


相続税の基礎控除とは?控除額の計算式と超えた場合の手続き
相続税の基礎控除とは遺産の総額から差し引ける金額をいい、遺産の総額がこの金額以下であれば、原則として相続税の申告も納税も不要です。
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で計算されます(相続税法15条1項)。
法定相続人1人につき600万円増える仕組みで、法定相続人が1人なら3,600万円、3人なら4,800万円です。
基礎控除額を計算する際には、誰を法定相続人とするかについて理解しておく必要があります。
「法定相続人の数=実際に遺産を受け取る人数」とは限らないからです。
また、法定相続人の中に相続放棄した人や普通養子がいる場合は、計算上の扱いについて注意点があります。
本記事では、相続税の基礎控除の計算について、上記の注意点も含めて詳しく解説します。法定相続人の数ごとの基礎控除額一覧や、課税価格の合計額が基礎控除を超える場合の対応についても紹介しているのでぜひご覧ください。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。




 LINEで無料相談
 メールで問い合わせ
目次
相続税の基礎控除とは
遺産の総額から差し引ける金額|相続税への影響は?
相続税の基礎控除とは、相続税の計算をするうえで遺産の総額から差し引ける金額のことです。
相続税は、亡くなった方(被相続人)のすべての遺産にかかるわけではありません。
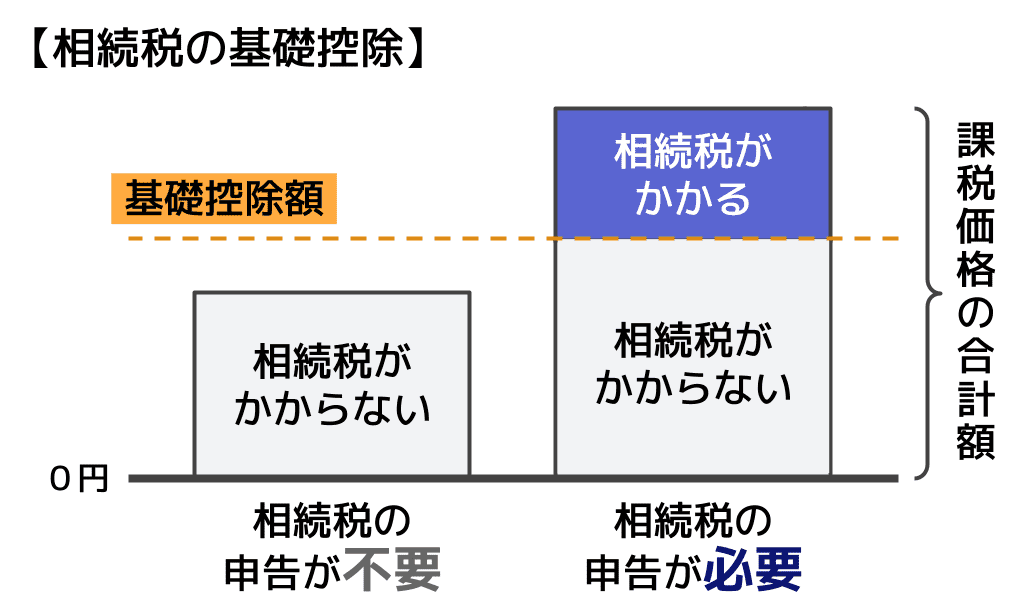
課税価格の合計額から基礎控除額を差し引いた残り(課税遺産総額)に対してはじめて課税されます。言い換えると、遺産の総額が基礎控除額以下であれば、原則として相続税はゼロになり、相続税申告は不要です。
ただし、小規模宅地等の特例や配偶者の税額軽減などを適用する場合は、たとえ相続税がゼロになっても相続税申告が必須であり、原則として申告期限までに遺産分割が完了している必要があります。
基礎控除が設けられている主な理由は、以下の2点とされています。
- 一般家庭に過度な税負担をかけないようにするため
- 少額の相続では申告・納税を不要とし、相続人と行政の負担を軽減するため
相続税を考えるにあたって、基礎控除は「自分に申告義務があるかどうか」を判断する最初の基準となる重要な概念です。
関連記事
遺産相続にかかる税金はいくら?計算方法やかからない方法を解説
2015年の税制改正で基礎控除額は低くなった
現在の基礎控除額(3,000万円+600万円×法定相続人の数)は、2015年1月1日以後に発生した相続から適用されています。それ以前は基礎控除額が大きく、相続税の対象となる相続は限られていました。
| 改正前 | 改正後 |
|---|---|
| 5,000万円+1,000万円×法定相続人の数 | 3,000万円+600万円×法定相続人の数 |
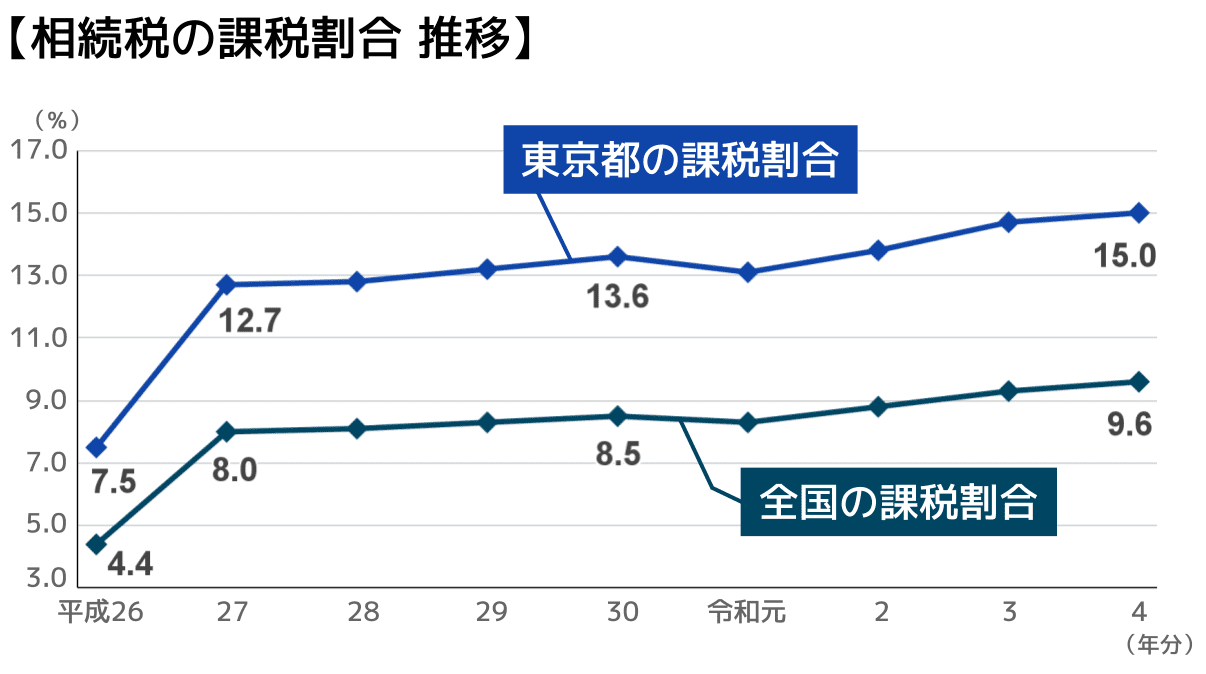
2015年の改正以降、基礎控除額が下がったことで相続税の課税割合は上昇しており、国税庁「令和6年分 相続税の申告事績の概要」によると、2024年時点の課税割合は10.4%です。
この上昇は、国税庁「平成27年分の相続税の申告状況について」のデータからも明らかで、改正が適用された2015年(平成27年)の課税割合は8.0%と、改正前の2014年(平成26年)の4.4%から3.6ポイント上昇しており、改正を境に課税割合が大きく上昇したことが確認できます。
関連記事
基礎控除は1人当たりではなく課税価格の合計額に適用される
相続税の基礎控除についてよくある誤解のひとつが、「相続人一人ひとりに、それぞれ基礎控除が適用される」というものです。
基礎控除は各相続人に個別に割り当てられる控除ではありません。被相続人が残した遺産の総額に対して、一括で差し引かれるものです。
たとえば
法定相続人がAさんとBさんの2人の場合
【誤】
- Aさんが相続する財産の課税価格の合計額に対し、Aさん分の基礎控除が適用される
- Bさんが相続する財産の課税価格の合計額に対し、Bさん分の基礎控除が適用される
【正】
- AさんとBさんが相続する財産全体の課税価格の合計額に対し、AさんとBさん2人分の基礎控除が適用される
→基礎控除を超えた部分について、相続税がかかる
相続税の基礎控除額はいくら?計算を解説
基礎控除額の計算式
相続税の基礎控除額は、相続税法第15条1項に定められた以下の計算式で求められます。
相続税の基礎控除額
3,000万円+(600万円×法定相続人の数)
- 相続放棄した人も、法定相続人の数に含められます
- 普通養子については、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められます
- 特別養子縁組による養子や配偶者の実子で被相続人の養子になった方などは、実子として扱われ、人数制限の対象外です
相続税の基礎控除額は、3,000万円をベースに、法定相続人1人あたり600万円加算される仕組みになっています。
たとえば法定相続人が1人なら基礎控除は3,600万円ですが、2人なら4,200万円、3人なら4,800万円です。
ただし、先述の通り基礎控除は各法定相続人に適用されるものではなく、相続財産全体の課税価格の合計額に対して一括で適用されるものである点に注意しましょう。
法定相続人の人数によって基礎控除額が変わるため、まずご自身のケースで何人が法定相続人に該当するかを確認することが重要です。
法定相続人が何人になるかについては、本記事内で後ほど詳しく解説します。
法定相続人の人数別・基礎控除額一覧
法定相続人の人数ごとの基礎控除額をまとめると、以下のとおりです。
| 法定相続人の人数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
たとえば、父が亡くなり、相続人が母・長男・長女の3人であれば、基礎控除額は4,800万円です。遺産の総額がこの金額以下であれば、相続税はかかりません。
基礎控除額を超えるかどうか確認したい方は『相続税計算シミュレーション|計算ツールで相続税を無料で自動計算』で無料で試算できます。
基礎控除額と合わせて課税価格の合計額の正確な把握も重要
相続税の基礎控除額を正しく判定するためには、課税価格の合計額を正確に把握することも重要です。
相続税における課税価格の合計額は、相続税の対象となる財産(プラスの財産)から非課税財産を除き、借入金などの債務と葬式費用を差し引いて計算します。
主な財産の例は以下のとおりです。
プラスの財産
- 本来の財産
- 現金・預貯金
- 土地・建物
- 株式や投資信託 など
- みなし相続財産
- 生命保険金(一定の場合)
- 死亡退職金(一定の場合) など
- 生前贈与された財産の一部
- 生前贈与加算の対象となるもの
- 相続時精算課税による贈与財産 など
マイナスの財産
- 借入金
- 未払税金
- 未払医療費
- 葬式費用 など
課税価格の合計額を正しく確認できていないと、基礎控除額を超えるのかどうか判断できません。
詳しくは関連記事『相続税の課税対象が一覧でわかる!課税対象外の財産も解説』をご覧ください。
基礎控除額の計算に使う法定相続人の数え方
相続税の基礎控除額は法定相続人の数によって変動します。
この法定相続人の数は、必ずしも実際に財産を受け取る人の数とは一致しません。
誰が法定相続人になるかは民法で決められていますが、実際にはそれ以外にも遺言で財産を受け取る人などがいるためです。
また、たとえ法定相続人であっても、相続放棄をして財産を受け取らない人や、養子がいる場合は計算上の扱いについて注意点があります。
法定相続人の数をどう数えるべきか、詳しく確認していきましょう。
法定相続人の基本的な範囲と順位
法定相続人とは、民法で定められた「遺産を相続する権利を持つ人」のことです。
被相続人の配偶者は常に法定相続人となります(内縁の相手は除きます)。配偶者以外の法定相続人は、以下の順位に従って決まります。
| 相続順位 | 相続人 |
|---|---|
| 常に法定相続人 | 配偶者 |
| 第1順位 | 子 |
| 第2順位 | 父母、祖父母(直系尊属) |
| 第3順位 | 兄弟姉妹 |
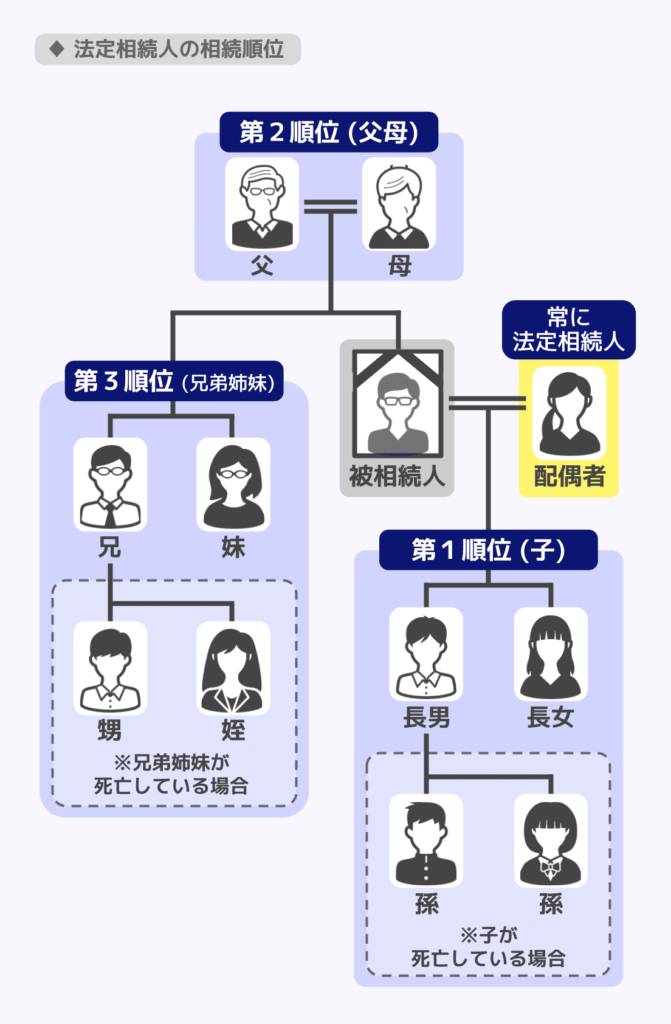
上位の順位の方が1人でもいる場合、下位の順位の方は法定相続人になりません。たとえば被相続人に配偶者・長男・次男・父・妹がいた場合、法定相続人になるのは配偶者・長男・次男の3人です。
関連記事
法定相続人とは?範囲や順位、遺産分割の割合から確定方法までわかりやすく解説
養子がいる場合の上限ルール
普通養子がいる場合、基礎控除の計算に含められる養子の人数には上限があります(相続税法第15条2項)。
| 実子の有無 | 算入できる養子の人数 |
|---|---|
| 実子がいる場合 | 1人まで |
| 実子がいない場合 | 2人まで |
なお、以下のような場合には相続税法上、実子として扱われるため、上記の制限を受けません(相続税法15条3項)。
- 被相続人の配偶者の実子(連れ子)を養子にした
- 特別養子縁組による養子がいる
- 被相続人の実子・養子またはその直系卑属が死亡・相続権を失ったため、代わりに相続人となった直系卑属
養子を法定相続人の数として算入することが相続税の負担を不当に減少させる結果となる場合には、養子を法定相続人の数に含めないことがあります(相続税法63条)。
養子の相続権について詳しくは、関連記事『養子・養女の相続権とは?普通養子と特別養子の違い・相続分を解説』が参考になります。
相続放棄した人も法定相続人の数に含める
相続放棄をした人がいる場合も、基礎控除の計算では放棄がなかったものとして法定相続人の数に含めます。民法上は「初めから相続人でなかった」ものと扱われますが、相続税の基礎控除の計算ではこの扱いが異なります。
たとえば法定相続人が4人いて基礎控除額が5,400万円の場合、そのうち1人が相続放棄をしても、基礎控除額は5,400万円のままです。
関連記事
相続放棄をすれば相続税は払わなくていい?ほかの相続人への影響も解説
代襲相続人も法定相続人の数に含める
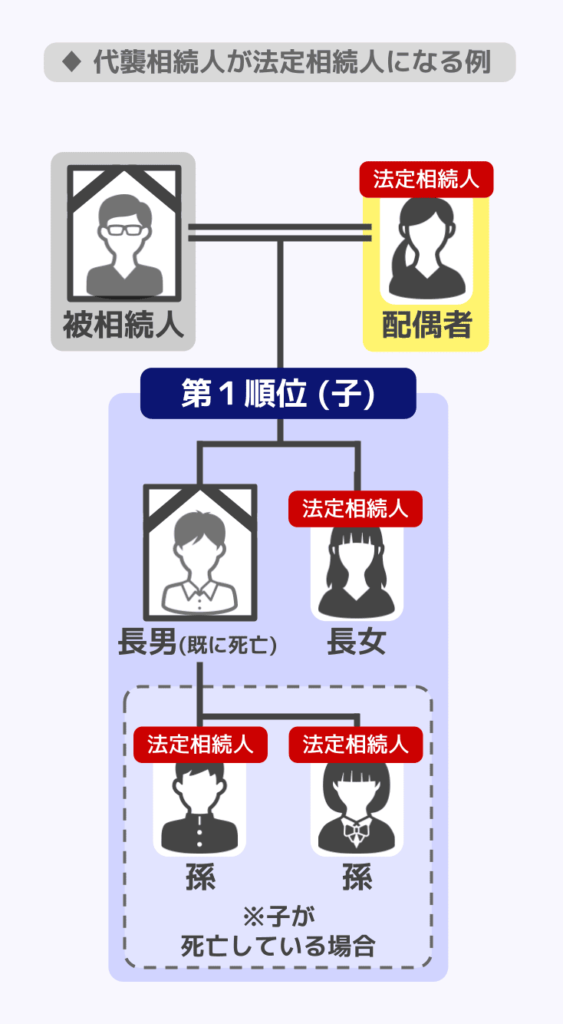
代襲相続(だいしゅうそうぞく)とは、本来相続するはずだった人が相続開始以前に死亡していた場合や相続欠格・廃除により相続権を失った場合に、その子どもや孫が代わりに相続できる制度です。
代襲相続人も法定相続人の数に含まれます。
たとえば、以下の図のように、被相続人の長男がすでに死亡している場合には、長男の子ども(被相続人から見た孫)が相続人となります。図の例だと法定相続人は4人です。
なお、兄弟姉妹の代襲相続は甥・姪の一代限りで、その子への再代襲は認められません。
代襲相続人が複数人いる場合は、法定相続人の数が増えるため、代襲相続がない場合よりも基礎控除額も増加することがあります。
代襲相続について詳しく知りたい方は、関連記事『代襲相続で相続税はどう変わる?基礎控除や2割加算、法定相続分などの影響を解説』をお読みください。
相続欠格・相続廃除は法定相続人の数に含めない
相続欠格(民法891条)は一定の不正行為により法律上当然に相続権を失う制度、相続廃除(民法892条・893条)は被相続人の申し立てや遺言により家庭裁判所の審判で相続権を奪う制度です。
相続欠格や相続廃除となった方は、法定相続人の数に含まれません。ただし、その方に子がいる場合は、その子が代襲相続人として法定相続人の数に含まれます。
なお、相続廃除の対象となるのは遺留分を有する推定相続人に限られるため、遺留分を持たない兄弟姉妹については相続廃除はありません。
基礎控除を超えた場合はどうなる?
相続税の申告・納付をする|流れを解説
基礎控除を超えた場合は、相続税の申告・納付が必要です。おおまかな流れは以下の通りです。
- 課税遺産総額の計算
課税価格の合計額から基礎控除額を差し引く - 相続税総額の計算
法定相続分に応じて各人の取得金額を仮定し、税率を適用して相続税の総額を算出する - 各相続人の税額の計算
実際の取得割合に応じて税額を按分する - 各種控除・特例の適用
相続税額の2割加算(該当者のみ)を行ったうえで、配偶者の税額軽減や未成年者控除などの税額控除を適用し、納付税額を算出する - 申告・納税
税務署へ申告書を提出し、期限内に納税する
相続税の計算方法をより詳しく知りたい方は、『相続税の計算方法をわかりやすく解説!概算の早見表や節税できる制度も』をご覧ください。
基礎控除額を超えた場合の相続税額の計算例
以下の具体例で、相続税額がいくらとなるのかを計算します。
- 課税価格の合計額:1億円
- 法定相続人:配偶者、子供2人
- 遺産の取得割合:配偶者と子供2人でそれぞれ3分の1ずつ
- 各種控除・特例は利用しない
課税遺産総額の計算
基礎控除額は、4,800万円(3,000万円+600万円×3人)です。
そのため、課税遺産総額は「1億円-4,800万円=5,200万円」となります。
相続税総額の計算
法定相続分は配偶者が2分の1、子供2人がそれぞれ4分の1です。
- 配偶者:5,200万円×2分の1=2,600万円
- 子供:5,200万円×4分の1=1,300万円
そのうえで、以下の速算表に基づいた税率を適用し、相続税の総額を算出します。
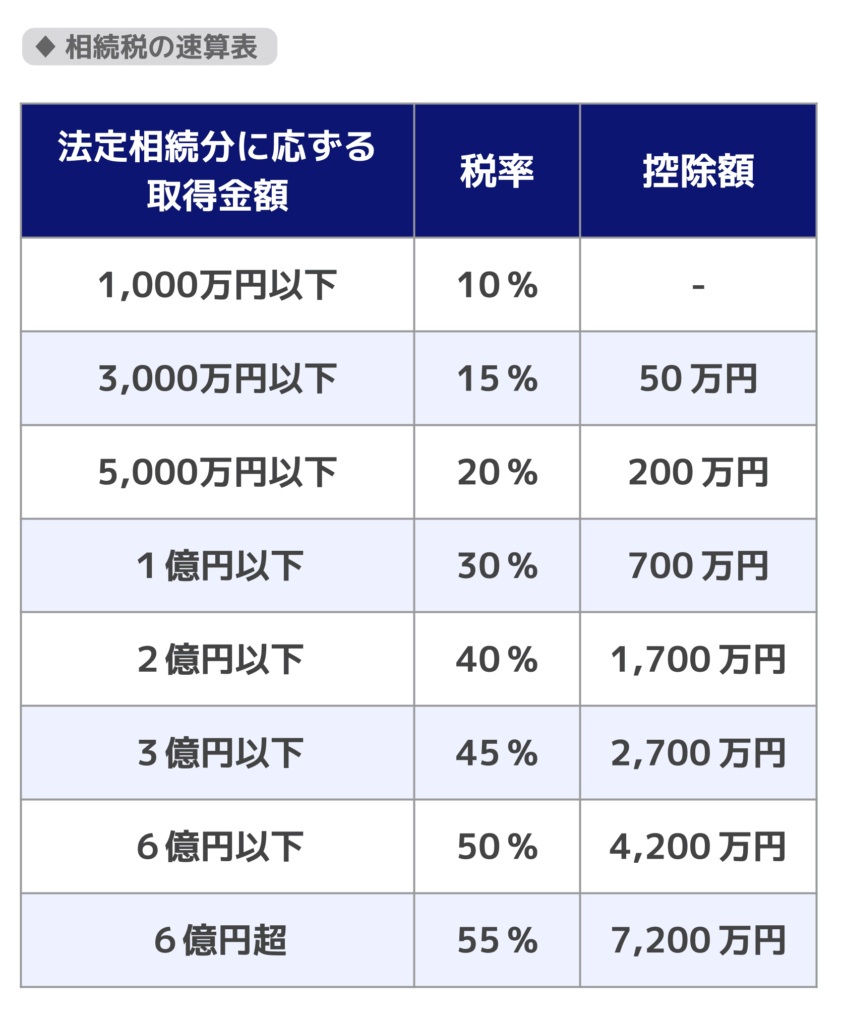
- 配偶者:2,600万円×15%−50万円=340万円
- 子供:1,300万円×15%−50万円=145万円
- 相続税総額:340万円+145万円+145万円=630万円
各相続人の税額の計算
実際の取得割合に応じて、税額を按分します。
- 配偶者:630万円×3分の1=210万円
- 子供:630万円×3分の1=210万円
以上から、配偶者と子供2人はそれぞれ210万円の相続税の申告と納付が必要となります。
実際には、相続人ごとに各種の控除や特例を利用することで、相続税額を抑えることができる場合があります。
例えば、配偶者の税額軽減を適用すれば配偶者の納付税額は0円になります。ただし、適用には申告書の提出が必要です。
相続税の申告・納付期限は10か月以内
相続税の申告・納付の期限は、被相続人が亡くなったことを知った日の翌日から10か月以内です(相続税法27条1項、33条)。
申告期限を過ぎると、無申告加算税や延滞税が課される場合があります。納税資金の用意が難しい場合は、相続税支援ローンの活用や延納・物納によって対応できることがあります。
早めに専門家へ相談し、必要書類の準備を進めることが重要です。
関連記事
- 相続税の申告期限はいつまで?10か月の計算方法と遅れた際のリスク
- 相続税の延納とは?条件・期間・利子税・担保・申請手続きを解説
- 相続税の物納|利用条件や物納できる財産の順位、申請手続きを解説
- 相続税の支援ローン(融資)で納付|銀行のローンを組むメリットと注意点
基礎控除と併用できる主な控除・特例
基礎控除を超えた場合でも、他の控除や特例を活用することで、相続税の負担を大きく減らせることがあります。主なものを紹介します。
配偶者の税額軽減
被相続人の配偶者が取得した財産について、1億6,000万円または法定相続分に相当する金額のいずれか多い額までは、配偶者に相続税がかからない(税額が軽減される)制度です(相続税法19条の2)。
配偶者が相続する場合には非常に強力な特例ですが、最終的な納税額が0円になる場合でも申告が必要です。
また、原則として申告期限までに遺産分割が完了している必要があります。
詳しくは、関連記事『相続税の配偶者控除(配偶者の税額軽減)とは?計算方法と二次相続への影響』をご覧ください。
生命保険金・死亡退職金の非課税枠
相続人が受け取った生命保険金(被相続人が保険料を負担したもの)や死亡退職金(死亡後3年以内に支給が確定したもの)には、それぞれ以下の非課税枠があります(相続税法12条1項6号、7号)。
非課税枠
500万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 普通養子については、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められます
- 特別養子縁組による養子や配偶者の実子で被相続人の養子になった方などは、実子として扱われ、人数制限の対象外です
たとえば法定相続人が3人であれば、生命保険金について1,500万円、死亡退職金についても1,500万円までが非課税となります。
なお、この非課税枠を利用できるのは、相続放棄をしておらず、実際に生命保険金や死亡退職金を受け取った相続人のみです。
相続放棄した人は非課税枠の計算で「法定相続人の数」に含められますが、相続放棄をした人自身は、死亡保険金や死亡退職金を受け取っても非課税枠は使えません。
生命保険の死亡保険金にかかる税金の種類や非課税枠について解説した関連記事『生命保険の相続税はいくら?死亡保険金の非課税枠と計算方法を解説』をご活用ください。
小規模宅地等の特例
亡くなった方が住んでいた自宅の土地などについて、一定の要件を満たせば相続税評価額を大幅に減額できる特例です(租税特別措置法第69条の4)。
宅地の区分(事業用・貸付用等)によって面積・減額割合が異なり、たとえば特定居住用宅地等の場合、330㎡までの部分について最大80%減額できます。自宅の土地が相続財産に含まれる場合には特に大きな節税効果があります。
なお、適用には原則として申告期限までの遺産分割完了が要件です。また、適用により相続税がゼロになった場合も申告書の提出が必要です。
小規模宅地等の特例について、ケースごとの計算例や適用を受ける場合の注意点は関連記事『小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】』が参考になります。
未成年者控除
18歳未満の相続人がいる場合、「(18歳-相続時の年齢)×10万円」が相続税額から控除されます(相続税法19条の3第1項)。
※年齢は1年未満切り捨てで計算し、18歳までの年数に1年未満の端数がある場合は切り上げます。
未成年者控除の要件や計算方法については『相続税の未成年者控除とは?いくら控除される?計算方法・適用要件を解説』をご覧ください。
障害者控除
相続人が障害者の場合、一定額が相続税額から控除されます(相続税法19条の4第1項)。
一般障害者は(85歳-相続時の年齢)×10万円、特別障害者は(85歳-相続時の年齢)×20万円が控除されます。
※年齢は1年未満切り捨てで計算し、85歳までの年数に1年未満の端数がある場合は切り上げます。
詳しくは、関連記事『相続税の障害者控除|等級などの要件や申告義務は?控除しきれない時はどうする?』で解説しています。
そのほかに利用できる控除・特例
その他に利用できる控除や特例については、以下のようなものがあります。
- 相次相続控除
10年以内に2回相続が発生した場合、前回の相続で今回の相続の被相続人に課された相続税の一部を、今回の相続税から差し引ける制度(相続税法20条) - 外国税額控除
相続や遺贈によって国外財産を取得した場合に、その財産に対し外国で課された日本の相続税に相当する金額を、日本で納める相続税額から控除できる制度(相続税法20条の2) - 債務控除
被相続人が残した借金や未払い債務などを、相続財産の価額から差し引いて減らすことができる仕組み(相続税法13条)
自身がどのような控除や特例を利用できるのかについては、専門家である税理士に相談することをおすすめします。
相続税の基礎控除に関するよくある質問
Q. 相続税の基礎控除は1人あたりいくら?
相続税の基礎控除は法定相続人1人につき600万円加算される仕組みですが、各相続人に適用されるのではなく、課税価格の合計額全体に対して適用されます。
法定相続人が多いほど控除額が増えますが、それは各自への割り当てではなく、遺産全体への適用額が増えるという意味です。
Q. 課税価格の合計額が基礎控除以下でもすべき手続きはある?
相続税の申告が不要であっても、以下の手続きは別途必要です。
- 相続登記(不動産の名義変更)
原則として、不動産を相続で取得したことを知った日から3年以内。遺産分割が成立した場合は、遺産分割の成立日から3年以内に、その内容を反映した相続登記が必要。
2024年(令和6年)3月31日以前に開始した相続は、2027年(令和9年)3月31日と、不動産の取得を知った日から3年を経過する日の、いずれか遅い日まで - 預貯金の名義変更・解約手続き
金融機関ごとに手続きが必要 - 遺産分割協議(相続人が複数いて、遺言で分け方が決まっていない場合)
相続人全員での話し合い
なお、相続登記は2024年4月から申請が義務化されており(不動産登記法76条の2)、正当な理由なく怠ると過料の対象となる場合があります(不動産登記法164条1項)。
また、相続登記を行う際には登録免許税の支払いが別途必要となる点にも注意が必要です。
登録免許税の計算方法について知りたい方は『相続登記の登録免許税はいくら?計算方法と軽減措置・費用を解説』の記事をご覧ください。
Q. 遺産相続で使える控除の種類は?
遺産相続で使える主な控除・特例には、基礎控除のほか、配偶者の税額軽減、生命保険金の非課税枠、小規模宅地等の特例、未成年者控除、障害者控除などがあります。
これらを状況に応じて組み合わせることで、相続税額を大きく抑えられる場合があります。
Q. 基礎控除以下でも申告が必要なケースはある?
課税価格の合計額が基礎控除以下であれば、原則として申告は不要です。
一方、基礎控除を超えていても、配偶者の税額軽減や小規模宅地等の特例を適用した結果、納税額がゼロになるケースがあります。この場合は、特例適用のために申告書の提出が必要です。
また、原則として期限までに遺産分割が完了していなければなりません。
相続税がかかるかどうかは基礎控除額で判断を
相続税の基礎控除について、この記事のポイントをまとめました。
- 相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で計算される
- 課税価格の合計額が基礎控除額以下であれば、原則として申告も納税も不要
- 基礎控除は「1人あたり」ではなく、課税価格の合計額全体に対して一括で適用される
- 基礎控除の計算には実際の受取人数ではなく法定相続人の数を使う
- 基礎控除を超えた場合でも、特例や非課税枠を活用することで税負担を減らせる
まずは法定相続人の人数を確認し、基礎控除額を計算して、課税価格の合計額と比較することがスタートです。
「自分の場合はどうなるの?」と不安な方は、早めに税理士に相談することをおすすめします。相続税の申告期限は10か月と意外と短く、早めに動くことが大切です。
アトム相続税理士法人では税理士に無料相談することが可能です。
相談予約は24時間いつでも受け付けているので、課税価格の合計額が基礎控除を超えており相続税の申告や納付が必要なのかが気になるという方は、一度ご連絡ください。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士