

相続税の債務控除とは?控除できるもの一覧や留意点を紹介
相続税の債務控除とは、被相続人(亡くなった方)の借金や未払いの税金、医療費、クレジットカード利用代金などを相続財産から差し引き、相続税の負担を軽減できる制度です。
住宅ローンや固定資産税、住民税、入院費用、水道光熱費、電話代なども、一定の要件を満たせば債務控除の対象となります。
一方で、死亡後に相続人自身に発生した生活費や相続税の申告費用などは対象外となるため注意が必要です。
この記事では、相続税の債務控除で控除できるもの・できないものを一覧で整理したうえで、固定資産税や住民税、クレジットカードの未払い金、入院費用、水道光熱費などの具体的な取扱い、負担者ごとのルールや留意点についてわかりやすく解説します。
※本記事の情報は2026年時点の法令・通達に基づいて作成しています。


 LINEで無料相談
 メールで問い合わせ
目次
相続税の債務控除とは?
相続税の課税価格から債務などを引くこと
債務控除とは、被相続人(亡くなった方)が残した借金や未払い債務を、相続財産の価額から差し引いて減らすことができる仕組みです。
被相続人から受け継ぐ財産には、預貯金や株式など相続人にとってプラスになるものだけでなく、ローンの残高や未払いの税金・生活費などの負債も含まれます。
こうした負債の金額は、相続財産の総額から差し引き(控除)することが可能です。
このような仕組みを、債務控除といいます。
債務控除の根拠は相続税法第13条に基づきます。
第十三条 相続又は遺贈(包括遺贈及び被相続人からの相続人に対する遺贈に限る。以下この条において同じ。)により財産を取得した者が第一条の三第一項第一号又は第二号の規定に該当する者である場合においては、当該相続又は遺贈により取得した財産については、課税価格に算入すべき価額は、当該財産の価額から次に掲げるものの金額のうちその者の負担に属する部分の金額を控除した金額による。
相続税法第十三条(債務控除)
一 被相続人の債務で相続開始の際現に存するもの(公租公課を含む。)
二 被相続人に係る葬式費用
債務控除によって相続税が少なくなる仕組み
債務控除があると、相続税の課税対象となる遺産の総額をすくなくできるのです。
たとえば相続財産が5,000万円あっても、控除できる債務が500万円あれば、課税対象となる遺産の総額は4,500万円に下がります。
よって、相続税額が抑えられるのです。
債務控除によって遺産総額が基礎控除以下となり、そもそも相続税がかからなくなることもあるでしょう。
相続税の基礎控除
3,000万円+600万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 普通養子については、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められます
相続税の基礎控除について詳しくは、関連記事『相続税の基礎控除とは?控除額の計算式と超えた場合の手続き』をご覧ください。
相続税において債務控除できるもの・できないもの一覧
債務控除ができるかどうかについて、費目ごとにまとめた一覧表は以下の通りです。
| 費目 | 控除の可否 | 備考 |
|---|---|---|
| 住宅ローン(残債) | 控除可 | 抵当権付き不動産を相続する場合も含む |
| カードローン・消費者金融 | 控除可 | 死亡時点で残っている残債 |
| 未払い所得税・住民税 | 控除可 | 死亡日時点で確定していない税額も含む |
| 未払い固定資産税 | 控除可 | 相続開始時点で被相続人に納税義務があり未納の税額 |
| 未払い事業税 | 控除可 | 被相続人に課される未納の事業税 |
| 未払い消費税 | 控除可 | 事業者だった被相続人の確定分 |
| クレジットカードの未払い残債 | 控除可 | 死亡日時点の利用残高 |
| 未払い医療費・入院費 | 控除可 | 死亡日以前の分のみ |
| 未払い水道光熱費 | 控除可 | 死亡日以前の利用に対応する部分(必要に応じて日割り) |
| 未払い電話代 | 控除可 | 死亡日以前の利用に対応する部分(必要に応じて日割り) |
| 未払い家賃・地代 | 控除可 | 死亡日以前の発生分 |
| 連帯債務の負担部分 | 控除可 | 負担割合に応じた金額のみ |
| 葬式費用(通夜・告別式) | 控除可 | 葬儀社への支払いなど |
| 墓地・仏壇の購入代の未払金 | 控除不可 | 非課税財産のため |
| 香典返しの費用 | 控除不可 | 葬式費用には含まれない |
| 初七日・法要の費用 | 控除不可 | 葬式後の費用は対象外 |
| 保証債務(通常) | 控除不可 | 主債務者が弁済不能な場合を除く |
| 死亡後に発生した生活費 | 控除不可 | 死後の費用は対象外 |
| 遺産分割の弁護士費用 | 控除不可 | 相続手続きの費用は対象外 |
| 相続税の申告費用 (税理士報酬) | 控除不可 | 手続き費用のため |
未払いの生活費や公共料金は、被相続人が亡くなった日以前に発生した分だけが控除の対象です。
死亡後の分は相続人自身の費用として扱われます。
相続税の債務控除ができる主な債務の説明
住宅ローン付き不動産の債務控除
住宅ローンが残っている不動産を相続した場合、ローンの残債は全額が債務控除の対象となります。
不動産の評価額(プラス)とローン残債(マイナス)が両方計上されるのです。
ただし、団体信用生命保険(団信)が付いている場合は、保険金でローンが完済されるため残債がゼロになります。
この場合は債務控除がなされないため、申告前に必ず団信の加入有無を確認しましょう。
団体信用生命保険に加入している場合の住宅ローンと相続税の関係については、『相続税と住宅ローンの関係|団信の有無で債務控除はどう変わる?』で詳しく解説しています。
【留意点】複数の相続人がいる場合の按分
不動産を複数の相続人が共有する場合や、相続人ごとに取得財産が異なる場合は、誰がどの債務を負担するかが按分の基準になります。
原則として、各相続人は法定相続分に応じてローン残債を引き継ぐので、相続人間で取り決めがない場合は、法定相続分に応じた割合で債務控除をすることが可能です。
ただし、特定の相続人が住宅ローンを実際に負担することとなった場合は、その負担する金額について債務控除を行います。
【按分の計算例】
- 不動産の相続税評価額:4,000万円
- 住宅ローン残債:1,500万円
- 相続人:配偶者(1/2)・子ども2人(各1/4)
- 遺産分割:配偶者が不動産を単独取得し、住宅ローン1,500万円も全額負担
この場合、配偶者が債務控除できる金額は1,500万円(全額)です。子どもたちは不動産のローンについて債務控除を受けられません。
なお、遺産分割協議で不動産とローンを1人が引き継ぐことを合意しても、これはあくまで相続人間の取り決めにすぎず、金融機関(債権者)に対してその効力を主張するには、金融機関の承諾(免責的債務引受)が別途必要です。
賃借人から預かっている敷金の債務控除
被相続人が不動産貸付業を営んでいた場合、賃借人から預かっている敷金は債務控除の対象となります。
敷金は賃借人が退去する際などに返還する義務があるため、その返還義務に相当する金額は債務控除の対象となります。
敷金の金額については、賃借人との間で締結した賃貸借契約書から確認を行いましょう。
敷金・保証金は原則全額を確認しますが、契約内容によっては償却部分(返還不要な部分)は対象外となること、長期・無利息の預り金は現在価値に割り引いて評価する場合があることにも留意してください。
入院費用・医療費の債務控除
被相続人が亡くなる前に入院や通院をしていた場合、死亡日時点で未払いになっていた医療費・入院費用は債務控除の対象になります。
注意が必要なのは「手元に請求書が届いているかどうか」ではなく「死亡日以前に発生した費用かどうか」で判断する点です。
たとえば、死亡日の翌月に請求書が届いた入院費用でも、入院期間が死亡日以前であれば控除できます。
控除できる医療費・入院費用の例は以下の通りです。
- 入院中に発生した病院への未払い費用
- 介護施設の利用料(死亡日以前の分)
- 訪問介護・在宅医療の未払い費用
- 薬局での未払い調剤費用
【留意点】債務控除できない医療費
死亡後に発生する遺体の搬送費用は医療費の債務控除ではなく「葬式費用」として区分されるか、控除対象外になります。
死亡診断書の取得費用については、葬式費用の一部として債務控除が可能です。詳しくは以下の記事をご参照ください。
関連記事
「死亡診断書」の発行費用は相続税申告で債務控除できる?控除で相続税減額
クレジットカードの未払い残債の債務控除
被相続人が使用していたクレジットカードの未払い残債(1回払い・分割払いの残額)は、死亡日時点で確定している債務として債務控除の対象になります。
ただし、以下の点に注意が必要です。
- 対象となる金額:死亡日時点での未払い利用残高
- 対象外となる金額:死亡後に家族が使用したカード利用分(相続人自身の費用)
- リボ払いの残高:死亡日時点での残高は控除可
死亡後は速やかにカード会社へ連絡し、利用停止と残高確認を行いましょう。
死亡日時点の利用明細や残高証明書を取り寄せておくと申告時に便利です。
【留意点】年会費の扱いはどうなる?
カードの年会費については、死亡時点で支払義務が発生している未払い分は債務控除の対象となり得ます。
ただし、年会費の性質はカード契約により異なり、「一定期間の役務提供の対価」として日割り按分できる場合もあれば、「更新時に一括で発生する債務(返金なし)」として扱われる場合もあります。
カード契約の定め(発生時期・返金可否)から、日割り按分ができるかどうかを判断しましょう。
未払いの生活費の債務控除|死亡日以前なら可能
「生活費は債務控除できない」という誤解をよく見かけますが、正確には「死亡日以前に発生した未払いの生活費は控除できる」です。
| 費用の発生時点 | 控除の可否 |
|---|---|
| 死亡日以前の未払い生活費 | 控除可(要件を満たす場合) |
| 死亡日以後に発生した費用 | 控除不可 |
生活費でも、死亡時点で第三者に対する支払義務が客観的な資料(請求書・契約書等)で確認できる未払い分に限り、債務控除の対象となり得ます。
たとえば未払いの家賃や月払いサービスの残高などは、請求書や契約書が証拠として機能します。
【留意点】債務控除できない未払いの生活費
家族間の立替金や慣行的な支出は「債務」としての立証が求められ、否認されるリスクがあります。
また、亡くなった後に相続人が遺品整理や葬儀以外の目的で支払った費用は控除できません。
証拠となる書類(領収書・請求書)を保管しておくことが重要です。
特別寄与料による債務控除
相続人が支払うべき特別寄与料の額が確定した場合には、その確定した金額について債務控除を行うことができます。
特別寄与料とは、令和元年7月に新設された制度であり、長男の妻など相続権を持たない親族が、無償の看護により故人の財産維持に特別の貢献をした場合に、寄与の程度に応じて金銭を請求することが可能です(民法1050条1項)。
請求相手は原則として法定相続人であり、相続人が支払うべき特別寄与料の額が確定した場合には、確定した金額について債務控除を行うことができます。
なお、特別寄与料を受け取った側には、相続税がかかります。
特別寄与料はみなし遺贈として、相続税の課税対象になるからです。
特別寄与者は多くの場合、被相続人の配偶者・一親等の血族に当たらないため、相続税額が2割加算される点にも注意が必要となります(相続税法18条)。
関連記事
相続税の2割加算とは?孫・兄弟・養子など対象者一覧や計算方法をわかりやすく解説
葬式費用の債務控除
葬式費用として債務控除が可能な費用とは、以下のようなものです。
- 通夜、告別式にかかった費用(飲食費用含む)
- 手伝ってもらった人や運転手の方などへの心付け
- お布施、戒名料、読経料など
- 火葬費用、埋葬費用、納骨費用
- 遺体の捜索、運搬にかかった費用
【留意点】債務控除できない葬式費用
葬式に関連する費用でも、香典返しの費用や四十九日法要の費用などは債務控除の対象外です。
また、初七日法要の費用も原則として債務控除できません。
関連記事
相続税の債務控除の対象となる税金
税金の中には、死亡した時点でまだ金額が確定(賦課決定)していなくても、被相続人に納税義務が発生していれば債務控除の対象となるものがあります。
そのため、未払い額を正確に把握することが重要です。
固定資産税の債務控除
相続開始時点で被相続人に納税義務があり、かつ未納となっている金額が控除対象です。
すでに賦課決定されている未払い税額はもちろん、死亡時点で税額が確定していない場合でも、被相続人に課される固定資産税であれば債務控除の対象となることがあります。
固定資産税は毎年1月1日時点の所有者が納税義務者となり(地方税法第343条)、その後各市区町村の賦課決定により税額が確定します。
通常は4~6月頃に納税通知書が届くでしょう。
つまり、1月1日の時点で被相続人が有していた不動産については、原則として固定資産税を支払う義務があり、未払い分は控除の対象となります。
【例】
- 年間固定資産税:120,000円(4期分割)
- 死亡日:7月10日
- 納税通知書:4~6月頃に到達済み(賦課決定済み)
- 未払い分:第2期(30,000円)・第3期(30,000円)・第4期(30,000円)
- 控除できる金額:90,000円
都市計画税についても毎年1月1日が基準となるため、この時点で被相続人が土地や家屋を所有している場合には、未払い分が債務控除の対象となります。
住民税の債務控除
相続開始時点で被相続人に納税義務があり未納となっている金額(納付書・特別徴収の残額等で確認できるもの)が控除の対象です。
未納額の把握方法は、徴収方法(普通徴収・特別徴収)により異なります。
普通徴収の場合、前年の所得に基づいて6月ごろに通知が届き、地方税法第320条に基づき6月・8月・10月・翌1月の4期が標準的な納期とされていますが、市区町村の条例により異なる場合があります。
特別徴収(給与天引き)の場合は、勤務先への問い合わせなどで残額の確認を行いましょう。
【例(普通徴収の場合)】
- 年間住民税:240,000円(4期分割、各60,000円)
- 死亡日:9月1日
- 第1期(6月)・第2期(8月):支払済み
- 第3期(10月)・第4期(1月):未払い
- 控除できる金額:120,000円
自動車税の債務控除
自動車税は毎年4月1日が賦課期日のため、自動車の所有者である被相続人の死亡日が4月1日以降であるなら、1年分の自動車税について支払いが必要となります。
4月1日以降に死亡し、死亡後に支払いの通知が送られてきた場合であってもすでに債務が確定しているため、自動車税の支払いが必要です。
この自動車税について未払いであるなら、債務控除の対象となります。
自動車税は一括の支払いが原則ですが、納税通知書が届く春先に亡くなった場合などは、丸々1年分が未払い債務として計上されるケースがあります。
所得税・消費税|準確定申告が必要
被相続人が亡くなった際に納付していない所得税や消費税は、債務控除の対象となります。
相続人は、相続発生の開始があったことを知った日の翌日から4か月以内に準確定申告を行って所得税の申告と納付を済ませる必要があります。
また、被相続人が消費税の課税事業者の場合は、消費税についても準確定申告による申告と納付を行う必要があるのです。
これらの税金は本来被相続人が負担すべき性質のもののため、債務控除の対象となり、相続税の負担を軽減することができます。
準確定申告の方法や必要書類などは『準確定申告とは?期限・必要な人・誰がどこでやるかをわかりやすく解説』の記事で詳しく知ることが可能です。
日割り計算が必要な債務(公共料金・電話代など)
水道光熱費の日割り計算による債務控除
水道・電気・ガスなどの公共料金は、相続開始時点で未払いとなっているうち、死亡日以前の利用に対応する部分が控除対象です。
請求書の利用期間・内訳(基本料金等)に基づいて按分し、必要に応じて日割り計算します。
計算式(日割りで按分する場合)
未払い控除額 = 請求金額 × (死亡日までの日数 ÷ 請求対象期間の総日数)
【例】
- 電気代の請求期間:6月1日~6月30日(30日間)
- 請求金額:9,000円
- 死亡日:6月20日(控除対象は6月1日~6月20日の20日分)
- 控除できる金額:9,000円 × 20 ÷ 30 = 6,000円
計算のための必要な数字がわからない場合は、電気会社やガス会社などへ連絡を行いましょう。
正確な計算が難しいと感じたのであれば、専門家である税理士に相談することをおすすめします。
電話代・インターネット料金の日割り計算による債務控除
電話代やインターネット料金も、水道光熱費と同じ考え方で計算します。
請求書の利用期間・内訳に基づいて按分し、必要に応じて日割りで算出しましょう。
【例】
- 電話代の請求期間:6月1日~6月30日(30日間)
- 請求金額:4,500円
- 死亡日:6月15日(控除対象は6月1日~6月15日の15日分)
- 控除できる金額:4,500円 × 15 ÷ 30 = 2,250円
請求書が届くのが死亡後であっても、使用期間が死亡日以前であれば控除の対象になります。請求書の「利用期間」を必ず確認してください。
連帯債務・保証債務は控除できる?
保証債務は原則として控除できない
被相続人が他人の債務の「連帯保証人」になっていた場合、保証債務は原則として債務控除の対象になりません。
理由は、保証債務は「主債務者が返済できなかった場合に初めて履行義務が生じる」ものであり、相続時点では確定した債務とはいえないからです。
ただし、以下の2つの要件を両方満たす場合、その弁済不能部分の金額に限り、例外的に控除が認められます。
- 主たる債務者が弁済不能の状態にあるため保証人がその債務を履行しなければならない場合
- 主たる債務者に求償権を行使しても弁済を受ける見込みのない場合
この判断は個別の状況によって異なるため、税理士への確認が必要です。
連帯債務は負担部分のみ控除できる
「連帯債務」は保証債務とは異なり、複数の債務者が同じ債務について共同で責任を負う形態です。
この場合は、被相続人が負担すべき部分(持分相当額)だけを債務控除できます。
【例】
- 連帯債務の総額:3,000万円
- 被相続人の負担割合:50%
- 控除できる金額:1,500万円
負担割合について書面での取り決めがない場合は、まず借入金を実際にどちらが使用・運用したか(受益の割合)で判断し、それも明らかでない場合に初めて等分で計算するのが一般的です。
実務では共有不動産のローンを連帯債務で組んでいるケースがよくあるため、金融機関からの残高証明書と契約書を確認しておきましょう。
債務控除を利用できない負担者は?
債務控除はすべての相続人・受遺者が無条件に使えるわけではありません。
「誰が」控除を受けられるかには要件があります。
| 立場 | 債務控除の可否 |
|---|---|
| 相続人(法定相続人) | 受けられる |
| 包括受遺者(遺産の一定割合を遺贈された人) | 受けられる |
| 相続放棄をした人 | 受けられない |
| 制限納税義務者 | 国内財産の債務のみ受けられる |
| 特定受遺者(特定の財産を遺贈された人) | 原則として受けにくい |
ここでは、債務控除できない、あるいは債務控除について制限を受ける負担者である「相続放棄をした人」「制限納税義務者」「特定受遺者」について解説します。
(1)相続放棄した人
相続放棄をすると、債務控除を受けられません。
相続放棄をすると、プラスの財産もマイナスの財産も一切引き継がないことになります。
債務控除の対象となる財産も、その他の財産も一切受け取らないため、そもそも債務控除が発生しません。
相続放棄をしても「生命保険金の受取人」や「死亡退職金の受取人」になっている場合はそれらを受け取れる場合がありますが、その場合も債務控除は適用されない点に留意しましょう。
また、相続放棄をした人が遺贈(遺言による贈与)によって相続財産を取得した場合は、被相続人の葬儀費用を負担した場合に、負担した金額を差し引くことが可能です。
相続放棄と相続税の関係について詳しくは、以下の記事をご覧ください。
関連記事
相続放棄で相続税は払わなくていい?ほかの相続人への影響も解説
(2)制限納税義務者
制限納税義務者の場合、控除できるのは国内財産にかかる債務のみです。
また、葬式費用の控除は受けられません。
制限納税義務者とは、国際相続において「日本国内にある財産」のみが課税対象となる人のことです。具体的には、相続人・受遺者が次のいずれかに該当するケースが典型例です。
- 相続人・受遺者が海外在住で、かつ日本国籍がない場合
- 相続人・受遺者が海外在住で、日本国籍はあるが相続開始前10年以内に日本に住所がない場合
※判定は被相続人・相続人双方の住所や国籍によって異なります
なお、この判定は相続人側の条件だけでなく、被相続人が日本居住者であったかどうかにも左右されます。
被相続人が日本国内に住所を有する日本国籍者であった場合、相続人が海外在住・外国籍であっても、多くのケースでは制限納税義務者ではなく無制限納税義務者(=通常どおりの債務控除が可能)に該当します。
海外在住者を含む国際相続でないかぎり、多くのケースで制限納税義務者には該当しません。
判定は被相続人の国籍や在留資格、住所の有無の組み合わせによって変わるため、該当する可能性がある場合は税理士にご確認ください。
(3)特定受遺者|包括受遺者とは異なる
特定受遺者とは「〇〇の土地を引き継がせる」など特定の財産について遺言書により財産を引き継いだ人のことです。
特定受遺者は、原則として債務控除を受けられません。
ただし、負担付遺贈の場合は、遺贈された財産の評価額自体から負担額を差し引いて課税価格を計算する仕組み(相続税法基本通達11の2-7)があり、結果的に負担額相当が反映されます。
なお、「財産の〇分の1を相続させる」など遺言書において財産の割合を指定されて遺産を引き継いだ人のことは、包括受遺者といいます。
包括受遺者は相続人と同様に一定の割合について財産を引き受ける立場に立つことから、債務控除を受けることが可能です。
相続税の債務控除に関する留意点
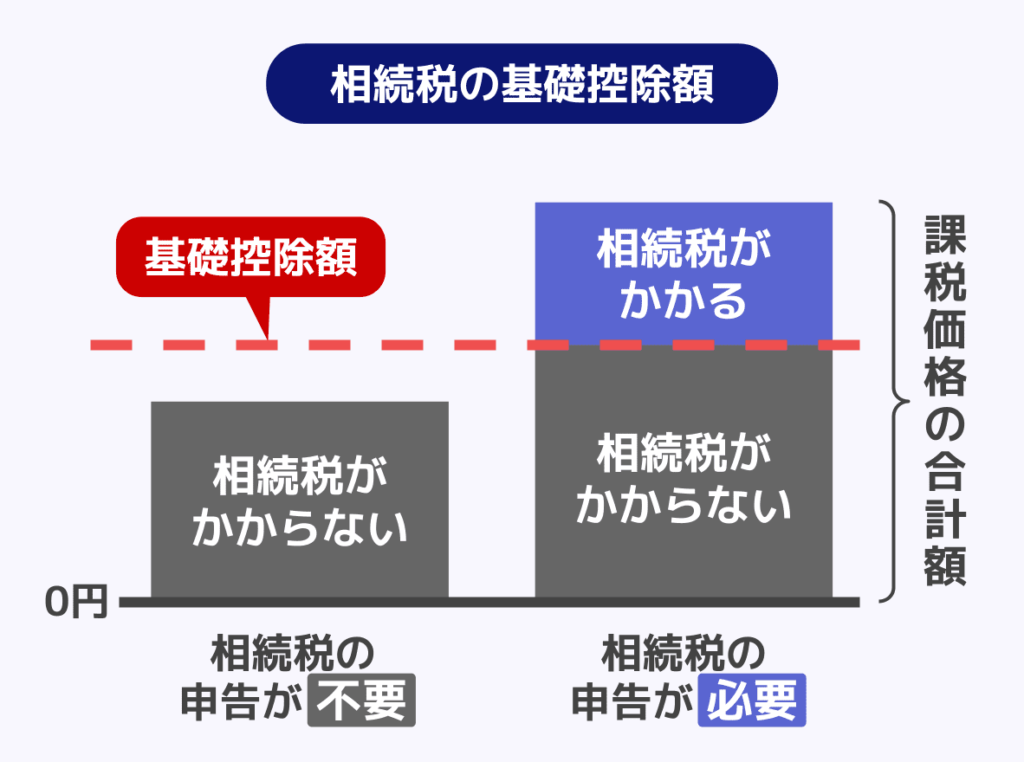
債務控除後の価格が基礎控除以下なら相続税はかからない
相続税の基礎控除は、債務控除後の遺産額(正味の遺産額)に適用します。
債務控除後の遺産額が基礎控除以下であれば、相続税は発生せず、原則として相続税申告も不要です。
基礎控除を適用する流れ
- 各相続人の取得財産の合計(プラスの財産・みなし相続財産)
- 債務控除・葬式費用の控除(マイナスの財産)
- 加算が必要な生前に贈与された財産を算出
- 正味の遺産額の算出(1-2+3)
- 相続税の基礎控除を差し引く(課税遺産総額の算出)
申告前に控除できる債務をすべて洗い出すことが、正確な申告と過払いを防ぐうえで重要です。
相続税の計算全体の流れや申告手続きについては、以下の記事で詳しく解説しています。
関連記事
借金(ローン)全般の控除に関して時効に注意
住宅ローンやカードローンなど、被相続人が死亡時点で抱えていた借金の残債は原則として全額が債務控除の対象です。
ただし、被相続人の死亡時点で時効により債務が消滅している場合には、債務控除の対象とはなりません。
長期間にわたり支払いがなされていない債務については、特に注意が必要といえるでしょう。
時効となっている債務があるかどうかについては、専門家(弁護士・司法書士など)に確認してもらうことをおすすめします。
関連記事
相続税で借金があるとどうなる?債務控除・相続放棄・節税の考え方を解説
個人の債務については証拠が重要
被相続人が親族や友人からお金を借りている場合には、借り入れが確実に存在すると認められるのであれば債務控除の対象となります。
借り入れが存在するのかどうかについては、以下のような事情を考慮して判断がなされるでしょう。
- 借入をした経緯
- 金銭消費貸借契約書の有無・契約内容
- 返済実績
- 実際の預貯金の移動
借り入れの存在を証明する証拠としては「いくら借り入れをしたのかがわかる契約書」「借り入れや返済により実際にお金が移動していることがわかる預貯金通帳の履歴」などが考えられます。
相続税の負担を軽くするための架空の借り入れでないと、税務署が判断できる証拠を提示することが重要です。
その他の債務控除の留意点|よくある間違い6選
①死亡後に発生した費用を誤って計上する
最も多いミスが「死亡後に支払った費用を債務控除に含めてしまう」ケースです。
水道光熱費・医療費・カード利用分など、死亡日を境に対象の有無が変わる費目は特に注意が必要でしょう。
②固定資産税を「未確定」として控除しないケース
「まだ納付書が届いていないから未確定」と考え、固定資産税を債務控除しないケースがあります。
しかし、被相続人に課される固定資産税は、死亡時点で税額が確定していなくても債務控除の対象となる場合があります。
特に年の初めに亡くなったケースなどでは判断が難しいため、税務署や税理士に確認しながら進めると安心です。
③団信加入のローンを債務控除に計上してしまう
団体信用生命保険(団信)が付いている住宅ローンは、被相続人の死亡によって保険金でローンが完済されます。
この場合、残債はゼロになるため債務控除の対象にはなりません。
誤って計上すると過少申告になる可能性があります。
④保証債務を無条件に計上してしまう
保証債務は原則として控除できません。
「被相続人が連帯保証人になっていたから」という理由だけで計上するのは誤りです。
主たる債務者が弁済不能の状態にあることなど、客観的な要件を満たす場合に限り例外的に控除が認められます。
⑤葬式費用の範囲を広く取りすぎる
「葬式に関係する費用なら何でも控除できる」と思いがちですが、香典返し・法要費用・仏壇購入費などは対象外です。
葬儀社への支払い・火葬・納骨の費用など、直接的な葬式費用のみが控除の対象となります。
⑥領収書・証明書の準備不足
税務調査で債務控除の根拠を求められた場合、証拠となる書類がないと控除を否認されるリスクがあります。
特に、個人間の貸し借りで生じた債務については、その存在が疑われる可能性が高いでしょう。
以下の書類は相続開始後にできるだけ早く収集・保管してください。
- 金融機関の残高証明書(ローン・カードローン)
- 金銭消費貸借契約書
- クレジットカードの利用明細・残高証明
- 未払い医療費の請求書・領収書
- 公共料金の請求書(利用期間が記載されているもの)
- 固定資産税・住民税の納税通知書
関連記事
相続税申告の必要書類チェックリスト|財産の種類別・取得先別に一覧で解説
まとめ|債務控除の正しい利用は税理士に相談を
この記事の要点を整理します。
- 債務控除は被相続人の借金・未払い債務を相続財産から差し引く仕組み
- 控除できるのは「死亡日以前に発生した確実と認められる債務」が基本原則
- 団信付き住宅ローンの残債は控除対象にならない
- 固定資産税・住民税・自動車税は相続開始時点で被相続人に納税義務がある未納分が対象
- 水道光熱費・電話代は死亡日以前の利用に対応する部分を按分
- 保証債務は原則控除不可、連帯債務は負担部分のみ控除可
- 相続放棄した人は債務控除を受けられない
債務控除は正確に計算すれば相続税の負担を大きく減らせますが、費目の判断や按分計算、連帯債務の扱いなど、実務では判断に迷う場面も多くあります。
申告を誤ると追徴課税や過払いのリスクがあるため、不安な点は早めに税理士へ相談することをおすすめします。
アトム相続税理士法人では税理士に無料相談することが可能です。
相談予約は24時間いつでも受け付けているので、債務控除によって相続税の負担ができるのか気になる方は、一度ご連絡ください。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士