


相続税は相続財産の寄付で非課税になる?要件や必要書類などを解説

相続や遺贈によって取得した財産を国や地方公共団体、一定の公益法人などへ寄付した場合、要件を満たせば、その財産は相続税の課税価格に算入されません。
「相続税の寄付金控除」と呼ばれることもありますが、所得税の寄附金控除とは異なり、相続税では寄付した財産を課税対象から外す非課税特例です。
ただし、寄付した財産が相続税の課税価格に算入されないからといって、必ずしも手元に残る財産が増えるわけではありません。
不動産や株式などを国・地方公共団体以外の法人へ寄附した場合には、原則として寄附時の時価で譲渡したものとみなされ、譲渡所得に対する所得税が課されることがある点に注意が必要です。
この記事では、相続税の寄付で財産が非課税になる要件、所得税や住民税の寄附金控除、ふるさと納税の取扱い、必要書類や注意点を解説します。




 LINEで無料相談
 メールで問い合わせ
目次
相続税が寄付により非課税となる仕組み
(1)寄付した相続財産は相続税の対象とならない
相続財産を寄附した場合の非課税特例とは、相続や遺贈によって財産を取得した人が、相続税の申告期限までに国、地方公共団体、特定の公益法人または認定NPO法人へその財産を寄附した場合に、要件を満たした寄附財産を相続税の対象としない制度です(租税特別措置法70条)。
たとえば、相続や遺贈によって取得した現金5,000万円のうち1,000万円を要件に従って寄附した場合、その1,000万円は相続税の課税価格に算入されず、この例では課税価格に算入する相続財産は4,000万円となります。
※実際の相続税額は、債務や葬式費用、生前贈与加算、基礎控除、法定相続人の構成、各人が取得した財産などを反映して計算します。
この非課税特例を利用できるのは、相続または遺贈によって財産を取得した人が、その取得した財産を要件に従って寄附した場合です。
相続人だけでなく、遺贈によって財産を取得した受遺者も対象になり得ます。
なお、被相続人が遺言によって団体へ財産を直接遺贈する場合とは、適用される制度が異なります。
(2)対象となる相続財産の減少により税率が下がる可能性
相続税の税率は、相続人の法定相続分に応じて取得する金額によって税率が決まり、以下のように取得する金額が高いほど税率も増加します。
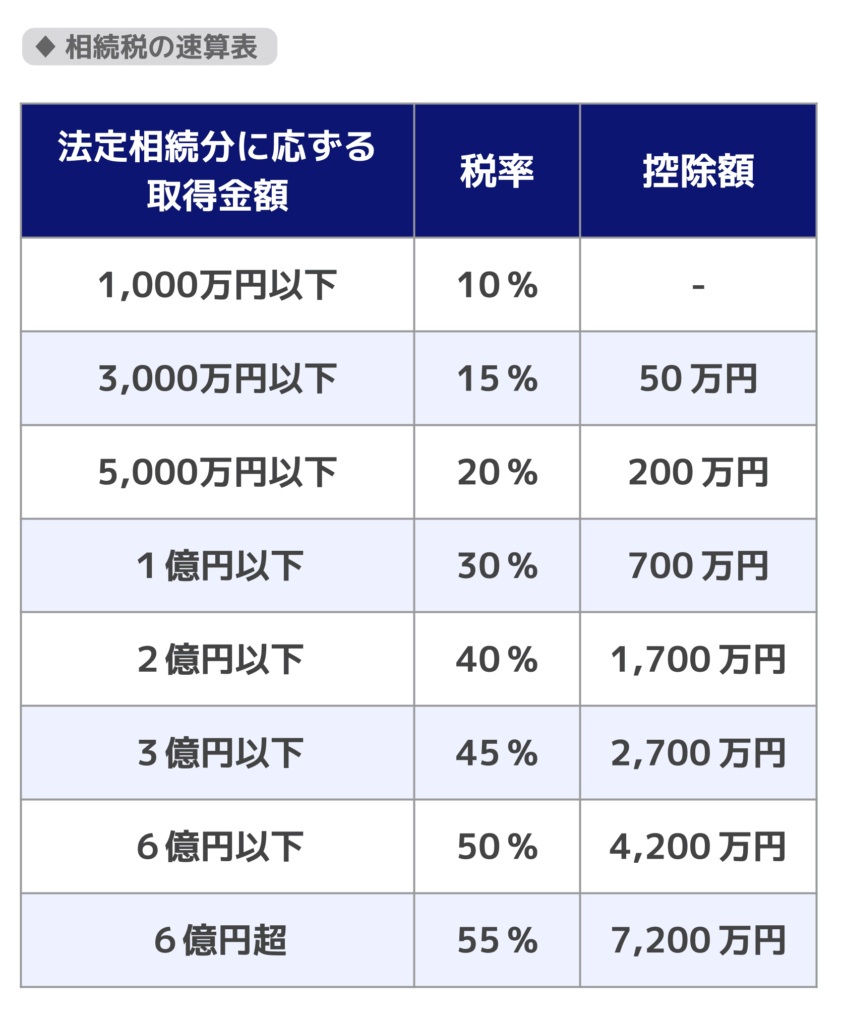
そのため、寄付によって相続財産を減らすことで、相続税の税率を下げられる可能性があるのです。
【具体例】相続税が寄付により減額する例
以下の例から、寄付を行わない場合と行った場合の相続税額の計算を行います。
- 相続財産:8,600万円
- 相続人:子1人(配偶者なし)
- 基礎控除額:3,600万円(3,000万円+600万円)
- 寄付金額:2,000万円
相続人が寄付を行わなかった場合の相続税額は、以下の通りです。
- 8,600万円(課税価格)-3,600万円=5,000万円
- 5,000万円×20%−200万円=800万円
相続人が寄付を行った場合の相続税額は、以下のようになります。
- 8,600万円-2,000万円=6,600万円(課税価格)
- 6,600万円-3,600万円=3,000万円
- 3,000万円×15%−50万円=400万円
寄付によって相続財産や使用される税率が下がったため、相続税額が400万円減額となりました。
相続税以外でも寄付によって所得税や住民税が減額できることもある
相続財産の寄附では、相続税の非課税特例だけでなく、寄附先や手続などの要件を満たすことで、所得税や住民税の控除を受けられるケースがあります。
ただし、所得税と住民税では、対象となる寄附先や控除方法が異なる点に注意が必要です。
ふるさと納税を行う場合も、相続税の非課税特例とは別に、それぞれの制度の要件を確認しましょう。
所得税の寄附金控除
相続財産の寄附が所得税法上の特定寄附金に該当する場合は、所得税の寄附金控除を受けられます。
寄附金控除は原則として所得控除であり、控除後の所得をもとに所得税額を計算するのです。
源泉徴収税額などの納付済み税額がある場合は、確定申告によって還付を受けられることがあります。
所得税の寄付金控除額
次のいずれか低い金額-2,000円
- その年に支出した特定寄附金の合計額
- その年の総所得金額等の40%相当額
上記の金額が所得から控除され、その結果として所得税額が軽減されます。
ただし、不動産や株式などの現物財産を寄附し、租税特別措置法40条によるみなし譲渡所得の非課税を受ける場合は、原則として、寄附時の時価ではなくその財産の取得価額が寄附金控除の対象額となるでしょう。
相続した財産については、原則として被相続人から引き継いだ取得価額を使用します。
なお、公益社団法人や認定NPO法人などへの一定の寄附については、所得控除に代えて税額控除を選択できる場合があります。
控除の適用関係や計算方法は、寄附先、寄附した財産、みなし譲渡所得の非課税特例の適用状況などによって異なるでしょう。
参考:No.1150 一定の寄附金を支払ったとき(寄附金控除)
住民税の寄附金税額控除
住民税の寄附金税額控除は、地方公共団体への寄附や、住所地の都道府県または市区町村が条例で指定した寄附などが対象です。
所得税の寄附金控除と住民税の寄附金税額控除では対象範囲が異なるため、所得税で控除を受けられる寄附であっても、必ず住民税の控除を受けられるとは限りません。
住民税の寄附金税額控除額
- 基本控除額=(寄附金額-2,000円)×10%
- 特例控除額=(寄附金額-2,000円)×(90%-所得税率×1.021)
※基本控除の対象となる寄附金額は、総所得金額等の30%が上限です。
特例控除額は、2026年中の寄附までは原則として個人住民税所得割額の20%が上限であり、2027年以後の寄附については、個人住民税所得割額の20%と193万円のいずれか低い額が上限となります。
特例控除額は、都道府県・市区町村に対する寄附(ふるさと納税)の場合にのみ、基本控除額に加算されます。
上記の10%は、都道府県民税と市区町村民税の双方の控除を合計した割合です。
条例で指定された団体への寄附については、都道府県または市区町村のどちらが指定しているかによって控除率が異なります。
相続財産をふるさと納税で寄附することによる減税
ふるさと納税は、選択した地方公共団体への寄附です。
相続や遺贈によって取得した財産を使ってふるさと納税を行い、相続税の申告期限までの寄附や必要書類の添付などの要件を満たした場合は、その寄附財産が相続税の非課税特例の対象になり得ます。
また、所得税や住民税についても、それぞれの要件を満たせば寄附金控除や寄附金税額控除を受けられるでしょう。
相続や遺贈によって取得した財産を使ってふるさと納税を行う場合は、相続税、所得税、住民税のそれぞれについて要件を確認する必要があります。
ふるさと納税では、自治体や寄附の内容によって返礼品が設けられている場合があります。
ただし、すべての寄附で返礼品を受け取れるわけではなく、寄附額の一定割合に相当する返礼品が保証されているわけでもありません。
また、相続した預貯金を払い戻した現金など、相続・遺贈で取得した財産そのものを寄附する必要があります。
相続した不動産等を売却した代金による寄附は対象外です。
相続や遺贈によって取得した財産を使ってふるさと納税をする場合、相続税の非課税特例と、所得税・住民税の寄附金控除では、それぞれ要件と手続が異なります。
相続税の非課税特例を受けるための主な要件
- 相続または遺贈によって取得した財産を寄附すること
- 相続税の申告期限までに地方公共団体へ寄附すること
- 相続税申告書に第14表などの必要書類を添付すること
被相続人が遺言によって地方公共団体へ財産を直接遺贈する場合は、相続や遺贈によって財産を取得した人が改めて寄附する場合とは取扱いが異なります。
所得税・住民税の控除を受けるための手続
所得税の寄附金控除を受ける場合は、原則として寄附金の受領証などを用いて確定申告を行います。住民税についても、ふるさと納税として対象になる寄附であれば、翌年度の個人住民税から控除されます。
相続税が寄付により非課税になる5つの要件
相続財産の寄付により相続税が非課税となる要件は、以下の5つです。
- 相続や遺贈で取得した財産であること
- 相続や遺贈で取得した財産そのものを寄付すること
- 相続税の申告期限までに寄付すること
- 相続税の申告期限までに申告すること
- 寄付先が国や地方公共団体などの対象団体であること
(1)相続や遺贈で取得した財産であること
相続財産の寄附による非課税特例が適用できる財産は、相続や遺贈によって取得したものに限られます。
相続や遺贈によって取得した生命保険金や退職手当金も対象です。
ただし、暦年課税による生前贈与のうち相続税の課税価格に加算される財産や、相続時精算課税の適用を受けた財産は、相続または遺贈によって取得した財産そのものではないため、この非課税特例の対象にはなりません。
なお、2026年12月31日までに相続が開始した場合、暦年課税による贈与の加算対象期間は相続開始前3年以内です。加算対象期間は、2027年以後に開始する相続から段階的に延長されます(最大7年)。
関連記事
暦年贈与7年ルールとは?廃止されるのはいつから?持ち戻しや経過措置を解説
(2)相続や遺贈で取得した財産そのものを寄附すること
非課税特例を利用するには、相続や遺贈によって取得した財産そのものを寄附する必要があります。
たとえば、相続した不動産を売却し、その売却代金を寄附しても、相続した不動産そのものを寄附したことにはならないため、その不動産について非課税特例を受けることはできません。
一方、相続や遺贈によって最初から現金を取得した場合は、その取得した現金を要件に従って寄附すれば、非課税特例の対象になり得ます。
(3)相続税の申告期限までに寄付すること
特例を受けるには、相続税の申告期限までに寄付を済ませる必要があります。
相続税の申告期限は、相続の開始があったことを知った日(通常は、被相続人の死亡日)の翌日から10か月以内です。
関連記事
相続税の申告期限はいつまで?10か月の計算方法と遅れた際のリスク
(4) 相続税の申告期限までに申告すること
特例を受けるには、相続税の申告書に特例の適用を受ける旨を記載し、第14表(寄附財産の明細書)と寄附先の証明書類を添付して申告する必要があります。
申告は期限内に行うのが原則であり、期限を過ぎると無申告加算税や延滞税が課される可能性があります。
たとえ特例によって相続税が「0円」になる場合でも、適用を受けるための申告手続きは必須ですのでご注意ください。
関連記事
相続税の申告が不要なケースとは?「かからなくても申告が必要な例外」も解説
(5)寄付先が国や地方公共団体などの対象団体であること
寄付先は、国、地方公共団体、教育や科学の振興などに貢献することが著しいと認められる公益を目的とする事業を行う特定の法人等でなければなりません。
また、寄付先の公益法人は、寄付の時点ですでに設立されているものである必要があります。
非課税特例の対象となる主な寄付先
寄附を行う場合は、寄附先へ直接問い合わせ、相続税の非課税特例の対象となる法人に該当するかを事前に確認しましょう。
【非課税特例の対象となる主な寄附先】
- 国、地方公共団体
- 独立行政法人
- 国立大学法人、大学共同利用機関法人
- 一定の業務を主たる目的とする地方独立行政法人
- 公立大学法人
- 国立健康危機管理研究機構
- 自動車安全運転センター
- 日本司法支援センター
- 日本私立学校振興・共済事業団
- 日本赤十字社
- 福島国際研究教育機構
- 公益社団法人、公益財団法人
- 一定の学校法人
- 社会福祉法人
- 更生保護法人
- 認定特定非営利活動法人(認定NPO法人)
法人の種類だけで一律に特例の対象になるとは限りません。寄附先の設立状況、事業内容、認定状況などの要件を事前に確認する必要があります。
公益法人やNPO法人については、以下のサイトで検索することが可能です。
- 公益法人の検索:「国・都道府県公式公益法人行政総合情報サイト」
- NPO法人の検索:「NPO法人ポータルサイト」
寄付による相続税の非課税特例を受けるための必要書類
相続財産からの寄付により相続税が非課税となるためには、相続税申告書の第14表に、寄付した相続財産の情報を記載し提出する必要があります。
さらに、その他一定の書類を添付します。
添付が必要な一定の書類は、以下の表のとおりです。
これらの必要事項が記載された証明書類を寄付先の団体に発行してもらう必要があります。
【相続財産の寄附による非課税特例の適用に必要な書類】
■国、地方公共団体、特定の公益法人に寄附する場合
・財産の寄附を受けた旨、寄附を受けた年月日、財産の明細および財産の使用目的を記載した書類
・寄附先が対象となる地方独立行政法人または学校法人である場合は、その法人に該当することについて設立団体または所轄庁が証明した書類
■ 認定NPO法人に寄付する場合
・財産の寄附を受けた旨、寄附を受けた年月日、財産の明細および財産の使用目的を記載した書類
相続税申告書は、国税庁ウェブサイトの「相続税の申告書等の様式一覧」からダウンロードできます。
相続が開始した年に対応する様式を使用してください。税務署で入手することもできます。
不動産や株式の寄附で所得税がかかるケースがある
個人が不動産や株式などの財産を法人へ寄附した場合は、実際に売却代金を受け取っていなくても、原則として、その財産を寄附時の時価で譲渡したものとみなされます。
寄附時の時価が税法上の取得費などを上回る場合は、寄附した人に譲渡所得に対する所得税が課されることがあるのです。
ただし、国または地方公共団体へ財産を寄附した場合は、特別な要件を満たしたり、国税庁長官の承認を受けたりしなくても、みなし譲渡による所得税は課されません。
また、公益を目的とする事業を行う法人などへ寄附した場合も、一定の要件を満たして国税庁長官の承認を受ければ、租税特別措置法40条により、みなし譲渡による所得税が非課税となることがあります。
みなし譲渡所得の計算方法
個人が不動産や株式などの財産を法人へ寄附した場合は、原則として、その財産を寄附時の時価で譲渡したものとみなされます。
寄附時の時価から税法上の取得費や譲渡費用を差し引いて譲渡所得が生じる場合は、寄附した人に所得税が課されることがあります。
相続によって取得した財産については、原則として、被相続人の取得費と取得時期を相続人が引き継ぎます。
相続税評価額を取得費として計算するわけではありません。
「売却ではなく寄付であり、実際に利益を得たわけではないのに、所得税を課税されるのは納得がいかない」という方もいらっしゃるかもしれません。
しかし、みなし譲渡所得の有無は、「実際の譲渡でどれくらい所得が発生したか」ではなく、「対象物の時価で考えたときに所得は発生したことになるか」で判断されるのです。
どのような場合に譲渡所得が発生するか、具体例で見てみましょう。
【譲渡所得が生じる場合の考え方】
相続人Aが、相続した不動産を公益社団法人Bへ寄附したとします。
寄附時の時価が800万円で、被相続人から引き継いだ税法上の取得費が300万円、譲渡費用がない場合、譲渡所得の計算上の差額は500万円です。
800万円-300万円=500万円
ただし、実際の課税額は、不動産の種類、取得費の確認状況、建物の減価償却、他の譲渡所得、特別控除の適用などによって異なります。
みなし譲渡による所得税が非課税になるケース
不動産や株式などの財産を法人へ寄附した場合でも、寄附先によっては、みなし譲渡による所得税が非課税となります。
国または地方公共団体へ寄附した場合は、特別な要件を満たしたり、国税庁長官の承認を受けたりしなくても、みなし譲渡による所得税は課されません。
一方、公益を目的とする事業を行う法人などへ寄附した場合は、自動的に非課税となるわけではありません。
寄附財産が公益目的事業に使用されることなどの一定の要件を満たし、租税特別措置法40条に基づく国税庁長官の承認を受ける必要があります。
公益法人等への寄附について非課税の承認を受けるには、原則として寄附の日から4か月以内に、寄附した人の所得税の納税地を所轄する税務署長を経由して、国税庁長官へ承認申請書と必要書類を提出する必要があります。
ただし、11月16日から12月31日までの間に寄附した場合の提出期限は、寄附をした年分の所得税の確定申告期限です。
国・地方公共団体への寄附と、国税庁長官の承認が必要となる公益法人等への寄附では、非課税となるための手続が異なります。
特に公益法人等へ不動産や株式を寄附する場合は、寄附を実行する前に、承認要件や必要書類について税理士や寄附先へ確認することが重要です。
申請期間が限られているため、公益法人等への現物財産の寄附を検討している方は、早めに税理士へご相談ください。
参考:No.3108 国や地方公共団体又は公益を目的とする事業を行う法人等に財産を寄附したとき
相続税が寄付により非課税となる特例の注意点
相続した財産を寄付して非課税特例を受けたい場合、以下の点には注意しましょう。
- 寄付をするため手元に残る遺産を増やすという相続税対策とはいえない
- 寄付後に非課税特例を適用できなくなる場合がある
- 被相続人から団体への直接遺贈には別の制度が適用される
- 相続税を不当に減らす結果となる寄付には適用できない
それぞれについて解説します。
寄付をするため手元に残る遺産を増やすという相続税対策とはいえない
この特例により相続税の課税価格から除かれるのは、寄附した財産の価額のみである点に注意が必要です。
例えば、相続した遺産から1,000万円を要件に従って寄附すれば、その1,000万円は相続税の課税価格に算入されませんが、手元に残る財産も1,000万円少なくなります。
最初からその1,000万円を相続しなかったのと同じであり、「相続する財産はそのままに、相続税を減らす=手元に残る相続財産を増やす」という相続税対策にはなりません。
単純に「支払う相続税を減らしたい」という場合は有効でしょう。
「手元に残る財産を増やすための相続税対策」をするなら、生前贈与や各種非課税制度を活用することがおすすめです。
一方、所得税・住民税では、要件を満たせば寄附金控除などにより税負担が軽くなる場合があります(ただし、手元に残る財産が寄附額以上に増えるわけではありません)。
関連記事
寄付後に非課税特例を適用できなくなる場合がある
以下のケースに該当する場合、寄付した財産はさかのぼって相続税の課税対象となります。
- 寄付後2年以内に寄付した団体が、対象となる特定の公益法人等に該当しなくなった場合
- 寄付後2年以内に寄付した団体が、公益目的事業のためにその財産を使わなかった場合
寄附後2年以内の要件を満たさなくなった場合は、2年を経過した日の翌日から4か月以内に修正申告書を提出し、相続税を納付する必要があります(租税特別措置法70条6項)。
適用除外に該当することが判明した場合は、速やかに所轄税務署または税理士へ確認してください。
相続税の修正申告について不安がある方は、関連記事『相続税の修正申告とは?期限や手続き、自分でできるかを解説』をお読みください。
被相続人から団体への直接遺贈には別の制度が適用される
被相続人が、遺言書で「財産をこの団体に寄付する」と定めていた場合、相続財産の寄附による非課税特例は適用されません。
この非課税特例は、相続または遺贈によって財産を取得した人が、その取得した財産を国、地方公共団体、特定の公益法人または認定NPO法人へ寄附した場合に適用される制度です。
しかし、遺言で寄付するよう定められている場合、これは「被相続人からの直接的な寄付(遺贈)」になってしまうのです。
なお、被相続人の遺贈による寄付で、個人に対するものは原則として相続税が課税されます。
ただし、公益目的事業を行う一定の者が遺贈によって取得した財産を、その公益目的事業に使用することが確実である場合など、一定の要件を満たせば相続税が非課税になることがあります。
法人が遺贈によって財産を取得した場合、その法人に相続税は課されません(相続税の負担が不当に減少する場合など、例外的に法人に課税されるケースがあります)。
ただし、法人側に法人税が課される場合があるほか、不動産や株式などの財産を法人へ遺贈した場合は、被相続人が時価で譲渡したものとみなされ、準確定申告で譲渡所得課税が生じることがあります。
相続税を不当に減らす結果となる寄付には適用できない
寄付した人やその親族などの相続税、または贈与税の負担を不当に減少させる結果となる場合には適用が認められません。
たとえば、相続した不動産を相続人が運営する公益社団法人に寄付した後、その不動産をきわめて低額な賃料で借りて、個人的に利用している場合が該当します。
相続税を寄付により非課税とする場合によくある質問
Q. 相続税の申告期限後に寄付しても非課税特例を受けられる?
原則として、申告期限後の寄付には相続税の非課税特例を適用できません。
ただし、申告期限後に支給が確定した退職手当金等を寄付する場合など、例外的な取扱いがあります。
Q. 相続した不動産を売ってから寄付すると相続税は非課税になる?
原則として、相続した不動産を任意に売却し、その売却代金を寄附しても、その不動産について非課税特例を受けることはできません。
ただし、収用交換等に伴って取得した財産や、相続・遺贈で取得した建物等の焼失により受け取った火災保険金のうち、被相続人または遺贈者が契約者であった保険に基づくものなどは、相続または遺贈によって取得した財産に該当するものとして取り扱われる場合があります。
Q. 相続税申告書に寄付先の領収書だけを添付すればよい?
領収書だけでは足りません。
第14表に寄付財産を記載し、寄付先が発行する財産の明細・使用目的の書類や、寄付先の種類に応じた証明書類などを添付します。
相続財産を寄付する前に税理士へ相談
相続や遺贈によって取得した財産を、申告期限までに対象となる団体へ寄附するなどの要件を満たした場合、その寄附財産は相続税の対象になりません。
また、寄附先や所得・税額などの要件を満たせば、所得税の寄附金控除や住民税の寄附金税額控除を受けられる場合があります。
さらに、被相続人の生前の意思を尊重でき、社会貢献にもつながるなど寄付には多くのメリットがあるのです。
ただし、非課税特例の対象になるよう寄付するには、いくつかの条件を満たさなければなりません。
相続財産の寄付を考えている方は、事前に相続税に強い税理士に相談することをおすすめいたします。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士