


相続税がかかる金額はいくらから?目安の金額や計算方法を解説
相続税は、遺産を相続しただけで必ずかかるわけではありません。
相続税は、基本的に正味の遺産額が基礎控除(3,000万円+600万円×法定相続人の数)を超える場合にかかります。たとえば、法定相続人が1人なら3,600万円、2人なら4,200万円までは基礎控除の範囲内です。
ただし、特例の適用で相続財産の評価額が下がり、基礎控除内に収まるケースや、相続税額から一定額が控除されて結果的に相続税が0円になることもあります。
この記事では、相続税はいくらからかかるのかを基礎控除額の早見表で解説するとともに、遺産額ごとの相続税の目安や計算方法、税額を軽減できる特例・控除について紹介します。




 LINEで無料相談
 メールで問い合わせ
遺産相続税はいくらからかかる?
遺産が基礎控除を超えるとかかる可能性あり
相続税は、正味の遺産額(課税価格の合計額)が基礎控除額を超えたときにかかります(相続税法15条1項)。
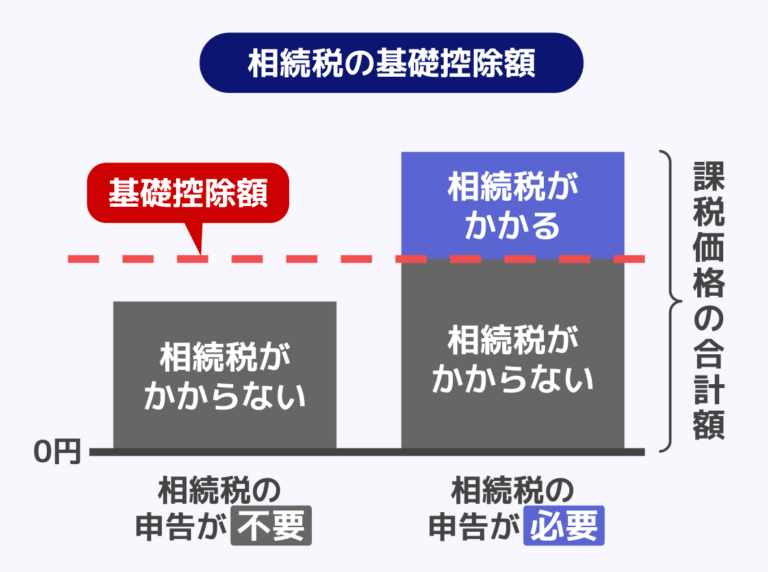
基礎控除額は、以下の計算式で求めます。
3,000万円+(600万円×法定相続人の人数)
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
- 特別養子縁組による養子や配偶者の実子で被相続人の養子になった方などは、実子として扱われ、人数制限の対象外です
法定相続人とは、亡くなった方の配偶者や子など、民法によって定められた遺産を相続できる立場の人のことです。
法定相続人が1人の場合、基礎控除額は3,600万円となるため、正味の遺産額が3,600万円以下であれば相続税はかかりません。正味の遺産額(課税価格の合計額)が基礎控除額を超える場合には、原則として相続税の申告が必要になります。
関連記事
相続税の対象となる財産(正味の遺産額)とは?
先述の通り、相続税は正味の遺産額が基礎控除額を上回る場合にかかります。
この「正味の遺産額」は、以下のように算出します。
正味の遺産額
プラスの財産+みなし相続財産-非課税財産+生前贈与された財産(加算・算入が必要なもの)-マイナスの財産(債務、葬式費用)
主な財産をまとめると、以下のとおりです。
- プラスの財産
- 現金・預貯金
- 土地・建物などの不動産
- 株式・投資信託などの有価証券
- 自動車、金、貴金属、骨董品などの動産
- 貸付金などの債権
- みなし相続財産
- 死亡保険金(相続人が受け取る場合は「500万円×法定相続人の数」まで非課税)
- 死亡退職金(相続人が受け取る場合は「500万円×法定相続人の数」まで非課税)
- 加算・算入の対象となる生前贈与財産
- 相続開始前の一定期間内に行われた、暦年課税による生前贈与(生前贈与加算)
- 相続時精算課税制度を利用して贈与された財産(2024年1月1日以降の贈与については、毎年110万円の基礎控除分は除く)
- マイナスの財産
- 借金
- 未払金
- 一定の葬式費用
生前贈与加算の対象期間は、2026年12月31日までに発生した相続については相続開始前3年間です。2027年1月1日以降に発生した相続については、段階的に延長され、2031年1月1日以後の相続から7年となります(相続税法19条1項)。
ただし、相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続税の課税価格に加算されます。
一方で、日常的な礼拝や祭祀のために利用される墓地・仏壇などや、相続した財産を相続税の申告期限までに国・地方公共団体・特定の公益法人等へ寄附した場合のその財産などは、課税対象に含まれない点に注意が必要です。
詳しくは関連記事『相続税の課税対象が一覧でわかる!課税対象外の財産も解説』をご覧ください。
法定相続人の数別・基礎控除額の早見表
法定相続人の人数ごとの基礎控除額をまとめると、以下のとおりです。
| 法定相続人の人数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
このように、法定相続人の人数が増えるほど基礎控除額も大きくなります。
特例の適用で相続税がかからないケースもある
そのまま計算すると正味の遺産額が基礎控除額を超える場合でも、特例や税額控除を適用することで、相続税がかからなくなるケースがあります。
代表的な特例として、小規模宅地等の特例が挙げられます。
例えば自宅の土地(特定居住用宅地等)について、一定の要件を満たしこの特例を適用すれば、相続税評価額を限度面積330㎡までの部分について最大80%減額できます。
その結果、正味の遺産額が基礎控除内に収まり、相続税が発生しないケースがあるのです。
また、相続税が発生した場合でも、配偶者の税額軽減や未成年者控除、障害者控除などで相続税額から一定額が控除され、結果的に相続税が0円になることがあります。
なお、小規模宅地等の特例や配偶者の税額軽減は、相続税額が0円になる場合でも相続税申告が必要です。
各特例や税額控除の内容については、後ほど詳しく解説します。
非課税財産や生命保険金の非課税枠も含めて、相続税がいくらまで無税になるかを確かめたい方は、関連記事『相続税はいくらまで無税?かからない金額と非課税枠の計算方法』をご覧ください。
相続税の金額はどのくらい?早見表や計算方法
相続税額の早見表と計算機|パターン別にわかる
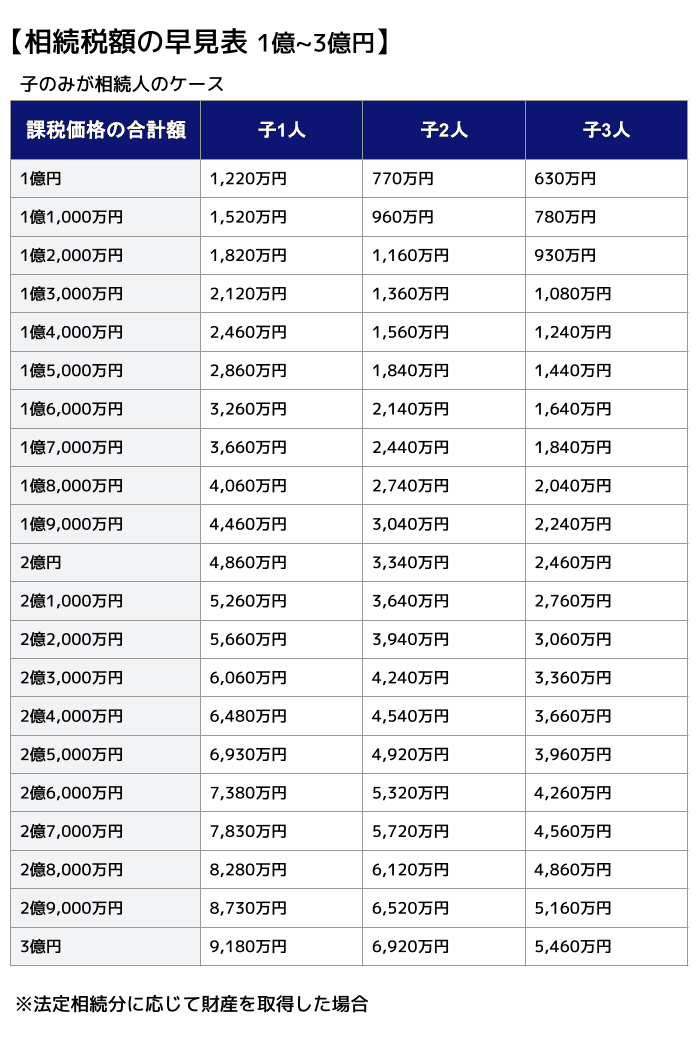
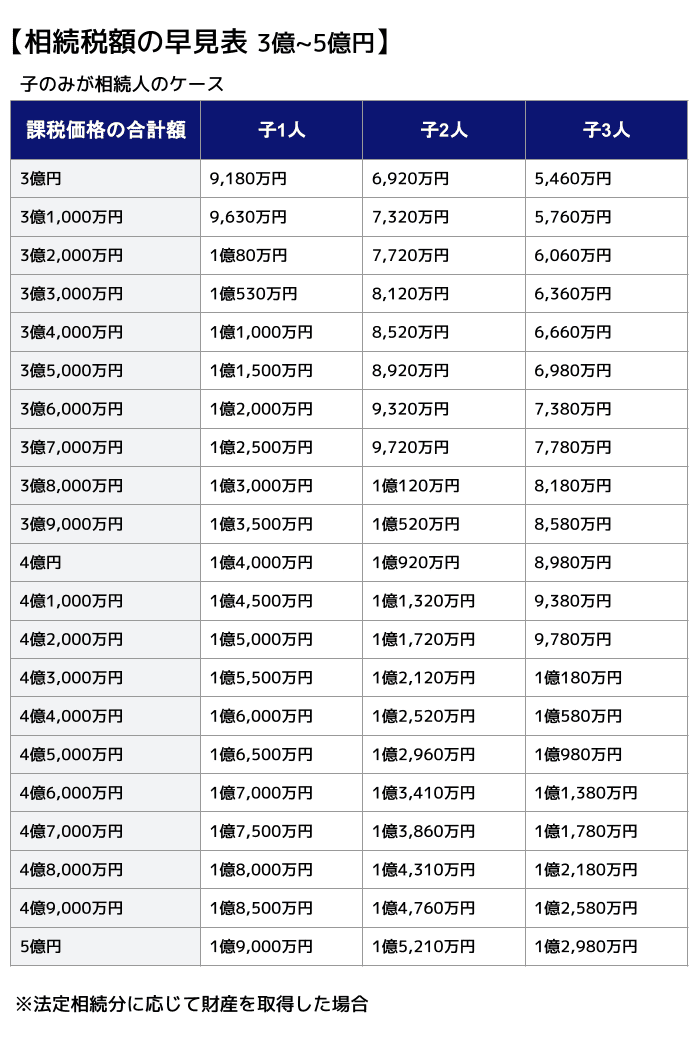
今回は、相続人が「配偶者と子の場合」と「子のみの場合」の2パターンについて、相続税額の早見表をご用意しました。
よりご自身のケースに合った相続税額の目安を知りたい場合は、無料で利用できて、個人情報の登録も不要な『相続税計算機』をご用意しているので、ぜひご利用ください。
相続人が配偶者と子の場合の相続税額早見表
まずは相続人が配偶者と子の場合です。
配偶者と子が法定相続分に応じて財産を取得し、配偶者の相続分には配偶者の税額軽減を適用したことを前提としています。
【相続税額の早見表】
単位:万円
| 課税価格の合計額 | 配偶者と子1人 | 配偶者と子2人 | 配偶者と子3人 |
|---|---|---|---|
| 5,000万円 | 40 | 10 | 0 |
| 6,000万円 | 90 | 60 | 30 |
| 7,000万円 | 160 | 113 | 80 |
| 8,000万円 | 235 | 175 | 138 |
| 9,000万円 | 310 | 240 | 200 |
| 1億円 | 385 | 315 | 263 |
| 2億円 | 1,670 | 1,350 | 1,218 |
| 3億円 | 3,460 | 2,860 | 2,540 |
| 4億円 | 5,460 | 4,610 | 4,155 |
| 5億円 | 7,605 | 6,555 | 5,963 |
| 6億円 | 9,855 | 8,680 | 7,838 |
| 7億円 | 12,250 | 10,870 | 9,885 |
| 8億円 | 14,750 | 13,120 | 12,135 |
| 9億円 | 17,250 | 15,435 | 14,385 |
| 10億円 | 19,750 | 17,810 | 16,635 |
より細かい金額幅の相続税額を知りたい方はこちら
【相続人が配偶者と子の場合】


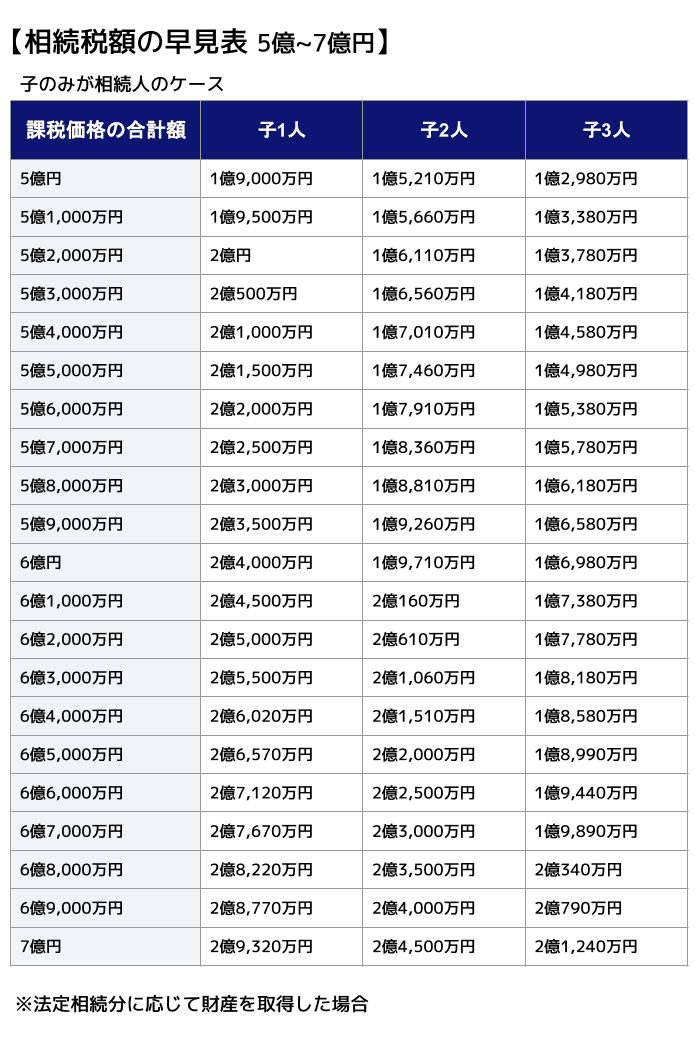
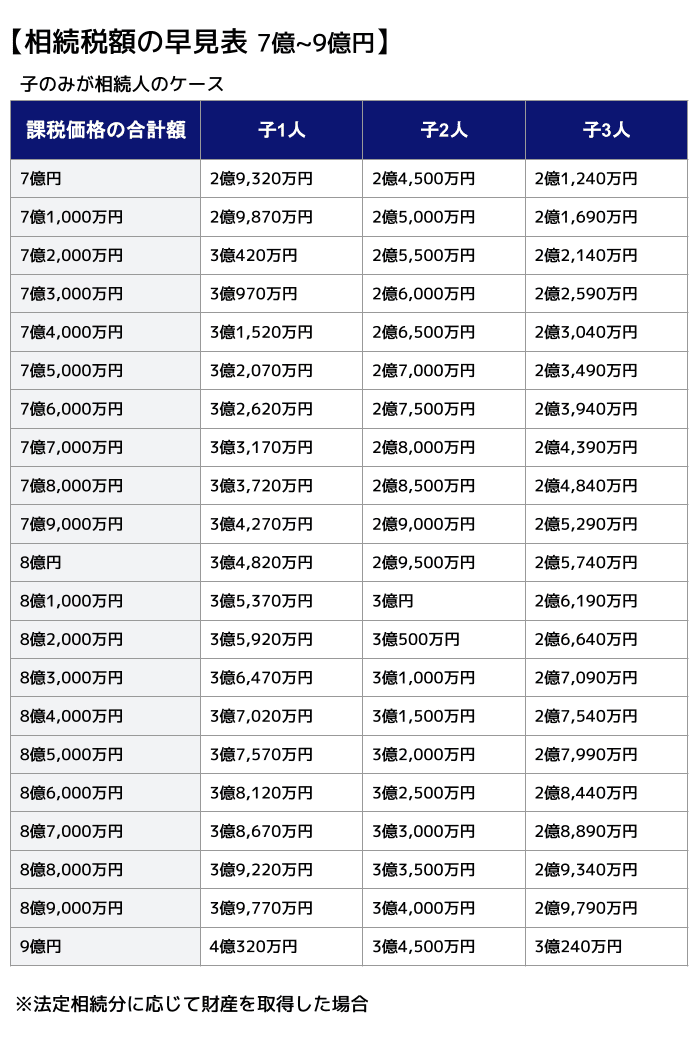
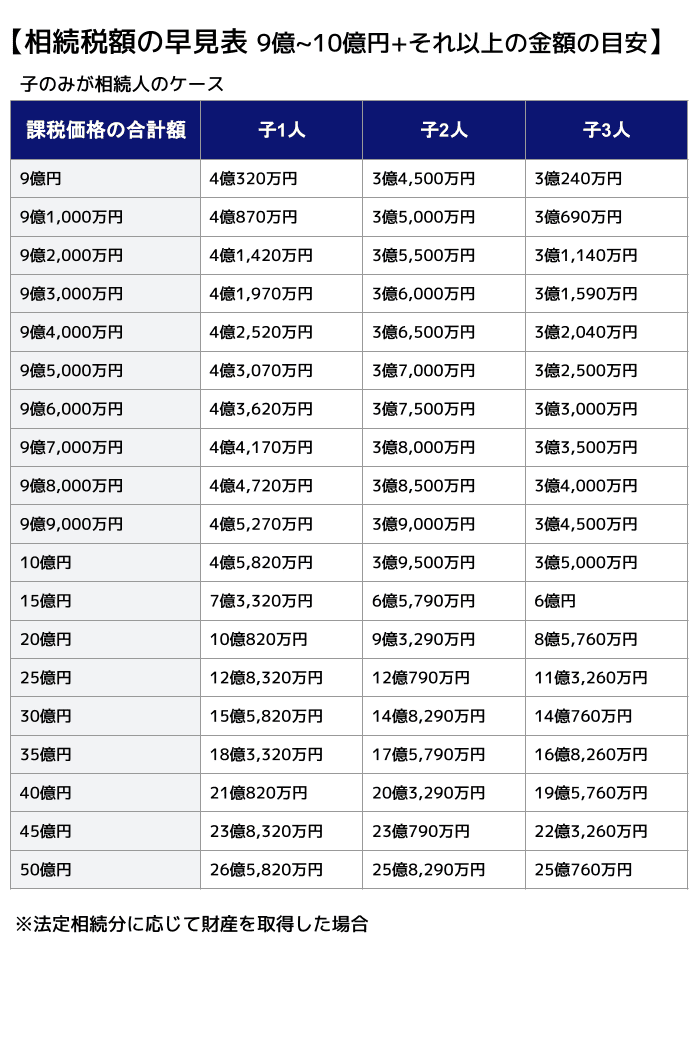
相続人が子のみの場合の相続税額早見表
次に、相続人が子のみの場合です。
【相続税額の早見表】
単位:万円
| 課税価格の合計額 | 子1人 | 子2人 | 子3人 |
|---|---|---|---|
| 5,000万円 | 160 | 80 | 20 |
| 6,000万円 | 310 | 180 | 120 |
| 7,000万円 | 480 | 320 | 220 |
| 8,000万円 | 680 | 470 | 330 |
| 9,000万円 | 920 | 620 | 480 |
| 1億円 | 1,220 | 770 | 630 |
| 2億円 | 4,860 | 3,340 | 2,460 |
| 3億円 | 9,180 | 6,920 | 5,460 |
| 4億円 | 14,000 | 10,920 | 8,980 |
| 5億円 | 19,000 | 15,210 | 12,980 |
| 6億円 | 24,000 | 19,710 | 16,980 |
| 7億円 | 29,320 | 24,500 | 21,240 |
| 8億円 | 34,820 | 29,500 | 25,740 |
| 9億円 | 40,320 | 34,500 | 30,240 |
| 10億円 | 45,820 | 39,500 | 35,000 |
より細かい金額幅の相続税額を知りたい方はこちら
【相続人が子のみの場合】
相続税の計算方法|いくらからかかるのかもわかる
相続税の計算はとても複雑ですが、順を追っていけば自分で計算することもできます。
相続税の計算は、以下のような手順で行います。
【相続税の計算手順】
- 正味の遺産額から基礎控除額を引いた課税遺産総額を計算する
- 課税遺産総額を法定相続分に応じて取得したものと仮定する
- 各人の仮の相続税額を計算
- 相続税額を合計し、各人の課税価格の割合に応じて相続税の総額を割り振る
(1)正味の遺産額から基礎控除額を引いた課税遺産総額を計算する
まずは、正味の遺産額から基礎控除額を差し引き、課税遺産総額を算出します。
すでに解説した通り、正味の遺産額と基礎控除額の計算式は以下の通りです。
- 正味の遺産額=プラスの財産+みなし相続財産-非課税財産+生前贈与された財産(加算・算入が必要なもの)-マイナスの財産(債務、葬式費用)
- 基礎控除額=3,000万円+(600万円×法定相続人の数)
※相続放棄した人も、法定相続人の数に含められます
※法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
※特別養子縁組による養子や配偶者の実子で被相続人の養子になった方などは、実子として扱われ、人数制限の対象外です
正味の遺産額が基礎控除額を超えている場合は、相続税申告や納付が必要となる可能性があります。
(2)課税遺産総額を法定相続分に応じて取得したものと仮定する
課税遺産総額を法定相続人が法定相続分に応じて取得したものとして、各相続人に配分します。
法定相続人の組み合わせと割合一覧
| 法定相続人の組み合わせ | 配偶者の割合 | 他の相続人の割合 |
|---|---|---|
| ケース①:配偶者と子(第1順位) | 1/2 | 子:1/2(全員で均等に分ける) |
| ケース②:配偶者と直系尊属(第2順位) | 2/3 | 直系尊属:1/3(全員で均等に分ける) |
| ケース③:配偶者と兄弟姉妹(第3順位) | 3/4 | 兄弟:1/4(全員で均等に分ける) |
- 配偶者は常に相続人となります。
- 子が複数いる場合は、子の取り分(1/2)を人数分で割ります。
- 上位の順位(子など)がいる場合、下位の順位(親や兄弟)には相続権が回りません。
- 直系尊属は、父母や父母がいない場合の祖父母などになります。
- 父母の一方のみを同じくする兄弟姉妹の相続分は、父母の双方を同じくする兄弟姉妹の2分の1です。
法定相続人の範囲や割合などについて知りたい方は『法定相続分とは?割合の早見表と計算方法や遺留分との違いをわかりやすく解説』の記事をご覧ください。
(3)各人の仮の相続税額を計算
法定相続分に応じて分けられた各相続人の取得金額に、相続税の税率を適用した上で、控除額を差し引きます。
税率と控除額は、各相続人の取得金額に応じて決まっています。具体的には、以下の速算表のとおりです。
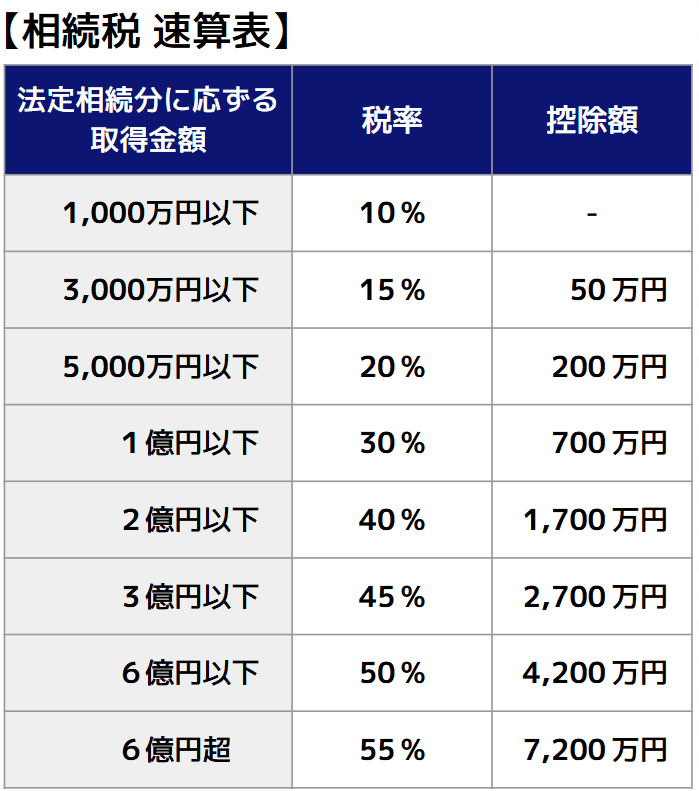
※参考:No.4155 相続税の税率
税率ごとの控除額や速算表の見方については、『相続税の税率は?税額早見表や計算方法、控除額も解説』が参考になります。
(4)相続税額を合計し、各人の課税価格の割合に応じて相続税の総額を割り振る
各法定相続人の仮の相続税額を合計して「相続税の総額」を求めます。その後、相続税の総額を、実際に財産を取得した各人の課税価格の割合に応じて按分します。
「相続税の総額×按分割合=各相続人がそれぞれ納めるべき相続税」となるのです。
この際に、被相続人の配偶者および一親等の血族(子・父母)以外の人にかかる相続税は2割加算されます(相続税法18条)。
孫は代襲相続人であれば2割加算の対象外ですが、代襲相続人ではない孫養子や、代襲相続ではなく遺贈で財産を受け取る孫は2割加算の対象です(関連記事:相続税の2割加算とは?対象者(孫・兄弟・養子など)や計算方法をわかりやすく解説)。
なお、配偶者の税額軽減や未成年者控除などを利用することで各相続人が納める相続税額を減額することも可能です。
相続税を自分で計算したい方は、関連記事『相続税は自分で計算できる?計算方法や計算例も紹介』もあわせてお読みください。具体例付きで丁寧に解説しています。
もっとも、これらの計算は専門知識が必要となってくる場面もあり、決して簡単とはいえません。
正確に計算を行えるのか不安な方や、期限までに確実に申告を行いたいという方は、専門家である税理士に相談することをおすすめします。
相続税の金額を軽減できる特例や税額控除
相続税の金額を計算するために知っておくべき、相続税の金額を軽減できる特例や税額控除の主なものは、以下の通りです。
- 小規模宅地等の特例
- 配偶者の税額軽減
- 未成年者控除
- 障害者控除
- 贈与税額控除
- 外国税額控除
- 相次相続控除
小規模宅地等の特例
小規模宅地等の特例とは、被相続人の自宅や事業用の建物、賃貸マンションなどの敷地となっている土地を相続し、一定の要件を満たす場合に、その土地の相続税評価額を減額できる制度です(租税特別措置法69条の4)。
例えば、自宅の敷地(特定居住用宅地等)に適用する場合は、330㎡までを上限として評価額を最大80%減額できます。
相続税評価額が下がれば、かかる相続税額も下がるため、大幅な節税効果が期待できる制度です。
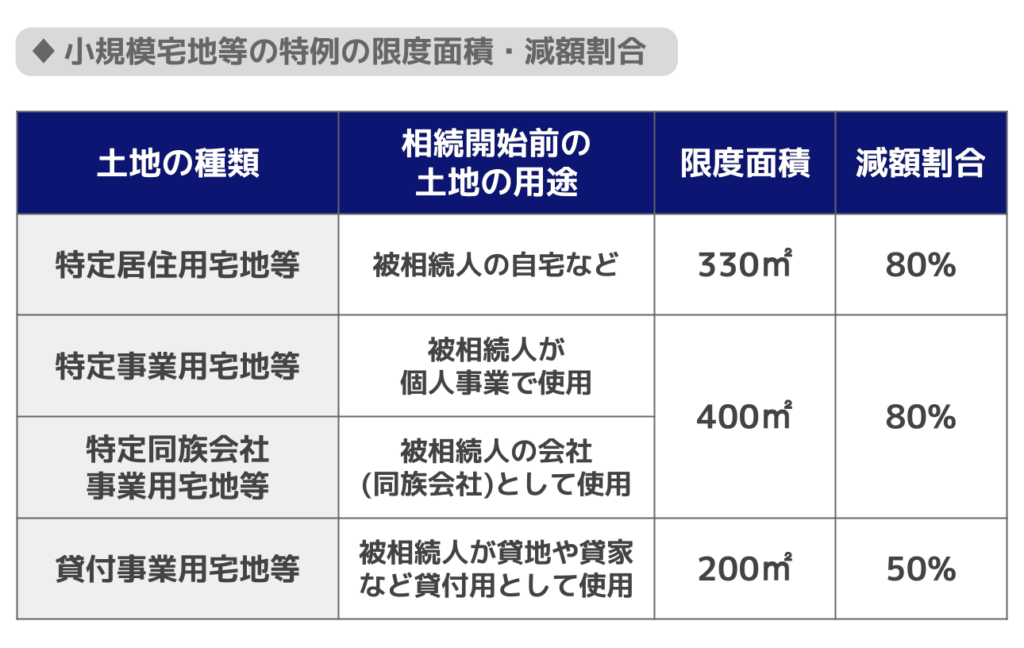
しかしその分、制度適用の条件が厳しいため、適用できるかどうかは専門家である税理士に確認すべきでしょう。
また、小規模宅地等の特例を適用した結果、相続税が0円になり納付の必要がなくなったとしても、相続税申告をする必要があり、原則として申告期限までに遺産分割が完了していることも要件となります。
関連記事
配偶者の税額軽減
配偶者の税額軽減とは、配偶者が相続した財産について、以下の2つのうち、どちらか多い金額までは相続税がかからない制度です(相続税法19条の2)。
- 1億6,000万円
- 配偶者の法定相続分
つまり、配偶者は最低でも1億6,000万円までは相続税を納める必要がないということです。
先述した小規模宅地等の特例と同様に、配偶者の税額軽減で相続税が0円になったとしても、相続税申告をする必要があり、原則として申告期限までに遺産分割が完了していることも要件となります。
関連記事
相続税の配偶者控除(配偶者の税額軽減)とは?計算方法と二次相続への影響
未成年者控除
未成年者控除とは、18歳未満の相続人にかかる相続税を定額控除できる制度をいい、控除額の計算方法は以下の通りです(相続税法19条の3)。
10万円×(18歳ー相続開始時の年齢)
※年齢は1年未満切り捨てで計算し、18歳までの年数に1年未満の端数がある場合は切り上げる
未成年者にかかる相続税よりも控除額の方が多い場合には、余った控除額分を、扶養義務者である相続人の相続税減額にあてます。
未成年者控除のみを適用した結果、相続税が0円になった場合は申告不要です。ただし、他の特例と併用している場合や状況によっては申告が必要になるため、必ず専門家にご確認ください。
関連記事
相続税の未成年者控除とは?いくら控除される?計算方法・適用要件を解説
障害者控除
障害者控除とは、85歳未満の障害者である相続人にかかる相続税を一定額控除できる制度であり、控除できる金額の計算方法は以下の通りです(相続税法19条の4)。
- 一般障害者の場合:10万円×(85歳ー相続開始時の年齢)
- 特別障害者の場合:20万円×(85歳ー相続開始時の年齢)
※年齢は1年未満切り捨てで計算し、85歳までの年数に1年未満の端数がある場合は切り上げる
控除を適用した障害者である相続人にかかる相続税よりも、控除額の方が多い場合には、余った控除額分を、扶養義務者である相続人の相続税減額にあてます。
なお、障害者控除を適用して相続税が0円になった場合は、原則として申告不要です。他の特例と併用している場合など、状況によっては申告が必要になることもあるため、不安な場合は専門家にご相談ください。
関連記事
相続税の障害者控除|等級などの要件や申告義務は?控除しきれない時はどうする?
贈与税額控除
贈与税額控除とは、生前贈与を受けた財産が相続税の課税対象になった場合に、その財産についてすでに課された贈与税額を相続税額から差し引ける制度です。
なお、相続税の課税価格に加算される生前贈与の範囲は、相続開始の時期などによって異なります。
生前贈与の非課税枠について詳しくは、『生前贈与の非課税はいくらまで?年間110万円の基礎控除と特例制度を解説』をご覧ください。
外国税額控除
外国税額控除とは、相続や遺贈によって国外の財産を取得した場合に、その財産に対して外国で課された、日本の相続税にあたる金額を、日本で納める相続税額から控除できる制度です(相続税法20条の2)。
外国税額控除の控除額は以下の2つのうち、いずれか少ない金額です。
- 外国で課せられた日本の相続税に相当する税の金額
- その人の日本の相続税額(先に適用される税額控除後)×(取得した国外財産の正味の価額 ÷ 取得した財産の正味の価額)
関連記事
相次相続控除
相次相続控除とは、今回の被相続人が、死亡前10年以内の相続で財産を取得して相続税を負担していた場合に、今回の相続人の相続税額から一定額を控除できる制度です(相続税法20条)。
関連記事
相次相続控除とは?要件と控除額の計算方法|10年以内に2回相続が発生した場合
その他、相続税を軽減する方法
相続税を軽減する方法は、税額控除できる制度以外にもたくさんあります。詳しくは、関連記事をお読みください。
相続税対策として節税する方法12選|生前や死後の対策方法を解説
相続税申告の注意点
相続税がかからなくても申告が必要な場合がある
相続税の納付額が0円になった場合でも、利用した特例によっては相続税申告が必要です。
例えば、「配偶者の税額軽減」や「小規模宅地等の特例」の適用によって、納付する相続税が0円になることがあります。しかし、これらの特例の適用を受けるためには相続税申告が必要です。
一方、特例を使わずとも相続税がかからない場合は、原則として相続税申告は必要ありません。また、未成年者控除や障害者控除など、適用によって相続税が0円になれば申告が不要となる税額控除もあります。
「相続税が0円=申告も不要」とは限らないため、相続税がかからない場合でも、利用する特例や控除によって申告が必要かどうかを確認しましょう。
特例や控除ごとの申告要否について詳しくは、関連記事『相続税の申告が不要なケースとは?「かからなくても申告が必要な例外」も解説』をご覧ください。
相続税の申告と納付の期限は10か月
相続税の申告期限は、被相続人が死亡したことを知った日(通常の場合は、被相続人の死亡の日)の翌日から10か月以内です。
相続税の申告が期限に遅れると延滞税が発生し、無申告加算税も課される場合があります。
相続する財産の確認や遺産分割、相続税の計算から申告までを10か月で行うのは、想像よりも余裕がありません。相続税申告について不安がある方は、税理士に依頼するのも一つの手です。
相続税の申告期限や、期限を過ぎた場合のペナルティの内容などについては『相続税の申告期限はいつまで?10か月の計算方法と遅れた際のリスク』の記事で詳しく知ることが可能です。
相続税が支払えないときの対処法
相続税を期限までに支払えない場合は、主に以下のような対処法があります。
- 延納する
- 物納する
- 遺産を売却して現金化する
- 相続税を立て替えてもらう
- 金融機関から資金を借り入れる
- 預貯金の仮払制度で納税資金を用意する
- 財産の一部分割で納税資金を用意する
- 相続放棄を検討する
相続税は、原則として申告期限までに金銭で一括納付しなければなりません。そのため、相続財産の大半が土地や建物などで、手元に十分な現金がない場合は、早めに納税資金を確保する必要があります。
すぐに現金を用意できない場合は、一定の要件を満たせば「延納」を利用できます。延納とは、相続税を年払いで分割して納める制度です。ただし、利子税がかかるほか、税額などによっては担保の提供が必要になります。
また、延納によっても金銭で納付することが困難な場合には、一定の要件のもと、不動産などの相続財産で納める「物納」を利用できることがあります。
相続放棄は相続開始を知った時から3か月以内に家庭裁判所へ申述する必要があり、すべての財産を手放すことになるため、納税資金対策としては例外的な選択肢です。
相続税が支払えないからといってそのまま放置せず、状況に合った方法を検討しましょう。
相続税の延納や物納について詳しく知りたい方は、以下の関連記事をお読みください。
関連記事
相続税の金額についてよくある質問
Q. 相続税は何円からかかる?
相続税は、正味の遺産額(課税価格の合計額)が基礎控除額を超えた場合にかかります。
非課税の枠は「3,000万円+600万円×法定相続人の人数」で計算するため、法定相続人が1人であれば3,600万円、3人であれば4,800万円が非課税の目安です。
Q. 相続税の金額はどのくらいになる?
相続税の税率は10%から55%の8段階で、課税される金額が大きいほど税率が上がります(相続税法16条)。
たとえば、課税価格の合計額(正味の遺産額)6,000万円で相続人が配偶者と子2人の場合、配偶者の税額軽減を適用後の納付税額の合計は60万円が目安です。
相続税の計算シミュレーションは『相続税計算機』をご活用ください。
Q. 相続税がかかる人の割合はどれくらい?
国税庁「令和6年分相続税の申告事績の概要」によると、令和6年分では、1年間に亡くなった方約160.5万人のうち、相続税額のある申告書に係る被相続人数は約16.7万人で、課税割合は10.4%です。
下図は、年度別の「課税割合」を表しています。
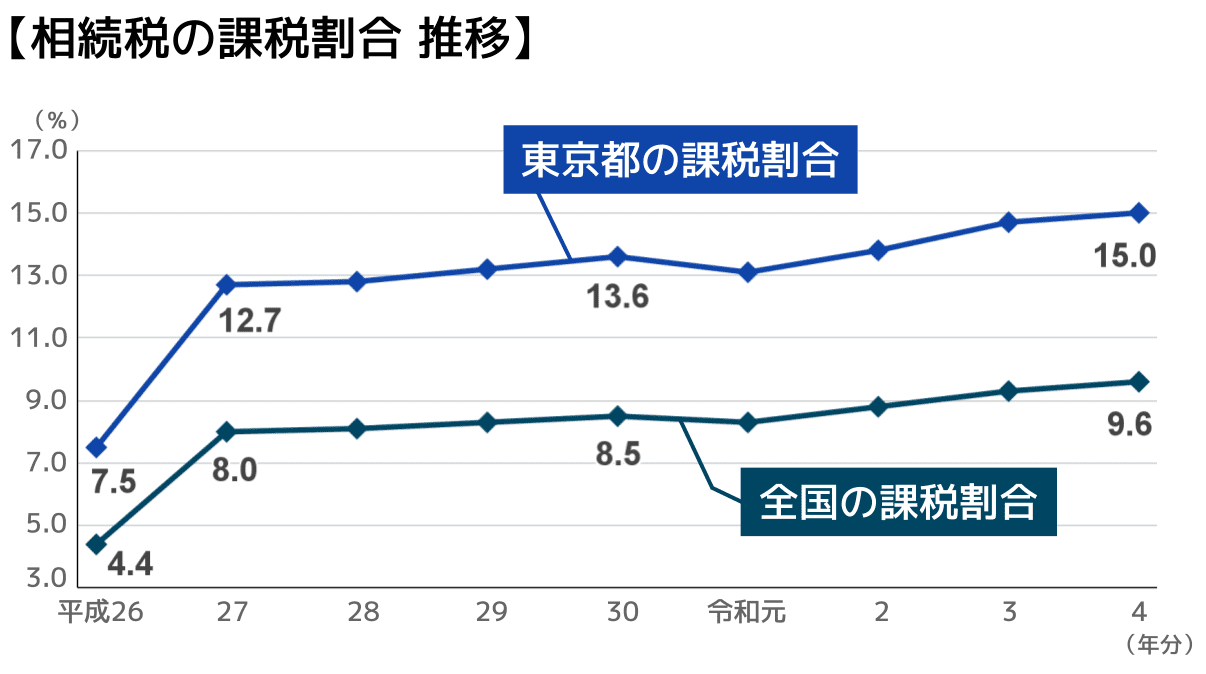
課税割合の推移をみると、課税割合は右肩上がりであることが分かります。
これは、平成27年の税制改正により、基礎控除額が引き下げられたことが影響しています。
相続税は以前より身近な税金になっています。
もし、ご自身で相続税の課税の有無を判断するのが不安な場合は、一度相続税に強い税理士に相談してみてください。
関連記事
Q. 相続税がかかる人はいくら納付している?
国税庁「令和6年分相続税の申告事績の概要」によると、令和6年分では、被相続人1人あたりの課税価格は1億4,025万円、相続税額は1,946万円です。
相続人一人の納付額は不明ですが、被相続人1人あたりの平均相続税額からすると、相続税がかかる場合に納付額が高額になることは珍しくないでしょう。
まとめ|相続税はいくらから・いくらかかるかを確認しよう
相続税は、正味の遺産額が基礎控除額を超えた場合にかかります。特例の適用で相続税が0円になることもあります。
まずは正味の遺産額を正確に把握し、適用できる特例を確認してみましょう。
ただし、特に不動産や非上場株式などが含まれる場合は財産評価が複雑になりやすく、適用できる特例の判断にも専門知識が必要です。
相続税がかかるかどうか、いくら納めることになるのか不安な場合は、相続税に詳しい税理士へ相談することをおすすめします。
アトム相続税理士法人では無料相談が可能です。
相談予約は24時間いつでも受け付けているので、自身に相続税がかかるのか、かかる場合の金額がいくらになるのかが気になる方は、いつでもご連絡ください。
関連記事
相続税に強い税理士の探し方4選と評判の良い税理士の選び方7選
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士