


相続税の配偶者控除(配偶者の税額軽減)とは?計算方法と二次相続への影響
相続税の配偶者控除とは、配偶者が相続した財産にかかる相続税を大幅に軽減できる制度です。
配偶者が相続した課税対象の財産が1億6,000万円以下の場合、または配偶者の法定相続分以内であれば、相続税はかかりません。ただし、この軽減を受けるには、相続税の申告書の提出が必要です。
東京国税局の統計情報「令和6年 直接税(相続税)」によると、東京国税局管内で配偶者の税額軽減(配偶者控除)を適用した人は、申告ベースで20,031人、税額控除額は3,489億30万2,000円でした。配偶者控除は、実際の相続税申告で広く利用されている制度です。
ただし、配偶者控除で納税額が0円になる場合も、相続税の申告書を提出する必要があります。申告期限は、相続の開始があったことを知った日の翌日から10か月以内です。期限後に適用できる場合もありますが、期限内に申告しましょう。
この記事では、計算方法と申告手順に加え、見落としがちな二次相続への影響まで解説します。
なお、正式名称は「配偶者の税額軽減」ですが、この記事ではわかりやすさを優先し、基本的に「配偶者控除」と表記します。




 LINEで無料相談
 メールで問い合わせ
目次
相続税の配偶者控除(配偶者の税額軽減)とは?
相続税の配偶者控除(配偶者の税額軽減)とは、被相続人の配偶者が負担する相続税額を軽減する制度です。
ここでは、相続税がかからなくなる上限の金額、基礎控除との関係、所得税の「配偶者特別控除」との違いを解説します。
配偶者控除は最低1億6,000万円の遺産相続まで無税
相続税の配偶者控除は、配偶者が相続した財産のうち、以下のいずれか大きい金額までは相続税がかからない制度です(相続税法第19条の2)。
いずれか大きい金額まで非課税
- 1億6,000万円
- 配偶者の法定相続分
1億6,000万円以下であれば、相続税は課税されません。1億6,000万円を超えていても、配偶者の法定相続分の範囲内であれば非課税です。
相続人が配偶者のみの場合は、配偶者の法定相続分が財産の全額となるため、配偶者の税額軽減を適用すれば相続税はかかりません。
ただし、基礎控除を超える財産があり、配偶者の税額軽減を適用して税額が0円となる場合には、相続税の申告書の提出が必要です。
この制度は、遺された配偶者の生活基盤を守るとともに、夫婦で共に築いた財産に対する配偶者の貢献を考慮して設けられたものです。
現金・預貯金・不動産・株式など、財産の種類を問わず適用できる点も特徴のひとつです。
【参考】法定相続分について
配偶者の法定相続分は以下の表のとおりです。
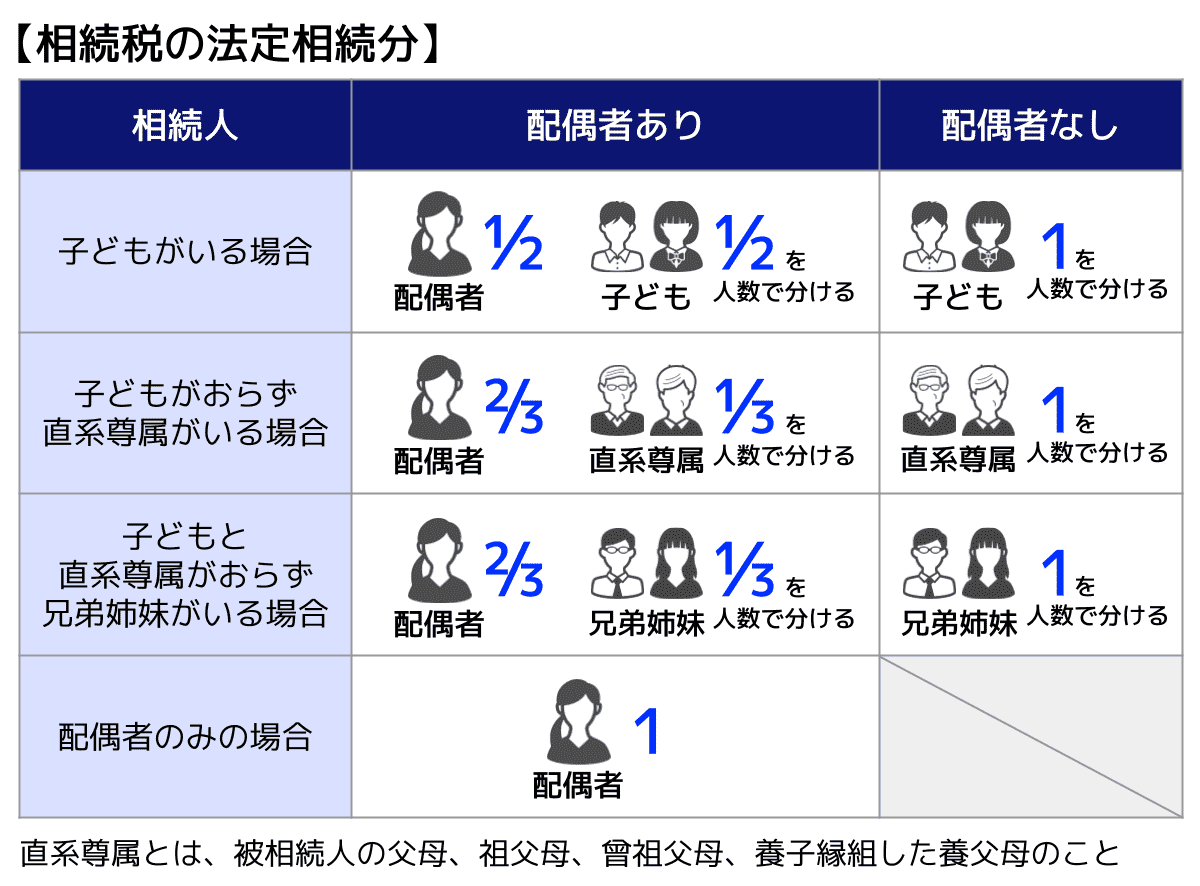
法定相続分とは、複数の相続人がいる場合に民法で定められた、各人の相続割合のことです。
必ずしも法定相続分どおりに遺産を分けなければならないわけではなく、相続人全員の合意があれば、遺産分割協議で自由に割合を決めることができます。
ただし、配偶者控除をはじめ、相続税のさまざまな控除の基準や計算式には、この法定相続分が広く用いられています。
相続税の配偶者控除と基礎控除は併用できる
相続税の基礎控除とは、相続や遺贈などで財産を取得した人全員の課税価格の合計額から差し引く非課税枠です。一方、配偶者控除は、配偶者が負担する相続税額から直接差し引く仕組みで、軽減されるのは配偶者の税額のみです。
相続税の基礎控除額は、「3,000万円+(600万円×法定相続人の数)」で計算します。
相続税では、相続や遺贈によって取得した財産などから、債務、葬式費用、非課税財産などを差し引き、加算対象となる贈与財産などを加えて算定した「正味の遺産額等」を「基礎控除額」と比較します。
正味の遺産額等が基礎控除額以下であれば、配偶者控除を適用しなくても相続税はかからず、原則として相続税申告も必要ありません。
正味の遺産額等が基礎控除額を超える場合は、配偶者控除を含む税額控除を適用して各人の納付税額を計算します。
関連記事
相続税の配偶者控除と配偶者特別控除の違い
相続税の配偶者控除は前述したように、被相続人の配偶者が財産を相続する際、最低でも1億6,000万円の財産の相続まで相続税がかからなくなる制度です。
一方、「配偶者特別控除」は、相続税ではなく所得税に関する制度です。納税者と配偶者の所得などが一定の要件を満たす場合に、納税者の所得金額から一定額を控除するもので、相続税の計算とは直接関係ありません。
所得税の配偶者特別控除に関しては、国税庁「配偶者特別控除」をお読みください。
相続税の配偶者控除はいくら軽減される?
相続税の配偶者控除(配偶者の税額軽減)でいくら軽減されるかは、配偶者が実際に取得した財産の額によって変わります。
この章ではまず計算式を確認し、そのうえで配偶者の取得額別に4つのケースの計算例を紹介します。相続税が0円になるケースと、配偶者控除を適用しても相続税がかかるケースの違いも確認しましょう。
相続税の配偶者控除の計算式
相続税の配偶者控除は、「1億6,000万円か、配偶者の法定相続分」の財産の相続まで、相続税がかからないと解説しました。
それを計算式にまとめると、以下のようになります。
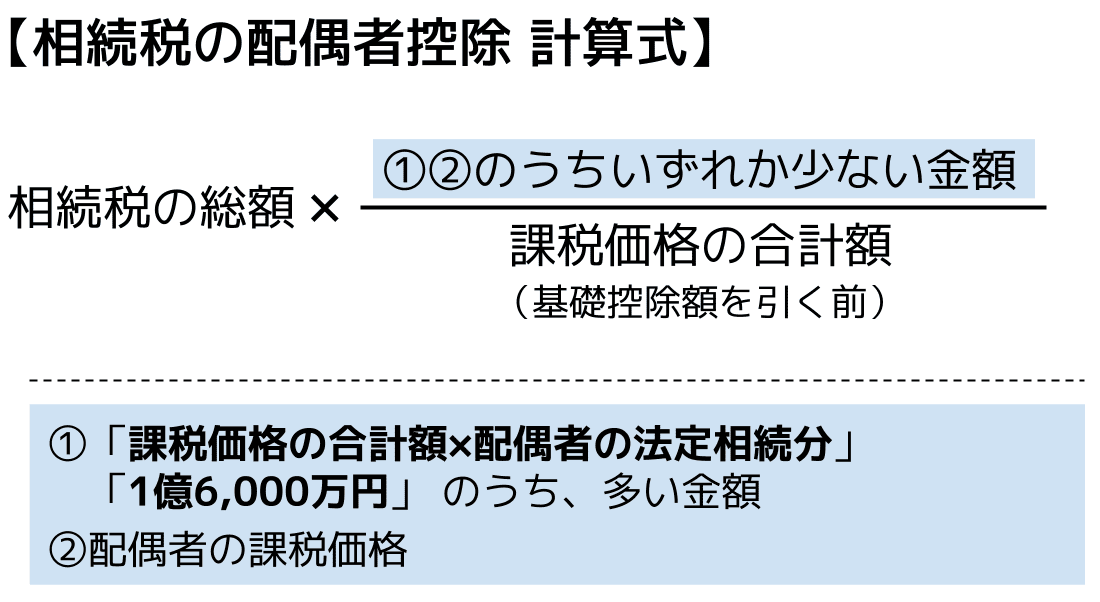
相続税の総額の計算は『相続税計算機』をご利用ください。相続人の組み合わせによる相続税の計算は、以下の計算シートが便利です。
ここからは、具体例に計算式を当てはめながら、配偶者控除による軽減額と、配偶者が実際に納付する相続税額を確認します。
ケース①配偶者の取得額が1億6,000万円以下(配偶者と子ども2人)
相続人が配偶者と子ども2人の場合を例に、配偶者控除による軽減額と、妻が納付する相続税額を計算します。
【具体例】
- 夫が亡くなり、相続人は妻と子ども2人の合計3人
- 配偶者の遺産取得割合は、60%
- 課税価格等は以下のとおり
課税価格の合計額(基礎控除前の額)=2億円
配偶者の課税価格=1億2,000万円
相続税の総額=2,700万円
配偶者の相続税額=1,620万円
※課税価格の計算などには『相続税計算機』もお使いください。
【STEP1】配偶者の法定相続分を求める
配偶者控除の控除額を求めるためには、控除額を計算する計算式を完成させなければなりません。
まずは以下の計算式で、①を「課税価格の合計額×配偶者の法定相続分」と「1億6,000万円」のどちらにするか考えます。
相続人の組み合わせが配偶者と子どもの場合、配偶者の法定相続分は遺産全体の1/2です。
2億円(課税価格の合計額)×1/2(法定相続分)=1億円
「課税価格の合計額×配偶者の法定相続分」が1億円とわかり、1億6,000万円と比べると、1億6,000万円の方が多いため、①には1億6,000万円を当てはめます。
【STEP2】計算式を完成させる
【STEP1】で①の数字が決まりました。ここでは②の「配偶者の課税価格」の数字と比べて、「①②のいずれか少ない金額」にどの数字を入れるのか考えていきます。
②の「配偶者の課税価格」は、はじめに示した条件から1億2,000万円とわかります。
2億円(課税価格の合計額)×60%(配偶者の遺産取得割合)=1億2,000万円
①の1億6,000万円と、②の1億2,000万円(配偶者の課税価格)のうち少ない金額は、1億2,000万円です。そのため、「①②のいずれか少ない金額」には1億2,000万円を当てはめます。
【STEP3】配偶者の相続税の軽減額を求める
【STEP2】で「①②のいずれか少ない金額」が1億2,000万円だとわかったため、以下のような計算式が完成しました。
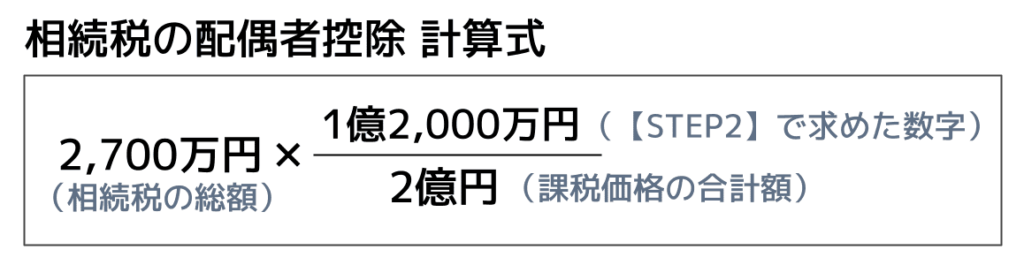
この計算式を計算すると、1,620万円となります。この1,620万円が相続税の配偶者控除で控除される金額です。
【STEP4】配偶者の納付税額を求める
最後に妻が納めるべき相続税額から、【STEP3】で求めた控除額をひきましょう。
1,620万円(配偶者の相続税額)-1,620万円(軽減額)=0円(配偶者の納付税額)
今回のケースだと、相続税の配偶者控除を適用することで、妻が納めるべき相続税は0円になりました。
ケース②配偶者の取得額が1億6,000万円超だが法定相続分以下
配偶者の取得する財産が1億6,000万円を超えるものの、法定相続分の割合で遺産を分割したケースです。
| 相続人 | 配偶者、長男、長女 |
| 課税価格の合計額 | 4億4,800万円 |
| 基礎控除額 | 4,800万円 |
| 課税遺産総額 | 4億円 |
| 法定相続分 | 配偶者2分の1 長男4分の1 長女4分の1 |
| 実際の相続分 | 配偶者2分の1 長男4分の1 長女4分の1 |
| 相続税の総額 | 1億900万円 |
| 各人の相続税額 | 配偶者:5,450万円 長男:2,725万円 長女:2,725万円 |
配偶者の取得額は4億4,800万円×1/2=2億2,400万円で、1億6,000万円を超えています。ただし、法定相続分の割合で分割しているため、配偶者控除を適用することで、配偶者の相続税は0円になります。計算は以下のとおりです。
- ①課税価格の合計額×配偶者の法定相続分=2億2,400万円。1億6,000万円より多いため、①は2億2,400万円
- ②配偶者の課税価格=2億2,400万円
- ①と②は同額のため、「①②のいずれか少ない金額」は2億2,400万円
- 相続税の総額1億900万円×(2億2,400万円÷4億4,800万円)=5,450万円(控除額)
- 5,450万円(配偶者の相続税額)-5,450万円(控除額)=0円
ケース③配偶者の取得額が1億6,000万円も法定相続分も超えている
配偶者の取得する財産が1億6,000万円を超えており、かつ、法定相続分も超えているケースです。
| 相続人 | 配偶者、長男、長女 |
| 課税価格の合計額 | 4億4,800万円 |
| 基礎控除額 | 4,800万円 |
| 課税遺産総額 | 4億円 |
| 法定相続分 | 配偶者2分の1 長男4分の1 長女4分の1 |
| 実際の相続分 | 配偶者5分の4 長男10分の1 長女10分の1 |
| 相続税の総額 | 1億900万円 |
| 各人の相続税額 | 配偶者:8,720万円 長男:1,090万円 長女:1,090万円 |
配偶者の取得額は4億4,800万円×4/5=3億5,840万円で、1億6,000万円も法定相続分(2億2,400万円)も超えています。そのため、配偶者控除を適用しても、配偶者に相続税がかかります。計算は以下のとおりです。
- ①課税価格の合計額×配偶者の法定相続分=2億2,400万円。1億6,000万円より多いため、①は2億2,400万円
- ②配偶者の課税価格=3億5,840万円
- ①<②のため、「①②のいずれか少ない金額」は①の2億2,400万円
- 相続税の総額1億900万円×(2億2,400万円÷4億4,800万円)=5,450万円(控除額)
- 8,720万円(配偶者の相続税額)-5,450万円(控除額)=3,270万円
相続税の計算方法は、関連記事『相続税の計算方法をわかりやすく解説!概算の早見表や節税できる制度も』で詳しく解説しています。
ケース④配偶者のみが相続人
相続人が配偶者のみの場合、配偶者の法定相続分は遺産の全額です。そのため、相続税申告書を提出して配偶者控除を適用すれば、配偶者の相続税は原則0円になります。
関連記事
子なし夫婦の相続人は誰?親なし・兄弟ありの割合や配偶者に財産を残す方法
相続税の配偶者控除の適用要件
相続税の配偶者控除(配偶者の税額軽減)の適用要件は、以下のとおりです。
- 婚姻の届出をした配偶者であること
- 原則として、配偶者が取得する財産が分割されていること
- 税額軽減額などを記載した相続税申告書を提出すること
婚姻の届出をした配偶者であること
相続税の配偶者控除を適用できるのは、被相続人と正式な婚姻の届出をしている配偶者に限られます。
したがって、内縁の配偶者には、配偶者控除は適用されません。
なお、特に婚姻期間の指定はないため、婚姻期間が30年でも1週間でも、相続税の配偶者控除を適用できます。
関連記事
原則として、配偶者が取得する財産が分割されていること
相続税の配偶者控除は、配偶者が遺産分割や遺贈によって実際に取得した財産をもとに計算します。そのため、申告期限までに分割されていない財産は、原則として申告時点では配偶者控除の対象になりません。
申告期限までに遺産分割が終わらない場合の対応は、申告期限から3年以内に分割できるかどうかで異なります。
申告期限後3年以内に遺産分割できる場合
相続税の申告期限は、相続の開始があったことを知った日(通常は被相続人の死亡日)の翌日から10か月です。
遺産が未分割のまま申告期限を迎えた場合は、各相続人などが民法に規定する相続分(包括遺贈がある場合はその割合)に従って財産を取得したものとして相続税を計算し、申告します。この時点では配偶者控除を適用できないため、配偶者も、いったんは配偶者控除を適用しない場合の相続税を納める必要があります。
ただし、「申告期限後3年以内の分割見込書」を添付して申告しておけば、申告期限から3年以内に遺産分割が成立したときに、配偶者控除を適用して、納めすぎた相続税の還付を受けられます。手順は以下のとおりです。
- 申告期限内に、未分割のまま相続税申告を行う。このとき、「申告期限後3年以内の分割見込書」を添付する
- 遺産分割が成立したら、成立した日の翌日から4か月以内に更正の請求を行う
- 更正の請求が認められると、配偶者控除を適用しない場合の税額と、適用した場合の税額との差額が還付される
※更正の請求について詳しくは、関連記事『相続税の更正の請求とは?期限や手続き、書類の書き方まで解説』をお読みください。
ただし、未分割申告は通常の相続税申告とは方法が異なり手間がかかるため、期限内に遺産分割を終わらせることをおすすめします。
遺産が未分割の状態で相続税申告を行う方は、関連記事『相続税は遺産未分割でも申告が必要|デメリットと申告書の書き方』もあわせてお読みください。
申告期限から3年以内に遺産分割できない場合
相続に関する訴訟や調停などのやむを得ない事情により、申告期限から3年以内に遺産分割ができない場合もあります。
この場合は、原則として申告期限後3年を経過する日の翌日から2か月以内に税務署長へ承認申請書を提出し、承認を受ける必要があります。
承認後、その事情がなくなり、遺産分割ができることとなった日の翌日から4か月以内に分割した場合は、配偶者控除を適用できることがあります。適用を受けるには、遺産分割が行われた日の翌日から4か月以内に更正の請求を行います。
【注意】遺産分割協議中に配偶者が死亡した場合
被相続人の遺産分割が終わる前に配偶者が死亡した場合でも、一定の要件を満たせば、配偶者控除を適用できることがあります。
第一次相続の配偶者以外の共同相続人や、遺言によって遺産の全部または一定割合を受け取る包括受遺者と、亡くなった配偶者の相続人や包括受遺者が遺産分割を行います。
その結果、配偶者が取得した財産として確定させたものは、配偶者が遺産分割によって取得した財産として扱うことができます。
税額軽減額などを記載した相続税申告書を提出すること
配偶者控除を適用するためには、原則として、被相続人の死亡時における住所地を所轄する税務署に、税額軽減額などを記載した相続税申告書を提出する必要があります。
配偶者の相続税が0円になる場合でも、申告書の提出は必須です。
「相続税が0円なら申告も不要」と思われがちですが、配偶者控除は申告書を提出して適用を受ける制度です。申告期限を過ぎた場合でも配偶者控除を適用できることはありますが、納付すべき税額が生じる場合には、延滞税や加算税が課される可能性があります。
なお、「配偶者控除を適用した結果として税額が0円になる場合」と「そもそも基礎控除の範囲内で相続税が発生しない場合」は別物です。後者は申告不要ですが、前者は申告が適用の要件となっています。
相続税の配偶者控除は申告をして初めて控除の効力が生じる点に注意が必要です。
【注意】隠蔽・仮装に係る財産は税額軽減の対象外になる
税務調査で、財産の隠蔽・仮装が判明した場合は、修正申告が必要になることがあります。
隠蔽・仮装に係る財産や金額は、配偶者の税額軽減の計算対象から除かれます。ただし、適正に申告された他の財産についてまで、配偶者の税額軽減が一律に適用されなくなるわけではありません。
また、隠蔽・仮装の事実や行為者などに応じて、重加算税が課される可能性があります。相続財産は漏れなく確認し、正確に申告しましょう。
相続税の配偶者控除を適用する手順
遺産分割が終わり、相続する財産が決まったら、以下のステップで相続税申告を行いましょう。
- 相続税申告書を作成する
- 必要書類を用意する
- 所定の税務署に相続税申告を行う
手順①相続税申告書(第5表など)を作成する
まずは相続税申告書を作成します。
相続税申告書は第1表から第15表まであり、相続する財産や適用する制度によって記入するものが変わります。
相続税の配偶者控除を適用する場合は、第5表「配偶者の税額軽減額の計算書」の作成が必要です。
相続税申告書の書き方について詳しくは、関連記事『相続税申告書の書き方【記載例付き】書く順番や用紙の入手方法も解説』をお読みください。
手順②必要書類を用意する
相続税の配偶者控除を適用するために必要な書類は、以下の通りです。
【配偶者控除の必要書類】
- 被相続人のすべての相続人がわかる戸籍の謄本(コピーも可)
取得先は市区町村役場。相続開始日から10日を経過した日以後に作成されたもの。 - 図形式の「法定相続情報一覧図の写し」(コピーも可)
取得先は法務局。子の続柄が実子または養子のいずれであるか分かるように記載されたもの。被相続人に養子がいる場合は、その養子の戸籍謄本または抄本も必要。
※1と2はどちらかで良い - 遺言書の写しまたは遺産分割協議書の写し
- 遺産分割協議書に押印した相続人全員の印鑑証明書(遺産分割協議書の写しを添付する場合)
取得先は市区町村役場。
※申告期限内に分割できない場合は、国税庁のサイトから「申告期限後3年以内の分割見込書」をダウンロードして提出する。
手順③所定の税務署に相続税申告を行う
相続税の配偶者控除を適用するために必要な書類がそろったら、税務署に提出します。
提出先の税務署は、原則として「被相続人の死亡時における住所地を所轄する税務署」です。
被相続人が入院中や老人ホームへ入居中に亡くなった場合など、相続税申告書を提出する税務署に迷った場合は、関連記事『相続税申告書の提出先はどこ?管轄税務署の調べ方から提出方法・綴じ方まで解説』をお読みください。
相続税申告書は、直接所定の税務署の窓口に持参するほか、郵送で提出することも可能です。
税務署の窓口は、平日の日中しか開いていないため、予定が合わない方は郵送による提出をおすすめします。郵送で提出する場合は、消印が申告期限内であれば、期限に遅れたことにはなりません。
ただし、消印が翌日になることもあるため、申告期限ぎりぎりに提出する場合には注意してください。
なお、相続税の申告期限は、相続の開始があったことを知った日(通常は被相続人の死亡日)の翌日から10か月以内です。申告期限の最終日が土日・祝日・年末年始(12月29日~1月3日)に当たる場合は、次の平日が申告期限となります。
関連記事
相続税申告のやり方・申告方法を解説|手続きの流れや期限を網羅
【疑問】申告期限後でも配偶者控除は適用できる?
申告期限後でも、配偶者控除を適用できる場合があります。
ただし、子など納付すべき税額がある相続人には、無申告加算税や延滞税が課される可能性があります。
一度申告した後に税額を増やす「修正申告」を行う場合は、単なる計算ミスや評価誤りなどによる修正であれば、追加で配偶者控除を適用できます。一方、意図的に隠蔽・仮装していた財産については適用できません。
なお、遺産分割が終わらずに申告期限を迎えた場合の手続きは、前述の「申告期限後3年以内に遺産分割できる場合」をご確認ください。
相続税の配偶者控除は二次相続に注意が必要
相続税の配偶者控除(配偶者の税額軽減)は一次相続の税負担を大きく減らせる一方で、将来の二次相続では子どもなどの税負担が増えることがあります。
ここでは、二次相続で税負担が増える理由と具体例、対策を解説します。
二次相続で子どもに大きな相続税の負担が生じるおそれ
両親のどちらかが先に亡くなったときの相続を一次相続、その後残された方が亡くなったときの相続を二次相続といいます。
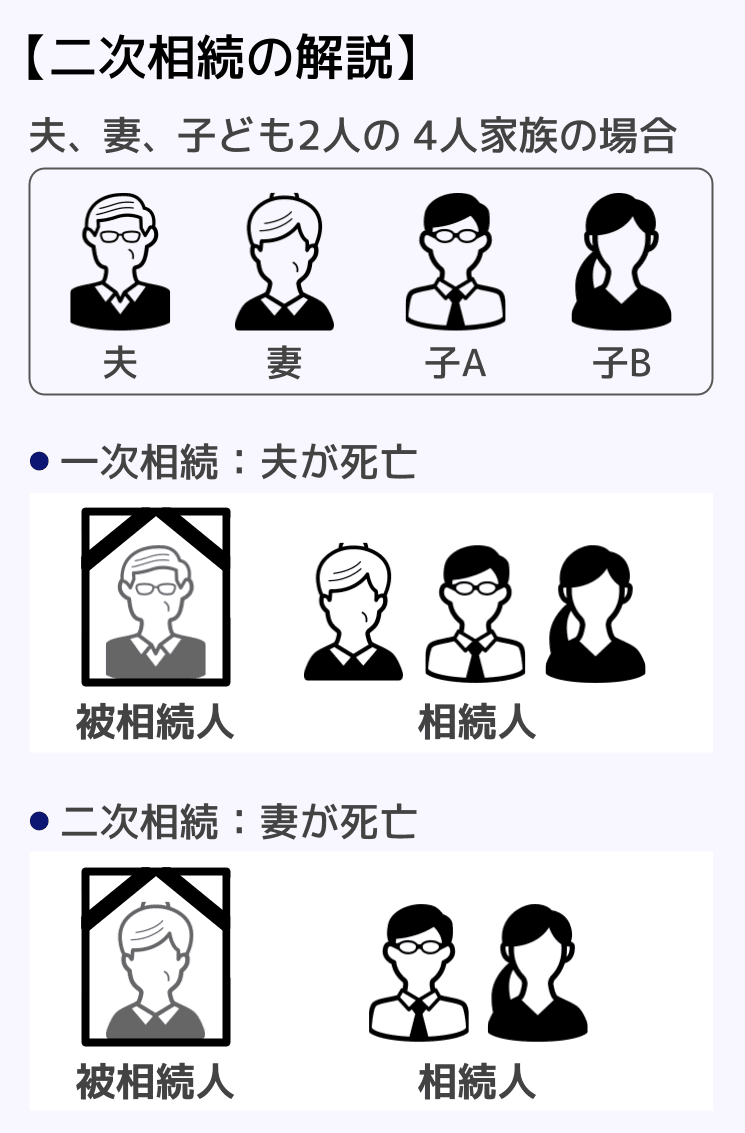
配偶者控除を適用すれば、配偶者が取得した財産が1億6,000万円以下、または法定相続分相当額以下なら、配偶者に相続税はかかりません。そのため、配偶者が多めに財産を相続すれば相続税対策になると考える方もいます。
しかし、一次相続で配偶者控除を最大限に活用すると、配偶者の相続税負担は大きく軽減されますが、将来の二次相続で、子どもなどの相続人の税負担が増大する可能性があります。
二次相続では、次のような理由から相続税が高くなりやすい傾向があります。
- 子どもなど配偶者以外が相続人となるため、一次相続で配偶者控除により相続税がかからなかった財産にも相続税がかかる
- 一次相続で配偶者が取得した財産に加え、配偶者自身がもともと所有していた財産も相続の対象となるため、相続財産が多くなりやすい
- 相続税は超過累進課税方式を採用しているため、課税対象となる財産が増えるほど税率も高くなる
- 一次相続より法定相続人が1人減るため、基礎控除額(3,000万円+600万円×法定相続人の数)が600万円少なくなる
そのため、一次相続で配偶者の税額を抑えられても、二次相続の課税対象となる財産が増え、適用できる控除制度が少なくなることで、家族全体でみた相続税負担が重くなることがあります。
相続税の問題を考える際は、二次相続も見据えた相続プランを立てることが非常に重要です。一次相続における節税だけを考えても、相続税対策としては不十分なのです。
二次相続の具体例
例えば、相続財産が1億5,000万円で、相続人が配偶者と子の2人の場合、相続の方法次第で相続税の金額に以下のような違いが生じます。
一次相続で配偶者がすべての遺産を相続した場合
| 配偶者の相続税 | 子の相続税 | |
|---|---|---|
| 一次相続 | 0円 | 0円 |
| 二次相続 | なし | 2,860万円 |
| 合計 | 0円 | 2,860万円 |
一次相続で配偶者と子で2分の1ずつ相続した場合
| 配偶者の相続税 | 子の相続税 | |
|---|---|---|
| 一次相続 | 0円 | 920万円 |
| 二次相続 | なし | 580万円 |
| 合計 | 0円 | 1,500万円 |
※上記はあくまで一例です。実際の税負担は、財産の内容や評価額、相続人の構成、各種特例の適用状況などにより大きく異なります。
配偶者控除により相続税を0円にできることから、一次相続で配偶者に多くの財産を渡していると、二次相続における子の相続税の負担が増大する可能性があります。
相続税の二次相続について詳しくは、関連記事『二次相続の相続税はいくら上がる?計算例と対策を解説』をお読みください。
一次相続で配偶者の相続税を0円にすると二次相続で使えなくなる控除について詳しくは、関連記事『相次相続控除とは?要件と控除額の計算方法|10年以内に2回相続が発生した場合』をご覧ください。
二次相続の対策となる権利や控除制度
二次相続の税負担を抑えるには、一次相続で配偶者に財産が集中しすぎないよう、遺産の分け方を工夫することが重要です。その方法のひとつが、配偶者居住権の活用です。
配偶者居住権とは、夫婦の一方が亡くなった場合に、残された配偶者が、被相続人が所有していた建物に、亡くなるまで、または一定期間、無償で住み続けられる権利です。
この制度を利用すると、自宅の権利を「所有権」と「配偶者居住権」に分けて相続できます。たとえば、子が自宅の所有権を相続し、配偶者が配偶者居住権を取得すれば、配偶者は引き続き自宅に住み続けることが可能です。また、自宅を所有権のまま相続する場合と比べて、配偶者は住まいを確保しながら、現預金などほかの財産も取得しやすくなります。
その結果、一次相続で配偶者に財産が集中するのを抑えられ、二次相続の税負担を軽減できる可能性があります。
配偶者居住権の評価方法などについて詳しくは、関連記事『配偶者居住権の相続税評価額は?計算方法や評価明細書の書き方、節税効果』をお読みください。
このほか、小規模宅地等の特例や相次相続控除など、以下のような控除制度を組み合わせることで、二次相続の税負担を抑えられる場合があります。
- 小規模宅地等の特例
相続や遺贈で土地を取得した場合、一定の要件を満たせば、その土地の評価額を減額できる特例 - 未成年者控除
相続人が18歳未満の場合、その相続人の相続税額を控除 - 障害者控除
相続人が85歳未満の障害者である場合、その相続人の相続税額を控除 - 外国税額控除
国外財産について外国で相続税に相当する税金が課されている場合に、一定の金額を日本の相続税額から控除できる制度 - 相次相続控除
一次相続から10年以内に二次相続が発生した場合、二次相続で亡くなった人が一次相続で課された相続税の一部を、二次相続の税額から控除できる制度
どの制度を利用すべきかについては、専門家である税理士に相談することをおすすめします。
相続税の配偶者控除についてよくある質問
相続税の配偶者控除(配偶者の税額軽減)について、よくある質問をまとめました。
Q. 妻が相続するときの配偶者控除額はいくら?
妻が相続した課税対象の財産が1億6,000万円以下、または法定相続分相当額以下なら、配偶者控除により妻の相続税は原則0円です。
いずれも超える場合は、配偶者控除だけでは妻の相続税額を全額軽減できないことがあります。
Q. 相続税が0円になっても配偶者控除の申告は必要?
配偶者控除を適用して相続税が0円になる場合でも、相続税申告書の提出が必要です。
申告期限を過ぎても適用できる場合はありますが、納付税額が生じると延滞税や加算税が課される可能性があるため、期限内に申告しましょう。
Q. 申告期限までに遺産分割が終わらなかった場合、配偶者控除は使える?
申告期限までに遺産分割が終わらない場合は、通常、「申告期限後3年以内の分割見込書」を添付して申告します。
3年以内に分割したときは、分割成立日の翌日から4か月以内に更正の請求を行うことで適用できます。
Q. 内縁の妻でも、配偶者控除を使える?
使えません。税務上、配偶者控除の対象となる「配偶者」は婚姻届を提出した法律上の配偶者に限られ、内縁関係は対象外です。
婚姻期間の長さは問われないため、婚姻届を提出していれば婚姻直後の相続でも適用できます。
Q. 相続税の配偶者控除を使うと二次相続で税負担は増える?
一次相続で配偶者が多くの財産を取得すると、二次相続では配偶者控除が使えず、一次相続より法定相続人が少なくなって基礎控除額も小さくなることが多いため、子どもの税負担が増えることがあります。
まとめ|配偶者の税額軽減に関するご相談は税理士へ
相続税の配偶者控除(配偶者の税額軽減)とは、配偶者が取得した正味の遺産額のうち、1億6,000万円または法定相続分相当額のいずれか多い金額まで、配偶者に相続税がかからない制度です。
配偶者控除を適用した結果、納税額が0円になる場合でも、相続税申告書の提出が必要です。
配偶者の税負担を大きく軽減できる一方、配偶者が多くの財産を取得すると、将来の二次相続で相続税が増える可能性があります。一次相続だけでなく、二次相続まで見据えて遺産の分け方を検討しましょう。
配偶者控除の適用や遺産分割に不安がある方は、相続税に詳しい税理士へご相談ください。
適切な相続税申告を支援するとともに、二次相続も踏まえ、家族全体の税負担に配慮した遺産分割の検討を支援します。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士