

相続税申告書の提出先はどこ?管轄税務署の調べ方から提出方法・綴じ方まで解説
相続税申告書の提出先は、原則として被相続人(亡くなった方)が死亡した時点の住所地を管轄する税務署です。
相続人の住所地や、相続した不動産の所在地を管轄する税務署ではないため注意しましょう。
ただし、老人ホームへの入居中や単身赴任中に亡くなった場合などは、「生活の本拠」がどこにあったかによって申告先の判断に迷うことがあります。
この記事では、相続税申告書の提出先(申告場所)や管轄税務署の調べ方を、ケース別にわかりやすく解説します。
窓口・郵送・e-Taxによる提出方法や必要書類、添付書類の綴じ方についても紹介しますので、相続税申告の準備にお役立てください。
目次
相続税申告書の提出先(納税地)の税務署は?
相続税申告書は、どの税務署に提出してもよいわけではありません。
ここでは、相続税申告における「納税地」と、管轄税務署の調べ方を解説します。
提出先(納税地)は「被相続人の住所地を管轄する税務署」
相続税申告書の提出先は、被相続人の住所地(納税地)を管轄する税務署です(相続税法附則第3項、相続税法基本通達27-3)。
ここでいう「住所」とは、原則として被相続人が死亡した時点における生活の本拠を指します。住民票上の住所だけでなく、実際の生活状況などから判断されます。
ポイント
- 相続税申告書の提出先
- 被相続人の住所地を管轄する税務署
※実際の生活状況などから判断した生活の本拠
- 被相続人の住所地を管轄する税務署
- 【注意】相続税申告書の提出先ではない
- 相続人の住所地を管轄する税務署
- 相続財産の所在地を管轄する税務署
たとえば大阪に住む父が亡くなり、東京に住む息子が相続人となる場合、相続税の申告書は大阪府内にある父の住所地を管轄する税務署に提出します。
相続税を納める人(相続人)の住所地を管轄する税務署ではない点に注意しましょう。
管轄税務署の調べ方(提出先の確認方法)
被相続人の住所地がわかれば、その住所を管轄する税務署は国税庁のホームページで確認できます。
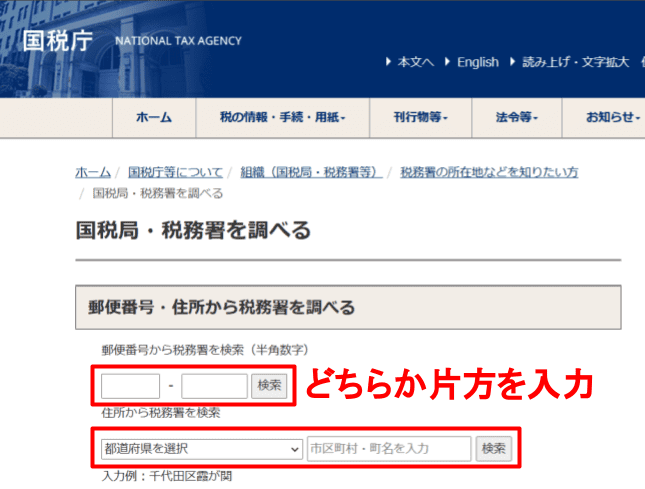
国税庁の「税務署の所在地・案内」を開き、次の手順で調べましょう。
①国税庁のホームページを開くと、以下のような画面が出てきますので、郵便番号か住所を入力して、検索ボタンを押しましょう。
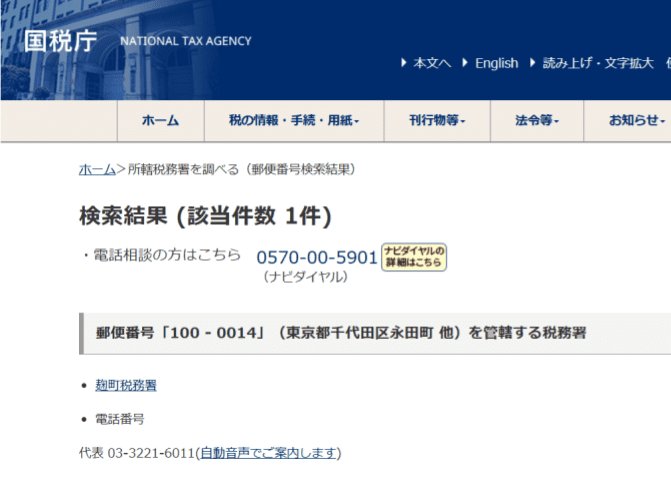
②表示された税務署名が、相続税申告書の提出先です。
郵便番号がわからない場合でも、都道府県や市区町村から検索することも可能です。
相続税申告する税務署に迷うケースと正しい申告場所
被相続人の死亡場所や生前の生活状況によっては、「どこの税務署に相続税申告すればよいのか」迷うことがあります。
ここでは、よくあるケースごとに、相続税の納税地および正しい申告先(管轄税務署)の考え方を解説します。
(1)入院していた病院で亡くなった場合
被相続人が病院に入院中に亡くなった場合、原則として入院前に生活の本拠としていた住所地を管轄する税務署が申告先となります。
いずれ退院して生活の本拠(自宅など)に戻ることが前提ですので、病院が生活の本拠(=納税地)という扱いにはなりません。
(2)老人ホームで亡くなった場合
被相続人が老人ホームに入居していた場合、申告先は生活の本拠がどこにあるかで判断します。
介護型施設に終身利用契約で入居し、実際に日常生活を送っていた場合は、老人ホームが生活の本拠(=納税地)となるため、老人ホームの所在地を管轄する税務署に申告することが多いでしょう。
住民票を自宅に残していても、実態として生活の本拠が老人ホームにある場合は、老人ホーム所在地の税務署が申告先です。
ただし、生活の本拠にあたるかどうかは、入居期間・自宅の処分状況・本人の意思など複数の事情を総合的に考慮して個別に判断されます。
また、一時的な入所で生活の本拠が自宅にある場合は、自宅所在地の税務署が申告先となります。
(3)住民票がある住所とは別の場所で亡くなった場合
別荘や子どもの家に住んでいたときに亡くなった場合は、実際に住んでいた場所の所在地を管轄している税務署に、相続税申告を行います。
たとえば、別荘に住んでいるときに亡くなった場合には、その別荘がある場所を管轄している税務署が正しい申告先になります。
ただし、以下の場合は、従来の自宅が生活の本拠と判断される可能性が高いでしょう。
- 年に数日しか利用しない別荘に訪れたタイミングで亡くなった
- 別荘に住み始めてすぐに亡くなった
どの税務署に申告するか自分では判断がつかない場合、税務署に無料相談することも可能です。
税務署への相談方法は、電話と対面の2つがあります。
なお、税務署での対面相談は原則として事前予約制となっているので、事前に連絡を行ってください。
詳しくは関連記事『税務署に相続税申告の無料相談が可能|相談できることや相談方法を解説』をお読みください。
(4)国内の単身赴任先で亡くなった場合
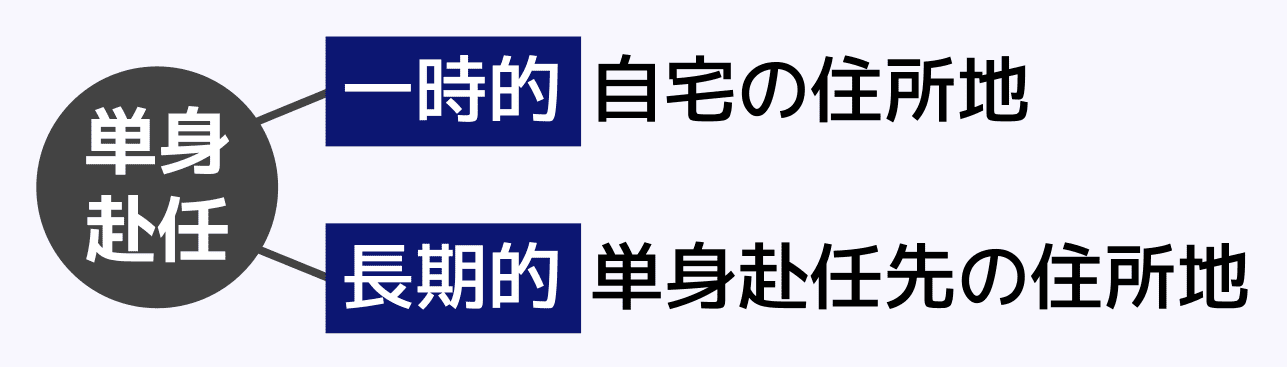
国内の単身赴任先で亡くなった場合は、単身赴任の状況によって相続税申告すべき税務署が異なります。
一時的な単身赴任で、生活の基盤は自宅にあると認められる場合は、自宅の住所地を管轄する税務署が、相続税の申告先です。
対して、単身赴任が長期にわたり、実質的な生活の本拠地が赴任先に移っていると判断される場合は、単身赴任先の住所地を管轄する税務署が、相続税の申告先になります。
ご自身で判断がつかない場合は、税務署に相談しましょう。
(5)海外の単身赴任先で亡くなった場合
海外の単身赴任先で亡くなった場合、被相続人の死亡時の住所が日本国内にあれば、相続税法の規定により被相続人の住所地を管轄する日本の税務署が申告先となります。
単身赴任が一時的なものであり、生活の本拠が日本の自宅にある場合は、単身赴任の期間が長期に及んでいても、被相続人の死亡時の住所(=生活の本拠)は日本国内にあると判断され、その住所地を所轄する税務署が申告・納付先となるのです。
ただし、赴任が長期にわたり家族も帯同しているなど、日本国内に生活の拠点がまったくない(非居住者である)と判断される場合は、相続税法第62条の規定により、日本国内に住所を有する各相続人がそれぞれ自身の住所地を管轄する税務署に相続税申告・納付を行います。
(6)複数の家を転々としていた場合
自宅や子どもの家など、複数の家で生活していた場合は、メインで居住していた家の住所地を管轄する税務署に、相続税申告書を提出します。
相続税法上、生活の本拠が2つあることは認められていないため、どの家で一番生活していたか判断して、申告先の税務署を決めましょう。
生活の本拠であるかどうかは、客観的事実によって判定するものとする。この場合において、同一人について同時に法施行地に2箇所以上の住所はないものとする。
相続税法基本通達 1の3・1の4共-5
(7)海外に住んでいて海外で亡くなった場合
被相続人の住民票がすでに日本にはなく、生活の本拠が海外にあった場合は、相続人の自宅の住所地を管轄している税務署に、相続税申告書を提出します。
この場合は、各相続人がそれぞれの住所地を管轄する税務署へ相続税申告書を提出することとなるでしょう。
たとえば、被相続人がアメリカに住んでいて、相続人がそれぞれ東京都と愛知県に住んでいるとします。
この場合は、相続人がそれぞれの自宅の住所地(東京都・愛知県)を管轄する税務署に相続税申告・納付を行うことになるのです。
なお、相続人も海外に住んでいて日本国内に住所も居所もない場合は、相続税法62条2項の規定により、相続人が自ら納税地を定めたうえで、その所轄税務署に相続税申告・納付を行います。
ただし、この場合は事前に納税管理人を選任し、「納税管理人届出書」を提出しなければなりません。
納税地を自ら定めなかった場合は、国税庁長官が納税地を指定することになります。
実務上は、納税管理人の住所地や、他の相続人が申告する税務署に合わせて納税地を定めるケースが多いようです。
関連記事
相続税申告書の提出方法|窓口・郵送・e-Tax
相続税申告書の提出方法には、主に「税務署窓口への持参」「郵送」「e-Tax(電子申告)」の3つがあります。
被相続人の死亡時の住所が日本国内にある場合、いずれの方法でも提出先は被相続人の住所地(納税地)を管轄する税務署です。
提出方法ごとの特徴や注意点を確認しておきましょう。
税務署窓口で提出する方法
相続税申告書は、管轄税務署の窓口へ直接持参して提出できます。
提出の際は、以下の点に注意しましょう。
- 申告書と添付書類一式をまとめて持参する
- 提出用の申告書を持参し、控えは自分で作成・保管しておく
- 本人確認書類の提示を求められる場合がある
税務署の窓口受付時間は原則として平日のみですが、時間外に提出する場合は、税務署の時間外収受箱へ投函する方法もあります。
郵送で提出する方法
相続税申告書は、郵送でも提出できます。
郵送の場合、提出先となる税務署は被相続人の納税地を管轄する税務署ですが、申告書はその税務署を担当する業務センターへ送付します。
相続税の申告書は「信書」にあたるため、送付方法が限られます。具体的には、以下のような方法で送付しましょう。
- 定形郵便、定形外郵便
- レターパック
- 書留、簡易書留
送付した記録を残したい場合は、書留や簡易書留を利用することがおすすめです。
郵送は申告書の提出日に注意する
郵送で特に重要なのは、提出日の扱いです。
相続税申告は、原則として相続開始(死亡)を知った日の翌日から10か月以内に行う必要があり、郵送の場合は「通信日付印(消印)」の日付が提出日となります。
そのため、期限当日に投函する場合は、消印が期限内になるよう注意が必要です。
申告書を収受した日付や税務署名などを記載したリーフレットの返送を希望する場合は、切手を貼った返信用封筒を同封しましょう。
e-Taxで相続税申告する方法
相続税申告書は、e-Tax(電子申告)による提出も可能です。
e-Taxを利用すれば、税務署へ出向くことなくオンラインで申告書を提出できます。
ただし、利用には事前に利用者識別番号の取得や電子証明書の準備などが必要です。
また、添付書類については、PDF化して添付したり、別途郵送したりしなければならない場合があります。
e-Taxを使った相続税申告の具体的な流れについては、『相続税をe-Taxでネット申告する方法|申告書作成や添付書類を解説』が参考になります。
なお、税理士に依頼している場合は、税理士が代理で電子申告を行うのが一般的です。
【注意】相続税申告書を提出しても収受印はもらえない
令和7年1月以降は、窓口提出・郵送提出のいずれにおいても収受日付印は押されません。
そのため、郵送で提出する際、控えは同封せず提出用の申告書のみを提出しましょう。ただし、提出する申告書のコピー(控え)は必ず手元に作成・保管しておいてください。
なお、希望者には申告書等を収受した日付や税務署名を記載したリーフレットが配布されます。
リーフレットを受け取りたい場合、窓口提出であればその旨を担当者に伝えましょう。郵送提出の場合は、切手を貼った返信用封筒を同封しておきましょう。
提出事実は、e-Taxで提出した場合は受信通知から確認できます。また、相続税申告書については、税務署の申告書等閲覧サービスなどを利用できます。
相続税申告で提出する必要書類
相続税申告書は、国税庁のホームページからダウンロードできます。相続が発生した年のものを使用しましょう。(令和8年用はこちら)
相続税申告書には、第1表や第2表のように必ず使用するものもあれば、適用する特例等に応じて提出が必要なものもあります。
また、相続税申告では、相続税申告書以外の添付書類も提出する必要があります。例を挙げると以下の通りです。
- 被相続人の出生から死亡までの戸籍謄本・除籍謄本
- 遺言書の写し
- 遺産分割協議書の写し
- 相続財産の評価額に関連する書類 など
必要となる添付書類は、相続した財産や利用する特例などによって異なります。
必要に応じて税理士などの専門家にも確認を取りながら、漏れのないように用意しましょう。
相続税申告での必要書類については、関連記事『相続税申告の必要書類チェックリスト|財産の種類別・取得先別に一覧で解説』にて詳しく解説しています。
相続税申告書の添付書類の綴じ方|順番や留め方の注意点
相続税申告では、申告書本体だけでなく、戸籍関係の書類や遺産分割協議書の写しなど、申告内容に応じた添付書類を提出します。
相続税申告書や添付書類を綴じる順番について、法律上の厳密な決まりはありません。ただし、申告書と添付書類を整理しておけば、提出前の確認もしやすくなります。
ここでは、紙で相続税申告する場合の書類の並べ方や、ホチキス・クリップを使った綴じ方について解説します。
相続税申告書や添付書類の順番
相続税申告書は、一般的には申告書本体を先頭にし、その後ろに添付書類をまとめて提出します。
具体的な順番は以下のとおりです。
- 相続税申告書(第1表~各種明細書)
- 遺産分割協議書の写し
- 戸籍謄本等の身分関係書類
- 不動産の評価資料(登記事項証明書、固定資産税評価証明書など)
- 預貯金や有価証券の残高証明書
- マイナンバーカード等の本人確認書類の写し
提出書類の順番に厳密な法定ルールはありませんが、税務署が確認しやすいよう整理して提出することが重要です。
相続税申告書の綴じ方|ホチキスとクリップのどちらがいい?
相続税申告書の提出に際して、製本や特別なファイルは不要です。
一般的には、次のように綴じるケースが多く見られます。
- 申告書本体(第1表~各種明細書)
左上をクリップで一括またはホチキス留め(クリップ推奨) - 添付書類
「身分関係書類」「不動産関係」「預金関係」など、内容ごとに分けてクリップ留めし、必要に応じて簡単な表紙を付ける。
申告書本体(第1表~第15表)は、原則としてクリップ留めで提出することを推奨します。
第1表や第15表はOCR(機械読み取り)様式のため、用紙四隅に印刷された黒い四角形マーク(読み取り用)の上にホチキスを留めると、税務署の機械で正しく読み取れなくなります。
やむを得ずホチキスを使用する場合は、四隅の黒いマークに重ならない位置に留めてください。
添付書類については、財産の種類ごとに分類し表紙を付けてまとめると整理しやすくなります。
相続税申告書の提出に関する疑問点
Q.相続税申告書の提出期限はいつ?
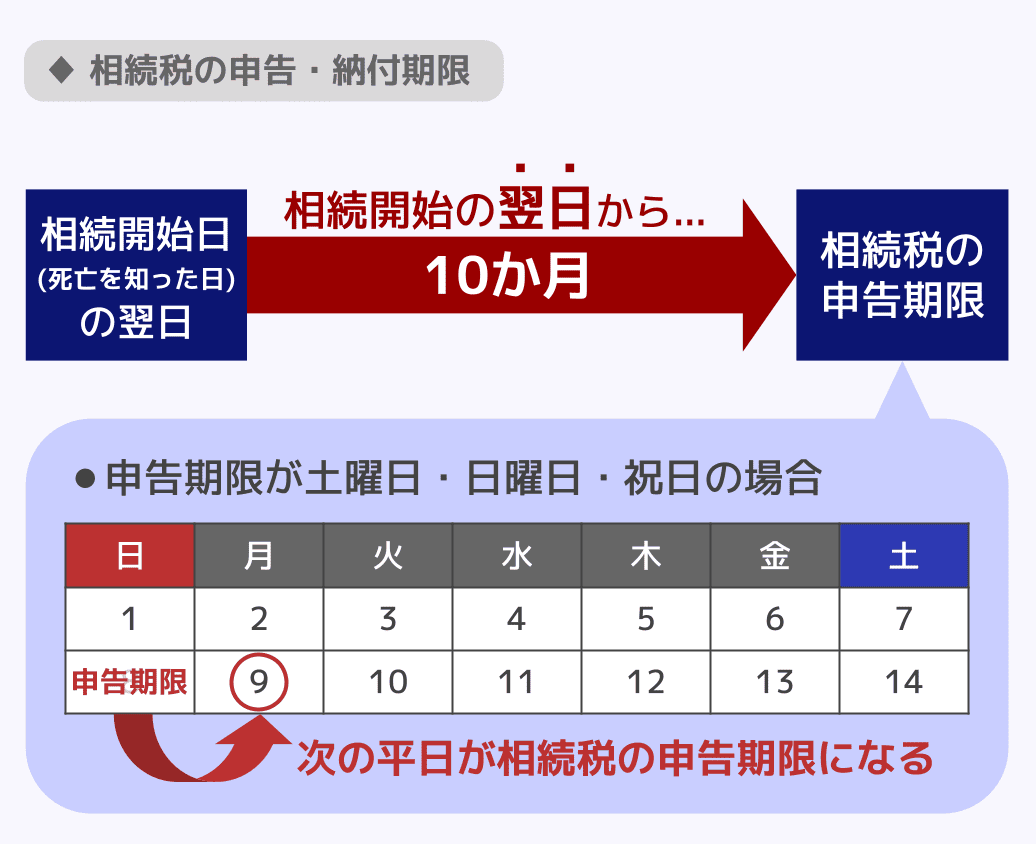
相続税申告は、相続の開始(被相続人の死亡を知った日)の翌日から10か月以内に行わなければなりません。
たとえば、1月10日に死亡を知った場合は、その年の11月10日(死亡を知った日と同じ日付の10か月後)が申告期限となります。
なお、申告期限の日が土曜日・日曜日・祝日にあたる場合は、次の平日が期限となります。
そもそも自分は相続税申告が必要なのか確認したい、相続税申告の流れを知りたいという方は、関連記事『相続税申告のやり方・申告方法を解説|手続きの流れや期限を網羅』をお読みください。
Q.相続税申告書の提出が期限より遅れるとどうなる?
相続税申告が必要なほどの財産を相続したにもかかわらず、期限までに申告・納付しないでいると、以下のペナルティが課される可能性があります。
- 無申告加算税
- 延滞税
無申告加算税は、本来納めるべき税額に一定割合が上乗せされる制度で、納付する税額や期限後申告のタイミングによって税率が異なります。
また、納付が遅れた期間に応じて延滞税も発生するため、結果として本来の相続税額よりも大きな負担となるおそれがあるでしょう。
ただし、期限後であっても自主的に申告した場合や、やむを得ない事情がある場合には、加算税が軽減されることもあります。
相続税の申告が必要かどうか判断に迷う場合や、期限内に申告できるか不安がある場合は、早めに税務署や税理士へ相談することが重要です。
関連記事
Q.相続税申告書の提出先を間違えたらどうなる?
相続税申告書を誤って管轄外の税務署へ提出した場合でも、提出先を間違えただけで直ちに申告が無効になるわけではありません。
管轄外の税務署に提出した申告書は、原則として正しい管轄税務署へ回付されます。
そのため、提出先を間違えたことに気づいた場合は、自己判断で同じ申告書を再提出せず、まず提出した税務署へ連絡し、対応方法を確認するとよいでしょう。
なお、申告期限の直前に提出先の間違いが判明した場合などは手続きに時間がかかる可能性があります。申告期限が迫っている場合は特に、早めに税務署に連絡することが重要です。
申告場所がわかったら|不安がある場合の対処法
相続税申告書を期限内に提出|提出は本人でも可能
相続税申告は、被相続人の納税地を管轄する税務署へ、死亡を知った日の翌日から10か月以内に行います。
提出先と期限を確認したら、早めに準備を進めましょう。
相続税申告の手続きは、相続する財産が現金のみの場合や、税額軽減の特例を利用しない場合はご自身で進めることも可能です。
相続税申告書の提出先や方法に不安があるなら税理士に相談を
相続税申告では、正しい税務署へ期限内に申告書を提出するだけでなく、必要な添付書類をそろえ、財産を適切に評価して正しい税額を申告することが重要です。
特に、被相続人が老人ホームに入居していた場合や、国内外で単身赴任していた場合、複数の場所で生活していた場合などは、どこが「生活の本拠」であったかによって申告先の判断が難しくなることがあります。
また、不動産の評価や特例の適用などを誤り、相続税を本来より少なく申告すると、後から税務署に指摘され、追加の納税が必要になる可能性もあります。
申告先の判断から必要書類の準備、財産評価、申告書の作成まで不安がある場合は、相続税に詳しい税理士へ相談するとよいでしょう。
アトム相続税理士法人では税理士に無料相談することが可能です。
相談予約は24時間いつでも受け付けているので、期限内の相続税申告に不安のある方はいつでもご連絡ください。


 LINEで無料相談
 メールで問い合わせ
関連記事
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士