

相続税申告の税理士費用はいくら?報酬相場と加算報酬を解説
相続税申告の税理士報酬は、一般的に遺産総額の0.5~1%程度が相場とされています。
ただし、土地や非上場株式の評価が必要な場合や、相続人が多い場合などは加算報酬が発生し、費用が高くなることがあります。
この記事では、遺産総額ごとの税理士報酬の相場や目安、内訳、費用が高くなるケース、税理士に依頼するメリット、選び方をわかりやすく解説します。
アトムの税理士費用
22万円~(税込)
※遺産総額5,000万円までの申告を目安とした場合の報酬額。遺産総額に応じて変動。
- 基本報酬・加算報酬まで、料金表をすべて公開
- 書面添付は選択制。不要な方は費用を抑えられます
- 追加費用が発生する場合は、着手前に必ずご説明
相続税申告の税理士費用は依頼する税理士によって、数十万円から100万円以上まで幅があります。アトム相続税理士法人では料金体系を公開したうえで、5,000万円までの申告を22万円(税込)からご案内しています。
ご自身の場合の費用は、無料相談でご確認いただけます。お気軽にお問い合わせください。


 LINEで無料相談
 メールで問い合わせ
目次
遺産総額ごとの税理士報酬の相場一覧
相続税申告の税理士報酬は、遺産総額によって変動します。目安は以下の通りです。
【相続税申告の税理士報酬の相場(基本報酬のみ)】
| 遺産総額 | 基本報酬の目安 |
|---|---|
| ~5,000万円 | 25万円~50万円 |
| ~6,000万円 | 30万円~60万円 |
| ~7,000万円 | 35万円~70万円 |
| ~8,000万円 | 40万円~80万円 |
| ~9,000万円 | 45万円~90万円 |
| ~1億円 | 50万円~100万円 |
| ~2億円 | 100万円~200万円 |
| ~3億円 | 150万円~300万円 |
| ~4億円 | 200万円~400万円 |
| ~5億円 | 250万円~500万円 |
簡単に大まかな税理士報酬を計算できる『税理士報酬シミュレーター』もご用意していますので、ぜひご活用ください。
なお、上記は、多くの税理士事務所で採用されている基本報酬の目安です。実際の料金体系は事務所によって異なります。
場合によっては加算報酬や成功報酬が加わることもあります。
相続税申告を税理士に依頼した場合の費用相場
税理士報酬は「基本報酬+加算報酬」で決まる
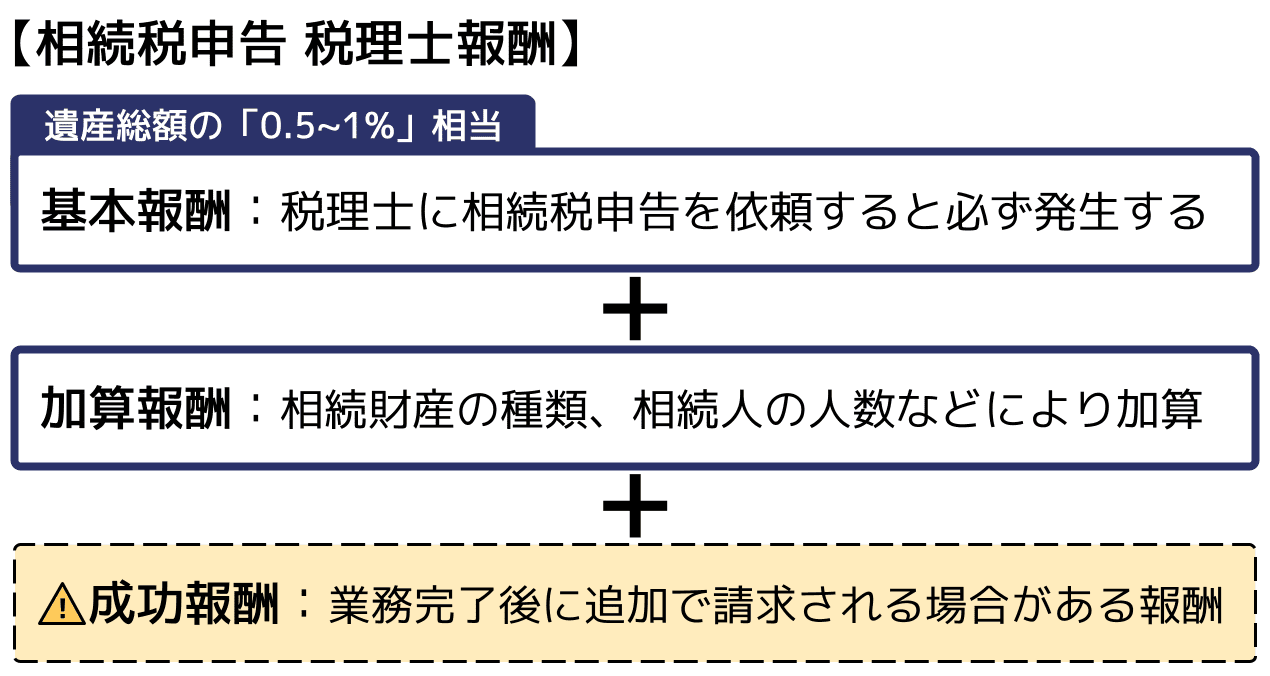
相続税申告を税理士に依頼する場合、報酬は一般的に「基本報酬+加算報酬」という構成で決まります。
税理士報酬の金額は各事務所が自由に設定できるため、計算方法も事務所によって異なり、成功報酬を請求されることもあります。
相続税申告の税理士報酬の目安は遺産総額の0.5~1%程度が一般的
相続税申告を依頼すると必ず発生する基本報酬の一般的な相場は、「遺産総額の0.5~1%程度」といわれています。
ただし、税理士報酬の算定基準となる「遺産総額」の定義は事務所によって異なり、債務控除前の金額を基準とする場合もあれば、債務控除後の金額を基準とする場合もあります。依頼前に、どの段階の金額を基準としているかを確認しておくと安心です。
なお、相続税申告とは、納税する相続税額の計算・申告書の作成・税務署への提出までの一連の手続きを指します。
実際に、「相続財産金額×0.5%×80%」で税理士報酬を計算する合意が認定された裁判例があります。この事例では、相続税申告書に記載された相続財産額約9億4,389万円をもとに、契約上の報酬額が約370万円と算定されました(東京地判令7・7・17)。
このケースでは、依頼者が途中で契約を解除したため、業務の履行割合は7割と判断され、約370万円の7割にあたる259万円が相続税申告業務の報酬として認められました。申告書は完成していたものの、税務代理として行う業務が残っていたためです(民法648条3項2号)。
成功報酬が発生するケースもある
相続税申告を依頼する税理士を選ぶ際に気を付けたいのが、「成功報酬」です。
成功報酬とは、成果に応じて追加で請求される報酬のことです。たとえば、土地の評価額を適正に算定した結果として税額が下がる場合に、「減額分の○%」という形で請求する税理士事務所があります。
成功報酬型は合理的な料金体系として採用される場合もありますが、計算方法が複雑になりやすいため、契約前に内容をしっかり確認することが大切です。
事前説明が不明瞭なまま契約を進めると、依頼者が想定外の負担を負うケースもあります。トラブルを防ぐためにも、契約締結前に以下の3点を書面で確認しておきましょう。
- 成功報酬の有無と計算方法(「減額分の○%」など具体的な算出方法)
- 成功報酬の対象となる業務の範囲(土地評価の見直しのみか、税務交渉全般かなど)
- 成功報酬が発生した場合の試算金額
これらを契約前に書面で取り決めておくことで、申告完了後の想定外の費用負担を防げます。
税理士費用の加算報酬は申告手続きの内容で決まる
加算報酬とは、特定の事情がある場合に基本報酬へ上乗せされる報酬です。どのような場合に発生するか、いくら加算されるかは税理士事務所ごとに異なります。
以下に主なケースと金額の目安をまとめました。
| 加算報酬が発生するケース | 税理士報酬(加算報酬)の目安 |
|---|---|
| 土地を相続する | 1利用区分につき4万~5万円 |
| 非上場株式を相続する | 1社につき10万~15万円 |
| 相続人が複数人いる | 相続人1人追加ごとに基本報酬の10%を加算 |
| 申告期限まで3か月未満 | 報酬総額の20~50% |
| 書面添付制度を利用する | 4万~6万円 |
| 書類取得に手数料がかかる | 取得にかかった手数料分 |
(1)土地を相続する
土地を相続する場合、税理士は現地調査や役所調査を経て、土地の評価額と相続税額を算出します。
相続する土地が複数あったり、それぞれの所在地が離れていたりする場合は、調査にかかる時間・手間・旅費交通費が増えるため、加算報酬が発生する可能性があります。
(2)非上場株式を相続する
非上場株式は、税務上「取引相場のない株式」として扱われます。会社の規模や株主の区分などに応じて評価方法が異なるため、評価額の算定が複雑です。
評価には、会社の規模や所有不動産などの調査が必要になるため、加算報酬が発生することがあります。
一方、上場株式は取引所の価格をもとに評価するため、非上場株式ほど手間がかからず、一般的には加算対象とされないことが多いです。ただし、取扱いは税理士事務所によって異なります。
(3)相続人が複数人いる
相続人の人数が多いほど、収集・作成する書類の数が増え、手続きも煩雑になります。そのため、相続人の人数に応じて加算報酬を設定している税理士事務所が多くあります。
前掲の一覧表では「相続人1人追加ごとに基本報酬の10%を加算」という例を挙げました。基本報酬が50万円で相続人が4人の場合、追加は3人分で、加算報酬は15万円となります。
このように、相続人の人数が増えると加算報酬が発生することがあります。一方で、その報酬を誰がどのように負担するかは別の問題です。
相続人7名が共同で依頼した相続税申告について、裁判所が、相続税の算出業務は一体のものだとして、報酬の支払いを争った相続人らに全額の支払義務があると判断した事例があります(東京地判令3・8・26)。
この事例では、税理士が作成した申告書を使用せず、自ら申告した相続人についても、申告内容に違法または不相当な点はないとして、報酬の支払義務が認められました。
誰がどの範囲で報酬を負担するのかは、依頼前に税理士事務所と相続人全員で確認しておくとよいでしょう。
(4)相続税の申告期限が近い場合
相続税の申告期限は、被相続人が死亡したことを知った日の翌日から10か月以内です。
申告期限まで3か月を切っている場合は、税理士事務所によって加算報酬が発生する可能性が高くなります。
期限まであまりに余裕がないときは、依頼自体を断られることもあるため、ぎりぎりまで待たずに早めに相談することが大切です。
(5)書面添付制度を利用する
書面添付制度とは、税理士が「申告内容の計算根拠や審査内容を記載した書面」を作成し、申告書に添付して提出する制度です(税理士法第33条の2・第35条)。
簡単にいえば、申告書をどのように作成・確認したのかを税理士が書面で明らかにする制度です。
書面添付制度を利用した申告について税務調査を行う場合、税務署は原則として事前通知の前に税理士から意見を聴きます。そこで疑問が解消されれば、自宅などでの実地調査が行われないこともあります。
一方、税理士の責任や作業量も増えるため、加算報酬として請求する税理士事務所もあります。
財務省「令和6事務年度国税庁実績評価書」によると、税理士が関与した相続税の申告書のうち、書面添付があったものの割合は24.6%(令和6年度)で、近年は上昇が続いています。
すべての申告で使われているわけではないため、依頼を検討する際は、書面添付に対応しているか、その場合の加算報酬はいくらかを事前に確認しておくとよいでしょう。
相続税の書面添付制度について詳しく知りたい方は、関連記事『書面添付制度とは?相続税申告のメリット・デメリットを解説』をお読みください。
(6)書類取得に手数料がかかる
財産の評価額の算出や申告書の作成に必要な書類を取得する際に手数料がかかる場合、その金額が請求されます。
加算報酬に含める事務所もあれば、加算報酬とは別に実費として請求する事務所もあるため、事前に確認しておくとよいでしょう。
相続税申告を税理士に依頼するメリット
相続税申告の税理士関与割合は86.5%
相続税申告は自分で行うこともできますが、実際には多くの方が税理士へ依頼しています。
財務省「令和6事務年度国税庁実績評価書」によると、相続税申告書の税理士関与割合は86.5%(令和6年度)でした。令和2年度~令和5年度も86%前後で推移しています。
相続税申告では、財産評価や特例の適用判断によって納税額が大きく変わることがあります。また、申告内容に誤りがあると税務調査や追徴課税につながるおそれもあります。
そのため、特に不動産や非上場株式が含まれる相続では、専門知識を持つ税理士へ依頼するケースが一般的となっています。
土地評価の専門知識によって相続税額が変わることがある
相続税における土地の評価は、単純に面積へ路線価を掛ければ終わりではありません。
土地の形状や利用状況によっては、評価額を減額できる補正率や評価方法が適用できる場合があります。例えば、間口が狭い土地、奥行きが長い土地、がけ地を含む土地などは、一般的な土地より利用価値が低いとして評価額が下がることがあります。
しかし、どの補正率を適用できるかの判断は専門知識が必要であり、見落とされるケースも少なくありません。
そのため、相続税に強い税理士に依頼することで、適切な減額要素を反映でき、結果として相続税額を抑えられる可能性があります。
関連記事
土地の相続税はいくらまで無税?親の土地の計算方法と特例を解説
税額軽減の特例を正確に適用できる
相続税には、税負担を軽減できるさまざまな特例や控除があります。
代表的な制度には、配偶者の税額軽減、小規模宅地等の特例、生命保険金の非課税枠、未成年者控除などがあります。なお、生命保険金の非課税枠は、相続人が受け取った場合に限り適用されます。
これらの制度を適用できるかどうかで、相続税額が数百万円以上変わるケースも少なくありません。
なかでも節税効果が大きいのが「小規模宅地等の特例」です。例えば自宅の土地(特定居住用宅地等)について、一定の要件を満たしこの特例を適用すれば、相続税評価額を限度面積330㎡までの部分について最大80%減額できます。
しかし、特例や控除にはそれぞれ細かな適用要件があり、誰が財産を取得するか、申告期限まで一定の状態を維持しているかなど、複数の条件を確認しなければなりません。
要件を誤って判断すると、本来受けられるはずだった特例や控除を適用できず、相続税を払い過ぎてしまうおそれがあります。
税理士に依頼すれば、利用できる特例や控除を漏れなく確認したうえで申告を進められるため、適切な節税につながります。
【注意】
小規模宅地等の特例を適用する場合は、相続税額が0円でも申告が必要です。
また、原則として申告期限までに分割されていない財産には、この特例を適用できません。
関連記事
相続税の控除・特例一覧表|控除の金額や対象・要件をわかりやすく解説
申告漏れや財産評価の誤りを防ぎやすくなる
相続税を申告する際、特に不安なのが「税務調査」ではないでしょうか。
税理士は、申告漏れや財産評価の誤りがないかを事前に確認します。適正な申告につながるため、税務署から指摘や追徴課税を受ける原因を減らすことにつながります。
令和6事務年度(令和6年7月~令和7年6月)に実施された相続税の実地調査では、調査対象となった事案の82.3%で申告漏れや誤りなどの問題が指摘され、1件あたりの追徴税額は867万円にのぼっています(国税庁「令和6事務年度における相続税の調査等の状況」)。
令和5事務年度(令和5年7月~令和6年6月)でも同様の指摘を受けた割合は84.2%、1件あたりの追徴税額は859万円と、高い水準が続いています。
申告漏れや財産評価の誤りを防ぐという意味では、税理士に依頼することが有効な手段の一つです。
相続税の税務調査については、関連記事『相続税の税務調査とは?時期や確率、来やすいケースから対応まで解説』をお読みください。
二次相続まで見据えた相続対策ができる
相続税対策では、今回の相続(一次相続)だけでなく、将来配偶者が亡くなった際の相続(二次相続)まで見据えることが重要です。
一次相続では、配偶者の税額軽減を活用することで配偶者の相続税を大幅に減らしたり、0円にしたりできる場合があります。しかし、配偶者に財産を集中させると、将来の二次相続で相続税が高額になることも少なくありません。
二次相続では、配偶者が保有していた財産も相続財産に含まれるうえ、相続人が減ることで基礎控除額も小さくなるためです。
税理士に依頼すれば、一次相続の税負担だけでなく、二次相続まで含めた相続税額をシミュレーションしたうえで、家族全体の税負担を抑える遺産分割を検討できます。
二次相続でどのくらい相続税があがることになるのかについて詳しくは、関連記事『二次相続の相続税はいくら上がる?計算例と対策を解説』も参考になるのであわせてご覧ください。
【注意】
配偶者の税額軽減は、被相続人の配偶者が取得した財産について、1億6,000万円または法定相続分相当額のいずれか多い金額まで、配偶者に相続税がかからない制度です。
この特例を適用する場合は、相続税額が0円でも申告が必要です。
また、申告期限までに分割されていない財産には、原則として適用できません。隠蔽・仮装した財産も対象外です。
相続税申告の税理士を選ぶポイント
相続税申告の実績が豊富かどうか
相続税申告を依頼する際は、相続分野の実績が豊富な税理士を選ぶことが重要です。
税理士といっても法人税や所得税を中心に扱うケースも多く、必ずしも全ての税理士が相続税申告を得意としているわけではありません。
相続税申告では、財産評価や特例の適用判断、遺産分割の影響などを総合的に検討する必要があります。そのため、相続税申告の経験が少ない税理士よりも、相続案件を数多く取り扱っている税理士のほうが安心して任せられるでしょう。
税理士事務所のホームページなどで、相続税申告の取扱件数や相続専門チームの有無を確認しておくことをおすすめします。
土地評価や特例適用に強いかどうか
相続税申告では、土地評価や特例の適用によって納税額が大きく変わることがあります。
特に土地は、路線価や面積だけで評価額が決まるわけではありません。土地の形状や接道状況、利用状況などによって補正率や減額評価を適用できる場合があり、見落としがあると本来より高い評価額で申告してしまう可能性があります。
また、小規模宅地等の特例や配偶者の税額軽減などは節税効果が大きい一方で、適用要件が複雑です。
そのため、単に相続税申告の経験があるだけでなく、土地評価や特例適用の実績が豊富な税理士を選ぶことが大切です。初回相談の際に、土地評価の進め方や過去の相続税申告実績について質問してみるとよいでしょう。
税理士報酬が明確かつ適正かどうか
相続税の申告を依頼する際、税理士報酬がホームページで明確に公開されている事務所を選ぶことが重要です。
公開されている税理士報酬が、業界の目安とされる「遺産総額の0.5%~1%」の範囲を大きく外れていないかも確認しましょう。高すぎても安すぎても、後々トラブルになる可能性があります。
また、契約前に税理士報酬に関する質問に対し、丁寧に説明してくれる税理士を選ぶことも大切です。
契約前から、わかりやすい説明を心がけている税理士であれば、契約締結後も円滑なコミュニケーションをとれることが期待できます。
司法書士や弁護士と提携しているかどうか
相続が発生すると、相続税の申告だけでなく、相続登記などの細かな手続きも必要になります。
相続税申告は税理士の専門分野ですが、相続登記は司法書士の専門です。
また、遺産分割協議がまとまらないなど、相続トラブルが生じれば、弁護士を通じた解決が有効です。
相続税の申告を依頼するなら、各専門家と提携していて、相続に関する様々な問題をワンストップで解決できる税理士事務所を選ぶのがおすすめです。
関連記事
相続税の専門家と依頼できる内容を紹介|誰に相談すべきか一目でわかる
最後まで税理士が担当してくれるかどうか
相続税申告を依頼する際は、税理士が責任を持って財産評価や申告書の作成・確認を行ってくれる体制かどうかを確認することが大切です。
事務所によっては、専門スタッフ(補助者)が初期対応や資料収集のサポートを行う体制を整えている場合もありますが、最終的な税額計算の判断や申告書の確認、税務署への申告手続きは税理士の責任のもとで行われます。
面談や相談の際に、税理士がどのように関与し、責任を持って対応してくれるかを確認しておくと安心です。
関連記事
相続税に強い税理士の探し方とは?評判の良い税理士の選び方7選
相続税申告の税理士報酬についてよくある質問
Q. 税理士報酬を相続財産から控除して相続税を減らせる?
税理士報酬を相続財産から控除することはできません。
相続財産から控除できるのは、被相続人の借入金などの債務や葬式費用など、相続税法で定められたものに限られます(相続税法第13条・第14条)。
相続税申告のために支払う税理士報酬はこれらに該当しないため、控除の対象外となります。
Q. 税理士報酬は誰が払うべき?
税理士報酬は、原則として税理士と契約した人が負担します。1人が全額を負担することもできますが、ほかの相続人が負担すべき分を無償で肩代わりした場合は、その部分が贈与とみなされる可能性があります。
複数人で依頼する場合は、遺産分割の話し合いとあわせて、費用の負担割合をあらかじめ決めておくとよいでしょう。
なお、相続人全員で同じ税理士事務所に依頼して共同で申告すれば、個別に依頼するより費用を抑えられる場合があります。
Q. 申告期限まで時間がないと税理士費用は高くなる?
申告期限まで3か月を切ると、多くの税理士事務所で報酬総額の20~50%程度の加算報酬が発生します。
相続税の申告期限は、被相続人が亡くなったことを知った日の翌日から10か月以内です(相続税法27条)。期限後に申告し、納付すべき税額がある場合は、加算税や延滞税が課されることがあります。余計な負担を避けるためにも、早めに税理士へ相談するとよいでしょう。
Q. 相続税申告の税理士相談料の相場はいくら?
多くの税理士事務所では初回相談を無料(30~60分程度)で受け付けています。2回目以降の相談料は1時間あたり5,000~2万円程度が相場です。
なお、相談料と申告代行の報酬(遺産総額の0.5~1%程度)は別体系です。依頼前に相談料・申告報酬の両方を確認しておくことで、想定外の費用負担を防げます。
Q. 相続税申告は自分でできる?
相続税申告は自分で行うことも可能です。比較的取り組みやすいのは、財産の大半が預貯金であるようなケースです。
土地や非上場株式の評価、小規模宅地等の特例の判定がある場合は、専門的な判断が必要になることがあります。
令和6事務年度の統計では、相続税の申告書の86.5%に税理士が関与しています(財務省「令和6事務年度国税庁実績評価書」)。
財産評価の複雑さや税務調査のリスクを踏まえると、不動産や非上場株式が含まれる場合は、税理士への依頼を検討するとよいでしょう。
まずは無料相談で話を聞いてみることがおすすめ
「相続税申告を税理士に相談したいけど、料金が高そう…」と躊躇されている方も多いのではないでしょうか。
多くの税理士事務所では初回相談を無料で受け付けています。
一般的に初回無料相談では、相続税額の試算や依頼した場合の費用についての説明が行われます。複数の事務所の無料相談を利用して比較検討することで、報酬額や担当者との相性を事前に確認することが可能です。
無料相談をうまく活用して、安心して相続税申告を任せられる税理士を見つけましょう。
税理士報酬は事務所ごとに設定が異なり、土地の利用区分や相続人の人数によって最終的な金額が変わります。ご自身の場合にいくらかかるのかは、財産の内容を伝えたうえで見積もりを取るのが確実です。
アトム相続税理士法人では、加算報酬まで含めた料金表を公開しています。相談予約は24時間いつでも受け付けているので、まずはお気軽にお問合せください。
監修者
アトム相続税理士法人
税理士岡野誠治
2022年税理士試験合格 2023年税理士登録
相続税専門の税理士法人に3年以上勤務し、約100件の相続税申告に携わりました。
相続税のご相談は、大切なご家族を亡くされた後という、心身ともに大変な時期に直面されるケースがほとんどです。
専門的な知識はもちろん、寄り添う姿勢を大切に、一つひとつの案件に丁寧に向き合うことを心がけています。