

相続税の申告が不要なケースとは?「かからなくても申告が必要な例外」も解説
相続税がかからない場合でも、必ずしも相続税申告が不要とは限りません。
遺産総額が基礎控除以下であれば、原則として申告は不要です。一方、小規模宅地等の特例や配偶者の税額軽減などを使って相続税が0円になる場合は、申告が必要です。
この記事では、相続税の申告が不要なケースと、相続税がかからなくても申告が必要なケースを整理し、申告要否の判断方法を解説します。
目次
相続税が非課税=申告不要とは限らない
相続税がかからない場合でも、必ずしも相続税申告が不要になるとは限りません。
相続税がかからない場合で、申告が必要なケースと不要なケースをまとめると以下の通りです。
非課税で申告不要
- 遺産総額が基礎控除以下の場合
※申告必須の特例を適用した結果、課税価格が基礎控除以下となる場合は申告が必要 - 基礎控除を超えていても、申告不要の特例によって非課税になる場合
非課税でも申告が必要
- 申告必須の特例を適用した結果、課税価格が基礎控除以下となる場合
- 基礎控除を超えていても、申告必須の特例によって非課税になる場合
国税庁「令和6年分相続税の申告事績の概要」によると、令和6年に亡くなった方1,605,378人のうち、相続税額のある申告書に係る被相続人は166,730人で、約10人に1人でした。
このほか、相続税額が0円だった被相続人についても39,755人分の申告がありました。相続税額がある被相続人と合わせると、申告があった被相続人は206,485人です。
相続税額が0円になる場合に申告が不要なケース、必要なケースについて、より詳しく見ていきましょう。
遺産総額が基礎控除以下なら原則として申告不要
相続税の基礎控除額とは?
相続税の基礎控除とは、遺産総額から差し引ける金額です。遺産総額が基礎控除以下であれば、原則として相続税はかからず、申告も不要です。
この記事でいう遺産総額とは、相続税の計算上の「課税価格の合計額」を指します。
相続税の基礎控除額
3,000万円+(600万円×法定相続人の数)
- 相続放棄した人も、法定相続人の数に含めます
- 普通養子は、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含めます
特定の特例で基礎控除以下になる場合は申告必須
相続税には、課税価格や相続税額を軽減・非課税とできる特例があります。
以下の特例を適用した結果、課税価格が基礎控除以下となり相続税が発生しない場合でも、申告は必要です。
- 小規模宅地等の特例
- 相続財産を公益法人などに寄附した場合の非課税の特例
上記は、相続税申告をすることが適用要件の1つとなっています。
これらの特例がどういうものなのかについては、本記事内で後ほど詳しく解説します。
相続税の基礎控除額の計算方法
相続税の基礎控除額は、次の計算式で求めます。
相続税の基礎控除額
3,000万円+(600万円×法定相続人の数)
- 相続放棄した人も、法定相続人の数に含めます
- 普通養子は、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含めます
たとえば、法定相続人が3人なら、基礎控除額は4,800万円です。遺産総額(課税価格の合計額)が4,800万円以下であれば、相続税の申告は原則として不要です。
ただし、みなし相続財産や生前贈与加算の対象財産を含めると基礎控除を超えることがあります。次の「遺産総額の求め方」で計算対象を確認してください。
法定相続人の数え方
法定相続人とは、民法によって定められた、被相続人の財産を相続する権利のある人たちのことです。
まず、被相続人の配偶者は無条件に法定相続人に含まれます。
それ以外に関しては、以下の相続順位の図の順に法定相続人となります。より上の順位に該当する人物がいる場合は、それより下位の順位の人物は法定相続人に含まれません。
| 相続順位 | 相続人 |
|---|---|
| 常に法定相続人 | 配偶者 |
| 第1順位 | 子ども※ |
| 第2順位 | 父母、祖父母 |
| 第3順位 | 兄弟姉妹※ |
※子どもがすでに死亡している場合にはその子ども(被相続人の孫)が、兄弟姉妹がすでに死亡している場合にはその子ども(被相続人の甥姪)が、代襲相続して、法定相続人になります。
ただし、基礎控除額を計算するときの「法定相続人の数」には、税法上以下の特別なルールがあります。
- 相続放棄をした人がいても「放棄がなかったもの」として人数に含める
- 計算に含められる普通養子の数には制限がある(実子がいる場合は1人まで、いない場合は2人まで)
代襲相続の対象となるケースや、相続税の計算に及ぼす影響は『代襲相続とは?相続税の基礎控除・甥姪への2割加算と法定相続分を解説』の記事で詳しく知ることが可能です。
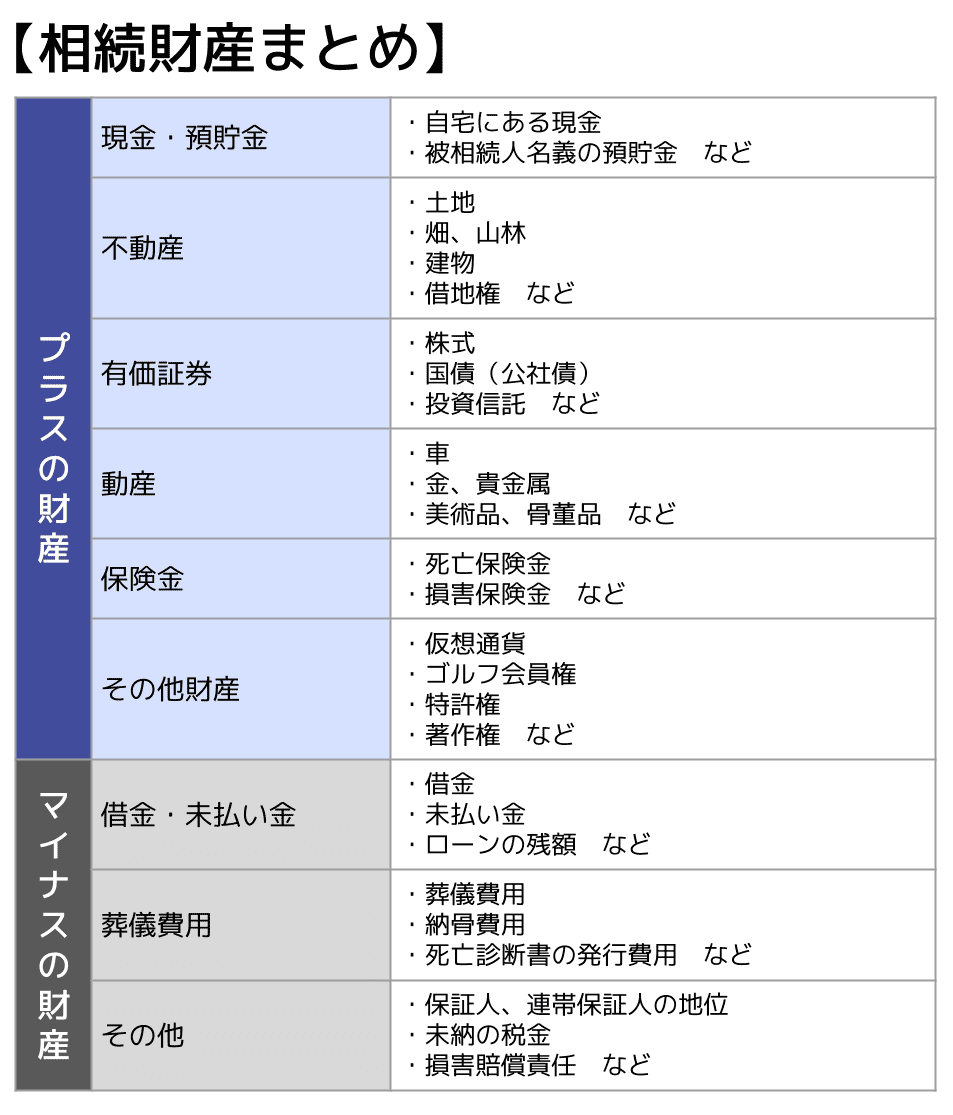
遺産総額の求め方
遺産総額は、以下の計算式で求めます。この遺産総額が基礎控除以下であれば、相続税は発生せず、原則として申告不要です。
相続する財産の総額
プラスの財産-マイナスの財産
※相続税の計算では、本来の相続財産にみなし相続財産などを加え、債務や葬式費用を差し引いて課税価格を計算します。
基礎控除の計算方法をより詳しく知りたい方は『相続税の基礎控除とは?控除額の計算式と超えた場合の手続き』の記事をご覧ください。
見落としやすい相続財産に注意
遺産総額の計算では、以下の財産も見落とさないようにしましょう。
- タンス預金、名義預金※
- 美術品、骨董品、絵画
- 生命保険金、死亡退職金
- 相続時精算課税で贈与した財産
- 暦年課税で贈与し、生前贈与加算の対象になる財産
- 貸付金
※名義預金とは、口座の名義人と実際の管理者が異なる預金です。判定基準や申告方法について詳しくは『名義預金は相続税の対象?判定基準・申告~税務調査対策を解説』をご覧ください。
相続人が把握していない財産でも、税務署は金融機関から得た情報や不動産の登記情報などをもとに確認することがあります。
申告が必要なのに申告しなかったり、相続税を少なく申告したりすると、延滞税や加算税などが課される可能性があります。
実際に、亡くなった父が株式投資をしていたものの、家族が銘柄や保有数、口座の全体像を把握していなかったケースがあります。税理士が証券会社や金融機関へ照会し、預貯金や不動産も含めて確認した結果、遺産総額は基礎控除以下で、相続税の申告が不要と確認できました。
このように、財産の全体像が分からなければ、相続税の申告要否も正しく判断できません。以下では、特に見落としやすい相続時精算課税による贈与財産と、暦年課税で生前贈与加算の対象となる財産を解説します。
相続時精算課税で贈与した財産
被相続人が相続時精算課税制度を利用して贈与していなかったか確認しましょう。
この制度で贈与された財産は、贈与者が亡くなると相続税の計算に加算されます。2024年1月1日以後の贈与は年110万円の基礎控除後の金額、2023年12月31日以前の贈与は贈与時の価額の全額が対象です。
遺産総額を確認する際は、相続時精算課税による贈与財産も漏れなく含めましょう。
相続時精算課税制度のメリットやデメリットを知りたい方は『相続時精算課税制度をわかりやすく解説!改正の変更点などもわかる』の記事をご覧ください。
暦年課税で贈与し、生前贈与加算の対象になる財産
生前贈与には、暦年課税という課税制度もあります。
この制度には「生前贈与加算」というルールがあり、相続が発生する(被相続人が死亡する)前3~7年以内に、被相続人から贈与された財産は、相続財産に加算され、相続税の課税対象となります。
生前贈与加算の対象となる期間
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| 〜2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日〜 | 死亡日前7年間 |
ただし、相続開始の日が2027年1月2日以後の場合、延長された4年間(亡くなる3〜7年前)の贈与については、その4年間に行われた贈与額の合計から100万円を差し引いた残額のみが相続財産に加算されます。
また、贈与税には年間110万円の非課税枠がありますが、この非課税枠の中での贈与だったとしても相続税は加算されてしまうため注意してください。
なお、贈与の際にすでに贈与税を支払っている財産に関しては、相続税の計算をする際に贈与税の金額を決められたルールの範囲内で差し引けます。これを贈与税額控除といいます。
暦年贈与に対する相続税の課税要件や詳しい改正情報については『暦年贈与(暦年課税)とは?非課税枠や注意点、やり方をわかりやすく解説』の記事をご覧ください。
基礎控除を超えても、特例で非課税になり申告不要なケース
相続税には、財産の評価額を減額できる特例や、相続税額を控除・軽減できる制度があります。
たとえ遺産総額が基礎控除を超えても、特例を使うことで相続税がかからないこともあるでしょう。
しかし、使う特例によって、非課税であれば申告不要なもの、非課税であっても申告が必要なものがあります。
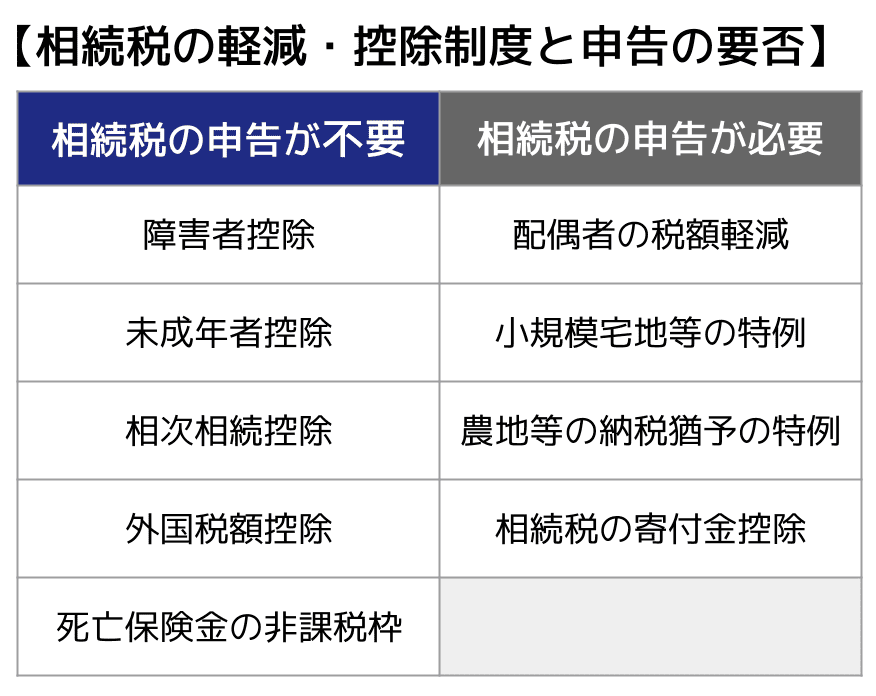
まずは、適用によって相続税がかからない場合、相続税申告が不要になる特例を紹介します。
障害者控除
障害者控除は、法定相続人である障害者が相続や遺贈で財産を取得した場合に、相続税額から一定額を差し引ける制度です。
障害者控除の控除額
【相続人が一般障害者の場合】
10万円×(85歳-相続開始時の年齢)
【相続人が特別障害者の場合】
20万円×(85歳-相続開始時の年齢)
※相続開始時の年齢は1年未満を切り捨てて満年齢で計算します。なお、控除額計算上の年数に1年未満の端数がある場合は1年として計算します。
控除しきれない金額は、その障害者の扶養義務者の相続税額から差し引ける場合があります。
配偶者の税額軽減や小規模宅地等の特例とは異なり、障害者控除は申告が適用要件ではありません。控除後に納める相続税がなければ、原則として申告も不要です。
一般障害者と特別障害者の判別方法など、相続税の障害者控除について詳しくは、関連記事『相続税の障害者控除|等級などの要件や申告義務は?控除しきれない時はどうする?』をお読みください。
未成年者控除
未成年者控除は、法定相続人である未成年者が相続や遺贈で財産を取得した場合に、相続税額から一定額を差し引ける制度です。
未成年者控除の控除額
10万円×(18歳-相続開始時の年齢)
※相続開始時の年齢は1年未満を切り捨てて満年齢で計算します。なお、控除額計算上の年数に1年未満の端数がある場合は1年として計算します。
控除しきれない金額は、その未成年者の扶養義務者の相続税額から差し引ける場合があります。障害者控除と同じく申告は適用要件ではないため、控除後に納める相続税がなければ、原則として申告も不要です。
相次相続控除
相次相続控除とは、10年以内に2回以上相続があった場合、今回の相続税額から一定額を控除できる制度です。
相次相続控除による控除額の目安は、前回の相続からの年数に応じて決まります。目安は以下の通りです。
| 前回の相続からの経過年数 | 控除される割合の目安* |
|---|---|
| 1年未満 | 100% |
| 1年以上~2年未満 | 90% |
| 2年以上~3年未満 | 80% |
| 3年以上~4年未満 | 70% |
| 4年以上~5年未満 | 60% |
| 5年以上~6年未満 | 50% |
| 6年以上~7年未満 | 40% |
| 7年以上~8年未満 | 30% |
| 8年以上~9年未満 | 20% |
| 9年以上~10年未満 | 10% |
*前回の相続税額をベースとする
※実際の控除額は、取得した財産の割合などによって異なる
相次相続控除は、以下の要件をすべて満たしている場合のみ適用できます。
- 被相続人の相続人であること
※相続放棄をした人や相続権を失った人が、遺贈(遺言)により財産を取得した場合は適用不可 - 今回の相続の開始前10年以内に、前回の相続が発生していること
- 今回の相続の被相続人が、前回の相続で相続税を課されていること
相次相続控除の要件や控除の程度などは『相次相続控除とは?要件と控除額の計算方法|10年以内に2回相続が発生した場合』の記事で詳しく知ることが可能です。
外国税額控除
外国税額控除は、国外の財産に外国で相続税に相当する税が課された場合に、その税額の一部を日本の相続税額から差し引ける制度です。日本と外国での二重課税を調整する目的があります。
控除額は、外国で課された税額と、国外財産が課税価格に占める割合などから計算した控除限度額のいずれか少ない金額です。
控除限度額の計算では、国外財産の価額からその財産にかかる債務を差し引いた金額を用います。詳しくは『相続税の外国税額控除で二重課税を防ぐ|控除額の計算例も解説』の記事をご覧ください。
死亡保険金・死亡退職金の非課税枠
死亡保険金や死亡退職金には、受取人が相続人(相続放棄をした人や相続権を失った人を除く)である場合、それぞれ次の非課税枠があります。
非課税枠
500万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含めます
- 普通養子は、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含めます
死亡保険金や死亡退職金を非課税枠の範囲内で差し引いた結果、課税価格の合計額が基礎控除以下になれば、原則として相続税はかからず申告も不要です。
なお、非課税枠の計算では相続放棄した人も法定相続人の数に含めますが、相続放棄した人自身は非課税枠を使えません。
死亡保険金にかかる税金は、契約内容によって異なります。被保険者と保険料負担者が被相続人である場合は相続税の対象となり、受取人が相続人以外であれば非課税枠は使えません。
死亡保険金にかかる税金について詳しくは、関連記事『生命保険の相続税はいくら?死亡保険金の非課税枠と計算方法を解説』をお読みください。
特例で相続税が0円・納税猶予でも申告が必要なケース
特例を適用して課税価格が基礎控除以下になった場合や、相続税額が0円になった場合、納税が猶予された場合でも、以下の特例を使うときは申告が必要です。
- 配偶者の税額軽減
- 小規模宅地等の特例
- 農地等の納税猶予の特例
- 相続財産を公益法人などに寄附した場合の非課税の特例
もし制度を適用して0円になったからといって、相続税申告しないでいると、「制度の適用がなかったとして計算された相続税額」が課税されてしまいます。
配偶者の税額軽減
配偶者の税額軽減は、配偶者が相続した課税対象の財産のうち、以下のいずれか大きい金額までは相続税がかからないという特例です。
- 1億6,000万円
- 配偶者の法定相続分
つまり、配偶者が相続した課税対象の財産が1億6,000万円以下の場合、相続税が課税されないといえるでしょう。
1億6,000万円を超えている場合も、配偶者の法定相続分までは相続税が課税されません。
そのため、この特例を利用すると多くのケースで、配偶者の納税額が0円となるでしょう。
しかし、この特例は配偶者であれば自動で適用されるというものではなく、申告必須です。また、原則として申告期限までに遺産分割が完了していることも必要です。
小規模宅地等の特例
小規模宅地等の特例とは、一定の要件を満たす土地について、評価額を軽減できる特例です。
例えば自宅の土地(特定居住用宅地等)について、一定の要件を満たしこの特例を適用すれば、相続税評価額を限度面積330㎡までの部分について最大80%減額できます。
これにより、土地の評価額が大きく減額され、結果として課税価格が基礎控除以下となるケースもあります。
しかし、特例の適用には相続税申告が必須であり、原則として申告期限までに遺産分割が完了している必要があります。
また、減額の程度は大きいですが、要件が複雑なため、利用できるかどうかは専門家である税理士に確認を取ることをおすすめします。
小規模宅地等の特例の要件や減額の程度については『小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】』の記事でも知ることが可能です。
農地等の納税猶予の特例
農地等の納税猶予の特例は、相続や遺贈で農地を取得した人が、農業を続けるなど一定の要件を満たすと、農地にかかる相続税の納税が猶予される制度です。相続税が非課税になるのではなく、納税時期が先送りされる制度です。
納税猶予額の計算方法
- 通常の相続税評価額による相続税額-農業投資価格で計算した相続税額
その後、相続人が死亡するまで農業を続けるなど一定の要件を満たすと、猶予された相続税の納付が免除されます。
相続財産を公益法人などに寄附した場合の非課税の特例
相続財産を公益法人などに寄附した場合の非課税の特例とは、相続や遺贈(遺言で遺産を譲ること)により財産を取得した人が、相続税の申告期限までに特定の公益法人にその財産を寄付した場合、寄付した財産にかかる相続税が非課税になる特例制度です。
なお、対象となる寄附先には、国、地方公共団体、特定の公益法人、一定の認定NPO法人などがあります。
また、この特例が適用されるのは、相続や遺贈で取得した財産を実際に寄附した人であることに注意してください。
非課税特例の適用要件や注意点については『相続税の寄付で非課税になる要件と所得税の寄付金控除』の記事で詳しく知ることが可能です。
申告が必要なのに怠っていた場合のペナルティ
相続税の申告・納付が必要なのにもかかわらず、相続税の申告期限までに申告せずにいると、延滞税や加算税などのペナルティが課されます。
- 延滞税
相続税の納付期限(申告期限)の翌日から、延滞税を納税する日までの日数に対して課される。期限の翌日から2か月以上が経過すると税率が高くなる - 無申告加算税
期限内に申告しないことで課される。税率は申告のタイミングや納付する税額に応じて異なる。 - 重加算税
財産を隠す、架空の債務を計上する、書類を改ざんするなど、事実を隠蔽・仮装したと判断された場合に課される。
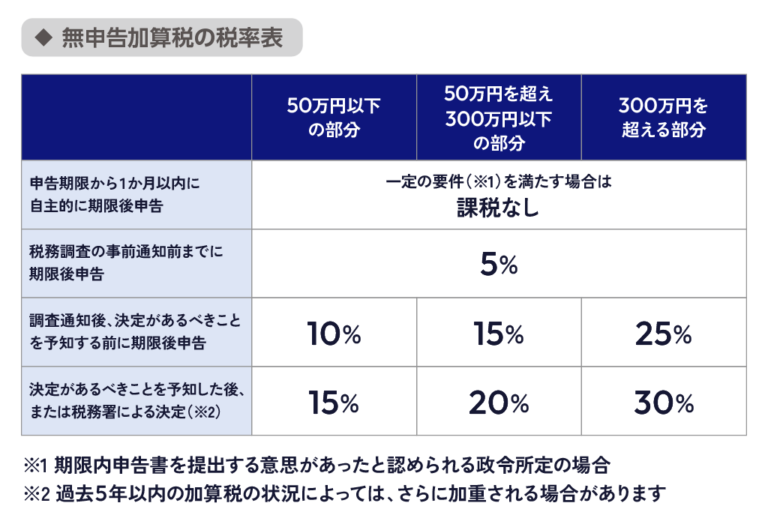
また、申告を怠っていると税務調査が行われることもあります。
税務調査で申告を怠っていることが発覚すると、ペナルティの内容が自主的に期限後の申告した場合よりも重くなってしまいます。
もし相続税の申告・納付が必要なのに、申告期限が過ぎても放置してしまっている方は、なるべく早く、自主的に申告するようにしましょう。
関連記事
相続税が発生しない場合の申告方法
相続税の申告については、相続開始があったことを知った日の翌日から10か月以内に、被相続人の最後の住所地を管轄する税務署で行う必要があります。
申告書や控除制度を利用するために必要な書類などを、被相続人の最後の住所地を管轄する税務署に提出しましょう。
申告書には、相続財産の内容や各相続人の取得財産額を記載したうえで、特例を適用した結果として相続税額が0円になることを記載します。単に「税額0円」とだけ記載するわけではなく、特例適用前後の計算内容が分かるように申告する必要があります。
特例の適用要件を満たしているかの判断や申告書の作成を誤ると、後日特例が認められない可能性があります。不安な場合は税理士に相談することをおすすめします。
関連記事
相続税申告のやり方・申告方法を解説|手続きの流れや期限を網羅
相続税申告の要否に関してよくある質問
Q1.相続税がかからず申告不要でもすべき手続きはある?
相続税の申告をしなくてもいい場合でも、その他にすべき手続きは存在します。
具体的には、以下のような手続きが必要となる可能性があります。
- 口座の解約や名義変更
- 車、バイク、株式などの名義変更
- クレジットカードや携帯電話の解約
- 生命保険の請求手続き
- 準確定申告
- 遺産分割の協議
- 不動産の相続登記
- 相続放棄を行う場合は家庭裁判所への申述
上記の手続きについて、期限が存在する場合もあるので、それぞれの期限について確認したうえで期限内の手続きを行う必要があります。
なお、不動産の相続登記は2024年4月1日から義務化されています。
相続で不動産を取得したことを知った日から3年以内に、相続登記を申請する必要があります。遺産分割が成立した場合は、その成立日から3年以内に、分割の結果を反映した登記も必要です。
2024年4月1日より前に相続したことを知った不動産については、2027年3月31日までに登記する必要があります。
手続きや期限が分からない場合は、内容に応じて司法書士や弁護士などの専門家に確認しましょう。
関連記事
Q2.相続税が申告不要である証明は必要?
通常、相続税が申告不要であることを証明する必要はありません。
ただし、税務調査では、被相続人の預貯金通帳や不動産関係の資料などの提示・提出を求められることがあります。
申告が不要な場合でも、相続に関する資料はすぐに処分せず、税務署が相続税の更正・決定をできる期間を踏まえて5~7年程度は保管しておくとよいでしょう。
保管する資料の例として、預金通帳、不動産の登記事項証明書、保険証券、贈与の記録などがあります。
税務調査とは具体的にどのようなものか知りたい方は『相続税の税務調査とは?時期や確率、来やすいケースから対応まで解説』の記事をご覧ください。
Q3.申告不要なのに「相続税についてのお尋ね」が届いたら?
申告が不要である理由を確認し、必要に応じて回答するとよいでしょう。
相続後、税務署から「相続税についてのお尋ね」が届くことがあります。これは、相続税の申告が必要となる可能性がある人に、財産状況などの確認を求める文書です。
お尋ねが届いただけで、相続税の申告義務があると決まるわけではありません。計算した結果、申告が不要であれば、その理由を記載して返送するとよいでしょう。
ただし、お尋ねの回答書を提出しても、相続税の申告をしたことにはなりません。
国税不服審判所の裁決では、被相続人名義の預貯金を自分の財産だと考え、遺産は基礎控除以下として申告せず、お尋ねの回答書だけを提出したケースが争われました(平成31年4月19日裁決)。
審判所は、口座の管理状況や入金の原資などから預貯金を相続財産と認定し、回答書を申告書の代わりと誤解していたことも、無申告加算税を免れる正当な理由には当たらないと判断しています。
回答書は、税務署が申告の要否を確認するための書類です。計算し直して申告が必要だと分かった場合は、期限内に申告書を提出する必要があります。
判断に迷う場合や、相続から長期間が経っている場合は、税理士への相談も検討してください。
関連記事
「相続税についてのお尋ね」とは?税務署から届く基準と来ない場合の対応を解説
Q4.相続税なしでも申告したほうがいい場合はある?
相続税が0円で申告義務がない場合でも、申告したほうがよいことがあります。
相続時精算課税で贈与税を納めていた場合、相続税の申告をすることで、控除しきれない贈与税の還付を受けられることがあります(相続税法33条の2)。
相続税の申告が不要かどうかは税理士に相談を
相続税について申告が必要かどうかを知りたい場合は、専門家である税理士に相談することをおすすめします。
相続する財産の種類がわかっている場合、「国税庁 相続税の申告要否判定コーナー」で相続税の申告が不要かどうか判定することも可能です。
ただし、もし相続する財産が曖昧だったり、財産の評価方法に不安がある場合は、相続税に強い税理士に相談して確認を取るべきでしょう。
財産を確認する段階で間違えてしまうと、その後の相続税の申告の要否判定や、相続税の計算など、多くに影響が及んでしまいます。
また、財産は把握できているけれど、本当に相続税の申告が不要なのかどうか不安に思っている方は、一度相続税に強い税理士にご相談ください。
関連記事
相続税に強い税理士の探し方とは?評判の良い税理士の選び方7選
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士