

代襲相続で相続税はどう変わる?基礎控除や2割加算、法定相続分などの影響を解説
代襲相続とは、被相続人の子や兄弟姉妹が先に亡くなっている場合などに、その人の子である孫や甥・姪などが代わりに相続人となる制度です。
代襲相続が起きると、法定相続人の人数が変わり、相続税の基礎控除や生命保険金・死亡退職金の非課税枠が増えることがあります。
一方、甥・姪が代襲相続して財産を取得すると相続税の2割加算の対象となるため、代襲相続によって必ず相続税が安くなるとは限りません。
この記事では、代襲相続が相続税に与える影響を中心に、基礎控除や非課税枠、2割加算の取り扱い、代襲相続人の相続分までわかりやすく解説します。
目次
代襲相続とは?孫・甥・姪がいるなら必見
代襲相続とは、本来相続人になるはずだった被相続人の子や兄弟姉妹が一定の理由で相続人になれない場合に、その人の子が代わりに相続人になる制度です。
代襲相続が起きるケース
- 本来相続人となる被相続人の子が、死亡、相続欠格または相続廃除によって相続人になれない場合
- 本来相続人となる被相続人の兄弟姉妹が、死亡または相続欠格によって相続人になれない場合
※相続放棄では、代襲相続は生じません。
なお、子の代襲相続では孫がすでに亡くなっていれば、ひ孫へ再代襲することがあります。一方、兄弟姉妹の代襲相続は甥・姪までで、再代襲はありません。
代襲相続が発生すると法定相続人の人数が変わり、相続税の基礎控除や生命保険金・死亡退職金の非課税枠などに影響することがあります。
関連記事
代襲相続(だいしゅうそうぞく)とは?どこまで代襲相続できる?相続順位や割合を解説
代襲相続が起きると相続税はどうなる?
代襲相続が起きると、代襲相続人も相続税の課税対象となります。また、法定相続人の人数が増えることで、相続税の基礎控除額や死亡保険金・死亡退職金の非課税枠が増えることがあります。
一方、甥・姪が代襲相続する場合は、相続税の2割加算にも注意が必要です。
代襲相続人にも相続税がかかる
代襲相続人が遺産を取得した場合も、ほかの相続人と同様に相続税の課税対象となります。
ただし、代襲相続が起きたからといって、必ず相続税がかかるわけではありません。遺産総額が相続税の基礎控除額以下であれば、原則として相続税はかからず、申告も不要です。
相続税の基礎控除
3,000万円+600万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
また、代襲相続によって法定相続人の人数が増えると基礎控除額も増えるため、代襲相続が起きなかった場合と比べて相続税の負担が軽くなることがあります。
代襲相続人が増えると基礎控除額も増える
例えば以下のように、長男に代わって長男の子2人が代襲相続すると、法定相続人は1人増えます。
相続税の基礎控除は法定相続人の数に応じて決まるため、法定相続人が増えれば基礎控除も増えます。
たとえば、以下のように被相続人の長男がすでに死亡しており、その子(被相続人の孫)A、Bが代襲相続人になるとしましょう。
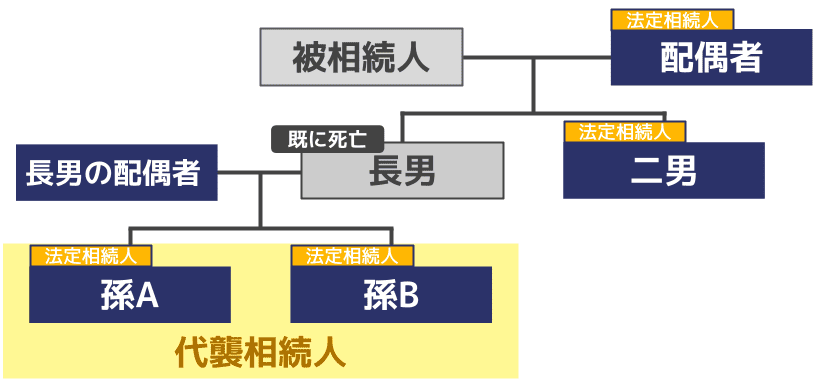
この場合、代襲相続がなかった場合よりも基礎控除が600万円増えます。
【例】
- 代襲相続がない場合
相続税の基礎控除額=3,000万円+(600万円×3人)= 4,800万円
※法定相続人は被相続人の配偶者と長男、二男の3人 - 代襲相続がある場合
相続税の基礎控除額=3,000万円+(600万円×4人)= 5,400万円
※法定相続人は被相続人の配偶者と孫A、孫B、二男の4人
基礎控除額が大きくなると、正味の遺産額から差し引ける金額が増えるため、課税遺産総額が少なくなります。正味の遺産額が基礎控除額以下であれば、原則として相続税はかからず、相続税の申告も必要ありません。
ただし、小規模宅地等の特例や配偶者の税額軽減などを適用して相続税が0円になる場合は、申告が必要です。
関連記事
生命保険金・死亡退職金の非課税枠も増える
代襲相続で法定相続人が増えた場合、多くなるのは基礎控除だけではありません。相続人が受け取る死亡保険金と死亡退職金の非課税限度額も増えることがあります。
死亡保険金・死亡退職金の非課税限度額は、次の計算式で求めます。
500万円×法定相続人の人数
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
ただし、この非課税限度額が適用されるのは、相続人が受け取った死亡保険金・死亡退職金です。相続放棄をした人や相続権を失った人、相続人以外の人が受け取った金額には適用されません。
関連記事
生命保険の相続税はいくら?死亡保険金の非課税枠と計算方法を解説
代襲相続人は相続税が2割加算される?
相続税の2割加算とは、被相続人との関係が一定の範囲外にある人が財産を取得した場合に、その人の相続税額を20%加算する制度です。
【2割加算の対象外とされる者】
①被相続人の一親等の血族(代襲相続人となった孫を含む)
②被相続人の配偶者
代襲相続人の場合、孫と甥・姪で取り扱いが異なります。
代襲相続した孫は2割加算されない
被相続人の子に代わって孫が代襲相続人となった場合、その孫は相続税の2割加算の対象外です。
通常、孫が遺言などによって財産を取得すると、被相続人の一親等の血族には該当しないため、原則として2割加算の対象になります。
しかし、孫が代襲相続人となった場合は例外的に2割加算されないのです。
なお、被相続人の養子となった孫も原則として2割加算の対象ですが、代襲相続人となった場合は2割加算の対象外です。
【孫の2割加算】
- 代襲相続人として財産を取得する:対象外
- 代襲相続人ではなく、遺言で財産を取得する:対象
- 代襲相続人ではなく、孫養子として財産を取得する:対象
※遺言で財産を取得する場合や、孫養子として相続人になる場合でも、代襲相続人にも該当するのであれば2割加算の対象外
代襲相続した甥・姪は2割加算される
被相続人の兄弟姉妹に代わって甥・姪が代襲相続した場合は、相続税の2割加算の対象です。
相続税の2割加算の対象外となるのは、原則として被相続人の配偶者と一親等の血族などに限られており、甥・姪はこれに該当しないためです。
たとえば、通常の計算による甥の相続税額が300万円であれば、2割加算後の税額は以下のようになります。
300万円+(300万円×20%)=360万円
代襲相続によって法定相続人が増えると基礎控除額が増える場合がありますが、甥・姪には2割加算が適用されるため、代襲相続によって必ず相続税の負担が軽くなるとは限りません。
詳しくは『孫の相続税はいくらから?2割加算や基礎控除の扱いを立場別に解説』をご確認ください。
代襲相続が発生すると相続分はどうなる?
代襲相続で法定相続人のメンバーが変わった場合に気になるのが、法定相続分と遺留分ではないでしょうか。
- 法定相続分
法律で定められた、法定相続人ごとの相続の割合。
ただし、必ずしも法定相続分に従う必要はなく、遺言や遺産分割協議によって、法定相続分とは違う割合で遺産を分割することも可能。 - 遺留分
法律で定められた、一定範囲の相続人が最低限受け取れる財産の割合。
それぞれについて解説します。
代襲相続の法定相続分|法律で定められた相続の割合
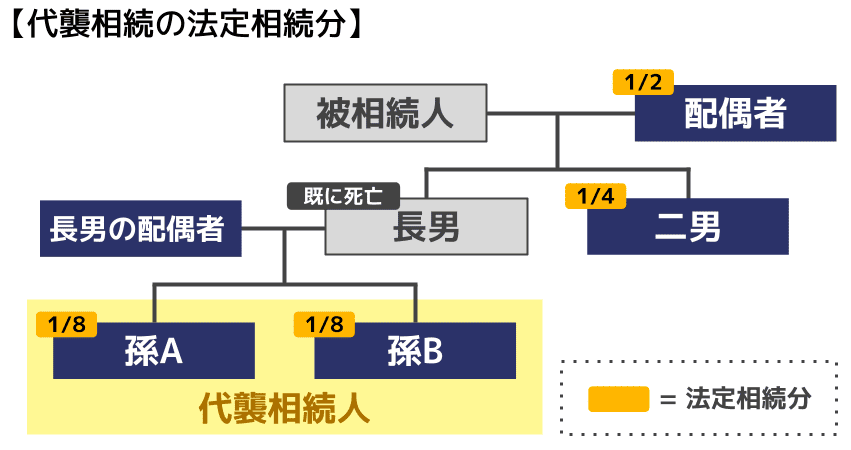
代襲相続人は、本来相続人となるはずだった者の相続分を引き継ぎます。代襲相続人が複数いる場合は、その相続分を代襲相続人全員で分けます。
例えば法定相続人が配偶者と子2人(長男・次男)なら、法定相続分は以下のとおりです。
- 配偶者:2分の1
- 子2人:2分の1
※子は2分の1の財産を2人で半分ずつ分割するので、長男・次男それぞれの法定相続分は4分の1
そして長男が死亡しており、長男の代わりに被相続人の孫(長男の子)2人が代襲相続した場合、孫2人は、長男の法定相続分である4分の1を2人で引き継ぎます。
4分の1を2人で分けるため、孫1人当たりの法定相続分は8分の1です。
代襲相続の遺留分|最低限相続できる財産の割合
遺留分とは、一定範囲の相続人について、法律上保障されている最低限の取り分です。
遺留分を有するのは、被相続人の配偶者、子、直系尊属(父母など)です。兄弟姉妹に遺留分はありません。
例えば「すべての遺産を弟に相続させる」という遺言によって配偶者らの遺留分が侵害された場合、配偶者らは被相続人の弟に対し、侵害された遺留分に相当する金銭の支払を請求できます。これが「遺留分侵害額請求」です。
相続人である子が被相続人より先に死亡していた場合、代襲相続人にも遺留分が認められます。代襲相続人が複数いる場合は、本来相続人となるはずだった者の相続分を代襲相続人全員で分けて引き継ぎます。
詳しくは下図をご覧ください。
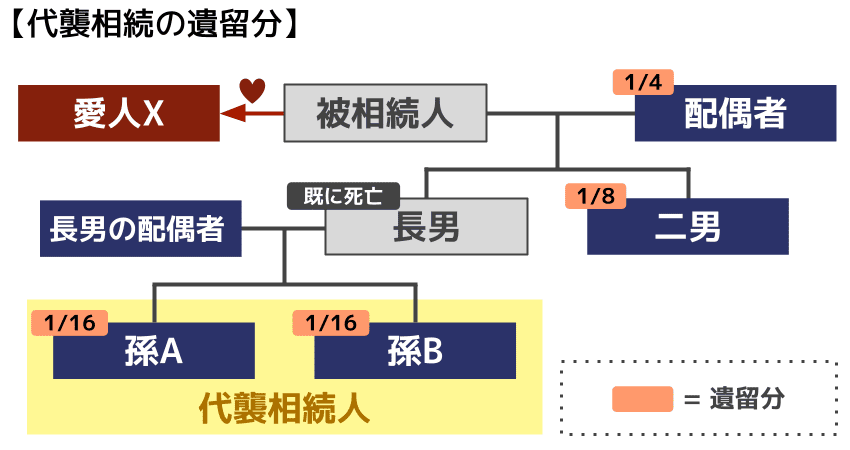
上の図で、被相続人は、全財産を愛人Xに遺贈する旨の遺言書を作成していたとします。
この場合、配偶者、二男、孫A、孫Bは、愛人Xに対し、遺留分侵害額請求ができます。
各自の遺留分は以下のとおりです。
- 配偶者:1/2×1/2=1/4
- 二男:1/2×1/4=1/8
- 孫A、B:長男の遺留分1/8を2人で引き継ぎ、それを2人で分割するので1人あたり1/16。
代襲相続と相続税についてよくある質問
Q. 代襲相続が起きると相続税は必ず安くなる?
代襲相続が起きても、相続税が必ず安くなるわけではありません。
代襲相続人が複数なら基礎控除額が増えることがありますが、甥や姪が取得した財産には相続税の2割加算が適用されます。
Q. 代襲相続人が相続放棄すると相続税の基礎控除額は減る?
代襲相続人が相続放棄しても、相続税の基礎控除額を計算する際の法定相続人の数には含まれます。
ただし、相続放棄した人が受け取った死亡保険金には非課税限度額を適用できません。
Q. 代襲相続で相続税が0円なら申告も不要?
正味の遺産額が基礎控除額以下なら、原則として相続税申告は不要です。
一方、配偶者の税額軽減など、申告を要件とする特例によって税額が0円になる場合は、期限内の申告が必要です。
代襲相続が生じる場合の相続税は税理士に相談
代襲相続が起きると、法定相続人の人数によっては相続税の基礎控除や死亡保険金・死亡退職金の非課税枠が増えることがあります。一方、甥・姪が代襲相続する場合は、相続税の2割加算にも注意が必要です。
また、代襲相続がある場合は、戸籍から代襲相続人を確定したうえで、法定相続人の人数や相続分を正しく把握して相続税を計算しなければなりません。
「誰が代襲相続人になるのかわからない」「代襲相続によって相続税がいくら変わるのかわからない」という場合は、相続税に詳しい税理士へ早めに相談することをおすすめします。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士