

二次相続の相続税はいくら上がる?計算例と対策を解説
二次相続とは、一次相続で財産を取得した配偶者が亡くなり、その財産を主に子が相続することです。
二次相続では、一次相続より相続税の負担が重くなるケースが少なくありません。
配偶者の税額軽減が使えなくなるほか、相続人が減って基礎控除や生命保険の非課税枠が小さくなりやすいためです。
また、一次相続で配偶者に財産を多く相続させると、その時点では相続税を抑えられても、二次相続まで含めた相続税の総額がかえって増えることがあります。
そのため、二次相続対策では、一次相続だけでなく一次・二次相続を通した税負担を考えることが重要です。
この記事では、二次相続で相続税が高くなる理由や具体的な税額、一次相続の段階からできる二次相続対策についてわかりやすく解説します。
目次
二次相続とは?一次相続との違い
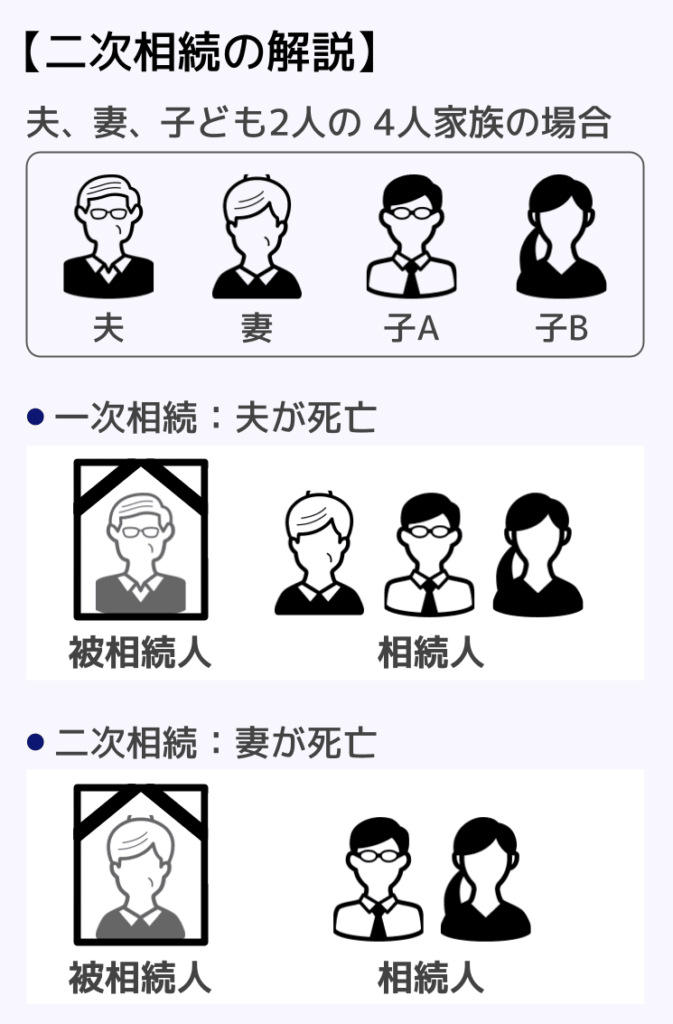
父親が先に亡くなったとして、母親と子が父親の財産を相続することを「一次相続」、次に母親が亡くなって、子が母親の財産を相続することを「二次相続」といいます。
もともとは父親の財産だったものを、一度母親が相続してその後に子が相続するという2段階を踏むため、二次相続と呼ばれます。
二次相続で相続税が高くなりやすい4つの理由
二次相続では、一次相続の時よりも相続税の負担が重くなることが多いです。その理由としては、主に以下の4つがあります。
二次相続で相続税が多くなる理由
- 配偶者自身の財産と一次相続で取得した財産が合算される
- 相続人が減り基礎控除・非課税枠が小さくなる
- 配偶者の税額軽減が使えない
- 小規模宅地等の特例が使いにくくなる
それぞれについて見ていきましょう。
配偶者自身の財産と一次相続で取得した財産が合算される
二次相続は、一次相続よりも相続財産が多くなりがちです。
例えば一次相続で父、二次相続で母が亡くなった場合、一次相続では父の財産のみを相続します。
しかし、二次相続では母自身の財産に加え、母が一次相続で受け取った父の財産のうち、二次相続の発生時点で残っているものも相続の対象となります。
よって、相続税の対象となる財産が多くなり、相続税が高くなるのです。
さらに、相続税は累進課税制度をとっているため、相続財産が増えると税率自体も上がる場合があります。
こうした点からも、二次相続では一次相続より税負担が重くなりやすいのです。
関連記事
父の遺産が未分割のまま母が死亡した場合、相続税申告はどう対処する?
相続人が減り基礎控除・非課税枠が小さくなる
相続税には基礎控除が設けられており、基礎控除の金額までは相続税がかかりません。また、死亡保険金や死亡退職金には別途非課税枠が設けられています。
こうした基礎控除や非課税枠の金額は、相続人の数によって変動する仕組みです。
二次相続では一次相続よりも相続人が少なくなることが多いため、こうした基礎控除・非課税枠が少なくなり、結果的に税負担が重くなる傾向にあります。
【例えば】
- 一次相続(父が死亡)
相続人は母(被相続人の配偶者)、子A、子Bの計3人 - 二次相続(母が死亡)
相続人は子A、子Bの計2人
では、相続人が減ると基礎控除や非課税枠はどれくらい少なくなるのか、それぞれの計算式も踏まえてみてみましょう。
相続税の基礎控除
相続税の基礎控除は、「3,000万円+(600万円×法定相続人の数)」で計算されます。
つまり、上で挙げた例のように一次相続より二次相続のほうが相続人が1人少ない場合、基礎控除は600万円少なくなる仕組みです。
【計算例】
- 一次相続
- 父が死亡、相続人は母、子A、子Bの計3人
- 基礎控除は以下の通り
3,000万円+(600万円×3人)=4,800万円
- 二次相続
- 母が死亡、相続人は子A、子Bの計2人
- 基礎控除は以下のとおり
3,000万円+(600万円×2人)=4,200万円
※相続放棄した人も、法定相続人の数に含められます
※養子がいる場合、実子がいれば1人まで、いなければ2人まで法定相続人の数に含められます
相続税の基礎控除や法定相続人について詳しく知りたい方は、関連記事『相続税の基礎控除とは?控除額の計算式と超えた場合の手続き』をお読みください。
死亡保険金・死亡退職金の非課税枠
死亡保険金と死亡退職金は、相続人が受け取った場合に限り、それぞれ「500万円×法定相続人の数」が相続税の非課税枠として設けられています。
相続放棄をした人や、そもそも相続人ではない人が受け取った保険金・退職金には、この非課税枠は適用されません。 相続人が1人減ると、非課税枠も500万円ずつ小さくなる仕組みです。
【計算例】
- 一次相続
- 父が死亡、相続人は母、子A、子Bの計3人
- 非課税枠は以下の通り
500万円×3人=1,500万円
- 二次相続
- 母が死亡、相続人は子A、子Bの計2人
- 非課税枠は以下のとおり
500万円×2人=1,000万円
※相続放棄した人も、法定相続人の数に含められます
※養子がいる場合、実子がいれば1人まで、いなければ2人まで法定相続人の数に含められます
※法定相続人でない人や相続放棄した人は、死亡保険金や死亡退職金を受け取っても非課税枠は使えません
なお、死亡保険金は生命保険の契約の内容により、相続税以外の所得税や贈与税がかかることがあります。
また、弔慰金は基本的には非課税ですが、一定額以上の部分は死亡退職金として相続税の対象となることがあるので注意しましょう。
関連記事
配偶者の税額軽減が使えない
被相続人の配偶者は、一定の要件を満たせば「配偶者の税額軽減」という制度を利用できます。
配偶者の税額軽減とは、相続税の申告書を提出し、原則として申告期限までに遺産分割を終えていることを要件に、法定相続分か1億6,000万円のいずれか大きい金額までの財産について相続税がかからないという、大幅な相続税の軽減が見込める制度です。
しかし、二次相続では相続人の中に、「配偶者」にあたる人がいません。したがって、二次相続では配偶者の税額軽減は適用されません。
そのため、大きな非課税枠を持つ人に財産を集中させて相続税を大幅に抑えるといった対策ができず、二次相続では税負担が重くなりがちです。
なお、配偶者の税額軽減を使う場合は、たとえ相続税が0円になっても申告は必要です。また、原則として申告期限までに遺産分割が完了している必要があります。
関連記事
小規模宅地等の特例が使いにくくなる
小規模宅地等の特例は、要件を満たす土地(宅地等)について、特定居住用宅地等(自宅の土地)であれば330平方メートルを上限に、相続税評価額を最大80%減額できる制度です。この制度が適用されると、宅地等の相続で生じる相続税が大幅に抑えられます。
しかし、二次相続で子が実家を相続する際には、小規模宅地等の特例の適用が難しい場合があります。
「被相続人の子」がこの制度を使うには、以下のような条件を満たしていなければならないからです。
- もともと実家に住んでいた場合
- 相続開始の直前から相続税の申告期限まで引き続きその建物に居住している
- 相続開始時から相続税の申告期限までその宅地等を保有している
- もともと実家に住んでいなかった場合
- 被相続人に配偶者がいない
- 相続開始の直前に、被相続人と同居していた法定相続人がいない
- 相続開始前3年以内に本人や本人の配偶者・三親等内の親族などが所有する家屋に居住したことがない
※相続開始の直前に被相続人が居住していた家屋を除く - 相続開始時に居住している家屋を、過去に所有したことがない
- その宅地等を相続開始時から相続税の申告期限まで保有している
二次相続が発生する時、被相続人の子はすでに独立して家を離れ、マイホームで暮らしているケースもあるでしょう。
よって、小規模宅地等の特例の要件を満たせず、相続税の負担が重くなるケースがあります。
なお、小規模宅地等の特例を使う場合は、たとえ相続税が0円になっても申告は必要です。また、原則として申告期限までに遺産分割が完了している必要があります。
持ち家にかかる相続税について詳しくは、関連記事『持ち家の相続税はどのくらい?評価額の出し方と特例利用の節税対策を解説』をご覧ください。
一次相続と二次相続の相続税早見表
ここでは、一次相続と二次相続とではどれくらい相続税が違うのか、子が1人の場合、2人の場合について早見表で紹介します。
なお、子が3人以上いる場合などの、一次相続と二次相続でかかる相続税を知りたい方は、当サイトの『相続税計算機』をご利用ください。
子が一人っ子の場合
子が一人っ子の場合に、一次相続と二次相続でかかる相続税は、以下の早見表のとおりです。
【子が一人っ子の場合にかかる相続税】
| 課税価格 | 一次相続 (配偶者+子1人) | 二次相続 (子1人) |
|---|---|---|
| 4,000万円 | 0 | 40万円 |
| 5,000万円 | 40万円 | 160万円 |
| 6,000万円 | 90万円 | 310万円 |
| 7,000万円 | 160万円 | 480万円 |
| 8,000万円 | 235万円 | 680万円 |
| 9,000万円 | 310万円 | 920万円 |
| 1億円 | 385万円 | 1,220万円 |
| 2億円 | 1,670万円 | 4,860万円 |
| 3億円 | 3,460万円 | 9,180万円 |
| 4億円 | 5,460万円 | 1億4,000万円 |
| 5億円 | 7,605万円 | 1億9,000万円 |
一次相続では法定相続分通りに「配偶者50%、子50%」で相続し、二次相続では子が全額相続した想定のシミュレーションです。小規模宅地等の特例や相次相続控除は計算に入れていません。
※課税価格とは相続する財産から、借金やローンなどのマイナスの財産や、葬式費用、非課税財産を差し引いたものです。なお、実際の税負担は財産の内容や特例の適用状況などにより個別に異なります。
関連記事
一人っ子の相続税は高くなる!3つの理由と対策を事例つきで解説
子が二人の場合
子が二人いる場合に、一次相続と二次相続でかかる相続税は、以下の早見表のとおりです。
【子が二人の場合にかかる相続税】
| 課税価格 | 一次相続 (配偶者+子2人) | 二次相続 (子2人) |
|---|---|---|
| 4,000万円 | 0 | 0万円 |
| 5,000万円 | 10万円 | 80万円 |
| 6,000万円 | 60万円 | 180万円 |
| 7,000万円 | 113万円 | 320万円 |
| 8,000万円 | 175万円 | 470万円 |
| 9,000万円 | 240万円 | 620万円 |
| 1億円 | 315万円 | 770万円 |
| 2億円 | 1,350万円 | 3,340万円 |
| 3億円 | 2,860万円 | 6,920万円 |
| 4億円 | 4,610万円 | 1億920万円 |
| 5億円 | 6,555万円 | 1億5,210万円 |
一次相続では法定相続分通りに「配偶者50%、子50%」で相続し、二次相続では子が全額相続した想定のシミュレーションです。小規模宅地等の特例や相次相続控除は計算に入れていません。
※課税価格とは相続する財産から、借金やローンなどのマイナスの財産や、葬式費用、非課税財産を差し引いたものです。なお、実際の税負担は財産の内容や特例の適用状況などにより個別に異なります。
一次相続・二次相続が発生する前にできる相続税対策
二次相続での相続税負担を抑えるためには、「一次相続・二次相続の発生前にできる対策」「一次相続発生時にできる対策」「二次相続発生時にできる対策」があります。
まずは、一次相続や二次相続が発生する前にできる対策として、以下を解説します。
- 生前贈与で財産を移しておく
- 生命保険の非課税枠を活用する
- 配偶者の判断能力低下に備えておく
生前贈与で子に財産を移しておく
相続で財産を移すのではなく、相続発生前に生前贈与で財産を移しておくと、二次相続対策になることがあります。
一次相続の前に子へ財産を贈与しておくと、その財産は原則として一次相続・二次相続どちらの相続財産にも含まれず、相続税の対象ではなくなるからです。
二次相続についても考え方は同じで、早めに生前贈与を行っておくことで、将来の相続税の負担を抑えられます。
生前贈与には暦年課税と相続時精算課税がありますが、暦年贈与なら毎年110万円の基礎控除があるため、この範囲内で贈与すれば贈与税もかかりません。
相続時精算課税の場合は、毎年110万円の基礎控除と累計2,500万円の特別控除までは贈与税がかかりません。ただし、基礎控除以外の部分は、贈与者が亡くなった際に相続財産に持ち戻され、相続税の対象となります。
贈与財産が相続税の対象になる場合の注意点
生前贈与で渡した財産でも、以下のような場合は相続税の対象になることがあります。
- 暦年課税で死亡前3~7年に贈与した(生前贈与加算)
贈与者(被相続人)の死亡時に、相続または遺贈で財産を受け取っている場合のみ適用されます。 - 相続時精算課税で贈与した
基礎控除を除く部分は、相続時に相続財産に持ち戻されます。 - 名義預金とみなされた
受贈者名義の口座に贈与したお金を入れていても、管理体制などから実質的に贈与者の口座とみなされると、そこに入っているお金も贈与者のものとみなされ、相続時に相続税がかかることがあります。
関連記事:名義預金は相続税の対象?判定基準・申告~税務調査対策を解説
生前贈与加算とは、被相続人の死亡前3~7年に贈与した財産について相続税がかかる制度です。死亡前何年分が生前贈与加算の対象になるかは被相続人が亡くなったタイミングにより異なり、以下の通りです。
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| ~2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日~2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日~ | 死亡日前7年間 |
ただし、相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続税の課税価格に加算されます。
関連記事
生前贈与をわかりやすく解説!メリット・デメリットや注意点などがわかる
生命保険の非課税枠を活用する
二次相続で相続税額が増えることを想定し、生命保険で相続税対策をする方法もあります。
被相続人が保険料を負担していた生命保険の死亡保険金は相続税の課税対象になりますが、相続人が受け取った場合に限り「500万円×法定相続人の数」の非課税枠を活用できます。
本記事で解説したように、二次相続で活用する場合は一次相続よりも死亡保険金の非課税枠は小さくなります。しかし、死亡保険に加入せずそもそも全く死亡保険の非課税枠がないよりは節税対策になるのです。
なお、受取人固有の財産として扱われるため、遺産分割の対象にはなりません。
親の死亡保険金と相続税の関係は、関連記事『親の死亡保険金には相続税がかかる?非課税枠の計算方法を解説』で詳しく紹介しています。
配偶者の判断能力低下に備える
二次相続の被相続人となる配偶者が高齢の場合、一次相続から二次相続までの間に判断能力が低下し、遺言書の作成や生前贈与、遺産分割協議への参加が難しくなることがあります。
配偶者の判断能力が低下すると、二次相続対策として検討していた生前贈与や生命保険の契約手続きができなくなるほか、一次相続の遺産分割協議そのものが進められなくなるおそれもあります。
そのため、配偶者が元気なうちに、二次相続を見据えた対策(生前贈与や生命保険の加入、遺言書の作成など)を早めに進めておくことが重要です。
判断能力が低下した後に備える方法としては成年後見制度がありますが、家庭裁判所への申立てから後見人が選任されるまで一定の時間を要します。一方、家族信託は判断能力が十分にあるうちに契約を締結する必要があり、判断能力が低下した後に新たに契約することはできません。
いずれの制度も活用を検討する場合は、早めに準備を進めることが大切です。
一次相続のときにしておくべき二次相続対策
一次相続の際にできる二次相続対策としては、以下があります。
- 収益性の高い財産を子に相続させる
- 値上がりが見込まれる財産を子に相続させる
- 自宅を子に相続させ配偶者は居住権を取得する
- 預貯金を収益物件に組み替える
それぞれについて確認していきましょう。
収益性の高い財産を子に相続させる
「家賃収入があるアパート」や「利回りの高い有価証券」など資産性の高い財産は、一次相続で子が相続することをおすすめします。
たとえば、一次相続で配偶者が「家賃収入があるアパート」を相続したとします。
すると、一次相続から二次相続までの間に生じた家賃収入は配偶者の資産となり、二次相続では相続財産になります。
その結果、二次相続での相続財産が多くなってしまい相続税の負担が重くなる恐れがあるのです。
しかし、一次相続の時点でこうした財産を子に相続しておけば、その後に家賃収入などが生じても二次相続の対象にはなりません。
値上がりが見込まれる財産を子に相続させる
不動産や株式などで将来的に値上がりが見込まれるものも、一次相続の時点で配偶者ではなく子が相続しておくとよいでしょう。
例えば一次相続の際に配偶者が100万円の株を受け取り、二次相続時には200万円に値上がりしていたら、その分二次相続での相続税が高くなります。
一次相続の段階で子に相続させておけば、その後その財産がいくら値上がりしても、二次相続の税負担に影響する心配はありません。
自宅を子に相続させ配偶者は居住権を取得する
本記事でもすでに解説した通り、一次相続の時点で子が小規模宅地等の特例の適用条件を満たしているなら、自宅を子に相続させていたほうが二次相続対策になります。
一次相続で子が相続した自宅に配偶者(子から見た親)が住み続ける場合は、配偶者居住権を取得するとよいでしょう。自宅の所有権と居住権を分けて相続するということです。
配偶者居住権がなくても、合意があれば子が相続した自宅に配偶者が住むこと自体は可能です。しかし、子から「自宅を売却したい」「家族で自宅に住みたいから退去してほしい」と言われると、配偶者は住む場所を失う可能性があります。
配偶者居住権があれば、こうしたリスクを回避しやすくなるのです。
なお、配偶者居住権は、配偶者であれば無条件に取得できるものではありません。また、所有者である子の同意なく売却・修繕がしにくいなどのデメリットもあるので、詳しくは関連記事『配偶者居住権の相続税評価額は?計算方法や評価明細書の書き方、節税効果』をご覧ください。
関連記事
親の持ち家で同居していると相続税が軽減される!同居の要件を解説
預貯金を収益物件に組み替える
預貯金をそのまま相続すると、相続税の評価額は額面通りです。
しかし、その預貯金で賃貸物件を購入したり建てたりすると、話は変わります。建物の評価は固定資産税評価額をもとに算定され、賃貸に出している場合は、借家権割合と賃貸割合を反映して評価するため、実際の購入価格よりも相続税評価額が低くなることがあります。
一次相続の時点ですでに収益物件がある場合は、その物件を配偶者ではなく子が相続する方法も検討できます。子が相続すれば、その後の家賃収入は子に帰属するため、配偶者の財産が増えて二次相続の課税対象が大きくなることを防ぐ効果が期待できます。
古いアパートをリフォームしたり、市場価格に比べて相続税評価額が割高になっている不動産を売却して評価額の下がりやすい物件に買い替えたりする方法も、考え方は同じです。
もっとも、収益物件を取得するには金融機関からの借入れや空室のリスクが伴う点に注意が必要です。
加えて、相続開始が近いことを見越して相続税の負担を減らす目的で借入れや不動産の取得を行ったと判断された場合、取得から数年間の賃貸運用実績があったとしても、財産評価基本通達6項(総則6項)により通常の評価方法が否認され、不動産鑑定評価額で課税されるおそれがあります(最高裁第三小法廷令和4年4月19日判決)。
相続税対策としての効果だけでなく、こうしたリスクも踏まえたうえで、物件の収益性や資金計画も含めて税理士に相談しながら検討することが望ましいでしょう。
二次相続が10年以内なら相次相続控除を検討する
相次相続控除とは、文字通り「相次いで相続が発生したとき」に、今回の相続で発生した相続税の一部を控除できる制度です。
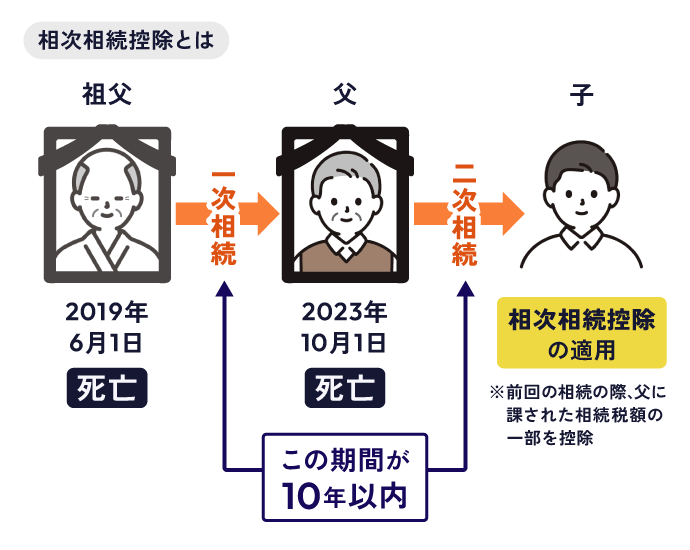
ただし、相次相続控除は、以下の条件にすべて当てはまる場合のみ適用できます。
- 控除を受ける人が、今回の相続の相続人であること
- 今回の相続の開始前10年以内に、前回の相続が発生していること
- 今回の相続の被相続人が、前回の相続で相続税を課されていること
この制度は、「前回の相続から今回の相続までの期間が短いほど、控除できる金額が大きくなる」のが特徴です。
具体的には、一次相続で支払った相続税額のうち、1年につき10%ずつ控除できる金額が減っていくという仕組みです。
相次相続控除について詳しく知りたい方は、『相次相続控除とは?要件と控除額の計算方法|10年以内に2回相続が発生した場合』をお読みください。
二次相続の相続税についてよくある質問
Q. 二次相続の相続税の申告期限はいつまで?
二次相続の相続税の申告・納付期限は、二次相続の開始があったことを知った日の翌日から10か月以内です。
一次相続とは別に、二次相続について新たに10か月の期限が発生します。
なお、遺産分割が終わっていなくても申告期限が延長されるわけではありません。遺産分割が間に合わない場合は、期限内に未分割申告をしましょう。
遺産分割完了後に小規模宅地等の特例などを使いたい場合は、申告時に「申告期限後3年以内の分割見込書」を添付しておき、分割後、原則として分割が行われた日の翌日から4か月以内に更正の請求を行います。
詳しくは関連記事『相続税は遺産未分割でも申告が必要|デメリットと申告書の書き方』をご覧ください。
Q. 二次相続でも未成年者控除や障害者控除は使える?
二次相続でも、要件を満たせば未成年者控除や障害者控除を利用できます。
ただし、同じ人が一次相続ですでに控除を受けている場合、二次相続では一定の調整が必要です。
未成年者控除や障害者控除には、短期間に相続が繰り返されたことで同じ期間について二重に控除を受けることがないよう、過去に受けた控除額を踏まえて今回の控除限度額を計算する仕組みがあります。
そのため、一次相続で控除を利用している場合は、二次相続で単純に通常の計算式による金額を全額控除できるとは限りません。
関連記事
Q. 二次相続で相続放棄はできる?
二次相続の相続放棄は、一次相続とは別に相続人ごとに判断できます(民法第915条)。
相続放棄の期限は原則として、二次相続の開始があったことを知ったときから3か月以内です。
たとえば父の一次相続で子が財産を取得していても、その後母が亡くなった二次相続で多額の借金が判明した場合には、母の相続について相続放棄を検討できます。
なお、一次相続について承認・放棄を決めないまま相続人が亡くなり、次の相続が発生する「再転相続」は通常の二次相続とは状況が異なります。熟慮期間や相続放棄の扱いが複雑になるため、専門家への相談をおすすめします。
詳しくは関連記事『数次相続・再転相続とは?相続税の申告義務・期限への影響や代襲相続との違い』をご覧ください。
二次相続の相続税に不安がある方は税理士に相談
二次相続対策で重要なのは、一次相続の税額だけを見て遺産の分け方を決めないことです。
たとえば一次相続では配偶者の税額軽減によって税負担を大きく抑えられるため、配偶者に財産を多く相続させたほうが有利に見えることがあります。しかし、その財産が将来の二次相続に持ち越されれば、結果として一次・二次相続を通した税負担が大きくなる可能性があります。
どのような遺産分割が有利になるかは、配偶者自身の財産や子の人数、不動産・株式などの財産構成、一次相続から二次相続までの期間によって変わります。
一次相続が発生した時点で二次相続までの税額をシミュレーションし、誰がどの財産を取得するか検討することが大切です。
遺産の分け方によって将来の相続税額が大きく変わりそうな場合は、相続税に詳しい税理士に相談し、一次相続・二次相続をまとめて検討しましょう。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士