

暦年贈与(暦年課税)とは?非課税枠や注意点、やり方をわかりやすく解説
暦年贈与(暦年課税)とは、1年間に受けた贈与額から基礎控除額110万円を差し引いて贈与税を計算する制度です。年間110万円以下の贈与であれば原則として贈与税がかからないため、生前贈与による相続税対策として広く利用されています。
もっとも、2024年の税制改正により生前贈与加算の対象期間が段階的に延長されることになったほか、名義預金や定期贈与と判断されると想定どおりの節税効果が得られない場合もあります。
この記事では、暦年贈与の仕組みや贈与税の計算方法、2024年改正のポイント、具体的なやり方、注意点、相続時精算課税との違いまでわかりやすく解説します。
※本記事の情報は2026年3月時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。
目次
暦年贈与(暦年課税)とは?年間110万円まで非課税になる仕組み
1月1日~12月31日の1年間の贈与に課税される制度
暦年課税とは、1月1日~12月31日までの1年間(暦年)に受けた贈与額を合計し、基礎控除額110万円を差し引いた残額に対して贈与税を計算する課税方式です。
この暦年課税の年間110万円の基礎控除を活用して、毎年財産を贈与する方法を一般に「暦年贈与」と呼びます。
「暦年贈与」は「れきねんぞうよ」、「暦年課税」は「れきねんかぜい」と読みます。
年間110万円の基礎控除まで贈与税が非課税
暦年贈与では、毎年の贈与額が110万円の基礎控除以下であれば、贈与税はかかりません。贈与税申告も不要です。
暦年贈与そのものに年数制限はないため、年間110万円の基礎控除を毎年利用できます。
なお、この110万円の非課税枠は、「受贈者(もらった側)1人あたり」の金額である点に注意しましょう。
たとえば、父から50万円、母から50万円を同じ年にもらっても、合計100万円なので贈与税はかかりません。
しかし、父から60万円、母から60万円をもらった場合は、合計120万円となり、110万円を超えた10万円部分に贈与税がかかります。
関連記事
贈与税の基礎控除は年間110万円まで非課税?いつからいつまでか申告の要否も解説
暦年贈与の対象者に制限はない
暦年贈与では、贈与者と受贈者の続柄や年齢による利用制限はありません。
親子・祖父母と孫・兄弟姉妹・夫婦といった家族間だけでなく、赤の他人から贈与を受けた場合も暦年贈与対象となります。
ただし、受贈者の年齢や贈与者との関係性によって税率が変わる点には注意しましょう。
なお、未成年者が受贈者になる場合、贈与された財産の管理は通常、親権者(法定代理人)が行います。
その際は、贈与契約書を作成するなど贈与の事実を明確にしておくとともに、贈与された財産を親の生活費等に使わず、子ども本人の財産として管理することが重要です。
110万円を超えたときの贈与税はいくら?
暦年贈与で110万円を超えた部分については、贈与税の対象となります。
贈与税を計算する際の税率は、直系尊属(父母・祖父母など)から贈与を受けた年の1月1日時点で18歳以上の子・孫への贈与なら「特例税率」を、それ以外なら「一般税率」を適用します。
それぞれの具体的な税率は以下の通りです。
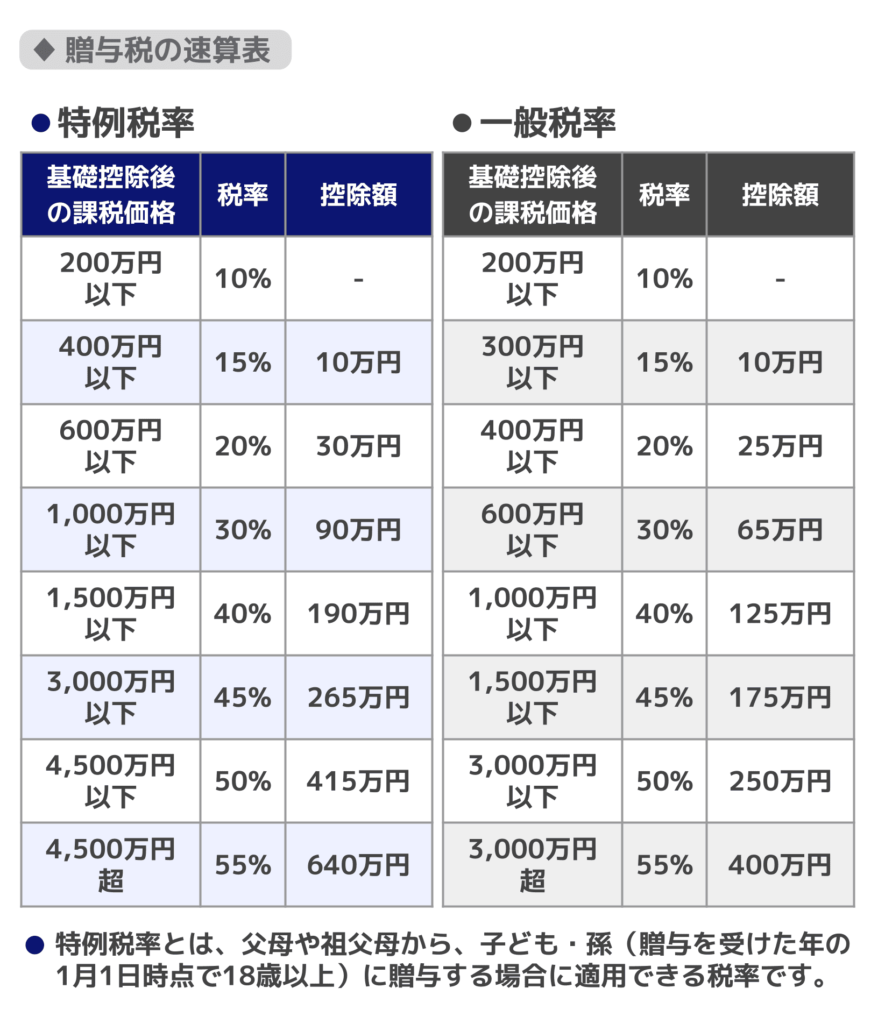
例えば、父から18歳以上の子に対して年間で1,000万円が贈与された場合の贈与税は、以下のように計算されます。
- 1000万−110万(基礎控除額)=890万円
- 890万×30%−90万(特例税率から)=177万円
贈与を受けた子が、贈与税として177万円を支払う必要があります。
子や孫への贈与では、贈与を受けた本人が申告の必要性を理解していないケースも多いため、家族間でしっかり情報共有しておくことが大切です。
贈与税の計算方法について詳しく知りたい方は『贈与にかかる税金を計算|500万円を生前贈与するシミュレーションつき』の記事をご覧ください。
暦年贈与でも相続税がかかる?生前贈与加算に注意
相続前一定期間の贈与は相続財産に加算される
暦年贈与では、毎年110万円の基礎控除までは非課税で贈与ができます。
しかし、贈与者が死亡した際、その前の一定期間内に贈与された財産は、相続税の対象となります。
これが「生前贈与の持ち戻し加算(生前贈与加算)」です。
ただし、生前贈与加算は、相続や遺贈により財産を取得した人が、一定期間内に受けた贈与について適用されます。
生前贈与加算の対象期間に暦年贈与を受けていても、相続や遺贈で財産を受け取らなければ、生前贈与加算は発生しません。
たとえば
- ケース1
- 贈与者の甥が、生前贈与加算の対象期間に財産を受け取る
- 贈与者の死後、甥は遺産を受け取らなかった
→生前贈与加算は発生しない
- ケース2
- 贈与者の子が、生前贈与加算の対象期間に財産を受け取る
- 贈与者の死後、子は相続人として遺産を受け取った
→生前贈与加算が発生する
なお、生前贈与加算の対象となる財産について贈与税を払っていた場合、その税額は相続税から控除できます。(贈与税額控除)
生前贈与加算は何年間?2027年以降段階的に7年間へ延長
生前贈与加算の対象になる期間は、以下の通りです。
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| 〜2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日〜 | 死亡日前7年間 |
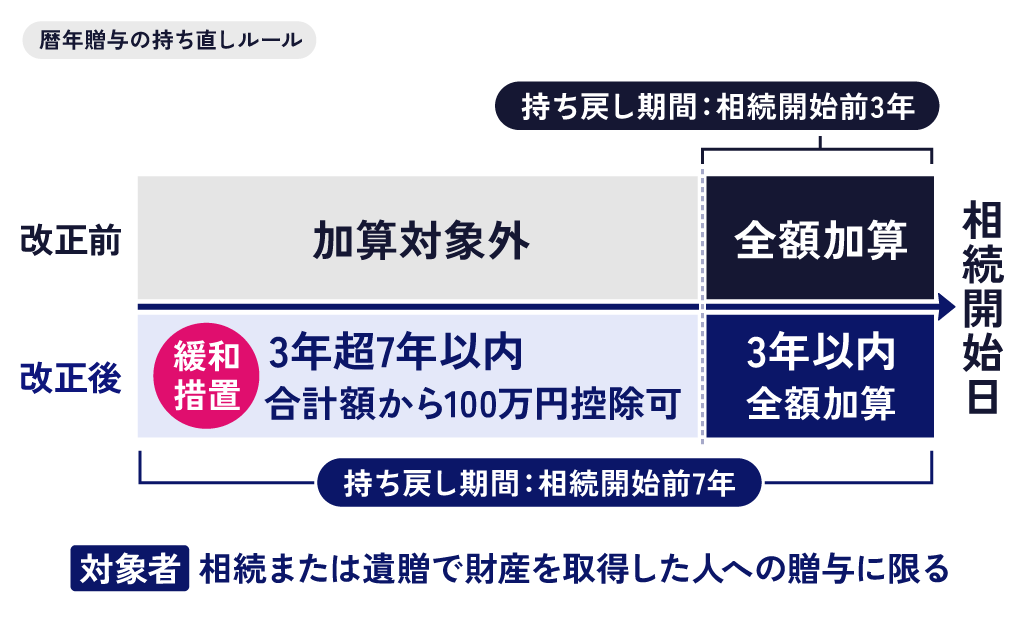
生前贈与加算の対象期間は従来、被相続人の死亡日前3年間でした。
しかし、税制改正により段階的に延長されることが決まり、2031年からは死亡前7年間となります。
ただし、相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続税の課税価格に加算されます。
暦年贈与のメリット・デメリット
メリット1|年間110万円の基礎控除を毎年利用できる
暦年贈与では、年間110万円の基礎控除を毎年利用できます。
たとえば、毎年110万円ずつ10年間贈与した場合、ほかに贈与がなければ合計1,100万円を贈与税がかからずに移転できます。
暦年贈与そのものに年数制限はないため、早くから始めるほど基礎控除を活用しやすくなります。ただし、相続前の一定期間に行われた贈与は、生前贈与加算によって相続税の対象になる場合があります。
また、本記事内で後ほど解説する定期贈与や名義預金と判断されないよう注意が必要です。
メリット2|贈与する相手を自由に選べる
暦年贈与は、親から子、祖父母から孫だけでなく、兄弟姉妹や子の配偶者などにも行えます。
また、年間110万円の基礎控除は受贈者ごとに適用されるため、複数人に贈与すれば、それぞれ基礎控除を利用できます。
たとえば、子や孫3人にそれぞれ年間110万円を贈与した場合、合計330万円まで贈与税がかかりません。
相続や遺贈で財産を取得しない人への贈与は、原則として生前贈与加算の対象にもなりません。
メリット3|節税効果の期待できる特例と併用できる
暦年贈与では、年間110万円の基礎控除と贈与税の非課税制度・特例を併用できる場合があります。
主な制度は以下のとおりです。
- 贈与税の配偶者控除
一定の夫婦間における居住用不動産などの贈与について、最高2,000万円を控除 - 住宅取得等資金の贈与の非課税
父母や祖父母などから住宅取得資金の贈与を受けた場合、最高1,000万円まで非課税
※現行の適用期限は令和8年12月31日まで - 結婚・子育て資金の一括贈与の非課税
父母や祖父母などから結婚・子育て資金の一括贈与を受けた場合、最高1,000万円まで非課税
※現行の適用期限は令和9年3月31日まで
教育資金の一括贈与の非課税措置は、2026年3月31日をもって新規適用が終了しています。
関連記事
- 住宅の生前贈与は非課税にできる?資金贈与の非課税制度と注意点
- 結婚・子育て資金の贈与は1,000万円まで非課税|条件や注意点、手続きは?
- 孫への教育資金の贈与は非課税?一括贈与制度終了後でもできる贈与のやり方と注意点
デメリット|多額の財産を移すには時間がかかる
暦年贈与の基礎控除は年間110万円のため、多額の財産を非課税で移転するには長い期間が必要です。
たとえば、1人に1,100万円を基礎控除の範囲内で贈与するには、毎年110万円ずつでも10年かかります。
一度に多額の財産を贈与することもできますが、110万円を超えた部分には贈与税がかかります。贈与額によっては相続税より高い税率が適用され、かえって税負担が増える可能性もあります。
そのため、多額の財産を早期に移転したい場合は、年間110万円の基礎控除に加えて累計2,500万円の特別控除を利用できる相続時精算課税も選択肢になります。
暦年贈与と相続時精算課税の違い
暦年贈与と相続時精算課税の違いの早見表
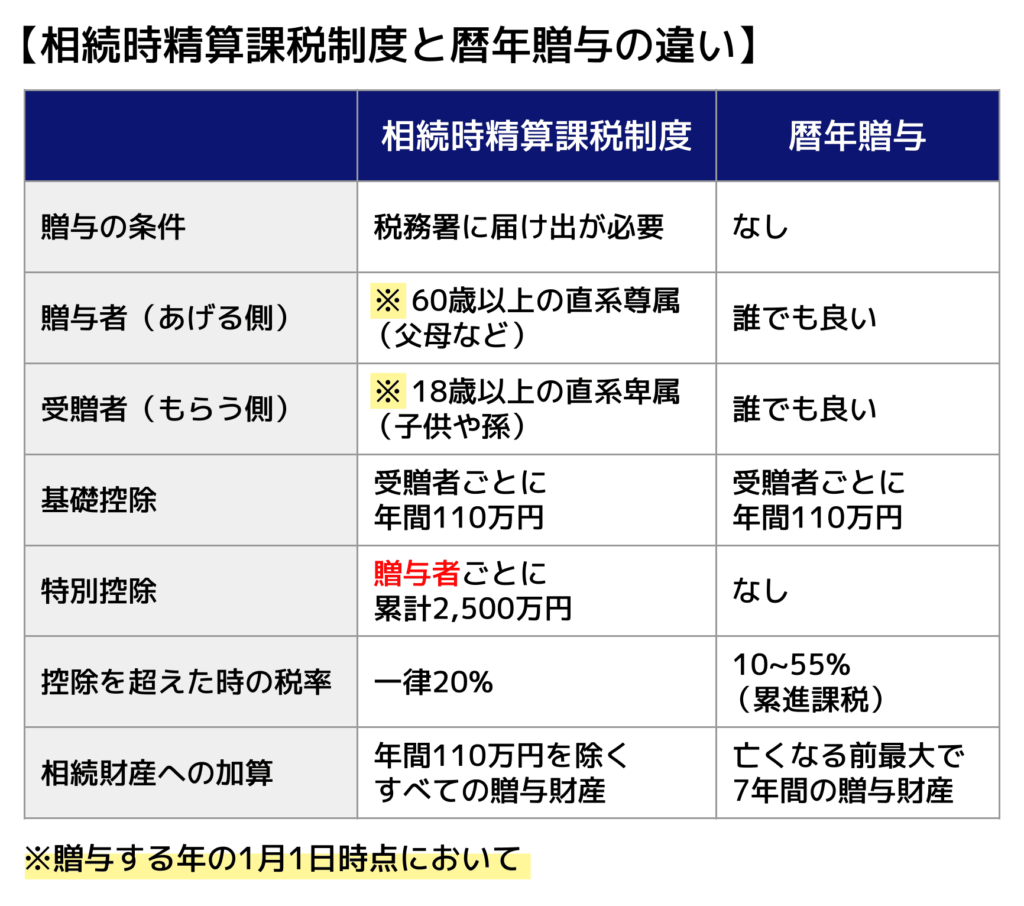
贈与をする場合、暦年贈与のほかに「相続時精算課税」を適用する方法もあります。
主な違いは以下のとおりです。
まとまった財産を贈与するなら相続時精算課税も検討する
まとまった財産を早めに移転したい場合は、相続時精算課税も選択肢になります。
相続時精算課税では、年間110万円の基礎控除(2024年1月1日以降の贈与で適用)に加えて、累計2,500万円の特別控除を利用できます。そのため、不動産など分けて贈与しにくい財産や、多額の財産を早期に移転したい場合に適しています。
ただし、年間110万円の基礎控除を超えて贈与した財産は、原則として贈与者の死亡時に相続財産へ加算されます。
一方、相続税の計算では原則として贈与時の価額が用いられるため、将来的な値上がりが見込まれる財産では、相続よりも相続時精算課税による贈与が有利になる場合があります。
また、相続時精算課税を利用するには届出が必要で、一度選択すると、その贈与者からの贈与について暦年課税に戻すことはできません。
2つの制度の詳しい比較や使い分けについては、『暦年贈与と相続時精算課税は併用できない?違い・どっちが得かを解説』の記事で詳しく解説しています。
暦年贈与のやり方|贈与から申告まで
暦年贈与は以下の方法で行いましょう。
- 贈与契約書を作成する
- 贈与者の口座から受贈者の口座に振り込む
- 受贈者が自分でお金を管理する
- 必要であれば贈与税の申告をする
ステップ1:贈与契約書を作成する
贈与は口頭でも成立しますが、後から「贈与があった事実」を証明するためには、贈与契約書を書面で残しておくことが非常に重要です。
贈与契約書には以下の内容を記載します。
- 贈与者(あげる人)の氏名・住所
- 受贈者(もらう人)の氏名・住所
- 贈与する財産の内容と金額
- 贈与した年月日
- 双方の署名・捺印
贈与者と受贈者の両者が署名・捺印した書類を、それぞれ1部ずつ保管しましょう。
契約書の信頼性を高めたい場合は、確定日付を取得することをおすすめします。
確定日付とは、その日に書類が存在していたことを証明するものであり、公証人役場や法務局で取得することが可能です。
ステップ2:贈与者の口座から受贈者の口座に振り込む
現金を手渡しするのではなく、銀行振込で贈与するのが基本です。振込記録が通帳や明細に残るため、「贈与が実際に行われた」ことを客観的に証明できます。
- 贈与者名義の口座から振り込む
- 受贈者名義の口座で受け取る
- 受贈者が自分で管理・使用できる口座を使う
ステップ3:受贈者が自分でお金を管理する
贈与を受けたお金は、受贈者本人が自由に使える状態にしておくことが重要です。
贈与したはずのお金を贈与者が引き続き管理していると、税務署から「名義預金(名ばかりの贈与)」と判断されるリスクがあります。
ステップ4:必要であれば贈与税の申告をする
暦年贈与では、以下の場合に贈与税申告が必要になります。
- 1年間に受け取った贈与の合計が110万円を超えた場合
- 夫婦間の婚姻期間20年以上の居住用不動産の贈与で贈与税の配偶者控除(おしどり贈与)を利用する場合(贈与税額がゼロであっても申告が適用要件のため必要)
一方、贈与額が基礎控除(年間110万円)に収まり非課税である場合は、贈与税申告は不要です。
申告が必要な場合は、贈与を受けた翌年の2月1日から3月15日までの間に、受贈者の住所を管轄している税務署に申告を行ってください。
贈与税の申告方法については『贈与税の申告方法|必要書類や申告書の書き方、納付方法を解説』の記事をご覧ください。
贈与税の申告と確定申告は違う
贈与を受けたときに行うのは「贈与税の申告」であり、所得税の「確定申告」とは異なります。
個人からの財産の贈与は所得ではないため、所得税の確定申告は不要です。
ただし、贈与された財産から所得が発生した場合は、所得税の確定申告が必要になることがあります。
例えば、贈与された賃貸アパートから家賃収入を得た場合は不動産所得として、贈与された土地や株式を売却した場合は譲渡所得として申告が必要になる可能性があります。
主な申告の違いは以下のとおりです。
- 贈与税の申告
- 対象:1年間に受けた贈与の合計額が110万円を超える場合
- 申告書:贈与税申告書
- 申告期間:贈与を受けた翌年の2月1日~3月15日(期限日が土日祝日の場合は翌開庁日)
- 所得税の確定申告
- 対象:給与所得以外の所得がある場合や各種控除の適用を受ける場合など
- 申告書:確定申告書
- 申告期間:原則として翌年2月16日~3月15日(期限日が土日祝日の場合は翌開庁日)
暦年贈与をするときの注意点と対策
(1)名義預金と認定されると相続税の対象に
「名義預金(めいぎよきん)」とは、名義は家族になっているけれど、実態は被相続人が管理・支配していた預金口座のことです。
たとえば、親が子ども名義の通帳を作り、毎年お金を積み立てていても、子どもがその存在を知らず、通帳も印鑑も親が管理しているような場合、税務署はこれを「贈与ではない」と判断し、相続財産に含めることがあります。
名義預金と認定されないためには、以下のポイントを押さえておきましょう。
- 贈与契約書を毎年作成する
- 振込で贈与し、記録を残す
- 受贈者が自分で通帳・印鑑を管理する
- 受贈者が実際にお金を使う
名義預金が贈与税・相続税で問題になるリスクと対策については『名義預金は贈与税・相続税がかかる?名義預金の認定の回避策も解説』の記事でより詳しく知ることが可能です。
(2)贈与として成立していないと相続税の対象に
贈与が有効に成立するには、贈与者と受贈者の両方の合意が必要です。
一方的に「あなたにあげる」と言っただけでは、法的に有効な贈与とはなりません。
贈与契約書を取り交わし、銀行振込などで資金移動の記録を残し、受贈者自身が財産を管理することで、贈与の事実を明確にしておくことが大切です。
贈与者と受贈者の合意が確認できず、贈与の成立が認められなかった場合、贈与したはずの財産は引き続き贈与者のものとされます。
そのため、贈与者が亡くなった際には相続財産として、相続税の対象になってしまうのです。
(3)定期贈与と見なされると節税効果が下がる
暦年贈与では年間110万円の基礎控除額があることから、毎年110万円以下の贈与を繰り返し行い、贈与税を避けつつ相続税対策するケースもあります。
ただし、最初から「10年間にわたって毎年100万円を贈与する」など、複数年にわたる贈与を約束していた場合は注意が必要です。
この場合、毎年100万円ずつ贈与したものではなく、約束をした年に「今後複数年にわたって贈与を受ける権利」を贈与されたものとして、贈与税がかかることがあります(定期金に関する権利の贈与)。
一方、毎年その都度贈与契約を結び、それに基づいて贈与している場合は、毎年同じ金額を贈与していても、それぞれの年の贈与として扱われます。
毎年の贈与のたびに贈与契約書を作成し、それぞれが独立した贈与であることを証明できるようにしておくなどの対策が重要です。
暦年贈与についてよくある質問
暦年贈与は何年間できる?
暦年贈与に年数の制限はありません。
暦年贈与とは、1年間(1月1日~12月31日)に受けた贈与額が110万円以下であれば贈与税がかからない制度です。そのため、贈与者・受贈者が存命である限り、毎年継続して行うことができます。
なお、相続税の計算では、生前贈与加算の対象となる贈与について相続財産に持ち戻される場合があります。長期間にわたって暦年贈与を行う場合は、相続税への影響もあわせて確認しておきましょう。
暦年贈与による相続税対策が効果的なケースは?
暦年贈与による相続税対策は、早いうちから贈与を始められる場合や、複数人に贈与できる場合、相続や遺贈で財産を取得しない人に贈与する場合に効果が期待できます。
暦年贈与では年間110万円の基礎控除を毎年利用できるため、早くから始めるほど長期間にわたって財産を移転できます。また、基礎控除は受贈者ごとに適用されるため、たとえば3人に年間110万円ずつ贈与すれば、合計330万円まで贈与税がかかりません。
さらに、生前贈与加算は原則として相続や遺贈で財産を取得した人が対象です。そのため、孫や子の配偶者など、相続時に財産を取得しない人への贈与は、生前贈与加算の対象にならない場合があります。
ただし、孫が代襲相続人になっている場合や、遺言によって財産を取得する場合などは生前贈与加算の対象となる可能性があるため注意しましょう。
まとめ:暦年贈与は早めに始めるほど効果を発揮する
暦年贈与(暦年課税)は、年間110万円の基礎控除を活用しながら財産を少しずつ移転できる制度です。贈与する相手に制限がなく、毎年継続して行えるため、相続税対策として広く利用されています。
もっとも、2024年の税制改正により生前贈与加算の対象期間は段階的に7年へ延長されることになりました。また、名義預金や定期贈与と判断されると、想定していた節税効果が得られない可能性もあります。
暦年贈与を活用する際は、贈与契約書の作成や銀行振込による資金移動、受贈者本人による財産管理などを徹底し、贈与の事実を明確に残すことが重要です。
なお、多額の財産を早期に移転したい場合や、将来的に値上がりが見込まれる財産を贈与したい場合は、相続時精算課税制度が適しているケースもあります。自分に合った制度を選び、計画的に生前対策を進めましょう。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士