

名義預金は贈与税・相続税がかかる?名義預金の認定の回避策も解説
名義預金には、贈与税ではなく相続税がかかります。
名義預金とは、口座の名義は家族などになっていても、実質的には被相続人の財産と認められる預金のことです。一方、贈与が成立していれば名義預金にはならず、暦年課税では年110万円(基礎控除)を超えた分に贈与税がかかります。
名義預金かどうかは、資金を出した人、通帳などの管理者、名義人が自由に使える状態か、名義人が口座の存在を知っているかなどから、総合的に判断されます。名義預金と判断されないためには、贈与契約書の作成や受贈者による口座の管理など、贈与の実態を整えておくことが大切です。
名義預金は、「名義人の財産だから相続財産ではない」と思い込み、悪意がなくても相続税の申告から漏れやすい財産です。申告漏れには加算税や延滞税が課されることがあり、時効の成立を待つことも現実的ではありません。
この記事では、名義預金の意味と贈与税・相続税の関係、親が作った自分名義の口座が名義預金にあたるかのチェックポイントと解消方法、名義預金と判断されないための対策、申告漏れのペナルティ・時効・税務調査、書面添付制度までを解説します。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。



 LINEで無料相談
 メールで問い合わせ
目次
名義預金とは?預金に贈与税・相続税がかかる?
名義は子や孫でも、実質は別の人の財産と判断される預金
名義預金とは、口座の名義人とは異なり、実質的には被相続人など別の人の財産と認められる預金をいいます。誰の財産かは、資金を出した人だけでなく、管理・運用の状況や贈与の事実の有無などを総合的に見て判断されます。
名義預金に当たりやすいのは、たとえば次のようなケースです。
- 親や祖父母が贈与目的で自分のお金を、子や孫が知らないうちに子や孫の口座に振り込んでいる
- 祖父母や親が、子や孫に知らせずに作った子や孫の名義の口座へ預金をしていた
暦年贈与の基礎控除(年110万円)の範囲内なら贈与税がかからないと思って、子や孫名義の口座に預金していても、名義預金と判断されると相続税がかかることがあるので注意しましょう。
名義預金は相続税の対象になる
名義預金は、原資となる資金を出した人が亡くなったときに、相続税の対象となります。
口座の名義人が別の人であっても、実質的には資金を出した人の財産とされ、その人の相続財産として相続人に引き継がれるためです。
そのため、相続税対策のつもりで生前贈与をしていても、名義預金とみなされると相続税がかかり、期待した生前贈与の効果は得られません。
また、名義預金を相続財産に含めずに相続税を申告すると、申告漏れとなり、加算税や延滞税が課されることがあります。
すでに相続が発生している場合は、関連記事『名義預金は相続税の対象?判断基準と遺産分割協議書の書き方・税務調査対策』で、遺産分割協議書への書き方や相続税申告書への反映方法を解説しています。
相続税が発生する場合は、以下の関連記事も参考に適切に手続きを進めましょう。
関連記事
名義人が名義預金を使うと贈与税がかかることもある
子や孫名義の口座に、親や祖父母がお金を入れただけ(=名義預金が存在)では、贈与税はかかりません。贈与が成立しておらず、そのお金は実質的には資金を出した親や祖父母の財産のままと判断されるためです。
しかし、名義人が口座のお金を自由に使えるようになると、贈与が成立したと判断されやすくなります。お金が実質的に名義人のものになったと見られるためです。
ただし、名義人が預金を引き出したという事実だけで、直ちに贈与が成立するわけではありません。資金を出した人が使用を認めていたか、貸付けや立替えではないかなども含めて、総合的に判断されます。
贈与が成立すると、その年の贈与の合計が年110万円(暦年課税の基礎控除)を超えた分に、名義人へ贈与税がかかります。贈与税の申告と納税は、贈与を受けた名義人が行います(国税庁 No.4429 贈与税の申告と納税)。
なお、贈与が成立していても、贈与した人が亡くなる前の一定期間に受けた贈与は、相続税の計算に加算されることがあります。
親が作った自分名義の口座は名義預金?チェックポイントと解消方法
名義預金に該当するかのチェックポイント
税務署は、主に以下の事情を総合的に考慮して、名義預金に当たるかどうか判断します。
- 預金の原資(元になったお金)を出したのは誰か
- 通帳・キャッシュカード・印鑑を管理しているのは誰か
- 名義人が預金を自由に使える状態にあるか
- 名義人が口座の存在を知っているか
それぞれがどのように調査・判断されるのか解説します。
ポイント(1)預金の原資を出したのは誰か
預金の原資(元になったお金)を出した人が誰かは、名義預金かどうかを判断する重要な要素の1つです。
ただし、お金を出した人と名義人が違っても、贈与が成立していれば、その預金は名義人のものなので名義預金にはなりません。
ポイント(2)通帳・キャッシュカード・印鑑を管理しているのは誰か
通帳やキャッシュカード、印鑑を、名義人ではなく資金を出した人が保管している場合は、名義預金と判断されやすくなります。実際に預金を管理しているのは、資金を出した人だと見られるためです。
口座を誰が開設したかも見られます。税務署は、必要に応じて口座開設の申込書の筆跡を確認します。資金を出した人が書いていれば、その人が口座を開設して管理していたと見られ、名義預金と疑われやすくなります。
ポイント(3)預金は名義人が自由に使える状況にあるか
預金が引き出されたかどうかや、引き出された日付・金額は、金融機関等から集めた取引履歴で確認できます。
全く引き出した形跡がないことは、名義人がその預金を実際に管理・処分していたかを判断する事情の一つとなります。
ポイント(4)預金をしている口座の開設を名義人が知っているのか
口座の名義人である子や孫が、その口座の存在を知っているのかということが判断基準となります。
名義人が口座の存在を知らない場合、贈与の合意がなかったのではないかと疑われ、名義預金とみなされやすくなります。
ただし、名義人が未成年の子や孫であれば、本人が口座の存在を知らなくても、親権者などの法定代理人が贈与を受諾していれば贈与が成立することもあります。
名義預金の解消方法
すでに名義預金がある場合は、資金を出した人の口座にお金を戻して解消する方法があります。ただし、戻す前に、その預金が誰の財産なのかを確認することが大切です。戻し方によっては、新たな贈与と判断されることがあるためです。
- 贈与が成立していない場合: 預金は資金を出した人の財産のままなので、その人の口座へ戻しても、通常は新たな贈与にはあたりません。
- 贈与がすでに成立している場合: 預金は名義人の財産なので、お金を戻すと、名義人から資金を出した人への贈与と判断される可能性があります。
どちらにあたるかは判断が難しいため、資金を移動する前に、相続税に詳しい税理士へご相談ください。
名義預金の認定を回避する方法
ここでは、税務署に名義預金と認定されるのを回避する方法を解説します。紹介する内容のどれか1つを実行すれば安心というわけではなく、税務署は口座の管理状況などを総合的に考慮して判断します。
すでに名義預金になっている口座がある場合は、本記事内前述の「名義預金の解消方法」をご確認ください。
贈与のたびに贈与契約書を作成する
贈与が成立していたことを示す書面として、贈与契約書を贈与のたびに作成しましょう。
贈与は、贈与者と受贈者が合意して初めて成立します。合意がなければ、贈与者が自分の財産を移しただけとなり、その預金は名義預金と判断されやすくなります。
合意は口頭でも成立しますが、口頭だけでは、合意があったことを後から示しにくくなります。贈与契約書は、その合意を書面に残すためのものです。
ただし、契約書を作るだけでは足りません。形だけ整えても、口座の管理など実態が伴っていなければ、贈与があったと認められないことがあります。作成した契約書の内容どおりに、実際に贈与を行いましょう。
贈与契約書に記載する内容は以下のとおりです。
- 贈与者と受贈者の署名押印
- 贈与者と受贈者の住所
- 贈与財産額
- 贈与の方法
- 贈与を実行する日
- 贈与契約の成立日
贈与契約書は定期贈与と判断されないためにも重要
贈与契約書は、定期贈与と判断されて贈与税がかかるリスクを下げるためにも重要です。
暦年課税では、贈与のたびに契約を結んで贈与し、1年間に受けた贈与の合計が基礎控除額の年110万円以下であれば、贈与税はかかりません。
ところが、個別に贈与しているつもりでも、「今後10年間、毎年100万円を贈与する」といった複数年分の約束があったと判断されると、約束をした年に、定期金に関する権利の贈与があったものとして贈与税がかかることがあります。
そのため、贈与のたびに贈与契約書を作成し、1回ごとの贈与が別々の契約であることを示しておきましょう。
関連記事
暦年贈与(暦年課税)とは?非課税枠や注意点、やり方をわかりやすく解説
受贈者自身が口座の開設や管理を行う
贈与を受ける受贈者が預金口座の開設や管理を行うことで、名義預金と判断される可能性を下げることができます。
具体的には、以下のような行動をとるよう意識してください。
- 口座開設などの手続きを受贈者自身で行う
- 贈与者と受贈者で別々の届出印鑑を使用する
- 通帳、印鑑、カードを受贈者が管理する
口座開設などの手続きを受贈者自身で行う
受贈者の預金口座は、受贈者自身が手続きして開設しましょう。税務署は、必要に応じて口座開設時の申込書や印鑑届の筆跡を確認します。受贈者本人が記入していれば、受贈者が口座を管理していたことを示す事情の一つになります。
なお、受贈者が未成年の場合は、親権者などの法定代理人が代わりに手続きを行います。
贈与者と受贈者で別々の届出印鑑を使用する
受贈者の口座に使う届出印は、贈与者の印鑑とは別のものにしましょう。
贈与者と同じ印鑑を使うと、贈与者が口座を管理していると見られやすくなります(国税不服審判所 平成3年1月18日裁決)。
通帳、印鑑、カードを受贈者が管理する
預金通帳、届出印、キャッシュカードは、受贈者が保管しましょう。贈与者が保管し続け、受贈者が預金を自由に使える状況になかったとして、贈与が認められず相続財産とされた裁決があります(国税不服審判所 平成27年10月2日裁決)。
なお、受贈者が未成年の間は、親権者などの法定代理人が管理することになります。贈与者とは別の親権者が贈与を受諾して通帳などを管理していれば、受贈者の財産と認められた裁決もあります(国税不服審判所 令和3年9月17日裁決)。ただし、贈与者自身が親権者として管理している場合は個別の判断になるため、税理士に確認しましょう。
また、すでに名義預金になっている口座の通帳などを今から名義人に渡しても、過去にさかのぼって贈与が成立したことにはなりません。渡した時点で、その残高をまとめて贈与したものと判断されることがあります。すでにある口座の扱いは、本記事内前述の「名義預金の解消方法」を確認のうえ、税理士にご相談ください。
贈与は記録が残る方法で行う
贈与は、現金の手渡しではなく、銀行振込で行いましょう。手渡しでは記録が残りにくく、贈与の時期や事実を後から証明しにくくなります。振込であれば、日付・金額・送金元が通帳や取引履歴に残ります。
贈与契約書に書いた日付や金額と、実際の振込の記録が合っているかも確認しておきましょう。契約書、振込の控え、通帳は、あわせて保管しておきましょう。
関連記事
現金手渡しに贈与税はかかる?課税される条件や未申告のペナルティ
名義預金の申告漏れに注意|ペナルティ・時効・税務調査
家族名義の口座は名義預金だと気づかず、申告から漏れやすい
家族名義の口座でも、贈与がきちんと成立していなければ、その預金は名義預金であり、実質的には被相続人の財産です。そのため、相続税の申告に含める必要があります(国税庁 誤りやすい事例⑥ 被相続人以外の名義の財産(預貯金))。
ところが、口座の名義が子や孫、配偶者などの家族になっているため、「名義人の財産だから相続財産ではない」と思い込み、その口座が名義預金だと気づかないまま、申告から漏れてしまうことがあります。
名義預金を含めて計算すると、相続税がかかる財産の合計額が基礎控除額を超え、相続税の申告が必要になる場合もあります。
名義預金の申告漏れにはペナルティがある
名義預金の申告漏れが後から見つかった場合は、悪意がなく、意図的に隠したのではなくても、ほかの財産と同じように、本来の税額に加えて加算税や延滞税が課されることがあります。
また、財産を隠したり事実を偽ったりする行為(隠蔽・仮装)があったと認められる場合は、過少申告では35%、無申告では40%の重加算税が課されます。
一定期間に無申告を繰り返した場合や、過去5年以内に一定の無申告加算税・重加算税を課された場合などは、無申告加算税または重加算税が10%加重されることがあります。
相続税の申告漏れに対する主なペナルティは以下のとおりです。
無申告加算税
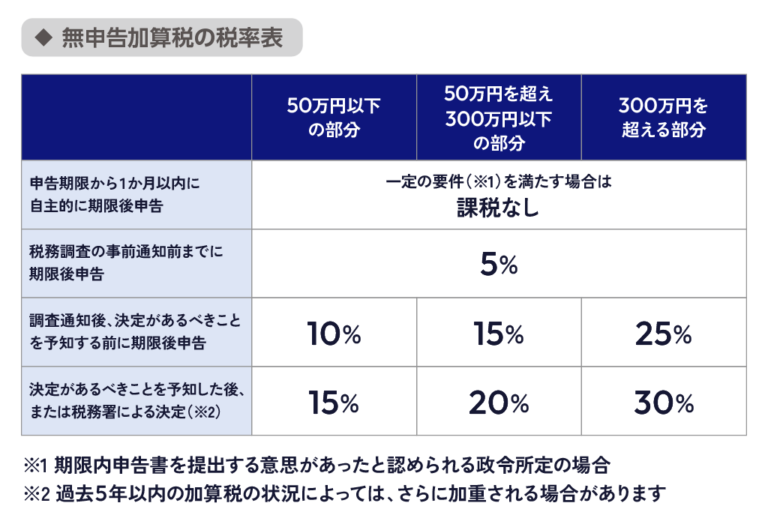
無申告加算税の税率は、期限後申告をした時期によって異なります。
- 税務調査の事前通知前に自主的に期限後申告した場合
原則5% - 事前通知後、調査による決定を予知する前に申告した場合
50万円以下の部分は10%、50万円超300万円以下の部分は15%、300万円超の部分は25% - 調査による決定を予知した後に申告した場合や、税務署から決定を受けた場合
50万円以下の部分は15%、50万円超300万円以下の部分は20%、300万円超の部分は30%
過少申告加算税
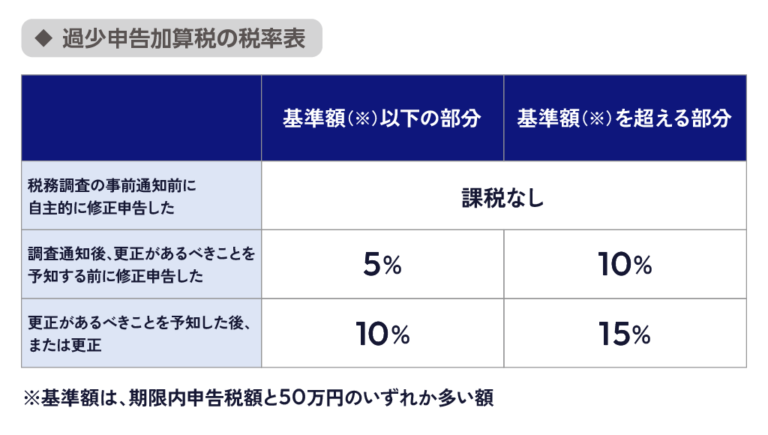
- 税務調査の事前通知前かつ、調査による更正があるべきことを予知する前に修正申告
過少申告加算税の課税はなし - 税務調査の事前通知後、調査による更正があるべきことを予知する前に修正申告
新たに納める税額×5%(追加納税額が、期限内申告の税額または50万円のいずれか多い金額を超える部分は10%) - 調査による更正があるべきことを予知した後に修正申告した場合や、更正を受けた場合
新たに納める税額×10%(追加納税額が、期限内申告の税額または50万円のいずれか多い金額を超える部分は15%)
※「更正」とは、申告された税額などが正しくない場合に、税務署が税額などを改める処分です。
重加算税
- 相続財産を隠したり、事実を仮装して過少に申告
隠蔽・仮装に係る税額×35% - 相続財産を隠したり、事実を仮装して申告せず
隠蔽・仮装に係る税額×40%
延滞税
- 納期限までの期間と、納期限の翌日から2か月を経過する日まで
令和8年は2.8% - 納期限の翌日から2か月を経過した日以後
令和8年は9.1%(※)
※原則は年14.6%ですが、令和3年1月1日以後の期間は、年14.6%と『延滞税特例基準割合+7.3%』のいずれか低い割合です。割合は毎年見直されるため、最新の割合は国税庁のページでご確認ください。
延滞税は、原則として法定納期限の翌日から発生します。ここでいう納期限は、期限内申告では法定納期限、期限後申告・修正申告では申告書を提出した日、更正・決定では更正決定等通知書を発した日から1か月後の日です。
相続税の申告漏れや脱税に対するペナルティを詳しく知りたい方は、関連記事『相続税の脱税に科されるペナルティと回避方法を解説』の記事をご覧ください。
名義預金の申告漏れは、時効を待たずに申告・納付する
申告から漏れていた名義預金に気づいたときは、相続税の時効の成立を待たず、正しく申告・納付しましょう。申告期限を過ぎても申告していなかった場合は期限後申告、申告済みで名義預金だけが漏れていた場合は修正申告で、内容を正します。
相続税の時効とは、正確には、税務署が課税の処分をできる期間(除斥期間)のことで、相続税の申告期限から原則5年です。預金がいつ作られたかにかかわらず、被相続人が亡くなった後の相続税の申告期限から数えます。隠蔽や仮装といった「偽りその他不正の行為」があった場合は、7年に延びます。
ただし、時効の成立を待つのは現実的ではありません。税務署には、相続税の調査で必要があるときに、相続人などの財産や帳簿書類を調べ、財産を預かっている金融機関などに質問する権限(質問検査権)があるためです(国税通則法74条の3)。
申告後に名義預金が見つかった場合や、名義預金かどうか判断に迷う預金が見つかった場合は、放置せず早めに税理士などの専門家に相談して対処しましょう。
関連記事
相続税の時効は5年か7年|起算日や時効成立が難しい理由を解説
名義預金の疑いがあると税務調査の対象になりやすい
名義預金の疑いがあると、税務調査の対象になりやすくなります。
先述のとおり、税務署は必要に応じて金融機関へ照会し、被相続人の預金だけでなく、家族名義の口座の取引履歴や残高も確認することがあります。こうした情報をもとに、収入に見合わない高額の預金をもっている家族がいないかを分析し、名義預金が見つかることもあります。
例えば、長年専業主婦だった妻名義の口座に高額の預金がある場合、亡くなった夫の名義預金ではないかと疑われ、調査で確認されやすくなります。
相続税の税務調査について詳しく知りたい方は、関連記事『相続税の税務調査とは?時期や確率、来やすいケースから対応まで解説』をお読みください。
税理士に依頼するときは書面添付制度を利用できる|税務調査の対策
相続税の申告を税理士に依頼する場合は、「書面添付制度」を利用できます。書面添付制度は、税理士が申告書をどのように作成したかを、書面で明らかにする制度です。
この書面が添付されている場合、税務署が実地調査を行おうとするときは、原則として、調査の通知前に、税務代理を行う税理士に対して、添付書面の記載事項について意見を聴く機会が設けられます(国税庁 書面添付制度の運用に関する事務運営指針)。意見聴取で税務署の疑問点が解消すれば、実地調査に至らない場合もあります。ただし、書面を添付すれば税務調査を回避できる、または省略されることが保証される制度ではありません。
書面添付制度と意見聴取の仕組みについては、関連記事『書面添付制度とは?相続税申告のメリット・デメリットを解説』をご覧ください。
名義預金や預貯金の移動が気になる場合は、書面添付の利用を検討してみましょう。アトム相続税理士法人では、ご希望や状況に応じて、書面添付を選択していただけます。
名義預金に関するよくある誤解
Q.少額の名義預金なら、相続税の対象にならない?
金額の大小にかかわらず、実質的に被相続人の財産と認められる預金は、相続財産に含まれます。
名義預金を含めた相続税がかかる財産の合計額が基礎控除額を超える場合は、原則として相続税の申告が必要になります。
Q.贈与税の申告をしているから、名義預金にはならない?
贈与税を申告しているだけでは、贈与が認められるとは限りません。口座の管理状況や、名義人が自由に使える状態かなど、贈与の実態が伴っているかも合わせて判断されます。
Q.名義人に知らせず、親が管理している口座でも問題ない?
名義人が口座の存在を知らず、通帳や印鑑を親が管理している場合は、名義預金と判断されやすくなります。たとえば、教育資金として子の名義で積み立てていても、子が口座を知らず、親が管理しているなら、同じ扱いになることがあります。
名義預金のお悩みは税理士へ
名義預金は、家族名義の口座でも、実質的には被相続人の財産と認められる預金で、相続税の対象になります。名義人が自由に使えるようになるなど贈与が成立したと判断されれば、贈与税がかかる場合もあります。
名義預金と判断されないためには、贈与契約書の作成、受贈者による口座の開設・管理、記録が残る振込での贈与など、贈与の実態を整えておくことが大切です。契約書だけでは足りず、口座の管理状況などを含めて総合的に判断されます。
一方、すでに相続が発生している場合は、家族名義の口座が名義預金にあたらないかを確認し、あたるものは相続税の申告に含めましょう。気づかずに漏れた場合でも、加算税や延滞税が課されることがあり、時効の成立を待つのは現実的ではありません。
名義預金が見つかった場合や、名義預金かどうか判断に迷う預金がある場合は、税理士などの専門家に相談してください。

監修者情報
アトムグループ 協力税理士