


書面添付制度とは?相続税申告のメリット・デメリットを解説
書面添付制度とは、税理士が「どの資料を確認し、どのように判断して申告書を作成・確認したか」を書面にまとめ、相続税申告書と一緒に提出する制度です。
この制度を利用して書面を添付し、相続税申告について税務署とのやり取りを代理する税理士がいる場合、一定の実地調査では、相続人へ事前通知をする前に税理士が申告内容を説明する機会を得られます。
そこで税務署の疑問が解消されれば、実地調査に進まない場合があるのです。
ただし、書面を添付すれば必ず税務調査を避けられるわけではありません。
また、書面の作成には追加の費用や時間がかかる場合もあります。
この記事では、相続税申告における書面添付制度の仕組みとメリット・デメリットを整理し、利用するか判断する際のポイントをわかりやすく解説します。




 LINEで無料相談
 メールで問い合わせ
目次
書面添付制度とは?
書面添付制度とは、税理士または税理士法人が相続税申告書を作成した際に、計算・整理した事項、相談に応じた事項、使用した資料などを記載した書面を申告書に添付できる制度です(税理士法第33条の2第1項)。
この書面は、税理士が申告内容の完全な正確性を保証するものではありません。
税務署が、申告書がどのような資料や判断過程に基づいて作成されたかを確認できるようにするものです。
また、相続人など税理士以外の人が作成した申告書であっても、税理士または税理士法人が相談を受けて審査し、法令に従って作成されていると認めた場合には、審査した事項などを記載した書面を添付できることがあります(税理士法第33条の2第2項)。
書面が添付された申告書について一定の実地調査を行う場合には、原則として、申告書を提出した相続人などへ事前通知をする前に、税務代理権限証書を提出している税理士へ意見を述べる機会が与えられるのです(税理士法35条第1項)。
(意見の聴取)
税理士法第35条
税務官公署の当該職員は、第三十三条の二第一項又は第二項に規定する書面(以下この項及び次項において「添付書面」という。)が添付されている申告書を提出した者について、当該申告書に係る租税に関しあらかじめその者に日時場所を通知してその帳簿書類を調査する場合において、当該租税に関し第三十条の規定による書面を提出している税理士があるときは、当該通知をする前に、当該税理士に対し、当該添付書面に記載された事項に関し意見を述べる機会を与えなければならない。
税理士法第33条の2の第1項・第2項に該当するケースとは、以下のようなものです。
- 税理士または税理士法人が申告書を作成した場合
- 他人が作成した申告書について相談を受けて審査し、法令に従って作成されていると認めた場合
事前通知を行わずに実施される調査(国税通則法第74条の10)には、この意見聴取の手続きはありません。
なお、添付書面が添付された申告書について更正を行う場合、添付書面の記載内容から、その更正の原因となる事実について税理士が計算・整理・相談対応または審査をしていると認められるときは、更正前に税理士が意見を述べる機会が与えられます(税理士法第35条第2項)。
参考:資産税事務における書面添付制度の運用に当たっての基本的な考え方及び事務手続等について(事務運営指針)
相続税申告の書面添付制度のメリット
相続税申告で書面添付制度を利用するメリットは以下の3つです。
- 実地調査の前に税理士が説明できる場合がある
- 意見聴取では相続人の立会いが不要
- 意見聴取後に自主的な修正申告を検討できる
ひとつずつ解説していきます。
メリット(1)実地調査の前に税理士が説明できる場合がある
書面添付制度のメリットは、一定の実地調査が行われる場合に、納税者へ調査の事前通知をする前に、税務代理を行う税理士へ意見を述べる機会が与えられることです。
意見聴取では、添付書面に記載した内容について、相続財産の確認状況、評価方法、使用した資料、判断の根拠などを税理士が説明します。
意見聴取によって税務署の疑問が解消された場合には、現時点では実地調査へ移行しないと判断されることがあります。
ただし、この連絡は、その後に新たな疑問が生じた場合の調査を妨げるものではないなど、書面添付制度を利用すれば税務調査を必ず回避できるわけではありません。
また、事前通知を行わずに実施される調査など、事前の意見聴取が行われない場合もあります。
【書面添付がある場合の意見聴取】
書面が添付され、税務代理権限証書を提出している税理士がいる場合、税務署が事前通知をして帳簿書類を調査しようとするときは、原則として納税者への事前通知前に税理士への意見聴取が行われます。
税務署は、納税者へ調査通知を行う予定日の1~2週間前までに、意見聴取の日時や方法を決めるため税理士に連絡することとされています。
意見聴取の結果、税務署の疑問が解消されれば、現時点では実地調査へ移行しないと判断される場合があるでしょう。
調査の必要がないと税務署が判断した場合は、「意見聴取結果についてのお知らせ」という文書で、その旨の連絡が税理士に対してなされるのです(修正申告をした場合などは電話連絡となることもあります)。
ただし、書面添付があっても必ず意見聴取が行われるとは限らず、意見聴取後に実地調査へ移行する場合もあります。
書面添付がない申告や相続人自身が作成した申告であっても、必ず実地調査が行われるわけではありません。調査の必要性は、税務署が申告内容などを踏まえて個別に判断します。
関連記事
相続税の税務調査とは?時期や確率、来やすいケースから対応まで解説
メリット(2)意見聴取では相続人の立会いが不要
意見聴取は、その相続税について税務代理権限証書を提出している税理士に対して実施されます。
そのため、意見聴取の段階では、相続人が税務署とのやり取りに立ち会う必要はありません。
意見聴取では、税理士が添付書面に記載した事項について、使用した資料や確認内容、評価方法、判断の根拠などを税務署へ説明します。
ただし、意見聴取によって実地調査が省略されるとは限りません。
意見聴取後に実地調査へ移行した場合には、相続人にも資料の準備、質問への回答、調査への立会いなどが求められることがあります。
メリット(3)意見聴取後に自主的な修正申告を検討できる
意見聴取の過程で申告内容の誤りや申告漏れに気付いた場合には、調査通知を受ける前に自主的な修正申告を行うことで、過少申告加算税が課されないことがあります。
調査通知前の自主的な修正申告で過少申告加算税がかからないのは、書面添付の有無にかかわらず同じです。
そのうえで書面添付制度には、調査通知の前に税理士への意見聴取が行われることで、申告内容を見直す機会が生まれるという利点があります。
国税庁の事務運営指針でも、意見聴取での質疑等のみが原因で修正申告書を提出した場合は、調査による更正を予知した修正申告には当たらないとされているのです。
一方、調査通知を受けた後に修正申告をした場合や、税務調査による更正を予知して修正申告をした場合には、過少申告加算税が課されることがあります。
また、過少申告加算税が課されない場合でも、納付が遅れた期間に応じた延滞税がかかることがあります。
相続税の延滞税について詳しくは、関連記事『相続税の延滞税はいくら?最新の税率・計算方法と無申告・過少申告加算税を解説』をお読みください。
相続税申告の書面添付制度のデメリット
相続税申告で書面添付制度を利用するデメリットは以下の3つです。
- 追加で税理士報酬がかかる可能性がある
- 相続税申告までに時間がかかる
- 記載内容が不十分だと効果が発揮されにくい
ひとつずつ解説していきます。
デメリット(1)追加で税理士報酬がかかる可能性がある
書面添付制度を利用すると、税理士事務所によっては、追加報酬がかかる可能性があります。
ただし、書面添付制度を適用した申告が基本報酬のサービス内容に含まれる税理士事務所もあります。
そのため、書面添付制度の適用をご希望の方は、複数の税理士事務所のホームページを確認し、書面添付制度込みの報酬規定を比較することをおすすめいたします。
関連記事
そもそも書面添付制度を利用しない税理士もいる
そもそも、書面添付制度に対応していない税理士事務所もあります。
書面添付制度を利用すると作業量が増えるうえ、添付書面に虚偽の記載があれば税理士が懲戒処分の対象となる(税理士法第46条)など、税理士の責任も重くなります。
そのため、すべての税理士事務所が書面添付に対応しているわけではありません。
どの税理士に依頼するのかを決める際には、そもそも書面添付制度の利用を行ってくれるかどうかについても確認が必要になります。
デメリット(2)相続税申告までに時間がかかる
添付する書面を作成するには、税理士が相続財産の内容を、より一層丁寧に確認する必要があるため、書面添付制度を利用しない場合と比べて申告までに時間を要します。
申告期限まであまり余裕がない方や、急いで相続税申告書を作成したい方にとってはデメリットとなるでしょう。
また、確認の範囲が広がるため、相続人に追加の資料提出をお願いすることで、相続人側の負担が増える恐れもあります。
関連記事
相続税の申告期限が過ぎたらどうする?間に合わない場合の対処法とペナルティ
デメリット(3)記載内容が不十分だと効果が発揮されにくい
添付書面には、申告書の作成に使用した資料、確認した事項、計算・整理した内容、判断の理由などを具体的に記載することが重要です。
記載内容が抽象的であったり、判断の根拠が十分に示されていなかったりすると、税務署が申告内容や判断過程を添付書面から十分に把握できない可能性があります。
結果として税務署の疑問が十分に解消されず、意見聴取後に実地調査へ移行することもあります。
書面添付制度の趣旨を生かすためには、確認した事実や資料、評価方法、判断理由などを具体的に記載する必要があります。
効果が発揮されやすい添付書面の内容とは
書面添付制度の効果が発揮されやすい記載内容については、以下のようなものが考えられます。
- 計算し、整理した主な事項について、どのような書類や帳票に基づき、どのように確認したのかが具体的に記載されている。
- 審査した主な事項について、どのような書類や帳票に基づき、どのように審査したのかが具体的に記載されている。
- 審査した事項について、その結果に至るまでにどのような確認作業等を行ったのかが具体的に記載されている。
添付書面へ確認内容や判断根拠を具体的に記載するには、相続財産の評価や申告実務に詳しい税理士へ相談することが重要です。
関連記事
相続税に強い税理士の探し方4選と評判の良い税理士の選び方7選
相続税申告の書面添付制度に関するよくある質問
Q.どのくらいの相続税申告で書面添付制度が利用されている?
令和6年度は、税理士が関与した相続税申告書の24.6%に書面が添付されています。
「令和6事務年度国税庁実績評価書」によると、相続税の書面添付割合は次のように推移しています。
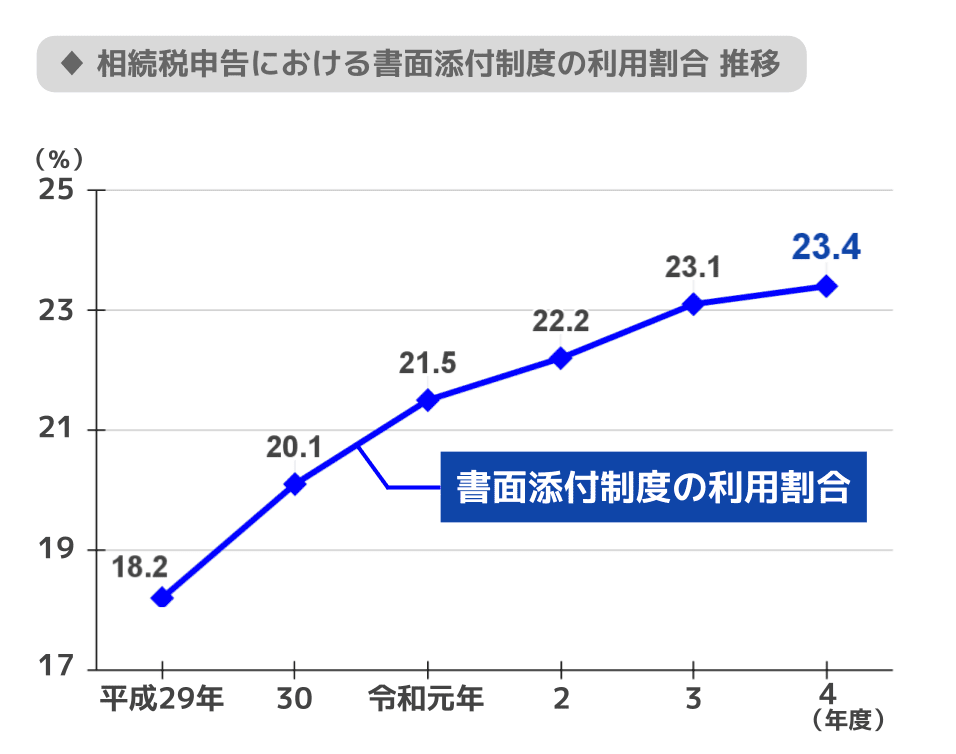
※令和6年度の数値は、令和6年10月末までに提出された令和5年中の相続に係る申告書(修正申告書を除く)が対象です。
この割合の母集団は、相続税申告をした人全体ではなく、税理士が関与した相続税申告書です。
書面添付割合は緩やかに上昇していますが、書面の作成には、確認した資料や判断過程などを具体的に記載する作業が必要です。
税理士事務所によって、書面添付への対応方針や追加報酬の有無は異なります。
なお、添付書面の記載に誤りがあっただけで、直ちに税理士が業務停止処分を受けるわけではありません。
懲戒処分の対象となるのは、添付書面に虚偽の記載をした場合です(税理士法第46条)。
国税庁によれば、ここでいう虚偽記載とは、書面の内容が事実と異なることを、作成した税理士があらかじめ知っていた場合をいいます(税理士法基本通達46−1)。
そのため、単純な記載誤りは虚偽記載には当たりません。
Q.何が書いてあれば有用な添付書面といえる?
確認した資料、調査した内容、評価方法、判断の根拠などが具体的に記載されている書面です。
以下は東京国税局が作成・公開している「書面添付制度に係る添付書面の記載例」から一部引用したものです。
添付書面は複数ページあり、今回は1ページ目と2ページ目を引用しています。
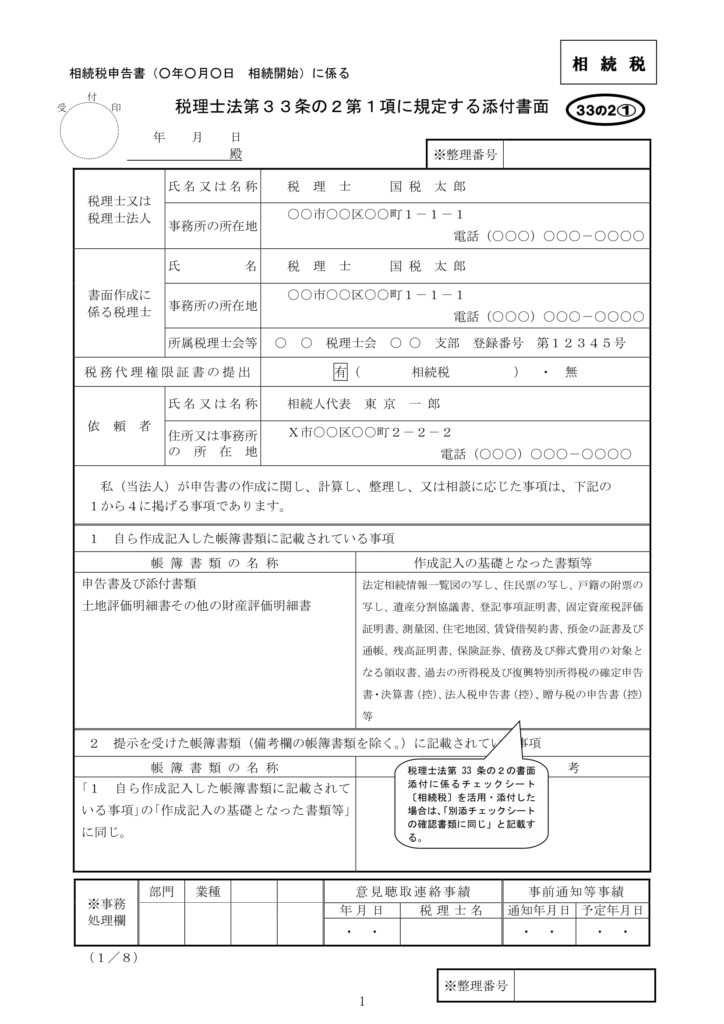
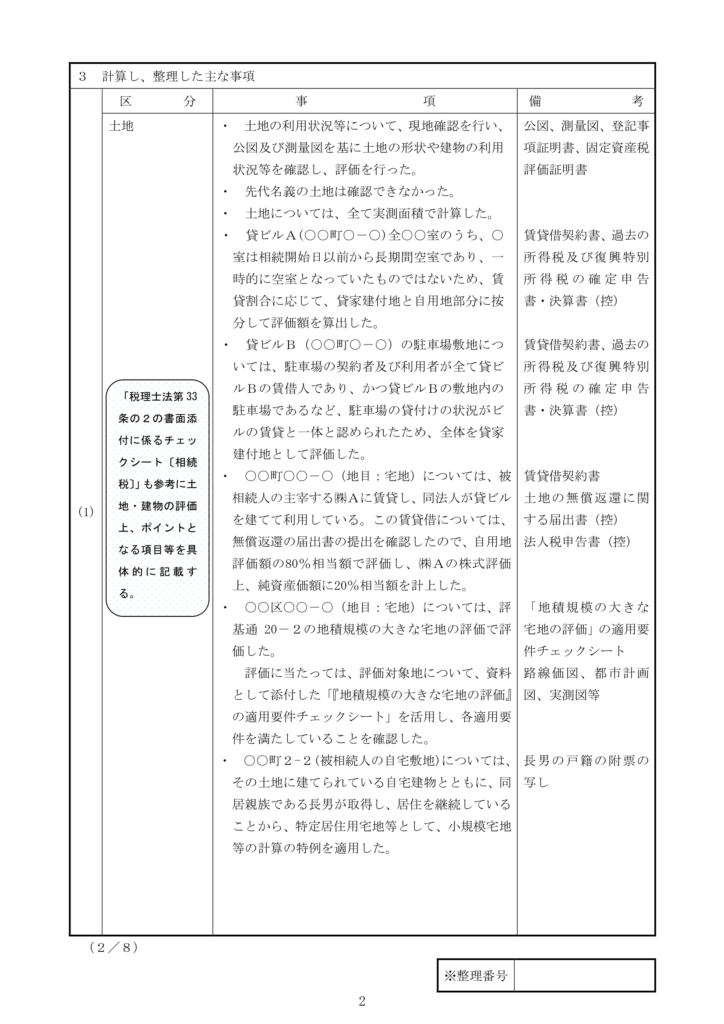
まず1ページ目には、税理士の名称や事務所の所在地、依頼者(相続人)の個人情報、申告書の作成に用いた書類などを記載します。
2ページ目以降には、土地・建物・預貯金など財産ごとに、どの資料をもとにどのような確認を行い、どう判断したかを具体的に記載します(引用は土地の欄)。
相続税申告で書面添付制度を利用するかの判断ポイント
書面添付制度を利用すると、相続税申告書の作成に使用した資料や、税理士が確認・検討した事項を税務署へ詳しく伝えられます。
書面が添付され、対象となる相続税について税務代理権限証書を提出している税理士がいる場合、税務署が実地調査に先立って納税者へ事前通知をするときは、原則として、その通知前に税理士への意見聴取が行われます。
意見聴取で申告内容の疑問点が解消されれば、現時点では実地調査に移行しないと判断されることがあるでしょう。
一方、書面の作成には追加の費用や時間がかかる場合があり、すべての相続税申告で利用する必要はありません。
利用するかどうかは、財産や申告内容、申告期限までの期間、追加報酬などを踏まえて判断します。
書面添付制度の必要性や作成に必要な資料を税理士へ確認したうえで、依頼する範囲を検討しましょう。
アトム相続税理士法人では相続税申告に関して無料相談が可能です。
書面添付制度の利用の必要性や、利用する場合の費用などを無料で確認することができます。
相談の予約は24時間体制で受け付けているので、いつでもご連絡ください。
監修者
アトム相続税理士法人
税理士岡野誠治
2022年税理士試験合格 2023年税理士登録
相続税専門の税理士法人に3年以上勤務し、約100件の相続税申告に携わりました。
相続税のご相談は、大切なご家族を亡くされた後という、心身ともに大変な時期に直面されるケースがほとんどです。
専門的な知識はもちろん、寄り添う姿勢を大切に、一つひとつの案件に丁寧に向き合うことを心がけています。