

生前贈与による相続税対策とは?相続税の負担を減らす方法と注意点
生前贈与は、生きているうちに財産を家族などへ移すことで、将来の相続財産を減らし、相続税の負担を軽減できる可能性がある方法です。
ただし、生前贈与をすれば必ず相続税が安くなるわけではありません。贈与する金額や方法によっては贈与税がかかるほか、贈与した財産が相続税の対象となることもあります。
生前贈与の主な課税方法には「暦年課税」と「相続時精算課税」があり、それぞれにメリット・デメリットがあります。
また、住宅取得等資金の贈与など、一定額まで贈与税が非課税になる制度もあるため、うまく活用することが重要です。
この記事では、生前贈与が相続税対策になる仕組みや、暦年課税・相続時精算課税のメリット・デメリット、生前贈与はいくらまで贈与税がかからないのかを解説します。生前贈与が遺産分割や遺留分に与える影響、相続税対策として活用する際の注意点も紹介するので、ぜひ参考にしてください。
目次
生前贈与が相続税対策になる理由
生前贈与が相続税対策になるのは、生きているうちに財産を家族などへ移すことで、将来相続する財産を減らせるためです。
相続税は、相続などによって取得した財産の合計額が基礎控除額を超える場合にかかります。そのため、現金や預貯金などを生前に贈与しておけば、相続税の課税対象となる財産を減らし、相続税の負担を抑えられる可能性があります。
生前贈与による相続税対策の基本的な仕組みは、次のとおりです。
生前贈与が相続税対策になる仕組み
- 生前に財産を贈与する
- 相続時に残る財産が少なくなる
- 相続税の課税対象となる財産が減る
- 結果として相続税が軽減される可能性がある
ただし、財産を生前贈与すれば、必ず相続税を節税できるわけではありません。
生前贈与には贈与税がかかる場合があります。贈与税では相続税よりも高い税率が適用される場合があり、かえって税負担が重くなることもあるでしょう。
また、生前贈与した財産であっても相続財産に加算されることがあるため、贈与税の非課税枠や特例、制度などについてよく理解しておくことが重要です。
相続税対策の生前贈与(1)暦年課税
相続税対策のために生前贈与を行う際には、次の2つの方法のいずれかを選ぶことになります。
- 暦年課税による贈与
- 相続時精算課税制度による贈与
まずは、暦年課税について見ていきましょう。
年間110万円まで贈与税がかからない
暦年課税の概要
| 非課税枠 | 年間110万円 |
| 対象 | 誰でも利用可能 |
暦年課税とは、1月1日から12月31日までの1年間に贈与された財産の合計額に対して課税する、贈与税の一般的な課税方式です。
受贈者(贈与を受ける人)ごとに年間110万円の非課税枠が設けられており、1年間の贈与合計額がこの範囲内であれば、贈与税の申告・納付は不要です。
たとえば子どもが5人いれば、それぞれに110万円ずつ、合計550万円まで非課税で贈与できます。贈与できる相手が多いほど、相続税対策の効果も高まります。
一方、1人の子どもが父から110万円、母から110万円の贈与を受けた場合は、年間の贈与額は合計220万円となるため、110万円を超える部分が贈与税の課税対象となります。
※贈与税が発生した場合、負担するのは受贈者側
暦年課税の計算方法や相続税との関係について詳しく知りたい方は、関連記事『暦年贈与(暦年課税)とは?非課税枠や注意点、やり方をわかりやすく解説』をご覧ください。
暦年課税のメリット
暦年課税のメリットは、以下の通りです。
【暦年課税のメリット】
- 年間110万円の基礎控除を毎年利用できる
- 暦年課税の適用にあたり手続きは不要
- 受贈者の属性を問わない
暦年課税では、年間110万円の基礎控除を毎年利用できます。そのため、早い時期から複数年にわたって贈与を続ければ、贈与税を抑えながら多くの財産を相続前に移転できます。
また、暦年課税で贈与する際、特に手続きは必要ありません。
さらに、贈与者と受贈者の関係や年齢などについて要件がないため、子、配偶者、兄弟姉妹、甥姪、その他の第三者など、誰に対しても贈与が可能です。
ただし、暦年贈与の税率には、直系尊属(親や祖父母)から18歳以上の受贈者への贈与に適用される特例税率と、それ以外の場合に適用される一般税率があります。
一般税率のほうが特例税率よりも税率が高いことがある点には要注意です。
贈与税の税率については、関連記事『贈与税の税率表と計算方法|非課税になる特例や注意点も解説』をご覧ください。
暦年課税のデメリット
暦年課税のデメリットは以下の通りです。
【暦年課税のデメリット】
- 多額の財産を短期間で移転すると贈与税がかかりやすい
- 生前加算贈与の対象となる財産は、相続財産に持ち戻される
暦年課税で贈与税がかからないのは、原則として年間110万円までです。
110万円を超えて多額の財産を一度に贈与すると贈与税がかかるため、税負担を抑えながら多くの財産を移転するには時間がかかります。
また、暦年課税には、生前贈与加算という制度があります。
これは、贈与者の死亡前一定期間に贈与された財産は相続財産に持ち戻され、相続税の対象になる可能性があるというものです。
対象期間中に贈与を受けた受贈者が、相続時にも相続や遺贈で財産を取得した場合に発生します。
生前贈与加算の対象期間は従来3年でしたが、2027年1月1日以降の相続からは段階的に7年に延長されます。
生前贈与加算の対象期間
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| 〜2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日〜 | 死亡日前7年間 |
ただし、相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続財産に加算されます。
相続税対策の生前贈与(2)相続時精算課税
続いて、相続時精算課税について解説します。
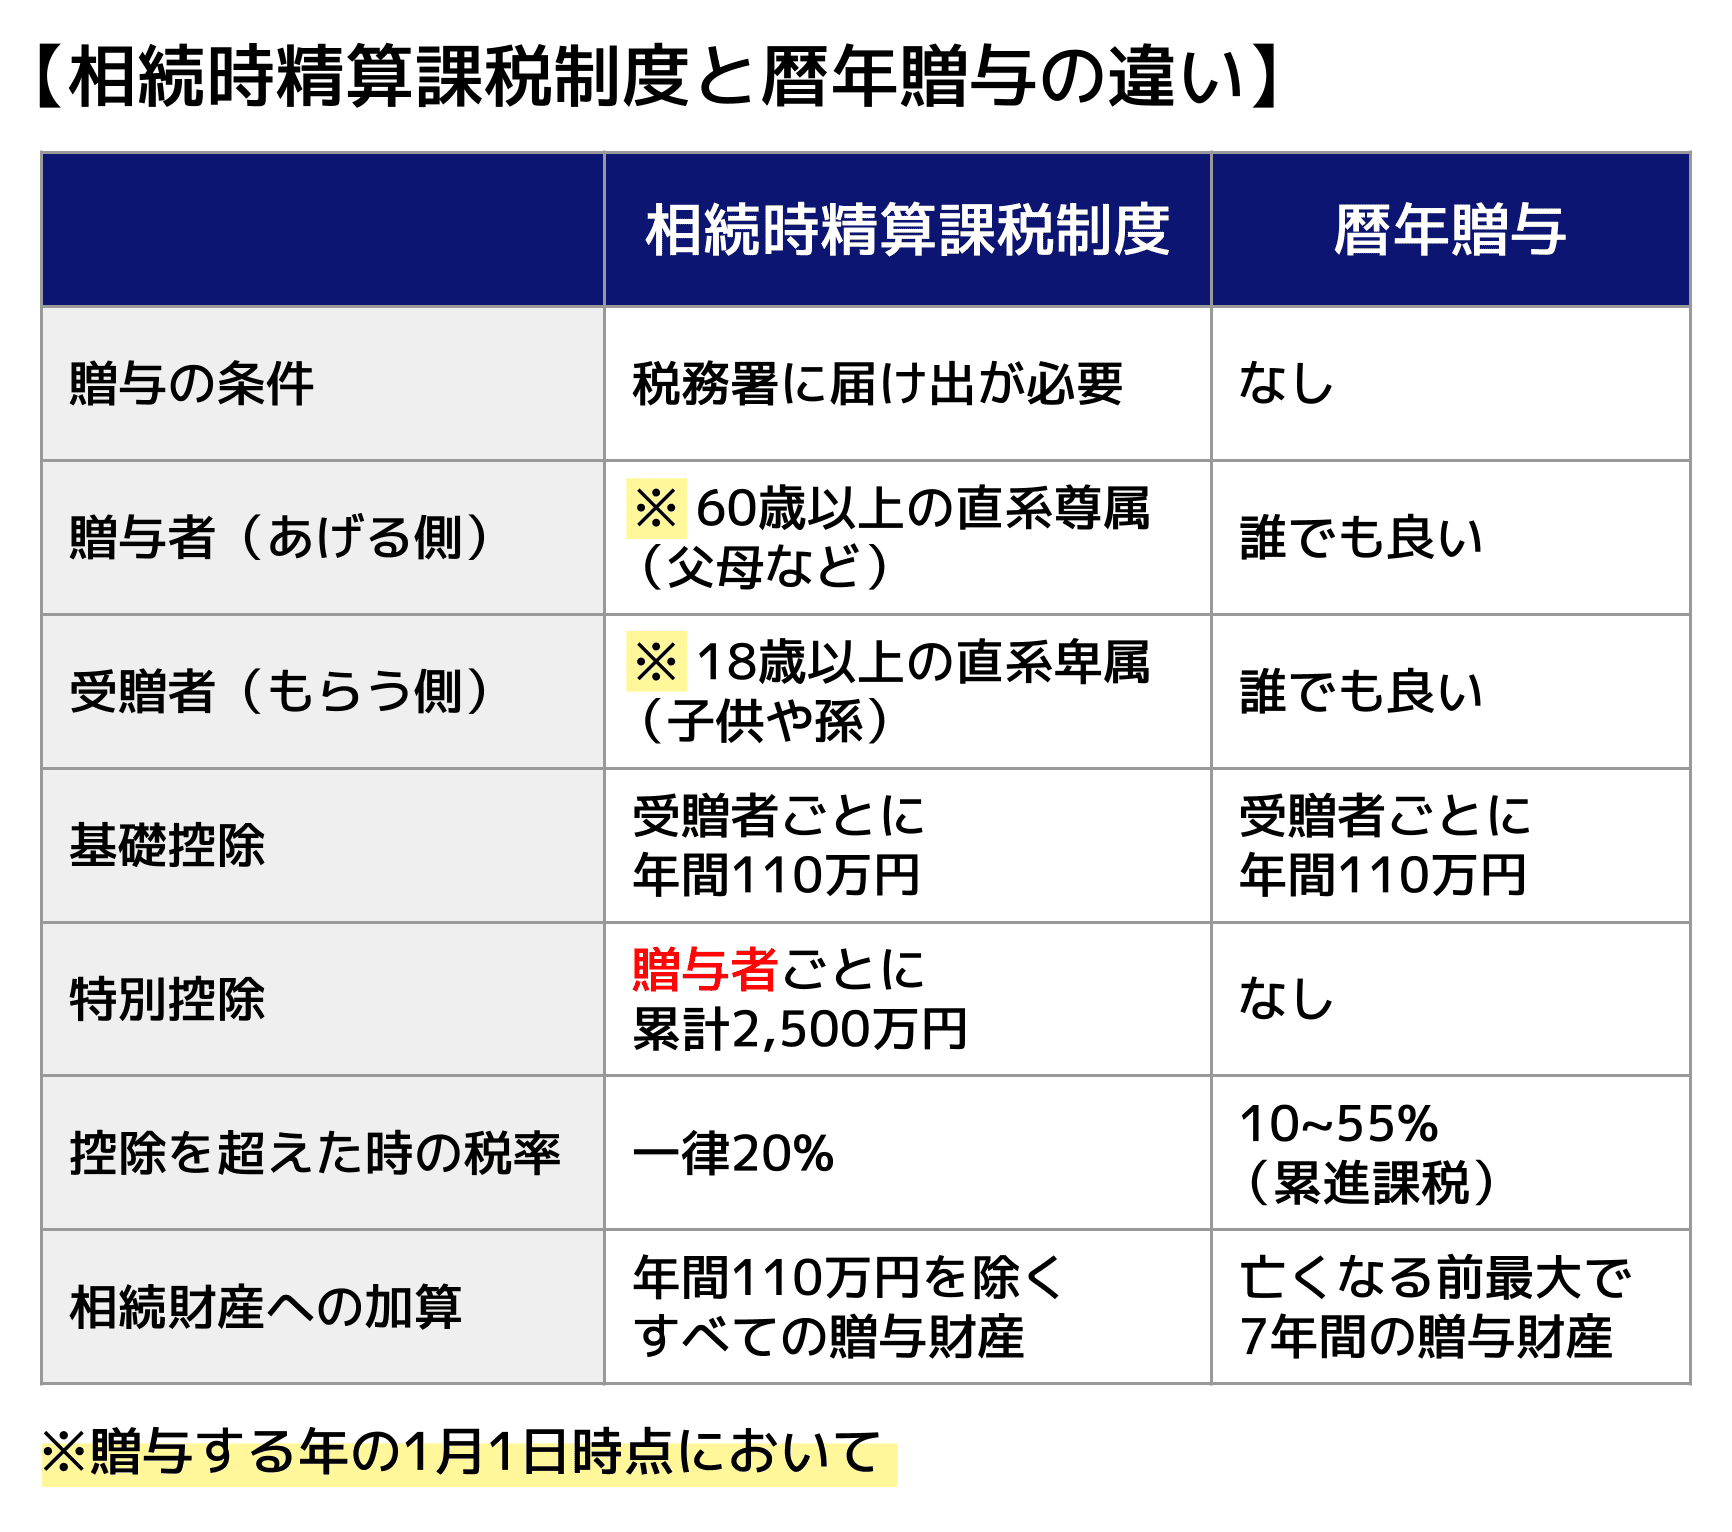
年間110万円の基礎控除と累計2,500万円の特別控除がある
相続時精算課税の概要
| 非課税枠 | 累計2,500万円(特別控除)* 年間110万円(基礎控除) |
| 対象 | 原則として、60歳以上の父母・祖父母などから、18歳以上の推定相続人である子など、または18歳以上の孫への贈与 ※いずれも贈与をした年の1月1日時点 |
*相続税の対象になる
相続時精算課税は、累計2,500万円まで贈与税がかからない課税制度です。
2024年1月1日以降の贈与については、年間110万円の基礎控除も適用されます。
基礎控除の範囲内であれば贈与税がかからず、贈与者が亡くなったときも相続税の課税価格に加算されません。
一方、年間110万円の基礎控除(受贈者1人あたり)を超える贈与については、累計2,500万円まで特別控除を利用できるため、贈与時には贈与税がかかりません。
ただし、相続時精算課税で贈与した財産は、年間110万円の基礎控除部分を除き、贈与者が亡くなったときに相続税の課税価格へ加算されます。
なお、年間110万円の基礎控除を差し引いた後の贈与額が累計2,500万円を超えた場合、超えた部分には一律20%の贈与税がかかります。
相続時精算課税のメリット
相続時精算課税の主なメリットは、以下のとおりです。
【相続時精算課税のメリット】
- 年間110万円までの贈与は相続時にも加算されない
- まとまった財産を贈与しやすい
- 値上がりが見込まれる財産の贈与に向いている場合がある
相続時精算課税の年間110万円の基礎控除は、暦年課税とは異なり、贈与者が亡くなる直前の贈与であっても相続税の課税価格に加算されません。
そのため、相続開始前の一定期間の贈与が加算対象となる暦年課税と比べて、相続時期を予測しにくい高齢者の生前贈与などで活用しやすい場合があります。
また、2,500万円の特別控除を利用すれば、贈与時の税負担を抑えながら、まとまった財産を早い段階で子や孫へ移転できます。
特別控除を使った部分は贈与者の死亡後に相続税の対象となりますが、原則として贈与時の価額を使用して相続税を計算します。
そのため、将来的な値上がりが見込まれる株式や不動産などを値上がり前に贈与しておけば、相続するよりも相続税を抑えられる場合があります。
相続時精算課税のデメリット
相続時精算課税の主なデメリットは、以下のとおりです。
【相続時精算課税のデメリット】
- 適用時には手続きが必要で、一度選択すると暦年課税に戻せない
- 2,500万円の特別控除を利用した財産は相続時に加算される
- 利用できる贈与者・受贈者に原則として年齢や続柄の制限がある
相続時精算課税を初めて選択する場合は、贈与を受けた翌年の申告期間内に「相続時精算課税選択届出書」を提出する必要があります。年間110万円以下で贈与税の申告が不要な場合でも、選択届出書の提出は必要です。
同じ贈与者から受ける贈与について暦年課税へ戻すことはできません。
また、2,500万円の特別控除を適用した部分は、贈与税はかからないものの将来的には相続税の対象になります。
先述の通り、贈与時の価額をもとに相続税を計算するため、贈与後に財産が値下がりしていると、相続した場合より相続税が高くなる可能性があります。
さらに、相続時精算課税を利用するには、原則として贈与者・受贈者の年齢や続柄などの要件を満たす必要があります。
相続時精算課税を選ぶ際は、目の前の贈与税だけでなく、将来発生する相続税まで含めて検討することが重要です。
相続税対策で使える4つの生前贈与の非課税制度・特例
相続税対策の生前贈与で活用できる減額特例として、以下の4つがあります。
- 結婚・子育て資金の非課税制度
- 住宅取得等資金の贈与の非課税制度
- 贈与税の配偶者控除(おしどり贈与)
- 特定障害者に対する贈与税の非課税制度
これらをうまく活用することで、より効率的に財産を移動させられ、相続税対策としての効果が大きくなる可能性があります。
それぞれについて詳しく見ていきましょう。
(1)結婚・子育て資金贈与の非課税制度
非課税枠:1,000万円
贈与相手:18歳以上50歳未満の子や孫
父母や祖父母などが、18歳以上50歳未満の子や孫に結婚・子育て資金を一括贈与する場合に利用できる非課税制度です。
受贈者ごとに最大1,000万円までが非課税となりますが、このうち結婚資金として使えるのは300万円が上限です。
対象となる主な費用は、結婚式・転居費用、妊娠・出産・育児に要する費用、不妊治療や妊婦健診の費用、子どもの医療費や保育料などです。
利用方法
受贈者の名義で金融機関に贈与専用口座を開設・入金し、使い道の記された領収書などを提示して該当金額を引き出す形で利用します。
また、贈与を受けた年の前年における受贈者の合計所得金額が1,000万円以下であることが条件です。
注意点
非課税で贈与された資金を結婚・子育て以外の目的に使った場合は、その金額に贈与税がかかります。受贈者が50歳になった時点で口座に残高がある場合も、同様に贈与税の課税対象となります。
また、贈与者が死亡した時点で口座に残額がある場合、その残額は原則として相続税の課税対象(持ち戻し)になります。
この制度の適用期限は2027年3月末までとされています。
(2)住宅取得等資金の贈与の非課税制度
非課税枠:省エネ等住宅1,000万円、それ以外500万円
贈与相手:18歳以上の子や孫
父母や祖父母などが、18歳以上の子や孫に自宅の新築・取得・増改築等のための資金を贈与する場合に利用できる非課税制度です。省エネ等住宅であれば1,000万円、それ以外の住宅であれば500万円までが非課税になります。
省エネ等住宅とは
省エネ等住宅とは、省エネルギー性能、耐震性能またはバリアフリー性能について一定の基準を満たす住宅を指します。
省エネ等住宅として認められるには、以下のいずれかの条件を満たしたうえで、住宅性能証明書など一定の書類を贈与税の申告書に添付する必要があります。
省エネ等住宅の条件
【省エネルギー性能】
- 新築住宅・未入居住宅
断熱等性能等級5以上かつ一次エネルギー消費量等級6以上(ZEH水準) - 中古住宅・増改築
断熱等性能等級4以上または一次エネルギー消費量等級4以上
【耐震性能】
- 耐震等級(構造躯体の倒壊等防止)2以上、または免震建築物
【バリアフリー性能】
- 高齢者等配慮対策等級(専用部分)3以上
※令和5年12月31日までに建築確認を受けた住宅、または令和6年6月30日までに建築された住宅については、断熱等性能等級4以上または一次エネルギー消費量等級4以上で適用可(経過措置)
利用条件
結婚・子育て資金の非課税制度とは異なり、専用口座の開設は不要で、直接の贈与に適用できます。
贈与を受けた年の受贈者の合計所得金額が2,000万円以下であることが条件です。なお、合計所得金額が1,000万円以下の方に限り、床面積40㎡以上50㎡未満の住宅も対象となります。
この制度の適用期限は2026年12月末までとされています。
また、この非課税制度を利用するには、非課税枠の範囲内で贈与税が0円になる場合でも、贈与を受けた翌年の申告期間内に贈与税の申告が必要です。
関連記事
住宅購入資金に贈与税はかかる?非課税にする方法や親からの贈与について解説
(3)贈与税の配偶者控除(おしどり贈与)
非課税枠:2,000万円+毎年の基礎控除110万円
贈与相手:婚姻期間が20年以上の配偶者
婚姻期間が20年以上の夫婦間で、配偶者が住み続ける自宅や、その購入資金を贈与する場合に利用できる非課税制度です。最大2,000万円までの贈与が非課税となり、毎年の基礎控除110万円と合わせて利用できます。
長年連れ添った夫婦間の贈与であることから「おしどり贈与」とも呼ばれていますが、内縁関係の相手には適用できません。
利用条件
贈与を受けた翌年3月15日までに、贈与された居住用不動産または金銭で取得した居住用不動産に居住していること、かつその後も引き続き居住する見込みであることが条件です。
節税効果は大きい一方、同じ配偶者間では一生に一度しか使えない点には注意が必要です。また、控除により贈与税額が0円となる場合でも、贈与税の申告は必要です。
(4)特定障害者に対する贈与税の非課税制度
非課税枠:障害の程度により6,000万円または3,000万円
贈与相手:特定障害者
暦年課税では年間110万円を超えた贈与に贈与税がかかりますが、特定障害者を受益者とする財産の信託については、特別障害者は6,000万円まで、特別障害者以外の特定障害者は3,000万円まで非課税で贈与できます。
この制度を利用するには、「障害者非課税信託申告書」を信託会社を通じて所轄税務署長に提出する必要があります。
教育資金の一括贈与の非課税制度は2026年3月に終了
父母や祖父母などが30歳未満の子や孫に教育資金を一括贈与した場合、受贈者ごとに最大1,500万円(学校等以外の費用は500万円が上限)まで贈与税がかからない制度でしたが、令和8年(2026年)3月31日をもって新規の拠出受付が終了しました。
同日までに拠出された資金については、引き続き制度の適用が可能です。
なお、この制度を活用せずとも、教育資金の贈与は「扶養義務者からの贈与であること」、「必要な時にその都度、必要な分だけ贈与すること」などの要件を満たせば非課税になります。
詳しくは関連記事『孫への教育資金の贈与は非課税?一括贈与制度終了後でもできる贈与のやり方と注意点』をご覧ください。
生前贈与は相続時の遺産分割にも影響する
生前贈与をすると、贈与した財産が相続財産から減るだけでなく、相続発生後の遺産分割や遺留分にも影響する可能性があります。
特に、相続人の一部に多額の生前贈与をする場合は、「特別受益」と「遺留分」の2点に注意が必要です。
生前贈与が特別受益になれば遺産分割が調整される
相続人が被相続人から受けた生前贈与のうち、婚姻・養子縁組のための贈与や、生計の資本として受けた贈与などは「特別受益」に該当することがあります。
特別受益がある場合、原則として贈与された財産を相続財産に持ち戻したうえで各相続人の具体的な相続分を計算します。
【たとえば】
相続人が長男と次男の2人で、父親が長男に住宅購入資金として1,000万円を生前贈与していた場合、その1,000万円が特別受益として考慮され、長男が相続時に取得する遺産が調整されることがあります。
ただし、すべての生前贈与が特別受益になるわけではありません。また、被相続人が特別受益を相続財産に持ち戻さない意思を示していた場合には、「持戻し免除の意思表示」が認められることもあります。
そのため、生前贈与をする際は、税金だけでなく、その贈与が将来の遺産分割にどう影響するかも考えておくことが大切です。
生前贈与によって遺留分を侵害することがある
特定の人に多額の生前贈与をすると、ほかの相続人の遺留分を侵害する可能性があります。
遺留分とは、兄弟姉妹以外の相続人に法律上保障されている最低限の遺産の取り分です。
遺留分を計算する際は、一定の生前贈与についても相続財産に加えて計算します。
相続人が受けた特別受益にあたる贈与は原則として相続開始前10年以内、相続人以外が受けた贈与は原則として相続開始前1年以内のものが対象です。
よって、生前贈与で誰かが多額の贈与を受けていると、ほかの相続人の遺留分を侵害してしまうことがあるのです。
遺留分を侵害された相続人は、不足分に相当する金銭の支払いを求める「遺留分侵害額請求」を行える場合があります。
関連記事
遺留分をもらった場合の相続税は?計算方法と侵害額請求後の申告手続き
相続税対策で生前贈与を行うときの注意点
生前贈与のたびに贈与契約書を作る
生前贈与をする際は、贈与のたびに贈与契約書を作成しておくことをおすすめします。
たとえば、「総額1,100万円を10年間にわたって毎年110万円ずつ贈与する」とあらかじめ約束していた場合、毎年独立した贈与ではなく「定期贈与」と判断される可能性があります。
すると、毎年の贈与額は基礎控除内におさまっていても、一括で1,100万円贈与した場合と同じように贈与税が課されてしまう可能性があります。
贈与のたびに契約書を作成しておけば、それぞれの贈与について贈与者と受贈者が合意していたことを示す資料になります。
もっとも、毎年同額の贈与をしているだけで、直ちに定期贈与と認定されるわけではありません。あらかじめ総額や贈与期間が決められていたかなど、さまざまな事情を総合的に考慮して判断されます。
贈与契約書の作成は名義預金対策にもなる
贈与契約書は、贈与した預金が「名義預金」と判断されるリスクを抑えるうえでも役立ちます。
名義預金とは、子どもなどの名義になっていても、実際には被相続人が所有・管理していた預金のことです。名義預金と判断されれば、贈与したつもりでも被相続人の財産として相続税の対象になる可能性があります。
贈与を成立させるには、贈与者と受贈者の双方が贈与について合意し、受贈者が贈与された財産を自分で管理・使用できる状態にしておくことが重要です。
そのため、贈与契約書を作って双方の合意を証明できるようにしておくことは、名義預金と判断されるリスクを下げることにつながります。
加えて、受贈者本人に贈与の事実を伝え、通帳やキャッシュカードなども受贈者自身で管理するようにしましょう。
名義預金の判定基準について詳しくは、関連記事『名義預金は相続税の対象?判定基準・申告~税務調査対策を解説』が参考になります。
生前贈与の持ち戻し期間は最長7年に延長される
すでに解説した通り、暦年課税による生前贈与は、相続開始前の一定期間に行われたものが相続税の課税価格に加算される場合があります。
生前贈与加算の対象期間は段階的に延長されており、2031年1月1日以後に開始する相続では最長7年となります。
そのため、年間110万円以内で贈与していても、必ず相続税の対象から外せるとは限りません。
ただし、相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続財産に加算されます。
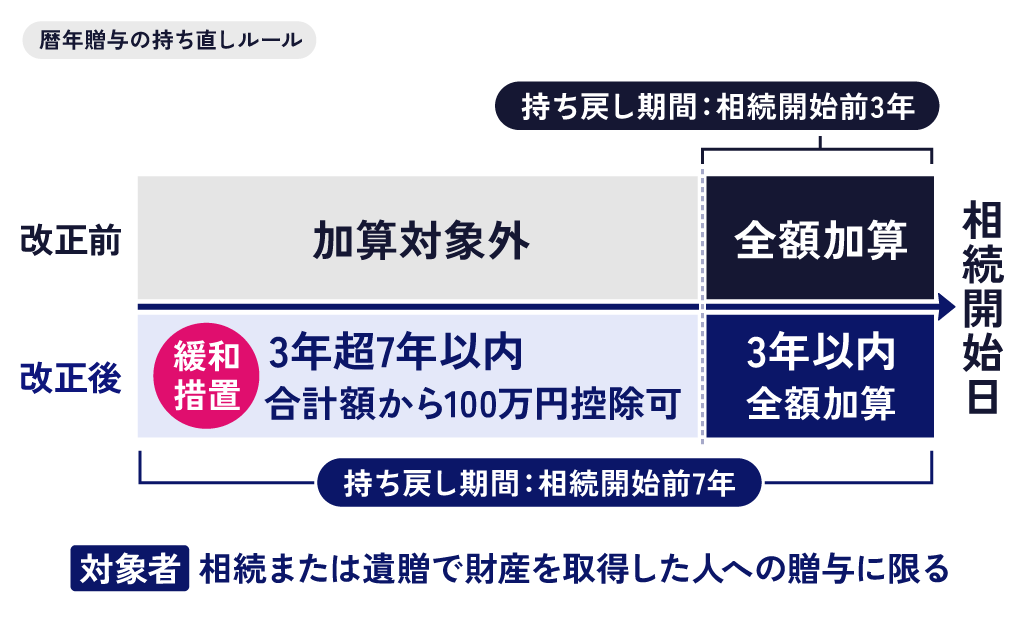
生前贈与加算の対象者や期間、100万円の控除などについては、関連記事『暦年贈与7年ルールとは?廃止されるのはいつから?持ち戻しや経過措置を解説』で詳しく説明しています。あわせてお読みください。
贈与しすぎて老後の生活資金が不足しないようにする
ここまで見てきたように、生前贈与にはさまざまな控除や非課税制度があります。
ただし、生前贈与を行う際は、自分たちの生活に支障が出ない範囲にとどめることが大切です。
「生活費まで贈与してしまうことはないだろう」と考える方も多いかもしれません。しかし、実際には、生前贈与を行いすぎた結果、受贈者に対して贈与財産の返還を求めるケースもあります。
老後の生活費や将来必要になる資金を踏まえたうえで、無理のない範囲で計画的に生前贈与を進めましょう。
相続税対策の生前贈与についてよくある質問
Q1. 税務署にばれない生前贈与はある?手渡しならばれない?
手渡しの贈与であっても、税務署にばれる可能性は十分にあります。
税務署には金融機関への照会権限があり、口座の入出金履歴や不動産登記の内容を詳細に確認できる仕組みがあります。
不自然な資金の動きがあれば税務調査の対象となる可能性があり、手渡しで渡したからといって安心はできません。
万が一、申告・納付が必要な贈与を隠していたことが発覚した場合、本来の税額に加えて延滞税や無申告加算税などのペナルティが課され、正直に申告した場合よりも税負担が重くなります。
余計なリスクを避けるためにも、申告が必要な贈与を受けた場合は正しく申告・納付することが大切です。
関連記事
Q2. 相続税対策以外にも生前贈与のメリットはある?
生前贈与には、財産を渡す相手を選べることや、受贈者が贈与財産の収益を得られること、将来の値上がりに備えられることなどのメリットがあります。
財産を渡す相手を選べる
生前贈与をすることで、渡したい相手に確実に財産の所有権を移せます。
ただし、相続時精算課税では贈与者・受贈者について要件があるため注意しましょう。
なお、財産を渡し相手を指定する方法としては遺言もありますが、他の相続人が納得しないまま相続が長期化するケースもあります。生前贈与であれば、贈与の際に関係者と話し合う機会を持てるため、スムーズな財産移転につながりやすいといえます。
受贈者が贈与財産の収益を得られる
賃貸物件など収益を生む財産を贈与すれば、贈与後の家賃収入などは受贈者のものになります。
贈与しないままでいると、その収益も相続財産として積み上がり、将来の相続税額が増える原因となります。
将来の値上がりに備えられる
今後値上がりが見込まれる財産は、生前のうちに贈与しておくことで、相続時の高い評価額で課税されるリスクを避けられます。
価格上昇前の低い評価額で贈与税を納めた方が結果的に安くなるケースもあり、有効な相続税対策となりえます。
Q3. 生前相続にはどのような税金がかかる?
生前相続=贈与にあたるため、贈与税がかかります。
そもそも相続とは、被相続人が亡くなった際に財産が遺族などに引き継がれることを指します。相続は死亡を前提とする制度であるため、「生前相続」という言葉は法律上存在しません。
生前に財産を移転する行為は贈与にあたります。 課税の仕組みは、選択する課税方式によって異なります。
暦年課税の場合は年間110万円を超えた分に贈与税がかかります。
相続時精算課税の場合は、その年の贈与額から年間110万円の基礎控除を差し引き、残額の累計が2,500万円(特別控除)を超えた分に20%の贈与税が課税されます。
Q4. 生前贈与による贈与税の申告はいつ、どこでする?
贈与税の申告・納付期限は、贈与を受けた翌年の2月1日から3月15日です。受贈者の住所地を管轄する税務署に申告書と必要書類を提出し、期限内に納付まで完了させる必要があります。
期限を過ぎると延滞税や無申告加算税などのペナルティが生じるため、期限内の対応を心がけてください。
贈与税の申告方法や期限について詳しく知りたい方は『贈与税の申告方法|必要書類や申告書の書き方、納付方法を解説』の記事をご覧ください。
相続税対策で生前贈与するときは税理士に相談
生前贈与によって相続税対策を行う場合は、税理士などの専門家に相談することをおすすめします。
家族の状況に合った生前贈与を行うには、各種の非課税制度だけでなく、遺留分や相続税との関係についても理解しておく必要があります。
また、利用する制度によっては、受贈者の年齢や所得などに条件が設けられている場合もあります。
利用できる非課税制度や、その中でどの制度が最も効果的なのかを判断するためには、専門家の助言が欠かせません。
税理士に相談すれば、それぞれの家庭に合った効率的な生前贈与を進めやすくなるほか、将来的な相続人同士のトラブルを防ぐことにもつながります。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士