

贈与税の申告漏れは「ばれない?」ばれるケースは?ばれたらどうなる?

贈与税の申告漏れは、税務調査などをきっかけに発覚する可能性があります。誰にも言わなければばれない、あるいは現金手渡しなら、ばれないと考えるのは危険です。
発覚すると、本来の贈与税に加えて過少申告加算税・無申告加算税・延滞税が課され、悪質なケースでは重加算税や刑事罰の対象になることもあります。時効(原則6年)が成立する前に発覚するケースが大半で、そもそも贈与が成立していない「名義預金」とみなされれば、時効自体が適用されません。
この記事では、申告漏れが発覚する具体的なケースと発覚後に課されるペナルティを整理したうえで、非課税特例など贈与税の負担を抑える方法までを解説します。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。
贈与税の申告漏れは「ばれる」
贈与税の申告漏れは、税務調査などをきっかけに発覚する可能性があります。
贈与のたびに税務署へ報告するわけではありません。しかし、税務署は不動産登記やお金の流れを詳細に把握できる仕組みを持っており、これにより無申告の贈与も把握することができます。
以下では、贈与税の申告漏れがばれるケースを具体的にご説明します。
相続税の税務調査で贈与税の申告漏れがばれる
相続税の税務調査は、「相続税の申告額は正しいか」「申告すべきケースで無申告になっていないか」を調べるために行われます。相続発生から2~3年後に実施されるケースが多いです。
この調査では、生前贈与の有無を確認するため、被相続人名義の財産だけでなく、相続人名義の預貯金口座も調査対象になります。
具体的には、金融機関への取引履歴の照会、法務局を通じた不動産情報の取得、国税庁のKSK(国税総合管理)システムによる所得税等の申告内容の確認などを照合し、不自然な財産の動きがないかを確認することで申告していない生前贈与も把握することができます。
これらの調査で無申告の生前贈与がばれた場合、重加算税などの附帯税(贈与税以外に支払う税金)が科される可能性があります。
関連記事
現金手渡しの贈与でもばれる
現金手渡しであっても、贈与税が非課税になるわけではありません。
前述の税務調査で行われる金融機関への取引履歴の照会により、贈与者側の口座から不自然な出金があれば、それ自体が生前贈与の証拠になります。
また、税務署職員が自宅を訪問し、家族への聴き取り調査が行われる場合もあります。その際、相続人が不動産を取得した際に被相続人から援助を受けていなかったかなど、生前贈与の有無も確認され、虚偽の回答をした場合は重加算税などの附帯税が課されるおそれがあります。
関連記事
不動産の購入で贈与税の申告漏れがばれる
不動産を購入する際、両親などから購入資金の贈与を受けたにもかかわらず贈与税の申告をしないと、税務署にばれる可能性があります。
不動産の所有者名義を変更(所有権移転登記)すると、法務局から税務署に通知が行くため、税務署は不動産登記の情報から、贈与税の申告漏れが疑われるケースを把握できます。
疑いのあるケースに対しては、「お買いになった資産の買入価額などについてのお尋ね」という文書が送付され、購入者の職業・年収・買入価格・支払金額の調達方法(預貯金、借入金、資産の売却代金、贈与等)が詳しく質問されます。
たとえば、職業や年収に対して高額な不動産を一括購入している場合、贈与があったのではないかと疑われやすくなります。
この「お尋ね」の回答内容をもとにさらに調査が進められ、贈与税の申告漏れが判明した場合は、重加算税などの附帯税が課されることになります。
こっそり親子間で贈与してもばれる
親子間の贈与であっても、贈与税の基礎控除額(年間110万円)を超えれば、受け取った人(受贈者)に贈与税の申告・納税義務が生じます。
前述のとおり、内緒で手渡ししても、口座の入出金履歴や受贈者の収入・支出のバランスなどから、税務署は申告漏れを見つけ出します。
一方、親子や夫婦など扶養義務がある者の間で、仕送りなど生活費や教育費として必要な都度贈与する場合は、贈与税がかかりません。ただし、車や株式の購入など、生活費・教育費の枠を超えた用途に使われた場合は、基礎控除額(年110万円)を超える部分に対して贈与税が課されることになります。
このほか、常識的な範囲のお年玉やお中元なども贈与税はかかりません。贈与税の申告が不要なケースについて詳しく知りたい方は、『贈与税が申告不要なケースとは?非課税でも申告が必要な場合も解説』をご確認ください。
贈与税の申告漏れに時効はある?
贈与税の時効は原則6年
贈与税の時効は、原則6年です(相続税法37条1項)。
起算点は贈与の翌年3月16日で、たとえば令和5年(2023年)6月1日に贈与した場合、起算点は令和6年(2024年)3月16日、時効成立は令和12年(2030年)3月16日です。
ただし、偽りその他不正の行為により、納税を免れたり還付を受けたりした場合は、時効が例外的に7年になります(相続税法37条4項)。「偽りその他不正の行為」とは、税額を免れる意図のもと、税の賦課徴収を困難にするような偽計その他の工作を伴う行為などをいいます。
贈与税の時効について詳しくは、関連記事『贈与税の調査は何年までさかのぼる?贈与税申告の時効は6年?』をお読みください。
時効成立を待っても税逃れはできない
贈与税の時効(除斥期間)が実際に成立するケースは多くありません。理由は2つあります。
1つは、相続税の税務調査が相続発生から2〜3年後に行われることが多く、贈与税の時効(6年)が成立する前に、生前贈与の申告漏れが発覚するケースが多いためです。
もう1つは、前述の「名義預金」のように、そもそも贈与が成立していないと判断された場合、贈与税の課税関係自体が生じないため、時効という概念が適用されないからです。この場合、何十年前の預金であっても、相続発生時に被相続人の財産として相続税の課税対象になります。
贈与税の申告漏れに少しでも不安がある方は、時効成立を待つのではなく、今すぐ専門家にご相談ください。
関連記事
贈与税の申告漏れがばれたらどうなる?
申告金額が足りなかった場合は「過少申告加算税」
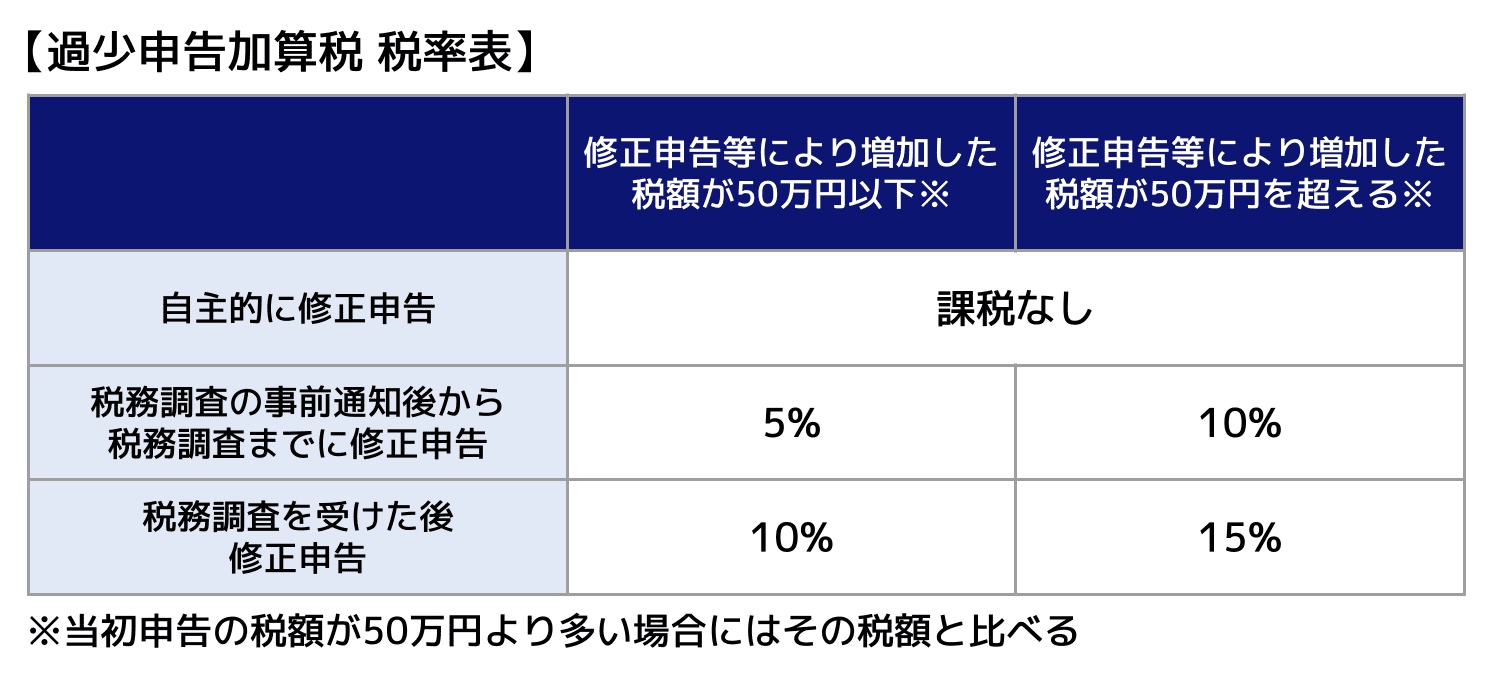
贈与税を本来申告すべき金額よりも少なく申告していた場合には、「過少申告加算税」が課されます。
過少申告加算税も修正申告のタイミングによって税率が変わります。
贈与税を申告しなかった場合は「無申告加算税」
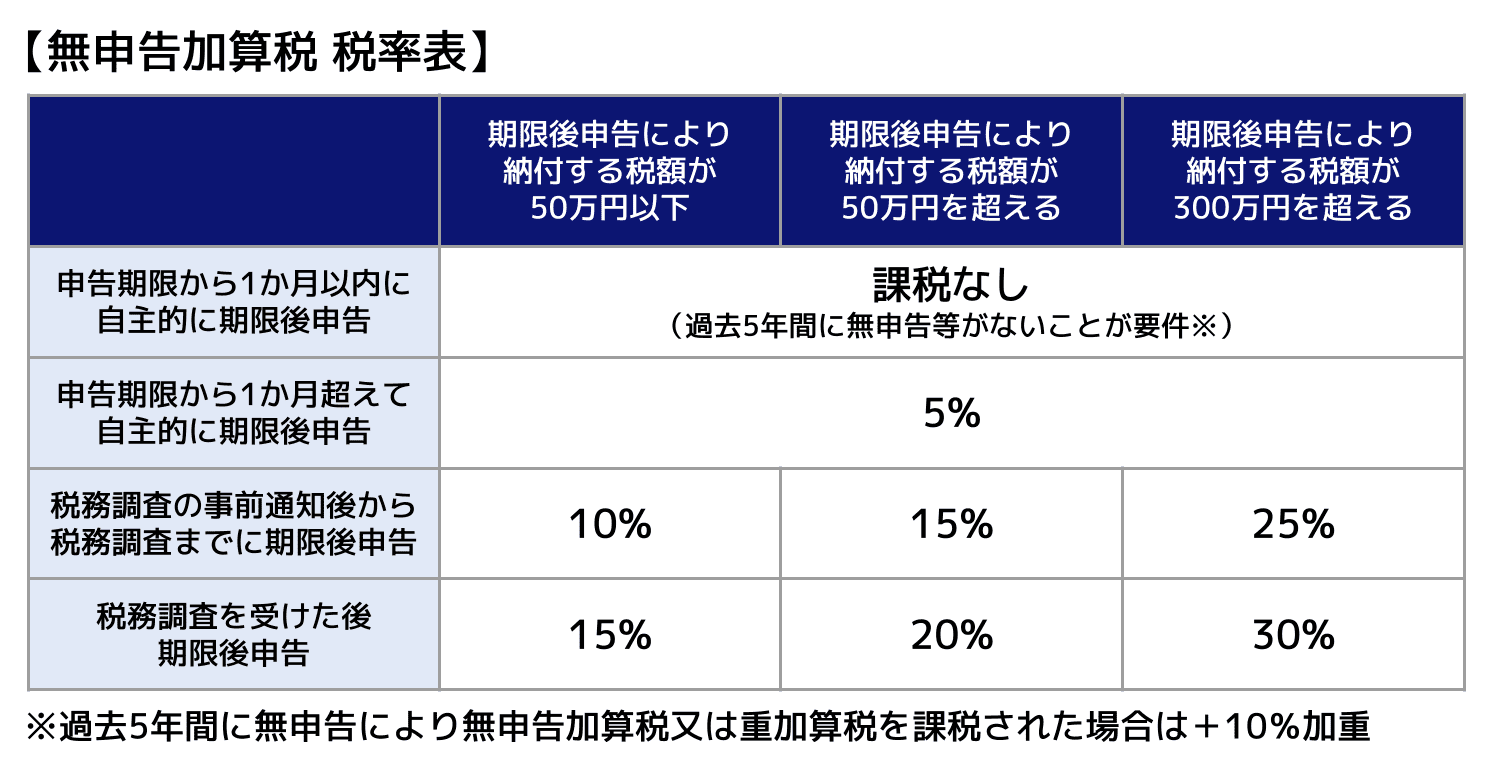
贈与税の申告期限(贈与を受けた年の翌年の2月1日から3月15日)までに申告をしなかった場合には、「無申告加算税」が課されます。税率は、申告のタイミングによって次の3段階に分かれます。
関連記事
・贈与税申告を忘れると無申告加算税の対象|ほかの加算税もあわせて解説
隠ぺいなど、悪質だと認められた場合は「重加算税」
隠ぺい・仮装を行って申告を逃れる悪質なケースでは、無申告加算税や過少申告加算税の代わりに重加算税が課されます。
悪質な過少申告のケースでは、「納付すべき税額×35%」の重加算税が課されます。
悪質な無申告のケースでは、「納付すべき税額×40%」 の重加算税が課されます。
加えて、過去5年以内に無申告加算税または重加算税を課されたことがある場合には、さらに10%が加算されます。つまり、悪質な過少申告のケースは45%、悪質な無申告のケースは50%の重加算税が課されます。
納期限までに納付しなかった場合は「延滞税」
法定納期限(贈与を受けた翌年の3月15日)までに贈与税を納付しない場合、加算税に加え延滞税が課されます。
税率は年によって変わり、令和8年分は納期限の翌日から2か月以内は年2.8%、2か月を超えた期間は年9.1%です(国税庁公表)。
※修正申告の場合は法定納期限(贈与を受けた翌年の3月15日)ではなく、修正申告書を提出した日が納期限になります。
関連記事
不正行為などは「刑事罰」に問われる場合もある
偽りその他不正行為により贈与税を免れた者は、10年以下の拘禁刑若しくは1,000万円以下の罰金に処せられます。拘禁刑と罰金が併科される可能性もあります(相続税法68条1項)。
また、申告義務があると知りながら、税を免れる意図をもって申告書を提出しなかった場合も、5年以下の拘禁刑若しくは500万円以下の罰金に処せられます。拘禁刑と罰金が併科される可能性もあります(相続税法68条3項)。
故意に不正行為を行ったわけではない場合、上記の脱税の罪は成立しません。
しかし、正当な理由なく申告期限までに申告書を提出しなかった者は、1年以下の拘禁刑又は50万円以下の罰金に処せられます。ただし、情状により刑が免除される可能性はあります。(相続税法69条)。
刑事罰の対象となるかは、不正行為の有無や申告漏れの態様など、個別の事情によって判断されます。申告漏れに気づいた場合は、放置せず速やかに期限後申告や修正申告を行うことが重要です。
贈与税の負担を抑える方法
暦年課税|年110万円の基礎控除を利用
暦年課税の基礎控除(非課税枠)は、贈与する側(贈与者)ではなく、贈与を受ける側(受贈者)1人につき年間110万円設けられています。受贈者が複数人から贈与を受けた場合は、その合計額に対して適用されます。
そのため、贈与を受ける人数を増やせば、その分だけ非課税で移転できる財産も増やせます。
たとえば、子や孫など4人それぞれに110万円ずつ、計440万円贈与すれば、受贈者ごとの基礎控除の範囲内に収まるため贈与税はかかりません(ただし、受贈者が同じ年に他の人からも贈与を受けている場合は、その合計額で判定されるため、合計が110万円を超えた部分には贈与税がかかります)。
ただし、注意点が3つあります。
暦年課税の注意点
①定期贈与とみなされるリスク
あらかじめ贈与者・受贈者の間で「今後○年間にわたり、合計○円を贈与する」といった取り決めをしていた場合、またはその実態があったと認められる場合、「定期贈与」とみなされることがあります。
定期贈与とみなされると、契約した年に「定期金に関する権利」の贈与を受けたものとして、贈与税が課されることがあります。
これを避けるためには、贈与のたびに、その1回限りの独立した贈与であることを示す「贈与契約書」を都度作成し、客観的な証拠として残しておくことをおすすめします。
関連記事
②名義預金とみなされるリスク
贈与は、財産を渡す側と受け取る側、双方の意思表示があって初めて成立します(民法549条)。受贈者本人が贈与の事実を知らない場合、贈与そのものが成立していないことになります。
たとえば、子に内緒で子名義の預金口座に長年お金を振り込んでいた場合、その口座は贈与が成立しておらず、実質的には親自身の財産(名義預金)とみなされることがあります。この場合、親が亡くなったときに、その口座の残高がまるごと相続財産に加算され、相続税がかかる可能性があります。
これを避けるためには、贈与のたびに、受贈者本人に贈与の事実を伝え、通帳・印鑑・キャッシュカードなども本人自身に管理させることが重要です。
すでに本人に内緒で積み立ててしまった口座がある場合、今になって通帳を渡しても過去の贈与を成立させたことにはならず、その時点での一括贈与とみなされます。基礎控除110万円を超える部分については、必要に応じて贈与税の申告を行いましょう。
関連記事
③生前贈与の持ち戻しがある
相続や遺贈等により被相続人から財産を取得した人が、その被相続人から加算対象期間内に暦年課税による贈与を受けていた場合、基礎控除の範囲内で贈与税がかからなかった財産も、原則として相続税の課税価格に加算されます。
| 贈与者の死亡時期 | 持ち戻しの対象期間 |
|---|---|
| ~2026年12月31日 | 死亡日から3年以内の贈与 |
| 2027年1月1日~2030年12月31日 | 2024年1月1日以後の贈与 |
| 2031年1月1日~ | 死亡日から7年以内の贈与 |
ただし、2027年1月2日以降に発生した相続では、延長された期間(3年超~7年以内)の贈与額から合計100万円控除されます。
暦年課税制度や生前贈与の持ち戻しの詳細を知りたい方は『暦年贈与7年ルールとは?廃止されるのはいつから?持ち戻しや経過措置を解説』をご確認ください。
相続時精算課税制度|2,500万円まで非課税で贈与
相続時精算課税制度を利用すれば、累計2,500万円までの贈与税が非課税になります。
ただし、相続時精算課税制度を利用して贈与した財産は、相続財産に加算され相続税がかかります。また、この制度を選択すると、暦年課税への変更はできません。
なお、令和6年(2024年)1月1日以降、相続時精算課税制度を選択した場合でも、年110万円までの贈与は贈与税が非課税となり、相続税にも加算されなくなります。
暦年課税と相続時精算課税制度のどちらが有利かは、財産の状況や贈与のタイミングによって異なります。判断に迷う場合は、税理士にご相談ください。
知っておきたい相続時精算課税制度のデメリットについては、関連記事『相続時精算課税制度をわかりやすく解説!改正の変更点などもわかる』で詳しく解説しています。
使い道別の贈与税非課税特例
ここでは、贈与税が一定額まで非課税となる特例を2つご紹介します。これらの特例は、相続税対策としても有効です。
①住宅取得等資金の贈与
父母や祖父母などの直系尊属が、18歳以上の子や孫に対し、住宅取得資金を贈与する場合、省エネ等住宅で最大1,000万円、それ以外の住宅で最大500万円が非課税になります。
令和6年(2024年)1月1日から令和8年(2026年)12月31日までの間に受けた贈与が対象となります。
この特例の適用を受けるには、贈与を受けた年の翌年2月1日から3月15日までの間に、特例を適用する旨を記載した贈与税の申告書を提出する必要があります。
関連記事
②結婚・子育て資金の一括贈与
父母や祖父母などの直系尊属が、18歳以上50歳未満の子や孫に対し、結婚や子育てで使う資金を贈与する場合、最大1,000万円(結婚関係の費用は300万円まで)が非課税になります。
平成27年(2015年)4月1日から令和9年(2027年)3月31日までの間に、金融機関等との結婚・子育て資金管理契約に基づいて資金を取得した場合が対象となります。
この特例の適用を受けるには、資金を預け入れる取扱金融機関の営業所等を経由して「結婚・子育て資金非課税申告書」を提出する必要があります
なお、受贈者の前年の合計所得金額が1,000万円を超える場合は、この非課税制度の適用を受けられません。
関連記事
教育資金の一括贈与は新規受付終了しました
教育資金の一括贈与(最大1,500万円まで非課税)は、令和8年(2026年)3月31日をもって新規契約の受付が終了しました。
この特例の適用以外に孫の教育費を援助する方法は『孫への教育資金の贈与は非課税?一括贈与制度終了後でもできる贈与のやり方と注意点』をご確認下さい。
生活費や教育費として贈与する
本記事内前半の「こっそり親子間で贈与してもばれる」でも解説したように、扶養義務者から生活費や教育費にあてるために贈与された財産で、通常必要と認められるものは非課税になります。
典型例は、両親から子に対する仕送りです。
ただし、贈与された財産を株式の購入資金に使うなど、本来の目的と異なる使用をした場合は、贈与税がかかります。
まとめ
贈与税の申告漏れは、税務署が持つ不動産登記・金融機関の取引履歴・所得税の申告内容などの情報から、税務調査などをきっかけに発覚する可能性があります。
時効(原則6年)の成立を待つという考え方も、実際には相続税の税務調査のタイミング上ほぼ機能しません。
発覚した場合は、過少申告加算税・無申告加算税に加え、悪質なケースでは重加算税や刑事罰の対象にもなります。放置するほどペナルティは重くなるため、申告漏れに心当たりがある場合は早めの対応が重要です。
一方で、暦年課税の基礎控除(年110万円)や住宅取得等資金の贈与など、正しく使えば贈与税の負担を抑えられる制度も複数あります。、こうした制度を正しく理解し、活用していくことが、有効な相続税対策につながります。

監修者情報
アトムグループ 協力税理士