

遺贈の相続税は?基礎控除や包括遺贈・特定遺贈、不動産の遺贈も解説
遺贈とは、遺言によって財産を無償で譲ることです。相続人以外の人や法人にも財産を渡すことができ、個人が遺贈によって取得した財産には原則として相続税がかかります。
遺贈の相続税率は通常の相続と同じですが、受遺者が相続人以外の場合は、相続税の2割加算の対象になったり、生命保険金や死亡退職金の非課税枠を使えなかったりすることがあります。
この記事では、遺贈の種類や相続税の税率・基礎控除、具体的な計算方法を解説します。不動産を遺贈した場合にかかる税金や、包括遺贈・特定遺贈の注意点についても確認していきましょう。
目次
遺贈とは?相続との違いやかかる税金
遺贈は遺言によって財産を無償で譲ること
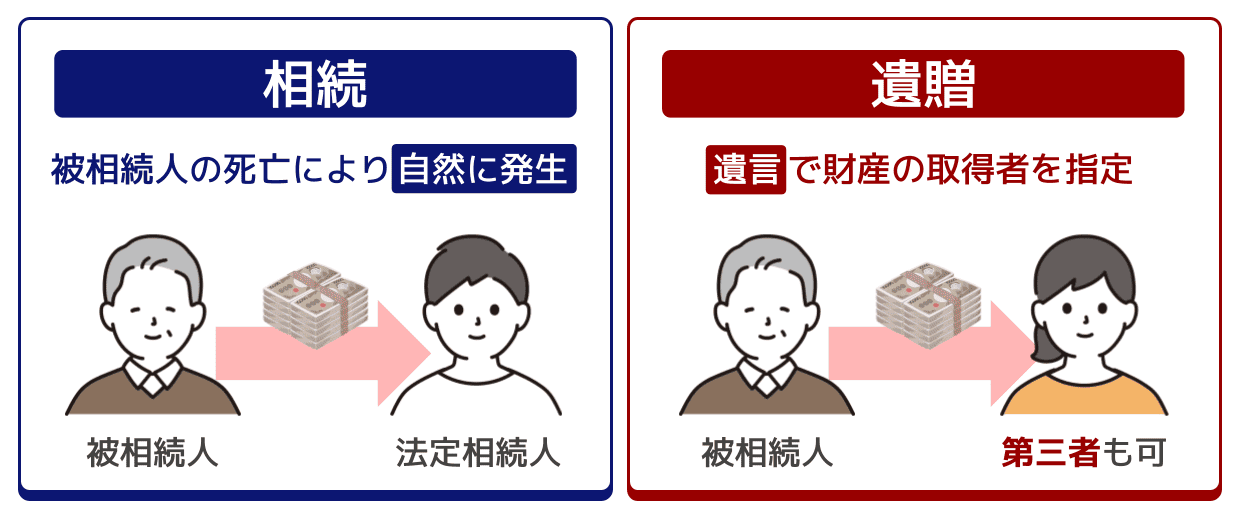
遺贈とは、被相続人(故人)が遺言によって無償で自己の財産を他人に与える行為です。遺贈を受けた人を「受遺者」といいます。
相続では原則として法定相続人しか財産を受け取れませんが、遺贈であれば内縁のパートナーや友人、法人などに財産を渡すことも可能です。
また、孫や兄弟姉妹など、法定相続人にならない場合でも、遺贈によって財産を渡すことができます。
| 相続 | 遺贈 | |
|---|---|---|
| 財産の受取人 | 法定相続人 | 遺言で指定された人 ※法定相続人でもそれ以外でも可 |
| 根拠 | 民法 | 遺言 |
また、遺贈は法定相続人に対して行うこともできます。
たとえば、「長男に自宅を渡したい」「配偶者に財産の3分の2を渡したい」など、特定の財産や取得割合を遺言で指定することが可能です。
関連記事
法定相続人とは?範囲や順位、遺産分割の割合から確定方法までわかりやすく解説
遺贈には「包括遺贈」と「特定遺贈」がある
遺贈には、大きく分けて特定遺贈と包括遺贈の2種類があります。
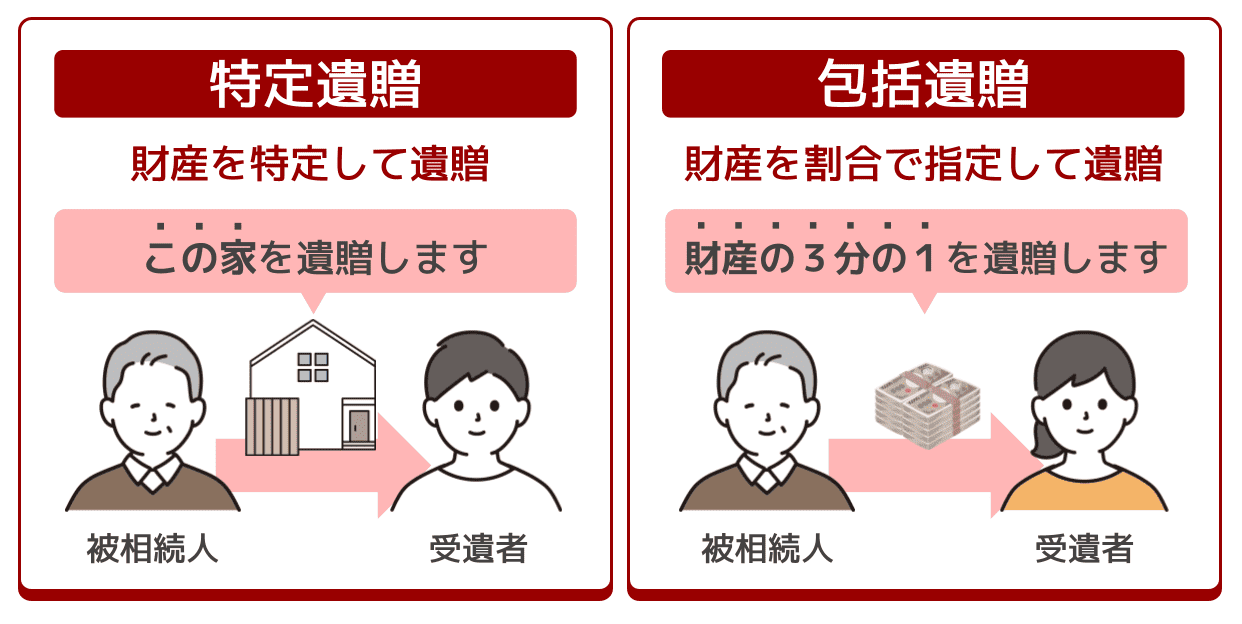
特定遺贈
財産を特定して遺贈する方法
- 現金500万円をAさんに遺贈
- 指定した家とその土地をBさんに遺贈
包括遺贈
財産の割合を指定して遺贈する方法
- 財産のすべてをAさんに遺贈
- 財産の1/3をBさんに遺贈
特に注意したいのが包括遺贈です。
包括受遺者は相続人と同一の権利義務を有するため、預貯金や不動産などのプラスの財産だけでなく、借金などの債務も指定された割合に応じて引き継ぎます。
一方、特定遺贈は「この土地」「現金500万円」など財産を特定して渡す方法であり、原則として包括遺贈のように遺産全体に含まれる債務まで承継するものではありません。
包括遺贈と特定遺贈でも相続税の基本的な扱いは同じ
包括遺贈と特定遺贈では財産の指定方法に違いがありますが、どちらの場合も、取得した財産は原則として相続税の課税対象になります。
たとえば、「財産の3分の1を遺贈する」という包括遺贈でも、「○○の土地を遺贈する」という特定遺贈でも、取得した財産の価額をもとに相続税を計算します。
ただし、土地に限定した特定遺贈では小規模宅地等の特例を使える場合があるなど、どの財産を受け取るかによって適用できる制度・特例に違いが生じる場合はあるでしょう。
遺贈には原則として相続税がかかる
個人が遺贈によって財産を取得した場合、原則として相続税がかかります。
遺贈だからといって特別な相続税率が設定されているわけではなく、通常の相続と同じ相続税率を用いて計算します。
ただし、相続人以外の人が遺贈を受けた場合には、次のような違いがあります。
- 配偶者や一親等の血族などに該当しなければ、相続税の2割加算の対象になる
- 法定相続人でなければ、生命保険金や死亡退職金の非課税枠を利用できない
- 法定相続人以外の受遺者が増えても、相続税の基礎控除額は増えない
そのため、同じ価額の財産を取得しても、受遺者が相続人かどうかによって最終的な税負担が変わることがある点に注意しましょう。
さらに、不動産や法人への遺贈では、相続税以外の税金にも注意が必要です。
| 税金 | 注意点 |
|---|---|
| 不動産取得税 | 相続人以外への特定遺贈で発生 |
| 登録免許税 | 相続人以外への遺贈は相続より税率が高い |
| 法人税・みなし譲渡課税 | 法人への遺贈で発生することがある |
遺贈の相続税|税率・基礎控除・2割加算を解説
遺贈の相続税率は10%~55%|通常の相続と同じ
遺贈で財産を取得した場合も、相続税率は通常の相続と同じ10%~55%です。
遺贈で財産を受け取るとしても、相続税の税率は以下のように決まり、適用されます。
- 課税遺産総額を、法定相続人のみで、法定相続分どおりに分けたものとしていったん分ける
- 各人の取り分に応じた税率をかける
その後、相続税額を合算し、相続人や受遺者それぞれの課税価格に応じて相続税額を按分します。そのため、遺贈によって財産を受け取る人がいてもいなくても、適用される相続税率に影響はありません。
遺贈でも相続税の基礎控除は適用される
相続税では、基礎控除として以下の金額までは非課税となります。
相続税の基礎控除
3,000万円+600万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 普通養子については、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められます
遺贈で財産を受け取る人が法定相続人ではない場合、その人はこの計算式には含まれません。
つまり、法定相続人でない人が遺贈で財産を受け取るとしても、基礎控除額は変わらないということです。
ただし、基礎控除は相続される財産・遺贈される財産すべての合計から差し引かれるものです。よって、遺贈で受け取る財産だからといって基礎控除が適用されないわけではありません。
相続人以外の遺贈は相続税が2割加算されることが多い
相続税の計算では、配偶者や一親等の血族以外の人が財産を取得した場合、税額が2割加算されるようになっています。
配偶者や一親等の血族と判断される人は、以下の通りです。
- 配偶者
- 子供(孫養子以外の養子含む)
- 父母(養父母含む)
- 代襲相続の孫
上記のような人は遺贈せずとも相続で財産を受け取れることが多いです。そのため、遺贈では上記に該当しない、2割加算の対象となる人が財産を受け取るケースが多くなります。
例えば代襲相続ではない孫や内縁のパートナー、兄弟姉妹が遺贈で財産を受け取ると、2割加算の対象になるのです。
なお、代襲相続である場合を除き、孫養子や遺贈で財産を受け取る孫には2割加算が適用されます。
孫に財産を譲りたい場合は注意点がさまざまあるため、関連記事『孫への相続を実現する5つの方法|孫が相続人になるケースや相続割合も解説』もあわせてお読みください。
相続人以外は生命保険金・死亡退職金の非課税枠を使えない
被相続人の死亡により受け取った死亡保険金も、相続税の課税対象です。
死亡保険金には以下の非課税枠があります。
非課税枠
500万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 普通養子については、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められます
ただし、この非課税枠を利用できるのは相続人に限られ、相続人以外の人が受け取った死亡保険金や死亡退職金には適用されません。
そのため、相続人として死亡保険金を受け取るよりも相続税が高くなりがちです。
なお、死亡保険金に相続税がかかるか、所得税や贈与税がかかるかは、保険料の負担者や被保険者、受取人の関係によって異なります。
契約形態ごとの死亡保険金にかかる税金について詳しくは、関連記事『生命保険の相続税はいくら?死亡保険金の非課税枠と計算方法を解説』をお読みください。
相続人以外の包括受遺者は相次相続控除を使えない
法定相続人ではない包括受遺者は、相次相続控除を利用できません。
相次相続控除とは、10年以内に2回相続が発生した場合、前回の相続で課された相続税の一部を、今回の相続税から差し引ける制度です。
この制度を利用できるのは、今回の相続で財産を取得した「相続人」です。
包括受遺者は民法上、相続人と同一の権利義務を有するため、相次相続控除も利用できるように思えます。しかし、相次相続控除を定める相続税法では、包括受遺者を「相続人」に含める規定がありません。
そのため、友人など相続人以外の人が包括遺贈を受けても、相次相続控除は適用されません。
遺贈でかかる相続税の計算方法
遺贈された場合の相続税計算の流れ
遺贈で財産を受け取る人がいた場合でも、相続税の総額は、まず法定相続人と法定相続分をもとに計算されます。
その後、受遺者も含めたそれぞれの財産の取り分に応じて、相続税の総額を按分するのです。
具体的な計算の流れは次の通りです。
- 正味の遺産額(課税価格の合計額)を求める
- 正味の遺産額から基礎控除額を引く
- 2を法定相続分に応じた割合で、各相続人に振り分ける
- 法定相続分に応じた取得金額に相続税の税率をかけてから控除額を引く
- 各相続人の算出税額を合計して相続税の総額を求める
- 相続人・受遺者それぞれの課税価格に応じて、相続税の総額を按分する
※ここで受遺者も考慮される - 2割加算や各種控除を適用して各相続人の納税額を算出する
ここからは、遺贈における相続税の注意点や具体的な計算例について解説していきます。
相続税の計算についてさらに詳しく知りたい場合は、『相続税の計算方法をわかりやすく解説!概算の早見表や節税できる制度も』をぜひご覧ください。
【計算例】孫に遺贈した場合の相続税はいくら?
次の【具体例】をもとに、相続税を計算順序に従ってご説明します。
【具体例】
- 正味の遺産額:1億円
- 相続割合:配偶者1/2 長男1/5 二男1/5 孫1/10(孫は遺贈により財産を取得)
(1)正味の遺産額(課税価格の合計額)を求める
本件では、正味の遺産額は1億円です。
(2)正味の遺産額から基礎控除額を引く
相続税の基礎控除額は、「3,000万円+(600万円×法定相続人の数)」です。
今回財産を取得するのは配偶者・長男・二男・孫ですが、孫は法定相続人ではなく受遺者なので基礎控除の計算から外します。
したがって、基礎控除額は3,000万円+(600万円×3)=4,800万円となり、正味の遺産額から基礎控除額を引いた金額は、1億円ー4,800万円=5,200万円です。
(3)相続人各人の法定相続分をかける
本件では、法定相続人は配偶者、長男、二男の3人ですので、計算は以下のとおりになります。孫は法定相続人ではないので、ここでは考慮しません。
- 配偶者:5,200万円×1/2=2,600万円
- 長男:5,200万円×1/2×1/2=1,300万円
- 二男:5,200万円×1/2×1/2=1,300万円
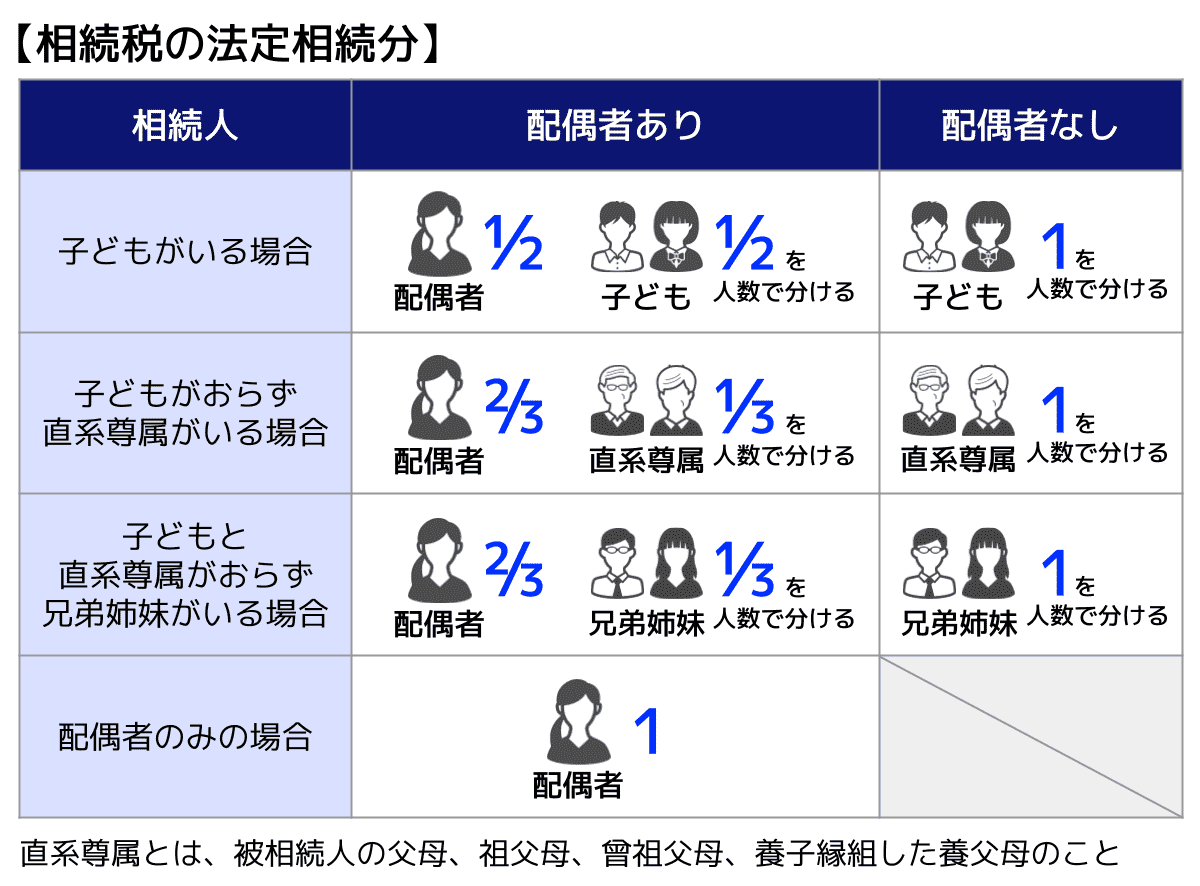
なお、法定相続分は以下の通りです。
(4)法定相続分に応じた取得金額に相続税の税率をかけてから控除額を引く
相続税の速算表は、以下のとおりです。
| 法定相続分に応じた取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | ー |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
上記に従うと、ここでの計算は以下のようになります。
- 配偶者:2,600万円×15%ー50万円=340万円
- 長男:1,300万円×15%ー50万円=145万円
- 二男:1,300万円×15%ー50万円=145万円
(5)各相続人の算出税額を合計して相続税の総額を求める
相続税の総額は、340万円(配偶者)+145万円(長男)+145万円(二男)=630万円です。
(6)各相続人の実際の相続割合をかける
本件では、相続割合は、「配偶者1/2 長男1/5 二男1/5 孫1/10」です。この割合に応じて、(5)で求めた相続税の総額を配分します。
- 配偶者:630万円×1/2=315万円
- 長男:630万円×1/5=126万円
- 二男:630万円×1/5=126万円
- 孫:630万円×1/10=63万円
ここで初めて、相続税の計算において受遺者である孫が考慮されました。
(7)2割加算や各種控除を適用して各相続人の納税額を算出する
最後に、必要に応じて、2割加算や各種控除を適用します。
- 配偶者
配偶者の税額軽減(※)が適用されるため、納付税額は0円です。 - 長男と二男
納付額はそれぞれ126万円です。 - 孫
孫は代襲相続人ではないため2割加算の対象となり、納付税額は63万円×1.2=75万6,000円です。なお、今回のケースのように法定相続人ではない孫(代襲相続人ではない場合)には、未成年者控除や障害者控除は適用されません。
※配偶者の税額軽減とは
配偶者が相続した財産のうち、「1億6,000万円」または「法定相続分」のうち多い金額までは、相続税がかからない制度。なお、適用を受けるには相続税の申告書の提出が必要。
関連記事
- 相続税の配偶者控除とは?計算方法と二次相続への影響を解説
- 相続税の障害者控除|等級などの要件や申告義務は?控除しきれない時はどうする?
- 孫への相続を実現する5つの方法|孫が相続人になるケースや相続割合も解説
遺贈で発生しうる相続税以外の税金
不動産取得税|相続人以外への特定遺贈
不動産取得税は、土地や建物を取得した際に課される地方税です。
相続や包括遺贈では不動産取得税はかかりませんが、法定相続人以外が特定遺贈によって不動産を取得した場合には課税されます。
不動産取得税の課税条件を一覧表で確認しましょう。
| 法定相続人が取得 | 法定相続人以外が取得 | |
|---|---|---|
| 相続 | 課税なし | – |
| 包括遺贈 | 課税なし | 課税なし |
| 特定遺贈 | 課税なし | 課税あり |
不動産取得税の計算式は以下の通りです。
不動産取得税の計算式
固定資産税評価額 × 税率
- 固定資産税評価額は、毎年度初めに市町村から送付される固定資産税納税通知書に記載されています。
- 税率は、原則4%です。ただし、令和9年(2027年)3月31日までは、土地と住宅の税率が3%に軽減されています。
- 宅地・宅地比準土地は同期限まで課税標準が固定資産税評価額の1/2となるため、実質的な税率は1.5%相当になります。
不動産取得税の課税条件から、「法定相続人以外に不動産を遺贈する場合は、包括遺贈しよう」と思う方も多いでしょう。
しかし、不動産取得税の軽減だけを考えて包括遺贈を選択すると、マイナスの財産まで相手にわたってしまうなど、意思に反する結果になることがあります。
税金を最大限抑えつつ、被相続人の気持ちに沿った遺言の作成をご希望の方は、ぜひ一度「税金の専門家」である税理士にご相談ください。
関連記事
相続で不動産取得税はかかる?原則非課税の理由と課税されるケースを解説
登録免許税率|相続人以外への遺贈は税率が高い
登録免許税は、不動産の権利変更を登記する際に課される国税です。
相続でも遺贈でも、所有権移転登記を行う時点で納税義務が発生しますが、相続人でない人が遺贈で受け取る場合には、税率が高くなります。
登録免許税の計算式は以下の通りです。
登録免許税の計算式
固定資産評価額 × 税率
相続人でない人が遺贈で受け取る場合の税率は2%です。一方、相続や、法定相続人に対する遺贈の場合、税率は0.4%です。
たとえば、固定資産税評価額が1,000万円の不動産を相続または遺贈により引き継いだ場合、以下のような違いが生じるのです。
相続の場合:登録免許税4万円
遺贈の場合(相続人でない人):登録免許税20万円
なお、2027年3月31日までは、相続または相続人に対する遺贈については、以下の場合に登録免許税が免除されます。
- 被相続人Aから土地を相続または遺贈で取得したBが、相続登記をしないまま死亡した場合、Bを土地の登記名義人とするための相続登記については登録免許税を免除
- 相続または遺贈で取得した土地が100万円以下の場合、登録免許税を免除
関連記事
登記手続きは法定相続人などと共同で行う
不動産を取得する場合、相続であれば相続人が1人で所有権移転登記手続きをすることが可能です。
しかし、法定相続人以外に対する遺贈の場合は、法定相続人もしくは遺言執行者と共同で申請しなければなりません。
- 遺言執行者がいない場合
受遺者は、法定相続人全員と共同で登記申請手続きを行う必要があります。法定相続人全員の印鑑証明書を添付しなければなりません。 - 遺言執行者がいる場合
遺言書で遺言執行者が指定されている場合または家庭裁判所で遺言執行者が選任されている場合、受遺者が遺言執行者と共同で登記申請を行います。
なお、2024年4月1日以降、相続や遺言によって不動産を取得した相続人は、原則として、その取得を知った日から3年以内に相続登記を申請する必要があります。
2024年4月1日より前に相続や相続人への遺贈で不動産を取得したことを知っていた場合は、2027年3月31日までに相続登記をする必要があります。
正当な理由なく義務に違反した場合は10万円以下の過料の適用対象となってしまうので注意しましょう。
法人税・みなし譲渡課税|法人への遺贈
法人への遺贈では、みなし譲渡課税や法人税がかかることがあります。
- みなし譲渡課税
法人に遺贈した不動産や株式、金などの含み益のある資産に対して課税される。 - 法人税
法人に財産を遺贈した場合に課税される。
なお、法人への遺贈では、被相続人に譲渡所得が生じたものとみなされ、その所得税を相続人が申告・納付することがあります。
そのため、相続人が株式や不動産そのものを取得していなくても、その所得税を負担することがあります。
包括遺贈・特定遺贈で注意したいポイント
遺贈にかかる税金に関する注意点をまとめました。以下の点に注意しましょう。
- 包括遺贈では借金などの債務も引き継ぐ
- 相続人以外への遺贈では遺留分トラブルに注意する
- 包括遺贈と特定遺贈では放棄の方法が異なる
それぞれについて解説します。
包括遺贈では借金などの債務も引き継ぐ
包括遺贈では、「財産の2分の1を遺贈する」のように割合で財産を承継するため、プラスの財産だけでなく、借金などの債務もあわせて引き継ぐ点に注意が必要です。
たとえば、預貯金や不動産などの財産がある一方で、住宅ローンや借入金が残っている場合、包括受遺者はその債務についても負担する可能性があります。
一方、特定遺贈では「○○の土地を遺贈する」のように個別の財産を指定するため、原則として指定された財産のみを取得します。
包括遺贈は、遺産全体をまとめて承継させたい場合に利用されますが、思わぬ負担が発生するケースもあるため、財産と債務の内容を十分に確認したうえで検討することが重要です。
相続人以外への遺贈では遺留分トラブルに注意する
相続人以外の人に遺贈する場合、中でも特に包括遺贈をする場合は、遺留分トラブルに注意が必要です。
相続では、兄弟姉妹以外の相続人には「最低分の取り分(遺留分)」が保証されています。
例えば相続人以外の人に「全財産の2分の1を遺贈する」といった大きな割合での包括遺贈をすると、ほかの相続人の遺留分を侵害してしまう可能性があるのです。
その結果、ほかの相続人と話し合いが必要になったり、遺留分侵害額請求を受けてしまったりといったトラブルになることがあります。
遺言による相続トラブルを防ぐためにも、相続人以外へ包括遺贈を行う場合は、専門家に相談しながら内容を検討すると安心です。
包括遺贈と特定遺贈では放棄の方法が異なる
遺贈を受けたくない場合は放棄できますが、包括遺贈と特定遺贈では放棄の方法が異なります。
包括遺贈の場合は、相続の開始と自分が包括受遺者になったことを知った時から3か月以内に、家庭裁判所で放棄の手続きを行う必要があります。
一方、特定遺贈は、原則としていつでも放棄できます。家庭裁判所での手続きは必要なく、遺贈義務者に対して放棄の意思を示します。
特に包括遺贈では借金などの債務も承継するため、遺贈を受けるかどうかを早めに判断することが重要です。
遺贈の相続税についてよくある質問
Q. 相続でも遺贈でも相続税率は同じ?
相続でも遺贈でも相続税率は同じです。
遺贈だからといって特別な税率が適用されることはなく、相続税率は10%~55%の超過累進税率によって計算されます。
ただし、配偶者・一親等血族(代襲相続人を含む)以外の人が遺贈によって財産を取得した場合は、相続税額の2割加算が適用されることがあります。そのため、税率は同じでも、結果として納付する相続税額が相続の場合より高くなるケースがあります。
Q. 遺贈する場合、遺言執行者は必要?
必須ではありませんが、遺贈を行う場合は遺言執行者を指定しておくことをおすすめします。
遺言執行者とは、遺言の内容を実現するために必要な手続を行う人です。不動産の名義変更や預貯金の解約・払戻しなどを進める役割を担います。
特に相続人以外の人へ不動産を遺贈する場合、遺言執行者がいないと相続人全員との共同手続が必要になることがあります。遺言執行者を指定しておけば、手続をよりスムーズに進めやすくなるでしょう。
遺言執行者について詳しくは『遺言執行者を税理士に依頼できる?メリットは?費用はいくらかかる?』をお読みください。
遺贈のご相談は税理士へ
遺贈を活用すれば、法定相続人だけでなく、内縁のパートナーや友人などにも財産を残せます。
ただし、誰に何を遺贈するかによって、相続税の2割加算や非課税枠、不動産取得税などの扱いが変わります。また、包括遺贈では借金などの債務も引き継ぐため、税金だけでなく受遺者に生じる負担まで考えておくことが重要です。
遺贈を検討する際は、希望する財産の渡し方を整理したうえで、受遺者にどの程度の税負担が生じるかも事前に確認しておきましょう。
遺言書の作成や遺贈にかかる相続税について不安がある場合は、税理士などの専門家への相談もご検討ください。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士