


相続税の申告期限が過ぎたらどうする?間に合わない場合のデメリットや対処法
相続税の申告期限を過ぎた場合や、10か月以内の申告に間に合わない場合でも、期限後申告は可能です。
ただし、期限を過ぎて申告・納付すると、延滞税や無申告加算税などが課されることがあり、遅れるほど負担は大きくなります。
すでに申告期限を過ぎている方は、できるだけ早く期限後申告の準備を始めましょう。まだ期限前でも間に合わない可能性がある場合は、期限内にできる対応を確認することが大切です。
本記事では、相続税の申告期限を過ぎた場合の期限後申告やペナルティ、10か月以内の申告に間に合わない場合の対処法をわかりやすく解説します。




 LINEで無料相談
 メールで問い合わせ
目次
相続税の申告期限を過ぎた場合のデメリット
相続税の申告・納税が必要にもかかわらず、期限(被相続人が亡くなったことを知った日の翌日から10か月)を過ぎてしまうと、金銭的な負担や法的リスクが発生します。
主な影響は次の4つです。
- 延滞税や無申告加算税などの附帯税がかかる
- 小規模宅地等の特例や配偶者の税額軽減が使えなくなる可能性がある
- ほかの相続人に納税義務が及ぶ
- 最悪の場合、財産が差し押さえられる
いずれも放置するほど負担が大きくなります。
ひとつずつ確認していきましょう。
延滞税や無申告加算税が課される
申告期限を過ぎると、本来の相続税とは別に「附帯税」がかかります。
代表的なものが、延滞税と無申告加算税です。
- 延滞税
納付が遅れた場合や不足税額がある場合に課されるペナルティ - 無申告加算税
正当な理由なく相続税申告を期限内にしなかったことに対するペナルティ
財産の仮装・隠蔽(財産を意図的に隠したり、名義を偽ったりすること)があった場合には、無申告加算税ではなく、より重い重加算税が課されるのです。
附帯税は、本来納めるべき相続税額に一定の税率を乗じて計算されます。
延滞税は、本来の相続税と併せて納付します。一方、無申告加算税は税務署が金額を確定して通知する税金のため、通知を受けてから納付することになります。
延滞税
延滞税は、相続税の法定納期限(申告期限)の翌日から完納する日までの日数に応じて課されます。
つまり、遅れれば遅れるほど金額が増えるのです。
また、延滞税の税率は、納期限までの期間および納期限の翌日から2か月を経過する日までと、それ以降で異なります。期限後申告の場合、この「納期限」は期限後申告書を提出した日となります。
延滞税の税率
- 2か月経過まで:年2.8%
- 2か月経過以降:年9.1%
※延滞税の税率は毎年見直されます。上記は令和8年(2026年)1月1日~令和8年12月31日の税率です。
最新の情報は国税庁のHPで確認しましょう。
延滞税は、期限後申告で納める相続税と併せて納付します。金額は完納した日までの日数によって決まるため、納付する日に合わせて計算しましょう。
相続税の延滞税について詳しく知りたい方は、関連記事『相続税の延滞税はいくら?最新の税率・計算方法と無申告・過少申告加算税を解説』をお読みください。
無申告加算税・重加算税
無申告加算税は、正当な理由なく期限内に申告しなかった場合に課されるペナルティです。
ただし、以下の場合は課されなかったり、税率が軽減されたりすることがあります。
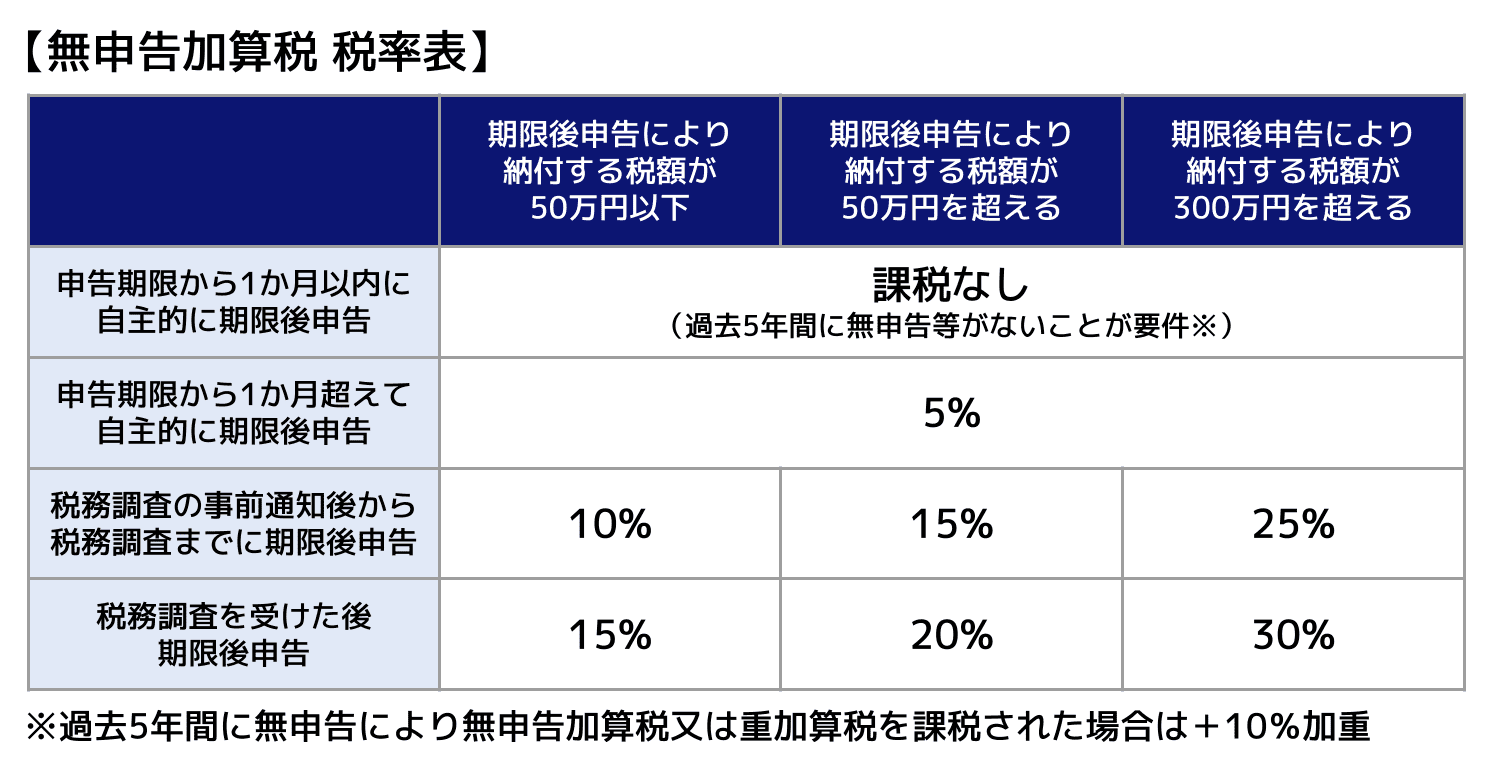
- 期限後1か月以内に自主的に申告した場合
一定の要件を満たせば、無申告加算税が課されないことがある - 税務調査の事前通知を受ける前に自主的に申告した場合
原則として税率は5%
事前通知後などは、申告のタイミングや納付する税額に応じて10~30%の税率が適用されます。なお、過去5年以内に無申告加算税・重加算税を課されたことがある場合は、さらに10%加算されます。
財産を隠すなど、事実を仮装・隠蔽して申告しなかった場合は、重加算税が課されます。税率は原則40%です。
申告漏れに気づいた場合は、できるだけ早く期限後申告を行いましょう。
特例が使えなくなるリスクがある
申告期限を過ぎてしまうと、相続税の税額を大きく減らせる特例が利用できない恐れがあります。
適用には申告書の提出が必要で、原則として申告期限までに遺産分割が完了していることも要件となる特例は、主に以下の2つです。
- 小規模宅地等の特例
一定の要件を満たす土地の相続税評価額を減額できる制度。たとえば被相続人の自宅の敷地では、330㎡までの部分について評価額を80%減額できる。 - 配偶者の税額軽減
配偶者が取得した遺産が1億6,000万円以下、または法定相続分相当額以下であれば、相続税がかからない制度。
必ずしも制度が使えなくなるとは限らない
申告期限を過ぎたからといって、必ずしも特例が一切使えなくなるわけではありません。
たとえば、申告期限を過ぎてしまった後であっても、早急に遺産分割を成立させ、遺産分割の内容を反映した「期限後申告」を行えば、小規模宅地等の特例や配偶者の税額軽減を適用できる可能性があります。
もっとも、これは一定の要件を満たす場合に限られます。詳しい要件については後述しています。
期限を過ぎてしまった場合でも、あきらめずに適用の余地がないか確認することが大切です。
関連記事
ほかの相続人に納税義務が発生する
申告期限内の相続税申告や納付がない場合、ほかの相続人に納税義務が生じることがあります。
相続税には、同じ被相続人から相続や遺贈によって財産を取得した人が負う「連帯納付義務」があるためです。
連帯納付義務とは、一人が相続税を納付しない場合に、ほかの相続人などにも納付を求められる制度です。
対象となるのは、同じ被相続人から相続や遺贈によって財産を取得した人になります。負担する金額には上限があり、自分が相続や遺贈によって受けた利益の価額までとされています。
本来の納税義務者に督促状が送られてから1か月を経過しても完納されない場合、連帯納付義務者には、相続税が完納されていない旨などのお知らせが送付されます。
その後、実際に納付を求められる場合は納付通知書が届きます。納付通知書の送付から2か月を経過しても完納されないと、連帯納付義務者にも督促状が送られます。
相続税の連帯納付義務は、当事者間の契約や同意によって生じるものではなく、法律上の義務として発生します。
ほかの相続人に督促状が届く流れやタイミングなど、相続税の連帯納付義務について詳しく知りたい方は、関連記事『相続税の連帯納付義務とは?対象者・金額・回避方法を解説』をお読みください。
財産を差し押さえられるおそれがある
滞納が続くと、最終的には財産の差し押さえが行われる可能性があります。
差し押さえの対象となるのは、預貯金や不動産などの財産です。
差し押さえられた財産は「公売」にかけられ、その売却代金が滞納税金に充てられます。
また、本来の納税者が差し押さえによっても完納しない場合、連帯納付義務者の財産が差し押さえられることもあります。
相続税の申告期限を過ぎた場合にすべきこと
申告期限の10か月を過ぎても「期限後申告」は可能
申告期限を過ぎていても、ペナルティを最小限に抑えるため、なるべく早期に申告を行いましょう。
相続税の申告期限(相続の開始を知った日の翌日から10か月)を過ぎてしまっても、申告自体は可能です。
これを「期限後申告」といいます。
期限が経過しても放置せず、早めに対応することが大切です。
本当に相続税の申告期限は過ぎている?
相続税の申告期限は、原則として「相続の開始を知った日の翌日から10か月」です。
「相続の開始を知った日」とは、被相続人が死亡したことを知った日をいいます。
通常は「相続の開始を知った日=被相続人が死亡した日」となることが多く、その翌日から10か月以内に申告と納付を行います。
たとえば、令和8年2月1日に亡くなった場合、申告期限は令和8年12月1日です。
なお、申告期限日が土日・祝日・12月29日~1月3日に当たる場合は、これらの日の翌営業日が期限となります。
相続税の申告期限の計算方法について詳しく知りたい方は『相続税の申告期限はいつまで?10か月の計算方法と遅れた際のリスク』の記事をご覧ください。
被相続人の死亡日が特定できなかったり、相続税の申告前に相続人の一人が亡くなる(数次相続)といった事情があると、申告期限がわかりにくくなるので、このようなケースでは専門家である税理士に確認することをおすすめします。
申告期限に間に合わない時にすべき3つのこと
申告期限に間に合わない、またはすでに期限を過ぎてしまった場合は、次の3つを優先してください。
- できるだけ早く申告すること
期限前なら期限内申告を目指し、期限を過ぎている場合は早めに期限後申告を行いましょう。対応が遅れるほど、無申告加算税や延滞税の負担が増える可能性があります。 - 概算でもよいので相続税額を把握すること
正確な評価がまだできていない場合でも、どの程度の納税が必要になりそうかを早めに見積もることで、次の対応(納税準備・専門家への相談)が取りやすくなります。 - 納税方法を決めること
延滞税は納付が遅れるほど増えるため、可能なら申告と同時に納付まで進めるのが基本です。納税資金が足りない場合は、延納・物納などの制度を検討し、要件を満たせるか早めに確認しましょう。
「財産の額や遺産総額が確定しない」という事情だけでは、申告が遅れたことの正当な理由とは認められない場合があります。
実際に、被相続人から預金の死因贈与を受けた人が、相続人から遺産総額を教えてもらえず、基礎控除額を超えるか判断できなかったとして期限内申告をしなかった事案があります。
国税不服審判所は、預金口座への入金状況などから基礎控除額を超えると認識できたとして、正当な理由を認めず、無申告加算税を課しています(令和7年1月17日裁決)。
財産額が確定していなくても、申告義務がある可能性を確認し、期限内の申告に向けて対応することが必要です。
なお、期限後申告で延納や物納を利用する場合は、申告書を提出する日までに申請が必要です。申告書だけを先に提出すると、あとから延納や物納を申請できません。
また、令和7年4月1日以降に相続が開始した場合は、延納・物納の許可限度額の計算方法が改正されています。詳細は「国税庁ホームページ」でご確認ください。
相続税の期限後申告の手続きと知っておくべきデメリット
相続税の申告期限を過ぎてしまっても、申告そのものができなくなるわけではありません。
期限後に行う申告を「期限後申告」といいます。
すでにお伝えしたとおり、放置すると延滞税や無申告加算税などの負担が増えていきます。
期限を過ぎたと気づいた時点で、できるだけ早く期限後申告を行うことが重要です。
期限後申告の具体的な手順
期限後申告の流れは、基本的には期限内申告と同じです。
相続税の期限後申告の流れ
- 相続する財産の総額を計算する
- 相続人が複数いる場合は遺産分割を行う
- 相続税申告書を作成する
- 期限後申告と相続税・延滞税の納付
- 税務署からの通知を受けて無申告加算税を納付
申告書は期限内申告と同じもので問題なく、申告書の提出先も期限内申告と同様に「被相続人の最後の住所地を管轄している税務署」となります。
期限を過ぎてからの申告は、実際に行われています。東京国税局の統計情報「令和6年 直接税(相続税)」では、令和5年以前に相続が開始した「過年分」として、被相続人1,652人分の申告が集計されており、課税価格は約1,451億円でした。
一方、申告がないまま税務署長が税額を決定したのは、被相続人8人分です。過年分では、税務署長による決定よりも、申告によるものが大幅に多くなっています。
大きな違いは、本来の相続税に加えて、附帯税(無申告加算税や延滞税)を納める必要がある点です。
無申告加算税は原則として期限を過ぎた時点で発生しますが、期限後1か月以内の自主的な申告であり、かつ、一定の要件を満たす場合には、無申告加算税が課されません。
また、1か月を過ぎていても申告が遅れたことに気づいた段階で早めに動けば、無申告加算税の税率が軽減されるケースもあります。
相続税申告は相続人が自ら行うことも可能ですが、不動産や非上場株式など評価が難しい財産を相続する場合や、相続税申告の準備に時間が充てられない場合には、税理士への依頼をおすすめします。
ご自身で期限後申告できるか不安な方は一度、関連記事『相続税申告のやり方・申告方法を解説|手続きの流れや期限を網羅』をお読みください。
相続人が自分で申告できるかどうかの判断基準を詳しく解説しています。
期限後申告を先延ばしにするデメリット
期限後申告は、遅れれば遅れるほど不利になります。
延滞税は納付が遅れるほど日数分だけ増えていくためです。
また、税務署から調査や指摘を受けた後に申告した場合、無申告加算税の税率が高くなることがあります。
一方で、税務署から指摘を受ける前に自主的に申告した場合は、無申告加算税が軽減される可能性があります。
つまり、「気づいた今」が最も負担を抑えやすいタイミングです。
後回しにするほど、金銭的にも精神的にも負担が大きくなります。
期限後申告を先延ばしにしたことによるデメリットの計算例
期限後申告を先延ばしにした場合に、どの程度の金銭的なデメリットが生じるのかを、以下の具体例で解説します。
具体例
- 相続税額:1,000万円
- 申告期限経過から3か月後(90日後)に申告
- 期限後申告から3か月後(90日後)に納付
このような事情で、「税務調査の事前通知前に申告」した場合と、「税務調査の事前通知後、決定があるべきことを予知する前に申告」の延滞税や無申告加算税の金額を計算します。
税務調査の事前通知前に申告した場合の、延滞税や無申告加算税は、以下の通りです。
税務調査の事前通知前に申告
- 無申告加算税
1,000万円×5%=50万円 - 法定納期限の翌日〜申告日の2か月後の期間(150日)の延滞税
1,000万円×2.8%×150日÷365日=115,068円(1円未満切捨) - 申告書の提出日から2か月を経過した後の期間(約30日)の延滞税
1,000万円×9.1%×30日÷365日=74,794円(1円未満切捨) - 延滞税額合計:115,068円+74,794円=18万9,800円(100円未満切り捨て)
合計額は、「50万円+18万9,800円」=68万9,800円となります。
税務調査の事前通知後、決定があるべきことを予知する前に申告した場合の、延滞税や無申告加算税は、以下の通りです。
税務調査の事前通知後、決定があるべきことを予知する前に申告
- 無申告加算税
50万円×10%=5万円、250万円×15%=37万5,000円、700万円×25%=175万円
合計:217万5,000円 - 法定納期限の翌日〜申告日の2か月後の期間(150日)の延滞税
1,000万円×2.8%×150日÷365日=115,068円(1円未満切捨) - 申告書の提出日から2か月を経過した後の期間(約30日)の延滞税
1,000万円×9.1%×30日÷365日=74,794円(1円未満切捨) - 延滞税額合計:115,068円+74,794円=18万9,800円(100円未満切り捨て)
合計額は「217万5,000円+18万9,800円」=236万4,800円となります。
申告が遅れることで無申告加算税の金額が大きく異なることがわかります。
このような負担を避けるためにも、申告期限経過後もなるべく早期に申告を行うべきでしょう。
相続税申告期限の10か月に間に合わせる方法
相続税の申告期限はまだ過ぎていないものの、「このままでは間に合わないかもしれない」と不安な方もいるでしょう。
期限内に申告と納付を済ませられれば、無申告加算税や延滞税といったペナルティを避けることができます。
ここでは、期限に間に合わない理由ごとに、現実的な対処法を解説します。
- 財産評価が終わらず申告期限に間に合わない場合
- 遺産分割が終わらず申告期限に間に合わない場合
- 納税資金が足らず申告期限に間に合わない場合
財産評価が終わらず申告期限に間に合わない場合
財産評価が終わらず相続税申告が申告期限に間に合わない場合は、概算で申告する方法があります。
いったん概算で相続税評価額を算出して相続税を計算・申告し、あとから正確な評価をもとに差額を調整しましょう。
具体的には、以下のような概算を行うこととなります。
- 不動産の評価額
土地は路線価方式・倍率方式、建物は固定資産税評価額をもとに算出し、細かな補正は後回しにする - 金額が不確定な債務
把握ができている範囲の金額とする
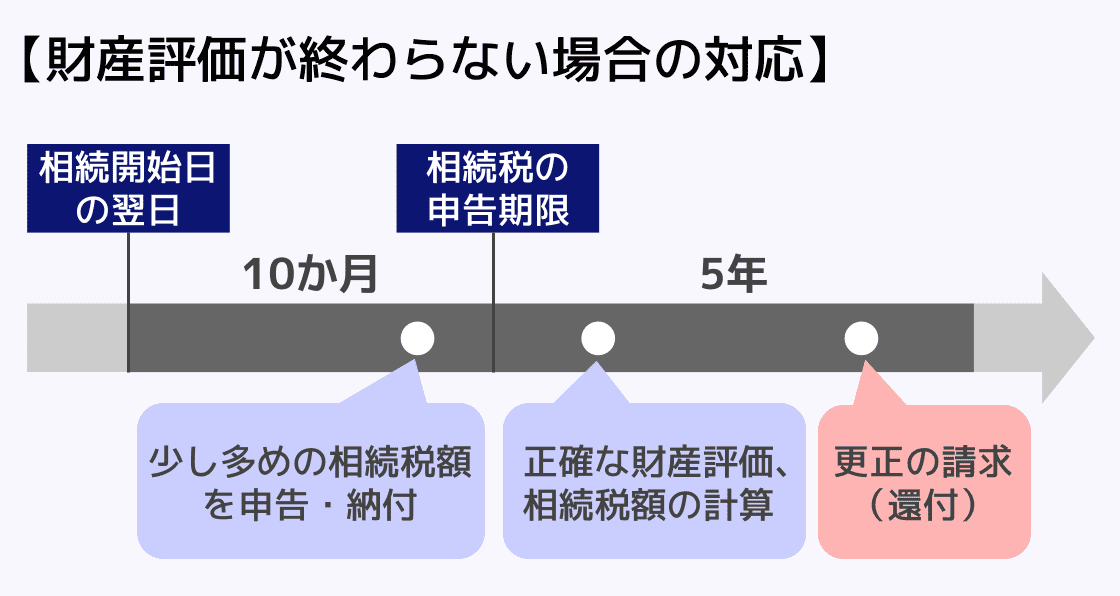
相続税申告では、相続税を多く納めすぎた場合に、「更正の請求」によって還付を請求することができます。
そのため、申告期限内に概算で少し多めに申告・納付を行っても、あとから調整ができるのです。
ただし、更正の請求ができるのは原則、相続税の申告期限から5年間になります。
また、本来納めるべき税額よりも少なく申告・納付した場合は、不足分に延滞税がかかります。税務調査の事前通知を受けた後に修正申告をすると、過少申告加算税が課されることもあるため注意してください。
関連記事
- 相続税で還付金が生じやすいケース:相続税還付とは?還付金が生じやすいケースや期限・手続きなどを解説
- 手続きの方法:相続税の更正の請求とは?期限や手続き、書類の書き方まで解説
遺産分割が終わらず申告期限に間に合わない場合
相続人同士で遺産分割の話し合いが上手くまとまらず、相続税申告が申告期限に間に合わない場合は、未分割のまま相続税申告を行いましょう。
未分割申告とは、遺産分割が完了していない財産について、各相続人が法定相続分の割合で取得したものとみなして相続税を計算・申告する方法です。
これにより期限内申告として扱われるため、無申告加算税を回避できます。延滞税についても、期限内に納付まで済ませていれば課されません。
ただし、未分割の状態で相続税申告を行うと、その時点では小規模宅地等の特例や配偶者の税額軽減などによる減額ができず、一時的に負担する相続税の金額が多額になることがあります。
後から制度を適用する方法もある
未分割で申告する際には相続税申告書に「申告期限後3年以内の分割見込書」を添付しましょう。
そうすれば、原則として期限後3年以内に遺産分割協議を終えた場合に限り、あとから特例を適用して、差額の還付を受けられます。
なお、特例の適用と還付を受けるためには、遺産分割が成立した日の翌日から4か月以内に「更正の請求」を税務署に提出する必要があります。
還付があるとはいえ、期限内に一度は多額の相続税を支払わなければならないため、納税資金に不安がある場合は次に解説する方法をおすすめします。
関連記事
相続税は遺産未分割でも申告が必要|デメリットと申告書の書き方
納税資金が足らず納付が間に合わない場合
相続税の納付期限は、申告期限と同じく相続の開始を知った日の翌日から10か月です。
相続税は納付期限までに、金銭で一括して納めるのが原則です。
すぐには納税資金を用意できず、申告期限までに相続税が納められない場合は、以下のように対応しましょう。
納税資金が足らないときの対処法
- 相続財産から支払う
- クレジットカードで支払う
- 延納、物納制度を利用する
相続財産から支払う
相続する財産の中に現金や預貯金がある場合には、それらを相続税支払いに充てることもできます。
また、相続した不動産や株式を売却・現金化して納税資金を確保する方法もあります。
しかし、不動産の売却を納付期限である10か月以内に済ませるのは難しく、安く買いたたかれてしまうおそれもあるため注意が必要です。
クレジットカードで支払う
相続税はクレジットカードで支払うこともできます。
期限内にクレジットカードで納付手続きをすれば、カード会社の引き落とし日まで、実質的に支払いを後ろ倒しにできます。
ただし、クレジットカードで相続税を支払う際には、以下の点に注意してください。
クレジットカードで支払う際の注意点
- 納付手続きの完了後は、引き落とし日に残高不足となってもカード会社への支払い義務が残る
- 1回の納付は、決済手数料を含めて1,000万円未満、かつカードの決済可能額以下
- 納付税額に応じて決済手数料が発生
なお、クレジットカードのポイント還元によって、決済手数料の負担を補える場合もあります。
クレジットカードで納付する予定の方は、ポイント付与の対象になるか、還元率はどの程度かを事前にカード会社へ確認しておきましょう。
延納、物納制度を利用する
相続税の納付には、延納制度や物納制度も検討しましょう。
- 延納制度
分割払いの制度。担保の提供や申請手続きが必要。利子税が発生する。
関連記事:相続税の延納とは?条件・期間・利子税・担保・申請手続きを解説 - 物納制度
不動産などの財産そのもので納付する制度。延納でも困難な場合に限られる。
関連記事:相続税の物納|利用条件や物納できる財産の順位、申請手続きを解説
相続税が払えないときの対処法は、この記事で解説したもの以外にもたくさんあります。
関連記事『相続税が高すぎて払えない場合の解決方法8選|払えないとどうなるか税理士が解説』で詳しく解説しているため、あわせてお読みください。
相続税の申告期限についてよくある質問にお答え
相続税の申告期限は延長できる?
相続税の申告期限は、原則として延長できません。
ただし、以下のようなやむを得ない事情がある場合は、申請によって延長できることがあります。
やむを得ない事情の例
- 申告期限前1か月以内に、認知や廃除の取消しなどで相続人に異動が生じた
- 申告期限前1か月以内に、死亡退職金の支給額が確定した
- 相続開始時に相続人となるべき胎児がおり、申告期限までに生まれない
- 災害等で期限内の申告が難しい
延長できる期間は事情によって異なります。災害等の場合は、その理由がやんだ日から2か月以内です。相続人の異動などの場合は、その事由を知った日から2か月の範囲内で延長されます。
なお、胎児がいる場合の延長は、その胎児が生まれたものとして計算すると、財産を取得した人全員の申告義務がなくなる場合などに限られます。
「遺産分割協議がまとまらない」「申告期限を知らなかった」などの理由では、原則として延長は認められません。
災害等の場合は、地域指定による延長や、個別の申請による期限延長が認められることがあります。
申告せずに時効を待つことはできる?
相続税にも時効はありますが、時効まで申告せずに逃げ切ることは困難です。
税務署が相続税について更正・決定等をできる期間は、原則として法定申告期限の翌日から5年です。偽りその他不正の行為によって税額を免れた場合などは、7年となります。
この期間を過ぎると課税できなくなるため、一般に「相続税の時効」と呼ばれています。
ただし、税務署は申告内容や財産に関する各種情報を確認できるため、無申告や申告漏れが発覚する可能性があります。
意図的に申告しなかった場合は、加算税などの負担が重くなることもあります。期限内に適切に申告・納付しましょう。
関連記事
相続税の時効は5年か7年|起算日や時効成立が難しい理由を解説
申告期限ぎりぎりや期限経過後でも税理士に依頼できる?
相続税の申告期限ぎりぎりの申告や、期限後申告であっても税理士に依頼することは可能です。
ただし、申告期限が近い相続税申告の依頼に関しては、多くの税理士事務所で追加報酬が発生します。
具体的には、申告期限まで3か月を切っている場合に税理士報酬が増加することが多いようです。
そのため、相続税申告を税理士に依頼する際には、申告期限まで6か月以上の余裕をもって税理士選びを始めることが望ましいです。
相続税申告を税理士に依頼するときの報酬は、関連記事『相続税申告の税理士費用はいくら?報酬相場と加算報酬を解説』が参考になります。
相続税の申告期限を過ぎたら税務署から連絡がくる?
必ず連絡がくるとは限りません。申告期限を過ぎた場合は、税務署からの連絡を待たずに期限後申告を行いましょう。
国税庁の統計では、相続税の無申告事案に対する実地調査は令和6事務年度に650件行われ、追徴税額は142億円でした。早めに申告することで、加算税などの負担を抑えられる場合があります(国税庁「令和6事務年度における相続税の調査等の状況」)。
期限後申告の納付額がゼロ円でもペナルティは生じる?
相続税の納付額がゼロ円の場合は、期限後申告でも延滞税や無申告加算税によるペナルティは生じません。
延滞税や無申告加算税は納付すべき税額に法令で定められた率をかけて計算を行うためです。
配偶者の税額軽減や小規模宅地等の特例は、期限後申告でも要件を満たせば適用できます。ただし、申告期限までに分割されていない財産には、原則としてそのままでは適用できません。「申告期限後3年以内の分割見込書」を添付し、申告期限から3年以内に分割するなど、所定の手続きが必要です。
納付額がゼロであるため、他の相続人の連帯納付義務や財産の差し押さえも生じないでしょう。
申告期限を過ぎたことによるデメリットを避けるには税理士に相談を
相続税申告の期限を過ぎてしまうと、延滞税や無申告加算税の課税対象になってしまうだけではなく、財産を差し押さえられてしまうおそれもあります。
相続税申告は申告期限までに申告を行うことが非常に重要なので、期限が迫っている場合は、概算でもまず期限内に申告し、あとで更正の請求や修正申告で調整する方法があります。
もしすでに申告期限が過ぎてしまっている場合には、少しでも早く期限後申告を行い、附帯税の負担を抑えましょう。
とはいえ、急ぐあまりに間違えた申告をしてしまっては元も子もありません。
最初から正しい申告を行い、金銭的、精神的な負担を最大限抑えるためにも、相続税申告に関して不安がある場合は、相続税に強い税理士に相談しましょう。
アトム相続税理士法人では無料相談が可能です。
相談予約は24時間いつでも受け付けているので、適切な相続税申告を行いたい方は、いつでもご連絡ください。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士