

固定資産評価証明書とは?相続での取得方法・取得できる人・見方を解説
固定資産評価証明書とは、土地や建物の固定資産税評価額を証明する書類です。相続登記や相続税・贈与税の申告などで、固定資産税評価額を確認するために利用します。
固定資産評価証明書は、原則として土地・建物が所在する市区町村に請求して取得します。自治体によっては、窓口だけでなく郵送・オンライン・コンビニなどで取得することも可能です。
ただし、誰でも取得できるわけではなく、相続人として取得する場合には戸籍謄本などを求められることがあります。また、相続税申告と相続登記では確認する固定資産税評価額の年度が異なる点にも注意が必要です。
この記事では、固定資産評価証明書はどこで取得できるのか、取得できる人や必要書類、取得方法、見方や相続での注意点までわかりやすく解説します。
目次
固定資産評価証明書とは?
土地・建物の評価額を証明する書類
固定資産評価証明書とは、土地や建物など、固定資産税の対象となる財産の評価額(固定資産評価額)を証明する書類です。
固定資産評価証明書の内容・見方
例えば不動産について、固定資産評価証明書には以下の内容が記載されています。
- 不動産の所在地・地番・家屋番号
- 土地・建物の区分(宅地・居宅など)
- 面積(地積・床面積)
- 固定資産税評価額(価格)
- 課税標準額(固定資産税計算用の金額)
たとえば土地や建物の相続では、固定資産評価証明書のなかでも主に「価格(評価額)」の欄を確認します。
これは固定資産税評価額とも呼ばれ、不動産そのものの価値を示す金額です。
建物の相続税評価額として用いるほか、相続登記における登録免許税の計算の基礎としても使われます。
※土地の相続税評価額は、固定資産税評価額とは異なります。
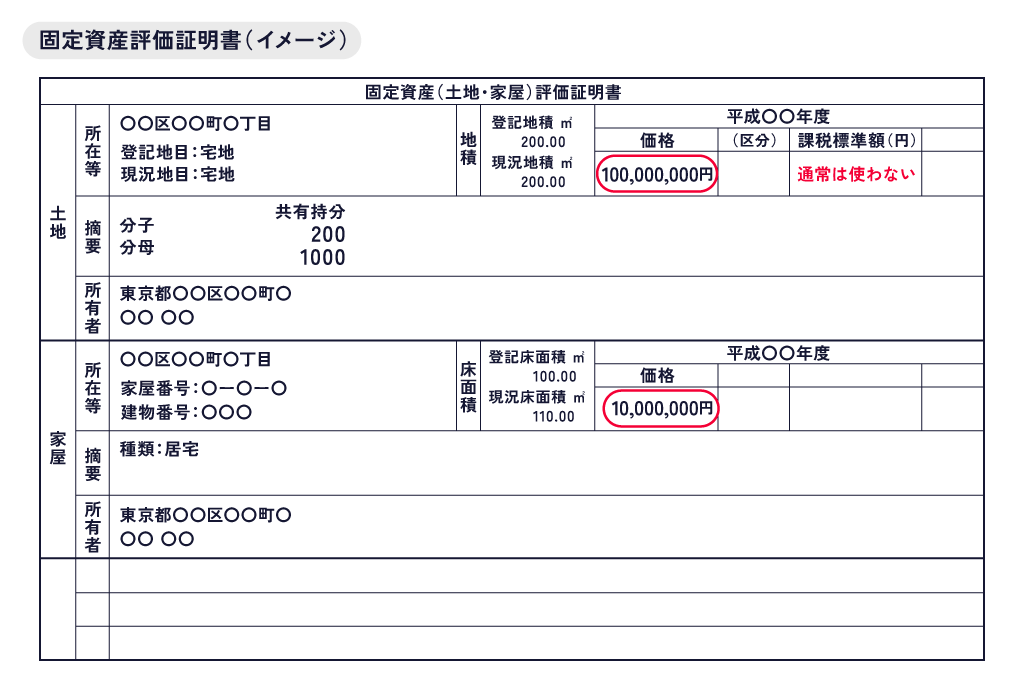
なお、証明書には「課税標準額」も記載されていますが、相続で使うのは原則として「価格(評価額)」です。
課税標準額は、固定資産税を計算するために、各種特例や調整を加えた後の金額です。固定資産税の計算専用の数字であり、相続税評価や相続登記の計算には通常使いません。
関連記事
固定資産評価証明書と固定資産税課税明細書の違い
固定資産評価証明書と似た書類に、「固定資産税課税明細書」があります。
大きな違いは、以下の通りです。
- 固定資産評価証明書:土地・建物の評価額などを公的に証明する書類
- 固定資産税課税明細書:納税者に固定資産税の課税内容を知らせるための書類
固定資産税課税明細書は、毎年の固定資産税の納税通知書とともに送付され、土地・建物の評価額や課税標準額などが記載されています。
一方、固定資産評価証明書は必要なときに市区町村などへ申請して取得します。
| 項目 | 固定資産評価証明書 | 固定資産税課税明細書 |
|---|---|---|
| 書類の目的 | 土地・建物の評価額などを証明する | 固定資産税の課税内容を納税者に知らせる |
| 入手方法 | 市区町村などへ申請して取得※ | 納税通知書とともに送付される |
| 主な記載内容 | 評価額・課税標準額・所在地・地積など | 評価額・課税標準額・税額など |
| 主な用途 | 評価額の証明が必要な各種手続き | 固定資産税の課税内容の確認など |
※東京23区内の不動産の場合は都税事務所
固定資産評価証明書と固定資産税課税明細書の内容には共通するものもあり、法務局によっては、固定資産税課税明細書の提出で足りる取扱いとしている場合があります。
ただし、相続税申告や各種手続きで正式な証明書の提出を求められることもあるため、不動産の相続手続きを進める際は固定資産評価証明書を取得しておくと安心です。
固定資産評価証明書が必要になる主な場面
固定資産評価証明書は、主に次のような場面で必要になります。
- 相続登記で登録免許税を計算するとき
- 相続税・贈与税を申告するとき
- 遺言書作成や遺産分割などの生前対策をするとき
- 不動産売買や住宅ローンの手続きをするとき
相続登記で登録免許税を計算するとき
法務局で不動産の名義を相続人へ変更する際、登録免許税がかかります。
登録免許税は、固定資産税評価額の1,000円未満を切り捨てた金額を「不動産の価額(課税標準)」として計算します。
そのため、固定資産評価証明書などで「価格(評価額)」に記載された固定資産税評価額を確認する必要があるのです。
登録免許税の計算
不動産の価額(課税標準)×0.4%
※課税標準は1,000円未満を切り捨て、納付税額は100円未満を切り捨てる。
※算出額が1,000円未満のときは最低税額1,000円。
相続登記の際には、固定資産評価証明書をその他の必要書類とともに、「申請する不動産の所在地を管轄する法務局」まで持ち込み・郵送・オンラインのいずれかで提出しましょう。
なお、固定資産評価証明書は、課税明細書でも代用できる場合があります。
【注意】相続登記は義務化されています
令和6年(2024年)4月1日から、相続登記の申請が義務化されました。
期限は不動産取得を知った日から3年以内です。
その後に遺産分割が成立した場合は、成立日から3年以内に分割内容を反映した登記が必要です。
義務化前に相続した不動産は、原則として令和9年(2027年)3月31日までに登記しなければなりません。
ただし、相続が開始したことと、その不動産を相続により取得したことを令和6年(2024年)4月1日以後に知った場合は、その両方を知った日から3年以内が期限となります。
正当な理由がないにもかかわらず相続登記を放置すると、10万円以下の過料が科される場合があります。
関連記事
相続税・贈与税を申告するとき
相続税や贈与税がかかるかどうかを判断する際に、建物については固定資産税評価額を基礎として相続税評価額を算定します。
相続税や贈与税の申告では、固定資産評価証明書を不動産の評価額を確認する資料として利用します。ただし、相続税申告では、固定資産評価証明書を申告書に添付する必要は原則としてありません。
なお、相続税の計算時、自己使用の建物については、原則として固定資産税評価額がそのまま相続税評価額となります。
ただし、賃貸中の建物(貸家)は借家権割合(30%)を考慮した評価となり、分譲マンション(令和6年1月1日以後の相続・贈与)は区分所有補正率を乗じる場合があります。
詳細は税理士にご確認ください。
関連記事
遺言書作成や遺産分割などの生前対策をするとき
固定資産評価証明書は、遺言書の作成など、生前に相続対策を検討する際の参考資料としても活用できます。
たとえば、「長男には自宅、次男には預貯金を相続させる」といった遺言書を作成する場合、それぞれの財産がどの程度の価値になるのか把握しておくことが大切です。
固定資産評価証明書で土地や建物の固定資産税評価額を確認しておけば、不動産を含めた財産の分け方を検討する際の参考になります。
ただし、固定資産税評価額は実際の売買価格や相続税評価額と必ずしも一致しないため、あくまで不動産の価値を把握するための目安として利用しましょう。
関連記事
不動産売買や住宅ローンの手続きをするとき
固定資産評価証明書は、不動産売買や住宅ローンの審査で利用されることもあります。
例えば住宅ローンでは、金融機関が不動産の担保価値を確認する際の参考資料として、固定資産評価証明書の提出を求める場合があります。
また、不動産売買においても、不動産の基本情報や評価額を確認する資料として利用されることがあります。
ただし、固定資産税評価額はあくまで固定資産税を計算するための評価額であり、実際の売買価格(実勢価格)とは異なる点に注意が必要です。
固定資産評価証明書の取得方法
固定資産評価証明書を取得できる人は?
固定資産評価証明書は、誰でも取得できるわけではありません。取得できる人は自治体ごとに細かな違いがありますが、一般的には次のとおりです。
- 固定資産の所有者
- 所有者と同一世帯の親族
- 法定相続人
- 遺言により不動産を取得する受遺者
- 委任を受けた代理人
- 借地人・借家人など一定の利害関係人
- 法人所有不動産の代表者や従業員(権限確認書類が必要)
- 破産管財人等の財産管理人
相続においては主に法定相続人や受遺者が取得することになります。
なお、法律上の配偶者ではないため、原則として法定相続人には該当しません。
この場合、遺言書などによって権利が明確になっていない限り、固定資産評価証明書の取得が認められないケースが多い点に注意が必要です。
固定資産評価証明書はどこで取得できる?
固定資産評価証明書は、原則として土地や建物が所在する市区町村に請求して取得します。
相続人の住所地ではなく、不動産の所在地を基準に請求先が決まる点に注意しましょう。
| 不動産の所在地 | 主な請求先 |
|---|---|
| 東京23区内 | 都税事務所 |
| それ以外 | 不動産所在地の市区町村 |
ただし、必ずしも請求先に出向く必要はありません。自治体によっては、窓口・郵送・オンライン・コンビニなどから取得方法を選べます。
窓口で取得
市区町村役場や都税事務所の窓口に、必要書類を持参して直接請求する方法です。
必要書類に不備がなければ、その日のうちに交付されることが一般的なので、急いでいる場合に向いています。
郵送で請求
不動産所在地の自治体へ申請書や必要書類などを郵送して請求する方法です。
平日に役所へ行く時間がない場合や、遠方にある土地・建物の固定資産評価証明書を取得したい場合に便利です。
必要書類や手数料の支払方法、交付までの日数は自治体によって異なるため、事前に自治体のホームページで確認しましょう。
オンライン申請
マイナンバーカードを利用し、オンラインで申請できる自治体も増えています。
オンライン申請後の交付方法や受取時期は自治体によって異なります。郵送で受け取るケースでは、数日から1週間程度かかることが一般的です。
ただし、対応していない自治体もあるため、利用できるかどうかは個別に確認が必要です。
コンビニで取得
自治体によっては、コンビニのマルチコピー機を利用して、固定資産税評価証明書を取得できる場合があります。
取得するためにはマイナンバーカードが必要です。
自治体によって異なりますが、一般的に6時30分から23時まで利用でき、平日の窓口よりも時間的に柔軟に取得できます。
ただし、この方法では基本的に不動産の現在の所有者のみが取得できるため、代理人や相続人による取得ができません。
固定資産評価証明書の取得で必要な書類
窓口や郵送で固定資産評価証明書を請求する際、一般的には次の書類が必要です。
| 申請人 | 必要書類 |
|---|---|
| 固定資産の所有者 | 本人確認ができる公的な証明書 |
| 同一世帯の親族 | 本人確認ができる公的な証明書 (同居していない親族は委任状も必要) |
| 法定相続人 | 本人確認ができる公的な証明書 相続人であることが確認できる書類 |
| 遺言により不動産を取得する受遺者 | 本人確認ができる公的な証明書 受遺者であることが確認できる書類 |
| 代理人 | 本人確認ができる公的な証明書 申請権限を有する者からの委任状 |
| 借地人・借家人等 | 本人確認ができる公的な証明書 賃貸借契約書等 |
| 納税管理人 | 本人確認ができる公的な証明書 |
| 法人の代表者・従業員 | 本人確認ができる公的な証明書 (従業員なら、法人の代表者印が押印された委任状も必要) |
| 破産管財人等の財産管理人 | 本人確認ができる公的な証明書 選任されたことを証する書類 |
本人確認となる公的な証明書は「マイナンバーカード」「運転免許証」「在留カード」などです。
年金手帳は令和4年4月に新規発行が廃止されていますが、既存のものは引き続き利用できる場合があります。
また、年金手帳や健康保険証など、顔写真のない証明書を利用する場合は、通常2点の提示が求められる点にも注意が必要です。
相続人であることが確認できる書類としては、被相続人の死亡の事実と、申請者との相続関係がわかる戸籍謄本などになります。
本人確認書類や、相続人であることが確認できる書類として何が認められるかは自治体ごとに異なるため、事前に確認してください。
固定資産評価証明書の取得費用
なお、固定資産評価証明書の取得には手数料がかかります。
金額は自治体によって異なりますが、1通あたり300円~400円程度が一般的です。
郵送請求の場合は、このほかに返信用郵送料や定額小為替の購入費用などが必要になることがあります。
詳細な金額は自治体ごとに異なるため、事前にホームページなどで確認しておきましょう。
相続で固定資産評価証明書を取得するときの注意点
固定資産評価証明書を取得する際には、以下の点に注意しましょう。
- 相続税申告と相続登記では必要な年度が異なる
- 名寄帳も取得して土地・建物の漏れを確認する
相続税申告と相続登記では必要な年度が異なる
固定資産評価証明書を取得する際は、どの年度のものが必要なのか確認しておく必要があります。
例えば相続税申告と相続登記とでは、必要になる固定資産評価証明書の年度が異なります。
| 手続き | 必要な年度 |
|---|---|
| 相続税申告 | 亡くなった日が属する年度 |
| 相続登記 | 法務局へ申請する日が属する年度 |
固定資産税評価額は、原則として3年に1度評価替えが行われますが、たとえ評価替えがないタイミングでも、証明書の年度は毎年4月1日に切り替わります。
【相続税申告の場合の例】
2026年中に亡くなった場合、建物などの相続税評価では2026年度の固定資産税評価額を確認します。
1月~3月に亡くなった場合は、その時点では2026年度の固定資産評価証明書がまだ取得できないため、新年度分の交付開始後に取得することになります。
【相続登記の場合の例】
2025年11月に亡くなり、翌年2026年の5月に名義変更(登記)をする場合、登記用には2026年度の固定資産評価証明書を取得します。
なお、固定資産評価証明書が取得できる年度の範囲は自治体によって異なりますが、最新年度を含む過去5年分程度を取得できる場合が多いです(自治体によって異なりますので、事前に確認してください)。
名寄帳や所有不動産記録証明書で土地・建物の漏れを確認する
固定資産評価証明書は、原則として特定の土地や建物を指定して取得する書類です。
そのため、相続人が把握していない不動産があると、証明書の取得漏れが起こる可能性があります。
特に相続税申告では、把握していない不動産が相続税の申告後に発覚すると申告漏れとして扱われ、延滞税が発生するほか、過少申告加算税が課される場合があります。
そこで、不動産の把握漏れを防ぐためにおすすめなのが名寄帳(なよせちょう)や所有不動産記録証明書です。
名寄帳は市区町村単位、所有不動産記録証明書は全国単位で、所有不動産を一覧で確認できます。
ほかにも以下のような違いがあるため、状況に応じて使い分けましょう。
名寄帳と所有不動産記録証明書の違い
| 項目 | 名寄帳 | 所有不動産記録証明書 |
|---|---|---|
| 調査範囲 | 市区町村単位 | 全国一括 |
| 申請先 | 各市区町村役場 | 全国の法務局・地方法務局 (支局・出張所を含む) |
| 情報源 | 固定資産課税台帳 | 登記記録(登記簿) |
| 記載内容 | 不動産情報+固定資産税評価額 | 不動産情報のみ(評価額なし) |
| 非課税不動産の記載 | 記載あり (非課税資産も記載されることが多い) | 所有権の登記があれば記載 |
| 未登記建物 | 記載あり | 記載なし(表題登記のみは対象外) |
| 手数料(1回) | 200~400円程度 | 1,470~1,600円 |
| オンライン申請 | 一部自治体のみ可 | 可能 |
なお、名寄帳や所有不動産記録証明書は誰でも取得できるわけではなく、不動産の所有者本人やその相続人などに限られます。
関連記事
所有不動産記録証明制度とは?相続での使い方・申請方法・手数料を解説
固定資産評価証明書についてよくある質問
固定資産評価証明書に有効期限はある?
固定資産評価証明書そのものに法律上の有効期限はありません。
ただし、相続登記や相続税申告などの手続きでは、特定の年度の証明書が必要になる場合があります。
そのため、古い年度の証明書が使えないケースもあります。取得した証明書を提出する際は、事前に提出先の要件を確認しましょう。
固定資産評価証明書と登記事項証明書の違いは?
固定資産評価証明書は、不動産の評価額や面積などを証明する書類です。
一方、登記事項証明書(登記簿謄本)は、不動産の所有者や権利関係を証明する書類です。
登記事項証明書は不動産の名義変更(相続登記)や売買、不動産の権利関係を確認する際などに利用されます。
固定資産評価証明書は固定資産税課税明細書で代用できる?
手続きによっては、固定資産評価証明書の代わりに固定資産税課税明細書を利用できる場合があります。
たとえば相続登記では、固定資産税課税明細書に記載された固定資産税評価額を使って登録免許税を計算できる場合があります。
ただし、固定資産税課税明細書は固定資産の評価額を公的に証明するための書類ではないため、すべての手続きで固定資産評価証明書の代わりになるわけではありません。
たとえば相続税申告では、固定資産評価証明書の提出が必要になることがあります。
固定資産評価証明書が必要か、固定資産税課税明細書で代用できるかは、手続きや提出先によって異なるため、事前に確認しましょう。
固定資産評価証明書が必要な相続は税理士へ相談を
固定資産評価証明書は、不動産の相続手続きを進めるうえで重要な資料ですが、証明書を取得しただけで相続税や相続登記の準備が完了するわけではありません。
相続では、そもそも被相続人がどの土地・建物を所有していたのかを漏れなく把握し、手続きに合った年度の評価額を確認したうえで、それぞれの不動産を正しく評価する必要があります。
特に相続税では、建物は固定資産税評価額を基に評価する一方、土地は路線価方式や倍率方式など別の方法で評価します。土地の形状や利用状況や特例の適用によって評価額を下げられるケースもあるため、固定資産評価証明書に書かれた金額だけを見て相続税額を判断するのは適切ではありません。
そのため、土地や建物を相続する場合は税理士などの専門家に、相続税評価額や相続税額、適用できる特例等について相談することがおすすめです。
アトム相続税理士法人では無料相談が可能です。
相談予約は24時間いつでも受け付けているので、適切な相続税申告を行いたい方は、いつでもご連絡ください。


 LINEで無料相談
 メールで問い合わせ
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士