

父親が亡くなった時の相続人や相続手続きは?期限や注意点も解説
父親が亡くなったら、まず死亡届などの手続きを済ませたうえで、相続人や相続財産を確認し、相続放棄・遺産分割・相続税申告などを期限に沿って進める必要があります。
相続手続きには、相続放棄の3か月、準確定申告の4か月、相続税申告の10か月など、それぞれ期限が決められているものがあります。
また、父親の遺産を誰がどのように相続するかによって、相続税額や将来の二次相続にも影響するため、単に手続きを終わらせればよいわけではありません。
この記事では、父親が亡くなった後に必要な手続きを時系列で整理し、相続人・相続財産の確認方法や遺産分割、相続税の注意点までわかりやすく解説します。
目次
父親が亡くなったときの相続手続き全体フロー
父親が亡くなった後は、死亡届などの役所手続きに加え、相続放棄や準確定申告、相続税申告など、期限のある手続きを順番に進める必要があります。
特に、相続放棄は3か月以内、準確定申告は4か月以内、相続税の申告・納付は10か月以内と期限が決まっています。
以下を参考に、いつまでに何をすればよいのかを確認しましょう。
死亡後7~14日以内|死亡届や健康保険などの手続きをする
父親が亡くなった直後は、まず死亡届をはじめとする役所関係の手続きを進めます。
主な手続きは以下のとおりです。
【最優先】死亡を知った日から7日以内
| 手続き | 期限の目安 | 窓口・担当 |
|---|---|---|
| 死亡届の提出 | 7日以内 | 市区町村役所 |
死亡届の提出は、葬儀社に代行してもらえることも多いです。
また、海外で死亡した場合はその事実を知った日から3か月以内が死亡届提出の期限となります。
死亡した日から10~14日以内に対応
| 手続き | 期限の目安 | 窓口・担当 |
|---|---|---|
| 世帯主変更届(必要な場合) | 14日以内 | 市区町村役所 |
| 健康保険の資格喪失手続き | 14日以内 | 市区町村役所 |
| 介護保険の資格喪失手続き | 14日以内 | 市区町村役所 |
| 国民年金受給の停止手続き | 14日以内 (厚生年金は10日以内) | 年金事務所・年金相談センター |
父親が会社の健康保険に加入している場合は、勤務先による手続きが必要です。勤務先の会社に速やかに連絡を入れましょう。
また、国民年金の受給の停止手続きは、日本年金機構にマイナンバーが収録されている場合は不要です。
ただし、遺族が未支給年金を請求する手続きは別途必要となります。詳しくは関連記事『未支給年金に相続税はかかる?申告の必要性や請求方法などを解説』をご覧ください。
3か月以内|相続財産を調べて相続放棄するか判断する
3か月以内に対応
| 手続き | 期限の目安 | 窓口・担当 |
|---|---|---|
| 相続放棄または限定承認 | 3か月以内 | 家庭裁判所 |
父親の死亡後は、できるだけ早く預貯金や不動産などの財産だけでなく、借金や未払金などの債務も調査しましょう。
相続財産を調べる主な目的のひとつが、相続するか、相続放棄や限定承認をするか判断することです。
相続放棄や限定承認は、原則として「自己のために相続の開始があったことを知った時」から3か月以内に家庭裁判所で手続きをする必要があります。
父親に多額の借金があり、プラスの財産よりマイナスの財産のほうが多い場合などは、相続放棄を検討することになります。
なお、3か月以内に相続財産を調査しても相続するか判断できない場合は、家庭裁判所に申し立てることで、この期間を延長してもらえることがあります。
そのため、預貯金や不動産だけを確認して安心するのではなく、借入金や保証債務などがないかも含めて早めに調査することが重要です。
関連記事
相続放棄の相談先は税理士・弁護士・司法書士|専門家ごとの使い分けも解説
4か月以内|必要に応じて準確定申告をする
4か月以内に対応
| 手続き | 期限の目安 | 窓口・担当 |
|---|---|---|
| 所得税の準確定申告 (必要な場合) | 4か月以内 | 税務署 |
父親に確定申告が必要な所得があった場合は、相続人が代わりに「準確定申告」を行います。
準確定申告の期限は、相続の開始があったことを知った日の翌日から4か月以内です。
たとえば、父親が個人事業を営んでいた場合や、不動産所得があった場合、給与を2か所以上から受け取っていて確定申告が必要だった場合などは、準確定申告が必要になる可能性があります。
一方、亡くなった人すべてについて準確定申告が必要になるわけではありません。
相続放棄の判断をしているうちに4か月の期限も近づいてくるため、父親の源泉徴収票や確定申告書の控えなどを確認し、申告が必要か早めに判断しましょう。
関連記事
準確定申告とは?期限・必要な人・誰がどこでやるかをわかりやすく解説
10か月以内|遺産分割と相続税の申告・納付をする
10か月以内に対応
| 手続き | 期限の目安 | 窓口・担当 |
|---|---|---|
| 相続税の申告・納税 | 10か月以内 | 税務署 |
相続人と相続財産が確定したら、相続人全員で遺産分割協議を行い、誰がどの財産を相続するかを決めます。
そのうえで、課税価格の総額が基礎控除額を超える場合や申告必須の特例を適用する場合など、相続税の申告が必要な場合は、相続の開始があったことを知った日の翌日から10か月以内に申告・納付を行います。
相続税の申告期限までに遺産分割がまとまらなくても、申告期限が延長されるわけではありません。その場合は、法定相続分などに従って財産を取得したものとして、いったん申告する必要があります。
相続税の計算には不動産や株式などの評価が必要になることもあるため、申告が必要になりそうな場合は、期限直前ではなく早めに準備を始めることが大切です。
関連記事
相続手続きの流れや期限・必要書類を解説!自分でできる手続きは?
3年以内|不動産を相続したら相続登記をする
3年以内に対応
| 手続き | 期限の目安 | 窓口・担当 |
|---|---|---|
| 不動産の相続登記 | 3年以内 | 法務局 |
不動産の相続登記は2024年4月から義務化されており、相続や遺贈によって土地や家などの不動産を取得した相続人は、その所有権の取得を知った日から3年以内に相続登記の申請をする必要があります。
遺産分割が成立し、不動産を取得した相続人についても、遺産分割が成立した日から3年以内に、相続登記をしなければなりません。
なお、義務化前に相続した不動産も相続登記が必要です。
原則として2027年3月31日までに登記する必要がありますが、相続が開始したことと、その不動産を相続により取得したことを2024年4月1日以後に知った場合は、その両方を知った日から3年以内が期限となります。
正当な理由なく申請を怠った場合は、10万円以下の過料の対象になることがあります。
関連記事
土地の名義を変更したら相続税がかかる?名義変更と課税条件を解説
父親が亡くなった場合の相続手続きの進め方
父親が亡くなった場合の相続人の確認方法
父親が亡くなった場合、一般的には以下のような人が法律上の相続人(法定相続人)となります。
母親(配偶者)が存命の場合
- 母親(配偶者):常に相続人になる
- 子(あなたや兄弟):第1順位の相続人として、配偶者とともに相続人になる
母親(配偶者)が他界している場合
- 子(あなたや兄弟):第1順位の相続人として、子のみで相続する
なお、子がすでに亡くなっているが、亡くなった子に子供(父親からすると孫)がいる場合には、子の代わりに孫が相続人となります。
このような相続を代襲相続といいます。
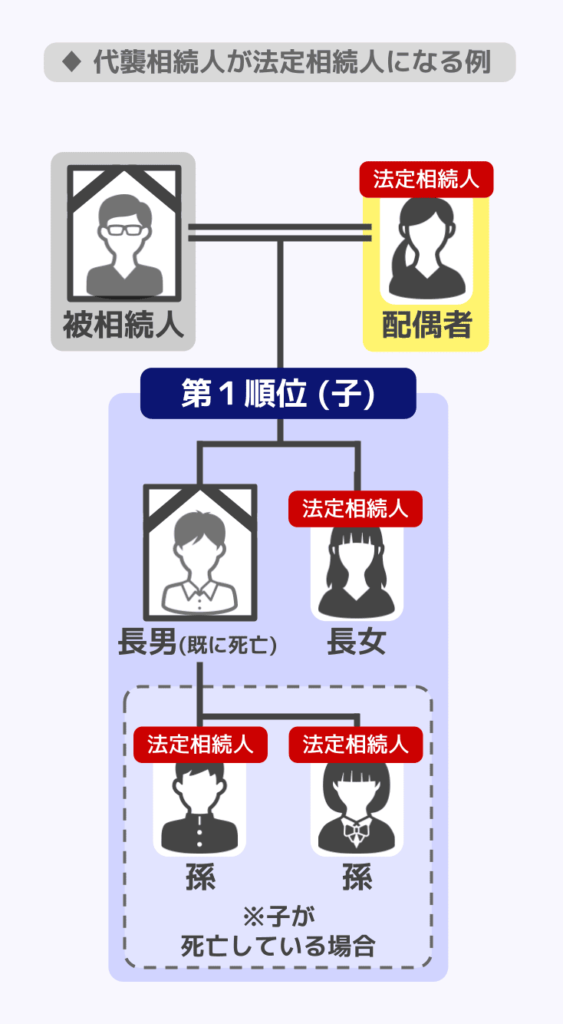
代襲相続については、子供が相続人として欠格または廃除となっているケースでも生じますが、子供が相続放棄をしたケースでは生じません。
代襲相続について詳しく知りたい方は『代襲相続とは?どこまでが代襲相続人の範囲?順位や割合などを解説』の記事をご覧ください。
法定相続人が得られる相続分
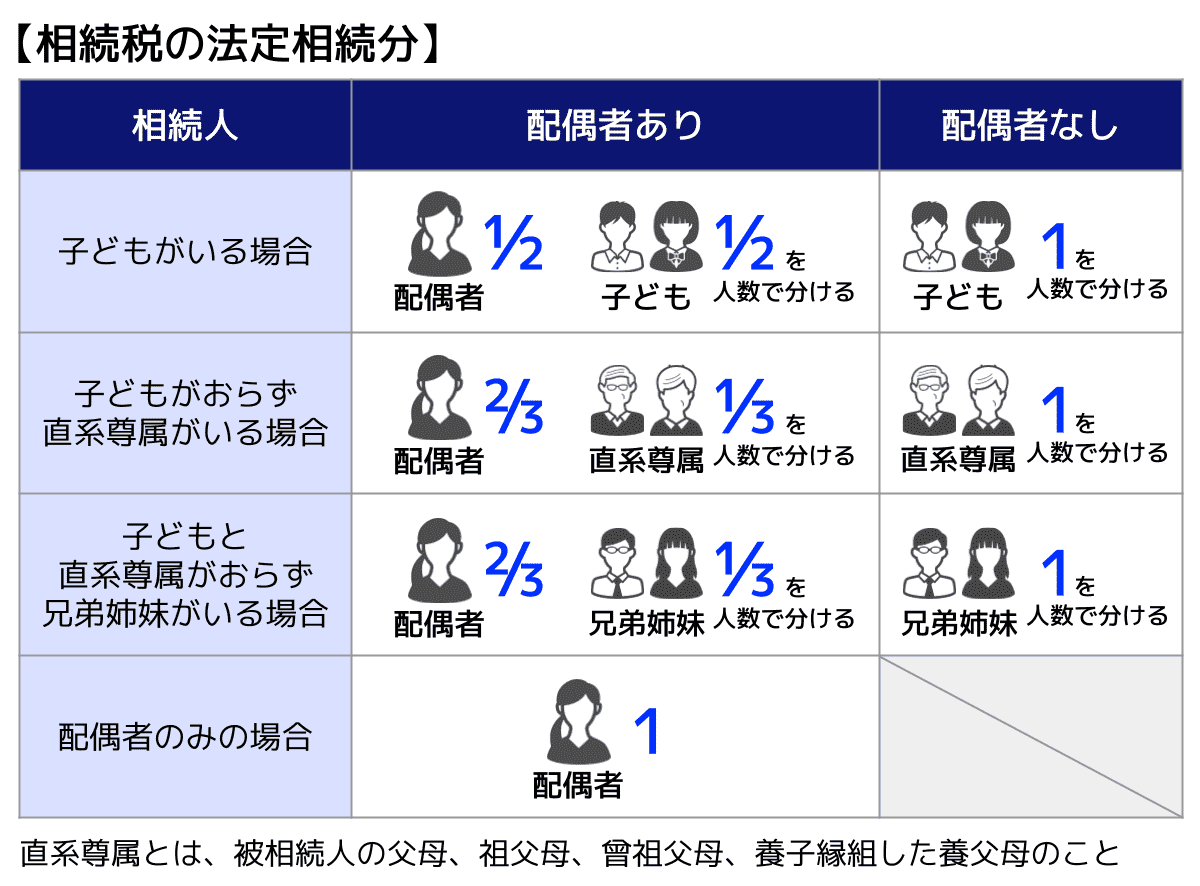
法定相続人に対して、法律上原則として認められる相続分(法定相続分)は、以下の通りです。
法定相続分(遺言書がない場合の基本的な割合)
| 相続人の組み合わせ | 配偶者の割合 | 子全体の割合 |
|---|---|---|
| 配偶者+子 | 1/2 | 1/2(子の人数で均等に分割) |
| 子のみ | - | 子の人数で均等に分割 |
たとえば、母親と子2人(あなたと兄弟)が相続人の場合、法定相続分は母親が1/2、あなたと兄弟がそれぞれ1/4ずつとなります。
代襲相続が生じる場合には、本来子が得られた法定相続分を、代襲相続人が均等に分け合うこととなるでしょう。
ただし、これはあくまで「遺言書がない場合の基本ルール」です。
実際には遺産分割協議によって、相続人全員が合意した上で自由に割合を決めることができます。
なお、法定相続人を正確に確認するためには、父親の出生から死亡までの戸籍謄本を取り寄せる必要があります。
前婚の子や認知した子がいる可能性もゼロではないため、戸籍による確認は必ず行いましょう。
ちなみに、子がいない場合、父母や祖父母などの直系尊属(第2順位)や兄弟姉妹(第3順位)が相続人になるケースもあります。
関連記事
法定相続人とは?範囲や順位、遺産分割の割合から確定方法までわかりやすく解説
父親の財産の調査方法
相続人が確定したら次に、何が相続の対象になるのかを調べる「相続財産の調査」を行います。
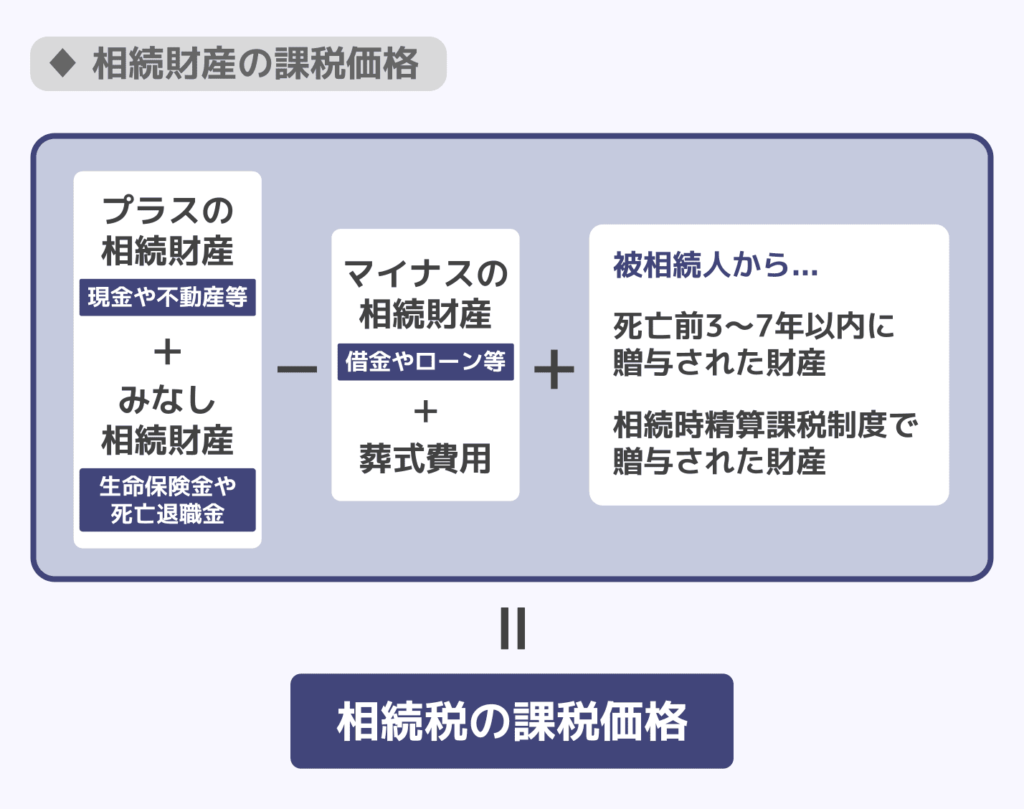
相続の対象となる財産(プラスの財産)には、以下のようなものが含まれます。
- 預貯金:銀行・ゆうちょなど
- 不動産:土地・建物
- 有価証券:株式・投資信託など
- 生命保険金:受取人が指定されている場合は受取人固有の財産となり、原則として遺産分割の対象外。父親が保険料の全部または一部を負担していた死亡保険金は、相続税の計算上「みなし相続財産」として課税対象となり、相続人が受け取った場合には500万円×法定相続人の数の非課税枠がある。
- 車・貴金属・美術品などの動産
一方で、以下のようなマイナスの財産(債務)も相続の対象になります。
- 借入金・ローン:住宅ローン・カードローンなど
- 未払いの税金・医療費
- 保証債務:他人の借金の連帯保証人になっている場合
また、生前贈与された財産も一部相続財産に加算される場合があります。
【暦年課税による贈与】
相続や遺贈で財産を取得した人が、相続開始前の一定期間内に暦年課税で贈与を受けていた場合、その財産は相続財産に加算されます。
生前贈与加算の対象期間は次の通りです。
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| 〜2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日〜 | 死亡日前7年間 |
ただし、相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続税の課税価格に加算されます。
【相続時精算課税制度による贈与】
制度を選択した後に贈与された財産のうち、年110万円の基礎控除を超える部分は相続財産に加算されます(2024年1月1日以降の贈与について、年110万円以下の部分は加算不要)。
相続財産を把握したら、財産目録を作成しましょう。
財産目録の書き方は、関連記事『財産目録の書き方|相続で必要な場面や注意点も解説【記載例付き】』にて解説しています。
マイナスの財産が多い場合のポイント
プラスの財産よりマイナスの財産が多い場合は、相続放棄を検討する必要があります。
相続放棄はプラス・マイナス両方の財産を受け取らない手続きで、原則として自分が相続人になったことを知った日から3か月以内に家庭裁判所へ申述(しんじゅつ)を行ってください。
なお、相続財産の調査に時間がかかる場合などは、家庭裁判所に申請することで期間を延長できる場合があります。
財産の調査はできるだけ早い段階から始めておくことで、その後の遺産分割協議や相続税の計算がスムーズに進みます。
父親が亡くなった場合の遺産分割協議の進め方
相続財産の全体像が明らかになったら、相続人全員で誰が何を引き継ぐかを話し合う「遺産分割協議」を行います。
遺産分割協議には、以下のポイントがあります。
- 相続人全員の参加が必要:1人でも欠けた状態での協議は無効。
- 合意内容は書面にまとめる:「遺産分割協議書」として書面化し、相続人全員が署名・実印を押すことで正式な書類になる。
- 遺言書がある場合は原則として遺言書が優先:相続人全員が合意することで遺言書と異なる分割が行われることもある。なお、相続人以外の受遺者がいる遺贈が含まれる場合などは、その受遺者の同意や別途の手続きが必要になることがある。
話し合いが円滑に進めば問題ありませんが、相続人の間で意見が対立したり、連絡が取れない相続人がいたりする場合は手続きが複雑になります。
そのような場合は弁護士への相談を検討するとよいでしょう。
遺産分割協議書の作成方法については、関連記事『遺産分割協議書は税理士に依頼できる?条件・費用・専門家ごとの役割』にて解説しています。
父親の相続財産に相続税がかかるか確認する方法
父親が亡くなり、財産を相続することになっても、必ずしも相続税がかかるとは限りません。
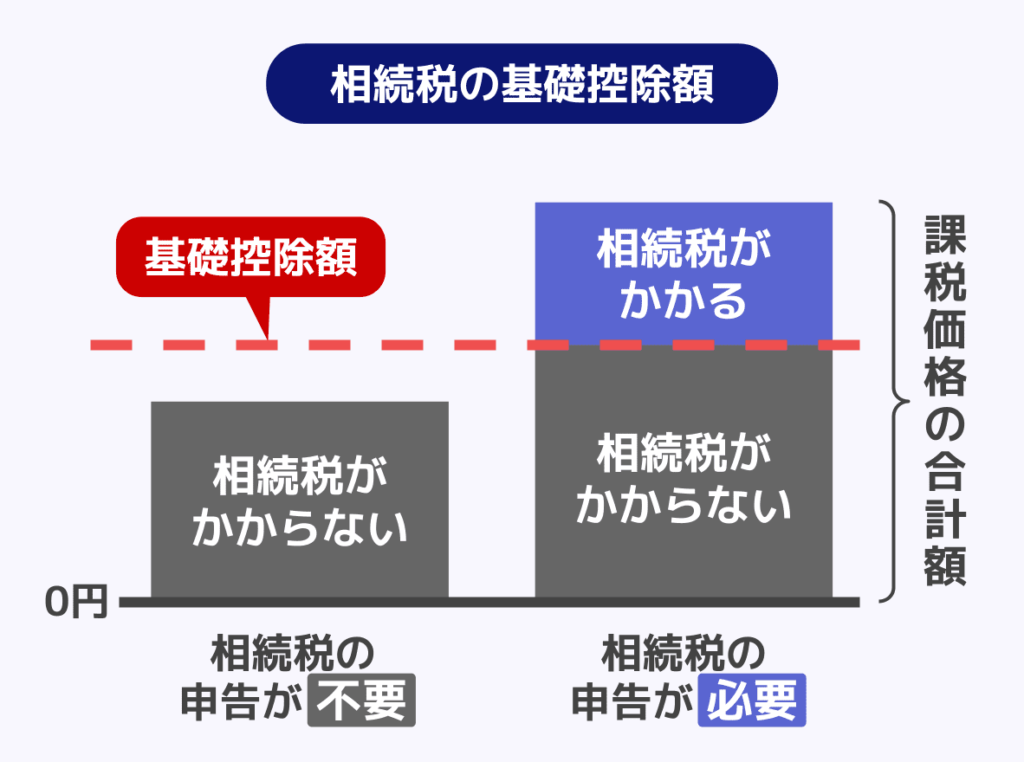
相続税には「基礎控除」という仕組みがあり、課税価格の総額が基礎控除額を下回れば、相続税は原則かかりません。
基礎控除額の計算式
3,000万円+(600万円×法定相続人の数)
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
例として、法定相続人が母親・子2人の合計3人の場合を計算してみます。
計算例
3,000万円+(600万円 × 3人)=4,800万円
つまり、課税価格の総額が4,800万円以下であれば、原則として相続税は発生しません。ただし、課税対象財産の計算方法や特例の適用状況によって異なる場合があります。
たとえば、実際の計算では以下の点にも注意が必要です。
- 相続税の対象となる死亡保険金や死亡退職金等を相続人が受け取った場合には、それぞれ「500万円×法定相続人の数」の非課税枠がある
- 配偶者には手厚い税額軽減の特例がある
また、基礎控除以下であれば通常は申告不要ですが、「配偶者の税額軽減」や「小規模宅地等の特例」を利用する場合は、税額が0円になるケースでも申告が必要です。
特例の適用を検討している場合は、申告が不要と早合点せず、専門家に確認することをおすすめします。
関連記事
父親が亡くなった場合の相続税申告の方法
相続税がかかる場合は、相続の開始を知った日の翌日から10か月以内に税務署へ申告・納付を行う必要があります。
申告の大まかな流れは以下のとおりです。
- 財産の評価額を計算する(土地・株式などは評価方法が定められている)
- 遺産分割協議を完了させる
- 課税遺産総額を計算する(財産総額から基礎控除などを差し引く)
- 各相続人の税額を計算する
- 税務署へ申告書を提出し、納税する
申告期限を過ぎると「延滞税」や「加算税」といったペナルティが生じる場合があります。
また、「配偶者の税額軽減」や「小規模宅地等の特例」などは、申告しないと適用されません。特例を使って税額が0円になる場合でも申告は必要です。
なお、申告期限までに遺産分割が完了していない場合でも、申告自体は期限内に行う必要があります。
その場合は法定相続分に従って「未分割申告」を行います。
この際、申告期限後3年以内に分割した場合に、後日更正の請求等により特例の適用を受けるため、「申告期限後3年以内の分割見込書」を必ず添付してください。
遺産分割が成立した後は、税額が増える場合は修正申告、税額が減る場合は更正の請求(分割が行われた日の翌日から4か月以内という期限あり)を行います。
関連記事
相続税申告のやり方・申告方法を解説|手続きの流れや期限を網羅
父親の遺産を母親がすべて相続する場合は二次相続に注意
父親が亡くなったとき、母親が遺産のすべてを相続することも可能です。
配偶者には「配偶者の税額軽減」があり、取得した遺産が1億6,000万円まで、または法定相続分までであれば、原則として配偶者に相続税はかかりません。
※この特例を適用するには相続税の申告が必要です。
そのため、父親の相続(一次相続)だけを考えると、母親が多く相続したほうが税負担を抑えられる場合があります。
しかし、その後に母親が亡くなったときの相続(二次相続)では、次の理由から相続税の負担が大きくなる可能性があります。
- 配偶者の税額軽減を利用できない
- 相続人が減り、基礎控除額が小さくなる
- 父親から相続した財産に母親自身の財産も加わる
たとえば、母親と子2人が相続人となる一次相続では基礎控除額は4,800万円ですが、母親が亡くなり子2人だけが相続人となる二次相続では4,200万円に減少します。
母親が父親の遺産をすべて相続すると、一次相続の税負担は抑えられても、一次相続と二次相続を合わせた相続税の総額が増えることがあります。
遺産の分け方は、母親の生活に必要な財産も考慮しながら、二次相続まで含めた税額をシミュレーションして決めることが大切です。
関連記事
父親の相続について専門家へ相談するタイミング
相続の手続きは、自分で進められるケースもありますが、専門家のサポートが必要になる場面も多いです。
ただし、相続手続きは内容によって相談すべき専門家が異なります。
税務面は税理士、不動産登記は司法書士、相続人間のトラブルは弁護士というように、状況に応じて適切な専門家を選ぶことが大切です。
以下に当てはまる場合は、早めに相談を検討しましょう。
税理士相談向きのケース
- 相続税の申告が必要かどうか判断できない
- 不動産や株式など、評価が複雑な財産がある
- 相続税の節税(特例の活用など)を検討したい
- 申告期限まで時間的に余裕がない
司法書士相談向きのケース
- 不動産の名義変更(相続登記)を進めたい(相続登記は2024年4月1日から義務化されており、原則として不動産を相続で取得したことを知った日から3年以内に申請が必要。正当な理由なく怠ると過料の対象となる場合がある。)
- 戸籍収集や遺産分割協議書の作成をサポートしてほしい
弁護士相談向きのケース
- 相続人の間でトラブルや意見の対立がある
- 遺言書の内容に納得できない(遺留分の問題など)
- 認知されていない子など、相続人の確定に争いがある
特に相続税の申告が必要な場合は、相続に精通した税理士に依頼することで、見落としのない申告・節税対策が期待できます。
関連記事
相続税に強い税理士の探し方4選と評判の良い税理士の選び方7選
父親が亡くなった時の相続でよくある質問
Q.父親が亡くなったら銀行口座はどうなる?
金融機関が死亡の事実を把握すると、口座は原則として凍結され、入出金ができなくなります。
もっとも、葬儀費用などの支払いに充てるため、一定額までの払い戻しを受けられる制度(仮払い制度)を利用することが可能です。
その後は、相続人全員の同意や必要書類(戸籍・遺産分割協議書など)を提出することで、解約や払い戻しの手続きを行います。
Q. 遺産分割協議後にほかに子供がいるとわかったらどうなる?
法定相続人である子供がほかにいることが発覚した場合は、相続人全員の合意が必要となる遺産分割協議が整っていなかったと判断されるため、発覚した子供を交えて、再度の協議をしなければなりません。
ただし、遺産分割後に死後認知や遺言による認知で子供がいることが発覚した場合には、その子供に法定相続分に応じた金銭を支払えばよく、再度の協議は不要です。
遺産分割協議のやりなおしというトラブルを防ぐためにも、父親の出生から死亡までの戸籍を取り寄せて、相続人を正確に確認することが重要になります。
不安がある場合は、専門家への相談も検討しましょう。
Q.相続税がかからない場合でも手続きは必要?
相続税がかからない場合でも、相続に関する手続き自体は必要です。
たとえば、不動産の名義変更(相続登記)や預貯金の解約・名義変更などは、相続税の有無にかかわらず、行わなければなりません。
また、相続税が0円になる場合でも「配偶者の税額軽減」や「小規模宅地等の特例」を利用する際には申告が必要です。
まとめ|父親が亡くなったら期限の短い相続手続きから進めよう
父親が亡くなった際には、主に以下のような手続きが必要です。
| やること | 期限の目安 |
|---|---|
| 死亡届の提出、葬儀の手配 | 7日以内 |
| 遺言書の確認、法定相続人の確定 | なるべく早めに |
| 相続財産(プラス・マイナス両方)の調査 | なるべく早めに |
| 相続放棄の検討(必要な場合) | 3か月以内 |
| 相続税がかかるかどうかの確認 | 早めに |
| 遺産分割協議と協議書の作成 | 早めに※ |
| 相続税の申告・納付(必要な場合) | 10か月以内 |
| 不動産の相続登記(必要な場合) | 3年以内 |
※遺産分割協議そのものに法定期限はないが、配偶者の税額軽減などの特例を活用するためには、原則として相続税の申告期限(10か月以内)までに完了していることが望ましい。
相続財産に不動産が多い場合や、相続税がかかるか判断できない場合、遺産分割でもめている場合などは、期限が迫る前に税理士や弁護士などの専門家へ相談するとよいでしょう。
二次相続も見据えた相続税対策についても相談が可能です。

監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士