

相続税の課税対象が一覧でわかる!課税対象外の財産も解説
相続税の課税対象としては、不動産や預貯金、有価証券など被相続人がもともと持っていた財産が挙げられます。
しかし実は、一定額を超える生命保険金や死亡退職金のような「被相続人が所有していた財産ではないけれど、被相続人の死亡をきっかけに受け取る財産(みなし相続財産)」や「生前に贈与された一定の財産」も相続税の対象です。
一方で、相続しても相続税の課税対象外となるものもあります。
これらを正確に把握していなければ、申告漏れが生じてペナルティを受けることになったり、必要以上に多くの相続税を納めてしまったりする恐れがあります。
今回は、相続税の課税対象になるもの、対象外のものについて詳しく解説します。
相続税額を正確に把握するためにも、ぜひご確認ください。
目次
相続税の課税対象となる財産一覧を表で確認
相続税の課税対象となる財産は、大きく次の3つに分類されます。
| 区分 | 主な財産の例 |
|---|---|
| 本来の相続財産 | 不動産 手元の現金 口座の預金 有価証券 自動車 貴金属 美術品 ゴルフ会員権 など |
| みなし相続財産 | 生命保険金 死亡退職金 一定額を超える弔慰金 信託受益権などの権利 など |
| 相続開始前の贈与財産 | 生前贈与加算の対象財産 相続時精算課税制度による贈与財産 教育資金・結婚子育て資金の一括贈与* など |
*贈与者が契約途中で死亡した際に、使い残した残額がある場合
※参考:No.4105 相続税がかかる財産
被相続人が債務を抱えていた場合は、その債務も相続されます。
ただし、相続財産の総額から債務の金額を差し引く「債務控除」の対象となるのです。
葬祭費も相続税の計算上、相続財産の総額から差し引くことができます。
一方、以下のような財産は相続税の対象外です。
相続税の対象外となる財産一覧
- 墓地・仏壇・祭祀財産
- 相続税の申告期限までに国や自治体に寄付した財産
- 非課税枠内の生命保険金・死亡退職金
- 香典・花輪代・お供え物
- 心身障害者共済制度に基づく給付金受給権
- 公益事業のために使用される財産
本来の相続財産一覧|亡くなった人が持っていた財産
「本来の相続財産」とは、被相続人が亡くなった時点で所有していた財産のうち、金銭的な価値に換算できるすべてのものが対象となります。
相続財産の評価方法については相続発生日の「財産評価基本通達」の内容をもとに決まります。
不動産
土地や建物などの不動産は、相続財産の中でも大きな割合を占めることが多く、相続税の計算では適切な評価が重要です。
土地は一般的に路線価や倍率方式により評価し、建物は固定資産税評価額をもとに評価します。
| 不動産の種類 | 評価の考え方 |
|---|---|
| 土地 | 路線価方式または倍率方式で計算 |
| 建物 | 固定資産税評価額をそのまま使用 |
| マンション(区分所有) | 土地や建物の評価額に補正率を乗じて計算することがある |
| 賃貸用不動産 | 土地や建物の評価額から一定割合が差し引かれる |
なお、相続した土地については、一定の要件を満たすことで小規模宅地等の特例により評価額を大きく減額できる場合があります。
不動産の評価は相続税額に大きく影響するため、慎重に確認しましょう。
評価額の計算が難しいと感じたのであれば、専門家である税理士に相談することをおすすめします。
関連記事
手元の現金|死亡前に引き出した預金・タンス預金も対象
被相続人が自宅などで保管していた現金も、相続税の課税対象となる財産です。
現金の評価額は、相続開始時点で実際に保有していた金額となります。
預金のような記録が残らないため把握が難しいこともありますが、現金だからといって申告が不要になるわけではありません。
亡くなる前に引き出した預金も対象
亡くなる直前に口座から引き出した現金のうち、相続開始時点で使い切らずに残っていた分は、原則として相続財産(手許現金)に含まれます。
タンス預金も相続税の対象
タンス預金(自宅で保管している現金)も、相続税の課税対象となる財産です。
銀行口座に預けていない現金であっても、被相続人が所有していた財産であれば相続財産として扱われます。
税務調査では、次のようなケースが問題になることがあります。
- 死亡前に口座から多額の現金を引き出している
- 生活費としては不自然な金額の引き出しがある
- 自宅から多額の現金が見つかる
タンス預金は申告漏れが疑われやすく、税務調査で指摘されるケースも少なくありません。
現金の存在や金額を正確に把握し、漏れなく申告することが重要です。
詳しくは関連記事『タンス預金と相続税|なぜ税務署にばれる?税務調査・ペナルティを解説』にて解説しています。
口座の預金|名義預金も対象
普通預金や定期預金などの預貯金は、相続税の課税対象となる代表的な財産です。
普通預金や通常貯金は、既経過利子が少額であるため、通常は相続開始日時点の残高をそのまま評価額として扱います。
定期預金や定額貯金などは、元本に相続開始日時点の既経過利息(税引き後)を加えた金額で評価します。
金融機関から残高証明書を取得し、正確な金額を確認することが重要です。
関連記事
家族名義の名義預金も相続税の対象
名義は被相続人以外の人であっても、実質的に被相続人のものと判断される口座にある預金は「名義預金」として相続税の課税対象となります。
税務上は、次のような点を総合的に判断して判定されます。
- 預金の資金を誰が出したか
- 通帳や印鑑を誰が管理していたか
- 預金の運用や引き出しを誰が行っていたか
- 贈与の意思があったか
たとえば、親が子ども名義の口座を作り、自ら資金を出して管理していた場合、形式上は子ども名義でも被相続人の財産と判断されることがあります。
名義だけで判断されるわけではなく、実質的な管理状況が重視される点に注意が必要です。
名義預金については関連記事『名義預金は贈与税・相続税がかかる?名義預金の認定の回避策も解説』で解説しています。
有価証券|仮想通貨やデジタル資産も対象
株式や投資信託、国債などの有価証券も相続税の課税対象となります。
上場株式については、以下のうち最も低い価額を評価額として採用します。
- 相続開始日の終値
- 相続開始月の終値の月平均
- 相続開始前月の終値の月平均
- 相続開始前々月の終値の月平均
非上場株式、投資信託、債券などについても、それぞれ定められた方法で評価を行います。
有価証券は価格変動があるため、評価方法によって相続税額が変わることがあります。
保有している金融商品ごとの評価ルールを確認することが重要です。
正確な評価額の計算は困難なことがあるので、専門家である税理士に相談することをおすすめします。
関連記事
仮想通貨・デジタル資産も相続税の対象
仮想通貨(暗号資産)は、相続税の課税対象となる財産です。
被相続人が保有していた仮想通貨は「財産的価値のあるもの」として評価され、相続財産に含まれます。
また、次のようなデジタル資産も原則として課税対象となります。
- ネット銀行の口座残高
- 電子マネー残高
- 換金性のあるポイント など
デジタル資産は、遺族が存在を把握しにくいケースが多く、申告漏れにつながることがあります。
被相続人のスマートフォンやパソコン、取引履歴などを確認しておくことが重要です。
詳しくは、関連記事『仮想通貨(暗号資産)の相続税|評価方法や計算例、売却時の税率110%についても解説』をご覧ください。
動産|自動車・貴金属・美術品など
動産とは、不動産以外の物理的な財産をいいます。
具体的には、自動車、貴金属、宝飾品、美術品、骨董品、家財道具などが該当するでしょう。
動産の評価額は、相続開始時点における時価が基本です。
中古車であれば中古車市場での取引価格、貴金属であれば相場価格、美術品や骨董品であれば専門家による鑑定額などを参考に評価します。
高額な美術品や骨董品については、税務署から評価根拠を求められることもあるため、鑑定書や査定書を保管しておくと安心です。
関連記事
その他の財産
相続税の課税対象となる財産には、不動産や預貯金以外にもさまざまなものがあります。
例えば、ゴルフ会員権やリゾート会員権、著作権・特許権などの知的財産権、電話加入権などが該当します。
これらは見落とされやすい財産ですが、金銭的価値がある以上は相続財産として申告が必要になる場合があります。
被相続人の契約書類や会員証、事業関係資料なども確認し、申告漏れがないよう注意しましょう。
相続財産に見落としがないかが気になる場合には、税理士に相談することをおすすめします。
ゴルフ会員権については、関連記事『ゴルフ会員権の相続税評価方法|時価の調べ方や売却も解説』が参考になります。
みなし相続財産一覧|死亡をきっかけに受け取る財産
「みなし相続財産」とは、本来の相続財産ではないものの、相続税の課税対象となる財産をいいます(相続税法3条)。
相続税の計算でとくに見落とされやすい課税対象です。
「被相続人がもともと持っていた財産を相続する」という形ではありませんが、「被相続人の死亡をきっかけに相続人が受け取る財産」という点で、相続財産とみなされるのです。
みなし相続財産を課税対象と思わず申告しなかった場合、過少申告加算税または重加算税、延滞税が課される可能性があります。
生命保険金や死亡退職金は見落とされやすいため注意が必要です。
生命保険金
生命保険金は、被保険者が被相続人であり、かつ保険料を被相続人が実質的に負担していた場合、みなし相続財産として相続税の対象となります。
相続を放棄した場合でも、生命保険金(死亡保険金)を受け取った場合には、相続税を負担する可能性があるのです。
具体的には、以下の非課税枠を超える部分が相続税の課税対象となります。
生命保険金の非課税枠
非課税限度額=500万円×法定相続人の数
- 相続放棄した法定相続人がいても、計算上は法定相続人の数に含める
- 普通養子については、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められる
なお、非課税の適用を受けられるのは相続人が受け取った保険金のみです。
相続人以外(たとえば内縁の配偶者や、養子でない孫など)が受け取った場合は、この非課税枠は適用されず、原則として全額が課税対象となります。
また、相続放棄した人も非課税枠の計算では「法定相続人の数」に入れられますが、相続放棄した本人がこの非課税枠を使うことはできません。
生命保険金は、契約者や受取人が誰に設定されているかにより、相続税ではなく所得税や贈与税の対象となることもあります。詳しくは関連記事にてご確認ください。
関連記事
生命保険の相続税はいくら?死亡保険金の非課税枠と計算方法を解説
死亡退職金・弔慰金
勤務先から支払われる死亡退職金も、死亡後3年以内に支給額が確定した退職手当金等であるなら、生命保険金と同様にみなし相続財産として扱われます。
生命保険金と同様に、相続を放棄した場合でも、死亡退職金の受け取りは可能であり、相続税が発生します。
こちらも同じく非課税枠があり、それを超える部分が相続税の課税対象です。
死亡退職金の非課税枠
非課税限度額=500万円×法定相続人の数
- 相続放棄した法定相続人がいても、計算上は法定相続人の数に含める
- 普通養子については、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められる
相続放棄した人も非課税枠の計算では「法定相続人の数」に入れられますが、相続放棄した本人がこの非課税枠を使うことはできません。
関連記事
死亡退職金は相続税の対象|非課税枠の計算方法や受け取る際の注意点を解説
弔慰金も死亡退職金と扱われる場合がある
弔慰金とは、会社が遺族に対して哀悼の意を示すために支払うお金です。
弔慰金は原則として非課税ですが、以下を超える額は実質的に退職金の性格を持つと判断され、死亡退職金としてみなし相続財産に含まれます。
- 業務上の死亡:死亡時の給与(賞与等を含まない月額給与)の3年分を超える額
- 業務外の死亡:死亡時の給与(賞与等を含まない月額給与)の半年分を超える額
関連記事
その他のみなし相続財産
生命保険金や死亡退職金のほかにも、次のような財産がみなし相続財産として扱われることがあります。
- 定期金に関する権利
個人年金保険の年金受給権など、将来一定期間にわたって金銭を受け取る権利 - 生命保険契約に関する権利
被相続人が保険料を負担していたが、契約者が被相続人以外の人物であり、まだ保険事故(被保険者の死亡等)が発生していない生命保険契約の権利
関連記事
相続開始前の贈与財産一覧|相続税の対象になるものも
生前に贈与を受けた財産であっても、一定のルールにより相続財産に持ち戻して(加算して)課税される場合があります。
生前贈与加算の対象財産(暦年課税の場合)
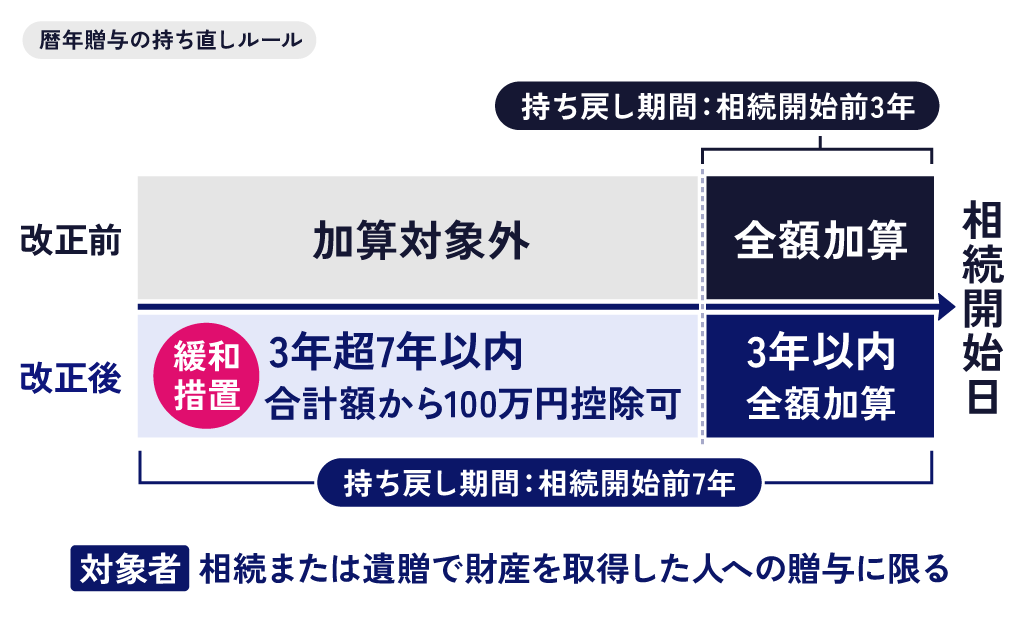
暦年課税で生前に受けた贈与のうち、相続開始前一定期間内の贈与については、相続税の計算上、相続財産に加算されます(相続税法19条)。
これを「生前贈与の持ち戻し(加算)」といいます。
従来は相続開始前3年以内の贈与が相続税の対象でしたが、2024年の税制改正により、この持ち戻し期間は段階的に延長されていきます。
2031年1月1日以降の相続から、遡る期間が完全に7年となります。
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| ~2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日~2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日~ | 死亡日前7年間 |
※参考:No.4161 贈与財産の加算と税額控除(暦年課税)
暦年贈与の加算のポイントは、以下の通りです。
- 相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続財産に加算される
- 加算対象となるのは、相続または遺贈によって財産を取得した人への贈与に限られる
たとえば、相続人でない孫などに対する贈与は原則として加算対象にはなりません。
ただし、その孫が遺贈などによって財産を取得した場合は対象となるため注意が必要です。
関連記事
暦年贈与(暦年課税)とは?非課税枠や注意点、やり方をわかりやすく解説
相続時精算課税制度による贈与
相続時精算課税制度を選択して受けた贈与財産は、贈与の時期に関係なく相続財産に加算されます(相続税法21条の15、16)。
相続税の計算では、贈与を受けた時点の価額で相続財産に持ち戻して計算します。
ただし、2024年の税制改正により、相続時精算課税制度には年間110万円の基礎控除が新設されました。
この基礎控除内であれば、相続時精算課税制度で贈与した財産でも相続税の対象にはなりません。
相続税がかかる場合でも、基礎控除分は課税の対象外です。
制度の詳しい仕組みや注意点については、関連記事をご参照ください。
関連記事
相続時精算課税制度をわかりやすく解説!改正の変更点などもわかる
教育資金・結婚子育て資金の贈与
教育資金の一括贈与や結婚・子育て資金の一括贈与といった制度を利用した場合でも、一定の条件によっては相続税の課税対象となることがあります。
たとえば、これらの制度では金融機関などで専用口座を開設し、贈与資金を管理する仕組みになっていますが、贈与者が契約途中で死亡した場合、使い残した残額は相続税の対象となることがあります。
ただし、教育資金の一括贈与については、贈与者の死亡時に受贈者が23歳未満、または在学中・教育訓練受講中であれば原則として相続税の対象にはなりません。
なお、令和5年4月1日以降の拠出分については、これらの要件を満たしていても、贈与者の相続税の課税価格の合計額が5億円を超えていると課税対象になります。
一方、結婚・子育て資金の一括贈与では、贈与者が契約期間中に死亡した場合、管理残額は相続または遺贈により取得したものとみなされるでしょう。
制度の利用には次のような要件があります。
- 教育資金の一括贈与:受贈者が30歳未満であること
- 結婚・子育て資金の一括贈与:受贈者が18歳以上50歳未満であること
これらの制度は非課税制度として利用されることが多いものの、条件を満たさない場合には相続税の対象となる可能性があるため注意が必要です。
補足
結婚・子育て資金の一括贈与は、2025年度税制改正により2027年3月31日まで延長されています。
一方、教育資金の一括贈与は、2026年3月31日をもって新規受付が終了しました。ただし、終了前に行われた贈与については、その後も引き続き制度の適用を受けることができます。
関連記事
負債(マイナスの財産)は差し引ける
マイナスの財産を差し引いた金額が相続税の課税対象となる
借入金や未払いの税金・医療費などの債務も、相続財産に含まれます。
ただし、これらはプラスの財産から差し引いて課税価格を計算します。
これを「債務控除」と言います(相続税法13条)。葬式費用の一部も控除の対象です。
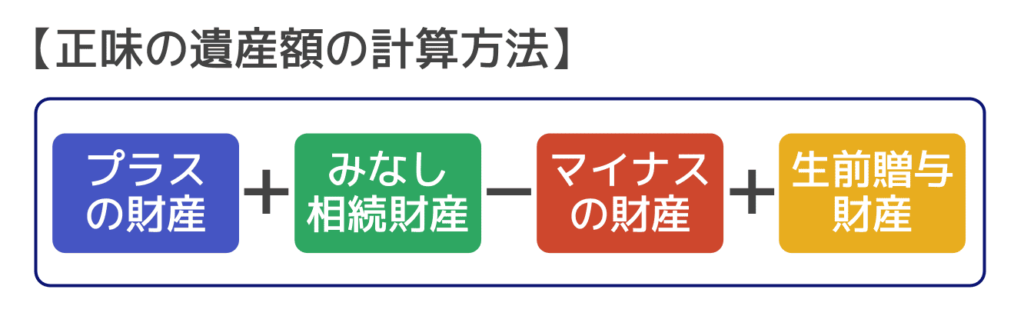
つまり、本来の相続財産の課税価格(正味の遺産額)は、「本来の相続財産・みなし相続財産・相続開始前の贈与財産で相続税の対象となる財産の課税価格の合計-マイナスの財産(借入金・葬式費用の一部など)」となるのです。
関連記事
マイナスの財産に関する注意点
以下のような負債は控除の対象にならない場合があるため注意しましょう。
- 墓地や仏壇の購入費用
※相続開始後に購入した場合のほか、生前にローンを組んで購入して未払いとなっている代金も控除できません - 連帯保証債務
※連帯保証債務は、主たる債務者が弁済可能な状態にある限り、原則として債務控除の対象になりません。ただし、主たる債務者が弁済不能で、かつ求償しても弁済を受ける見込みがない場合は、その部分に限り控除できます
なお、マイナスの財産を引き継ぎたくない場合は、相続放棄や限定承認といった選択肢もあります。
関連記事
生命保険の契約者貸付金も債務控除の対象
生命保険の契約者貸付制度を利用していた場合、未返済の貸付金残高は相続財産から差し引ける債務(マイナスの財産)として扱われます。
※被相続人が保険契約者で、被保険者が別の人である場合
なお、被相続人が契約者兼被保険者の場合は、死亡保険金から契約者貸付金が差し引かれた金額が支払われ、その差し引き後の金額がみなし相続財産となります。
この場合、貸付金を別途債務控除することはできません。
相続税の対象外となる財産(非課税財産)一覧
相続財産の中には、法律により相続税の課税対象とならない財産もあります(相続税法12条)。
まずは、主な非課税財産を一覧で確認しましょう。
- 墓地・仏壇・祭祀財産
- 相続税の申告期限までに国や自治体に寄付した財産
- 非課税枠内の生命保険金・死亡退職金
- 香典・花輪代・お供え物
- 心身障害者共済制度に基づく給付金受給権
- 公益事業のために使用される財産
それぞれについて詳しく見ていきます。
墓地・仏壇・祭祀財産
墓地・墓石・仏壇・仏具など、祖先をまつるための祭祀財産は、相続税の課税対象になりません。
これらは日常的に礼拝や祭祀に使われるものであり、一般の財産とは区別して扱われます。
そのため、被相続人が所有していた墓地や仏壇を相続しても、原則として相続税はかかりません。
また、生前に墓地や仏壇を購入しておけば、その分だけ現金や預貯金などの課税対象財産を減らす効果があります。
ただし、骨董的価値や投資価値の高い美術品などは、祭祀に使う名目であっても非課税と認められないことがあります。
あくまで通常の祭祀に必要な範囲の財産であることが前提です。
関連記事
仏壇・仏具に相続税はかかる?非課税の範囲と課税されるケースを解説
国や自治体に寄付した財産
相続や遺贈によって取得した財産を、相続税の申告期限までに国、地方公共団体、または一定の公益法人などへ寄付した場合、その寄付した財産は相続税の課税対象になりません。
これは、公益のために使われる財産について、一定の要件のもとで課税をしない制度です。
たとえば、相続した現金や不動産を自治体や認定団体へ寄付した場合には、非課税の対象となる可能性があります。
ただし、どこに寄付しても非課税になるわけではありません。
寄付先が法令上の要件を満たしていることや、申告期限までに実際に寄付を完了していることなどが必要です。
詳しくは関連記事『相続税は相続財産の寄付で非課税になる?要件や必要書類などを解説』をご覧ください。
非課税枠内の生命保険金・死亡退職金
生命保険金や死亡退職金は相続税の課税対象になる場合でも、一定額までは非課税とされており、すべてが課税されるわけではありません。
非課税となる金額は、それぞれ次の計算式で求めます。
非課税枠
500万円 × 法定相続人の数
- 相続放棄をした法定相続人がいても、計算上は法定相続人の数に含める
- 普通養子については、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められる
たとえば、法定相続人が配偶者と子ども2人の合計3人であれば、生命保険金や死亡退職金はそれぞれ1,500万円までが非課税です。
なお、この非課税枠を使えるのは、原則として相続人が受け取った場合です。
相続放棄をした人や、相続人ではない人が保険金を受け取った場合には、取扱いが異なることがあるため注意が必要です。
その他の非課税財産
上記のほかにも、相続税の課税対象とならないものがあります。
香典・花輪代・お供え物
香典・花輪代・お供え物は、一般に被相続人の財産ではなく、遺族に対して贈られるものと考えられています。
そのため、社会通念上相当な金額であれば、通常は相続税の課税対象になりません。
ただし、著しく高額な場合には課税が問題となる余地があります。
詳しくは関連記事『香典に相続税はかかる?香典返し(香典返戻費用)は債務控除の対象?税務上の扱いを解説』にて解説しています。
心身障害者共済制度に基づく給付金受給権
地方公共団体が実施する心身障害者共済制度に基づく給付金の受給権は、相続税の課税対象になりません。
この制度は、障害のある方の保護者が毎月掛け金を納め、保護者の方が亡くなった、または重度障害の状態になったあとに、障害のある方に一定額の年金を一生涯給付するものです。
一見、生命保険金のようなみなし相続財産のように思いがちですが、これは相続税の課税対象外です。
公益事業のために使用される財産
宗教、慈善、学術など公益を目的とする事業を行う一定の人が相続や遺贈によって取得した財産で、その公益事業に使用されることが確実なものについては、相続税が非課税となります。
これは、教育・福祉・文化などの公益的な活動に役立てられる財産について、一定の要件のもとで課税しない制度です。
なお、相続人が取得した財産を公益法人などへ寄付する場合は、前述した「国や自治体に寄付した財産」の非課税制度について要件を確認する必要があります。
相続税がかかるのはいくらから?
課税価格が基礎控除額を超える場合に相続税がかかる
相続税の課税対象となる遺産を受け取ったからといって、必ずしも相続税が発生するわけではありません。
相続税は、課税対象となる遺産の課税価格が基礎控除額を超えた場合にのみ、かかります。
相続税が発生するかどうかのラインとなる基礎控除額は、次の計算式で求めます。
相続税の基礎控除
3,000万円+600万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 普通養子については、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められます
- 特別養子縁組による養子や配偶者の実子で被相続人の養子になった方などは、実子として扱われ、人数制限の対象外です
たとえば、法定相続人が「配偶者と子ども2人」の場合、基礎控除額は次の通りです。
3,000万円+600万円×3人=4,800万円
この場合、相続財産の課税価格が合計4,800万円以下であれば、相続税はかかりません。
一方、課税価格が4,800万円を超える場合は、その超えた部分に対して相続税が課されます。
なお、ここでいう相続財産の課税価格には、みなし相続財産や一定期間内の贈与財産、および「相続時精算課税制度」を利用して生前贈与された財産も含めて計算する点に注意が必要です。
本来の相続財産のみを考えて、他の財産を見落とさないよう注意しましょう。
ほかにも、特例を活用することで相続税の非課税枠が大きくなることがあります。
詳しくは、関連記事『相続税はいくらまで無税?かからない金額の計算方法と非課税限度額』をご覧ください。
実際に、相続財産がごく少額(たとえば100万円程度)であっても、生前贈与や名義預金・タンス預金といった見落としがちな財産の有無によって、相続税がかかるかどうかが変わることがあります。
具体的なケースは関連記事『100万円の相続に相続税はかかる?相続税がかかる条件と課税対象の財産』で解説しています。
相続税の課税対象となる人はどれくらいいる?
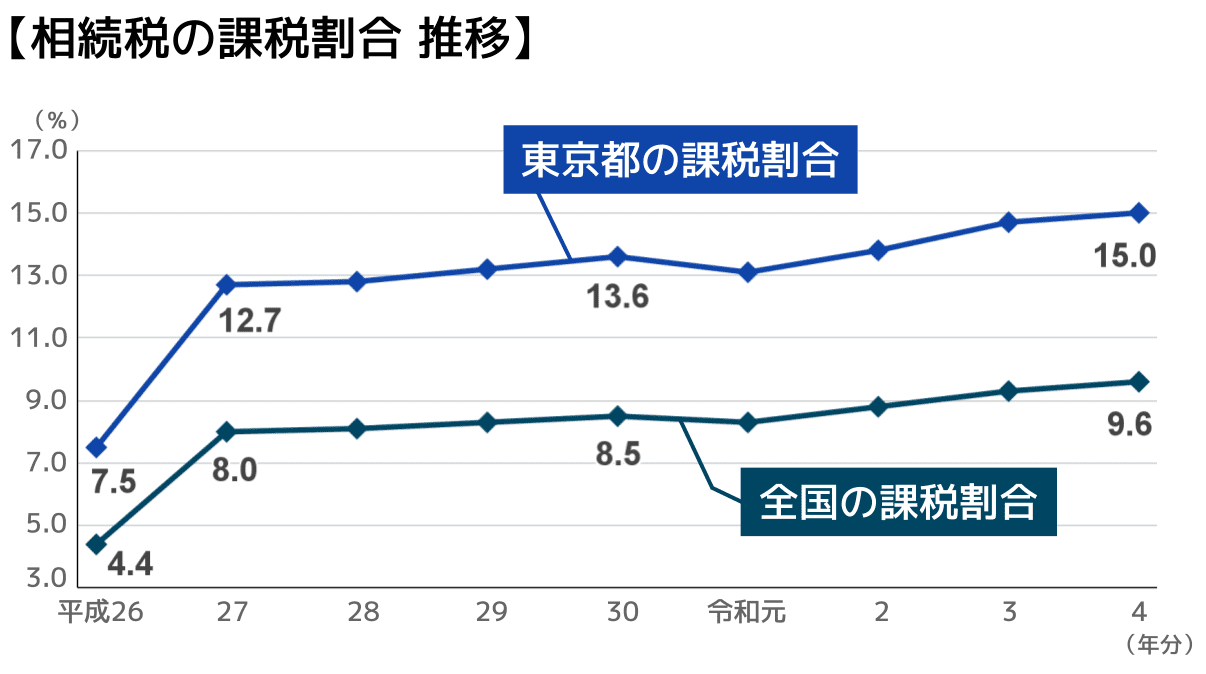
国税庁の「相続税の申告実績の概要」によると、令和6年における相続税の課税割合は10.4%でした。
おおよそ被相続人10人のうち1人は、相続税の課税対象となっているのです。
なお、平成26年からの課税割合の推移を見ると、増加傾向にあることがわかります。
関連記事
相続税を払う人の割合は約10%!支払い義務があるか確認する方法
相続税の課税価格や税額を減らせる制度
配偶者控除(配偶者の税額軽減)
配偶者が相続した財産については、「配偶者の税額軽減」という制度により相続税が大きく軽減されます。
具体的には、次のいずれか多い金額まで相続税の負担を軽減することが可能です。
- 1億6,000万円
- 配偶者の法定相続分相当額
たとえば、配偶者が1億円の財産を相続した場合でも、この制度により相続税がかからないケースが多くあります。
この特例を適用するためには、相続税の申告を行うことや遺産分割が確定していることなどの条件があります。
ただし、「申告期限後3年以内の分割見込書」を未分割申告時に添付しておくことで、配偶者の税額軽減や小規模宅地等の特例については、分割確定後に特例を適用する(更正の請求を行う)余地が残ります。
分割確定後は4か月以内に更正の請求を行うことで還付を受けることが可能です。
また、申告期限後3年を経過する日に一定のやむを得ない事情がある場合は、その翌日から2か月以内に税務署長へ申請し、承認を受けることで特例を適用できる場合があります。
二次相続に注意が必要
配偶者の税額軽減を利用するために配偶者に多くの相続財産を相続させると、配偶者が死亡した際の相続税額が高額化する恐れがあります。
配偶者の税額軽減を利用する場合には、このような二次相続への影響まで考える必要があるので、専門家である税理士に相談したうえで、どのように利用すべきかを決めることをおすすめします。
関連記事
小規模宅地等の特例
小規模宅地等の特例は、被相続人が住んでいた土地や事業用の土地について、土地の評価額を減額できる制度です。
たとえば、被相続人が住んでいた自宅の土地について一定の要件を満たすのであれば、最大330㎡まで評価額を80%減額できます。
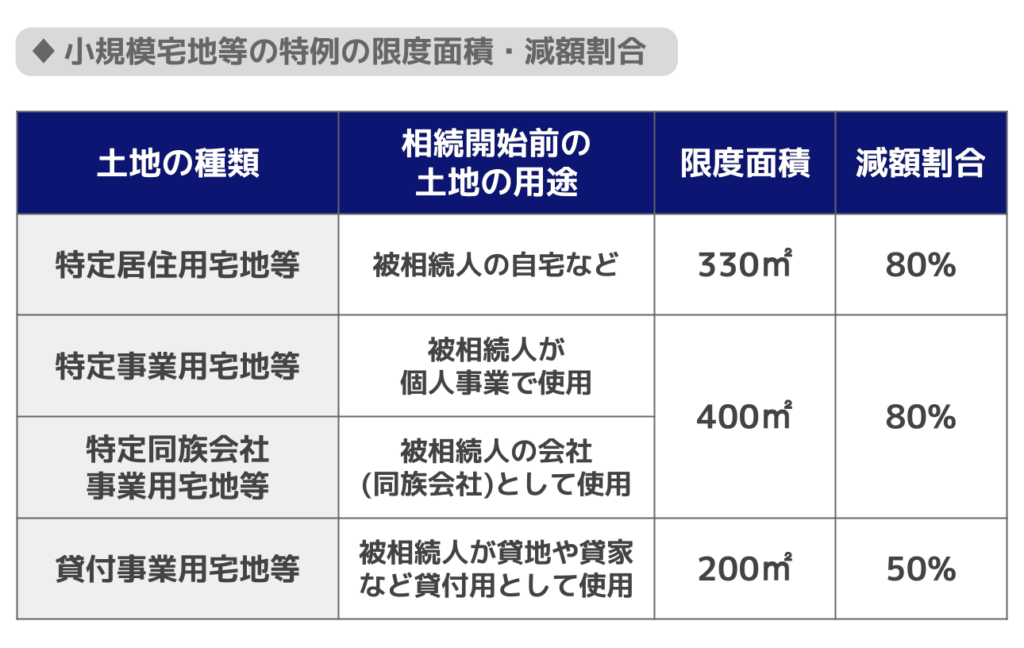
土地は相続財産の中でも評価額が大きくなりやすいため、この特例の適用によって相続税の負担が大幅に軽減されることがあります。
ただし、同居要件や保有継続要件など、細かな条件が設けられているため注意が必要です。
また、この特例を利用するためには、特例の利用によって相続税額が0円となった場合であっても、配偶者の税額軽減と同様に、相続税の申告を行うことや遺産分割が確定していることなどが必要になります。
関連記事
小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】
未成年者控除
相続人が18歳未満の未成年者である場合、一定額を相続税額から差し引くことができます。
控除額は次の計算式で求めます。
10万円 ×(18歳 − 相続開始時の年齢)
「相続開始時の年齢」は、満年齢を使用します。
たとえば、相続開始時に7歳3か月であれば、7歳として計算するのです。
18歳に達するまでの年数に1年未満の端数がある場合、その端数を切り上げて1年として計算します。
なお、控除しきれない金額がある場合は、扶養義務者の相続税額から差し引くことができます。
関連記事
相続税の未成年者控除とは?いくら控除される?計算方法・適用要件を解説
障害者控除
相続人が障害者である場合、相続税額から一定額を控除できます。
控除額は次の計算式で求めます。
- 一般障害者:10万円 ×(85歳 − 相続開始時の年齢)
- 特別障害者:20万円 ×(85歳 − 相続開始時の年齢)
※年齢は1年未満切り捨てで計算し、85歳までの年数に1年未満の端数がある場合は切り上げる
たとえば、相続開始時に40歳の一般障害者の場合、10万円 ×(85 − 40)= 450万円 が相続税から控除されます。
未成年者控除と同様に、控除しきれない金額がある場合は扶養義務者の相続税額から差し引くことができます。
関連記事
相続税の障害者控除|等級などの要件や申告義務は?控除しきれない時はどうする?
相続税の課税対象についてよくある質問
Q.相続税の対象となるものは何ですか?
相続税の対象となるのは、相続発生時に被相続人が有している不動産や預金など以外にも、生命保険金などのみなし相続財産や、生前贈与した一定範囲の財産です。
とくに、みなし相続財産や生前贈与された財産に関しては、どれが相続税の対象となるのかを正確に見極めることが難しいこともあるでしょう。
相続財産の対象となるものに漏れがないかどうかが気になる場合には、専門家である税理士に相談することをおすすめします。
Q.海外にある財産は相続税の対象ですか?
海外にある財産でも、条件によっては相続税の課税対象となります。
課税範囲は、被相続人や相続人の居住地(住所)などによって異なります。
一般的には次のように扱われます。
- 国内外すべての財産が相続税の課税対象になるケース
- 課税範囲は被相続人・相続人の住所や国籍などによって異なる
- 代表例:被相続人が日本国籍を持ち、日本に住所を有していた場合 など
- 国内財産のみが課税対象となるケース
- 相続人の住所・国籍だけでなく、被相続人の住所・国籍や過去の日本国内での居住状況などを踏まえ、相続税法上の制限納税義務者に該当する場合 など
被相続人・相続人双方の国籍、現在の住所、過去10年以内の日本国内居住歴を総合的に考慮して判定されます。
すべての条件を満たさない限り、日本国内の財産だけでなく海外の財産も課税対象となることがあるため、正確な判定は専門家にご相談ください。
関連記事
Q.相続放棄をすれば、相続税の対象から外れますか?
相続放棄をしても、必ずしも相続税の対象外になるとは限りません。
相続放棄をすると、被相続人の財産(預貯金や不動産など)は原則として取得しないため、これらについて相続税が課税されることはありません。
しかし、生命保険金や死亡退職金などは「受取人固有の財産」とされており、相続放棄をしていても受け取ることができます。
そして、これらは「みなし相続財産」として相続税の課税対象となります。
そのため、相続放棄をしていても、受け取った財産の内容によっては相続税がかかる場合がある点に注意が必要です。
関連記事
相続放棄で相続税は払わなくていい?ほかの相続人への影響も解説
まとめ|相続税の対象財産を正確に把握することが申告の第一歩
相続税の課税対象となる財産は、「本来の相続財産」「みなし相続財産」「相続開始前の贈与財産」の大きく3つに分類されます。
さらに、生命保険金や死亡退職金の非課税枠、墓地・仏壇などの非課税財産など、相続税の対象外となるものもあります。
また、名義預金やタンス預金、海外資産などは判断が難しいケースも多く、申告漏れが起こりやすい財産です。
相続税の計算では、どの財産が課税対象になるのかを正しく整理することが重要になります。
相続税の対象となる財産の範囲を把握し、必要に応じて税理士など専門家へ相談することも検討しましょう。
関連記事
相続税に強い税理士の探し方とは?評判の良い税理士の見極め方7選
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士