

被相続人の兄弟姉妹が相続できるケースは?相続割合や注意点を解説
兄弟姉妹が亡くなったとき、「自分も相続人になるの?」「兄弟姉妹が複数いる場合、遺産はどう分ける?」と疑問に思う方も多いでしょう。
兄弟姉妹は第3順位の相続人であり、被相続人に子や孫などの直系卑属、父母や祖父母などの直系尊属がいない場合などに相続人となります。
兄弟姉妹が相続人になる場合、配偶者がいれば兄弟姉妹全体の法定相続分は4分の1、兄弟姉妹のみなら遺産のすべてが法定相続分です。
一方で、兄弟姉妹には遺留分がなく、取得した財産にかかる相続税は原則として2割加算されるなど、ほかの相続人とは異なる注意点もあります。
この記事では、兄弟姉妹が相続人になるケースや法定相続分、代襲相続、相続税の注意点、兄弟姉妹間で起こりやすいトラブルについてわかりやすく解説します。
目次
兄弟姉妹が相続人になるのはどんな場合?
被相続人の兄弟姉妹は、必ずしも相続人になれるわけではありません。
兄弟姉妹が相続人となったり遺産を受け取れるケースとしては、以下が挙げられます。
- 子・孫や父母・祖父母がいない場合
- 先順位の相続人が全員相続放棄した場合
なお、本来兄弟姉妹が相続人になるケースで兄弟姉妹が亡くなっている場合は、甥・姪が代襲相続をします。この点についても合わせて詳しく見ていきましょう。
子・孫や父母・祖父母がいない場合
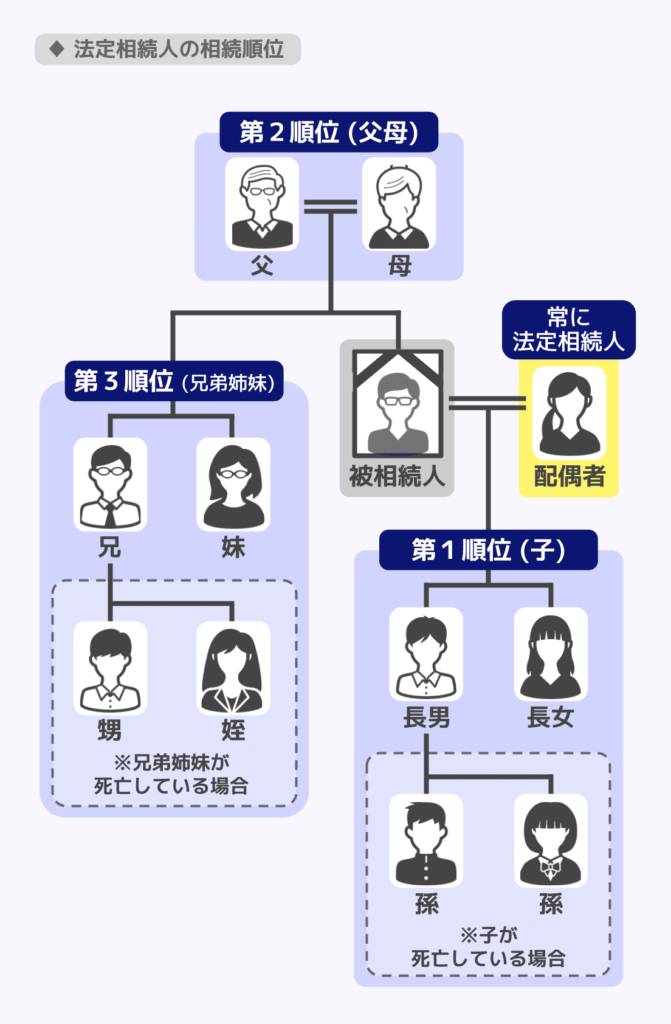
民法では相続人の順位が定められており、兄弟姉妹は第3順位です。
より上位の人がいる場合はその人が相続人になるため、第1位の直系卑属(子や孫)、第2位の直系尊属(父母や祖父母など)がいない場合、兄弟姉妹が相続人になります。
なお、被相続人の配偶者は必ず相続人になるため、被相続人の配偶者とともに、兄弟姉妹が相続人になるケースもあります。
関連記事
法定相続人とは?範囲や順位、遺産分割の割合から確定方法までわかりやすく解説
先順位の相続人が全員相続放棄した場合
第1順位の子などが全員相続放棄し、さらに第2順位となる父母や祖父母などの直系尊属も全員相続放棄した場合は、兄弟姉妹が相続人となります。
相続放棄を行うと、初めから相続人ではなかったと扱われる(民法939条)ためです。
兄弟姉妹が亡くなっている場合は甥・姪が代襲相続
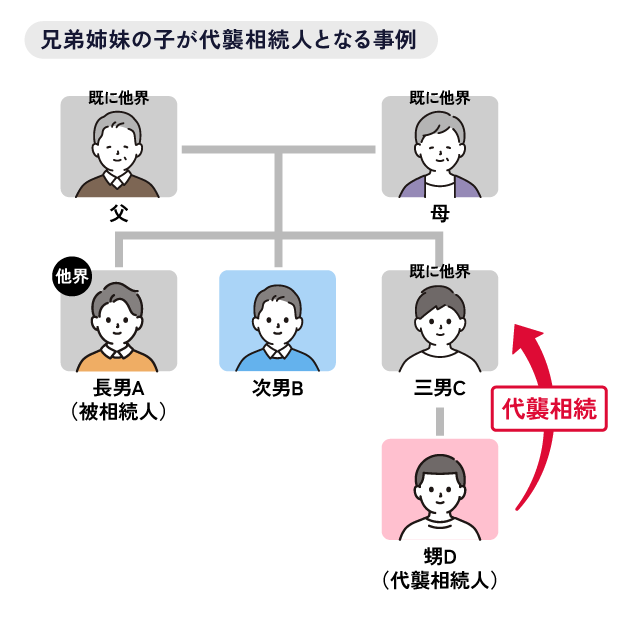
相続人となるはずだった兄弟姉妹が相続前に死亡している場合や、欠格によって相続人になれない場合は、その子(被相続人の甥・姪)が代わりに相続人になることがあります。
これを代襲相続(だいしゅうそうぞく)といいます。
【兄弟姉妹の代襲相続が発生するケース】
- 死亡
相続発生の時点で、すでに兄弟姉妹が死亡している場合 - 欠格
一定の不正行為(被相続人を故意に死亡させる、遺言書を偽造・破棄するなど)により、法律上当然に相続権を失っている場合(民法891条)
ただし、代襲相続できるのは「甥・姪の代まで」です。
甥・姪もすでに亡くなっている場合、甥や姪の子は相続人になれません。
なお、第1順位である被相続人の子については、子が相続開始前に死亡している場合などには孫が代襲相続人となり、孫も同様の場合にはひ孫が代襲するなど、何代でも再代襲が可能です。
ただし、子が相続放棄した場合には、孫は代襲相続人にはなりません。
関連記事
代襲相続(だいしゅうそうぞく)とは?どこまで代襲相続できる?相続順位や割合を解説
兄弟姉妹が相続する場合の法定相続分(相続割合)
遺産を相続する場合、分割割合について遺言で指定があれば、原則としてその内容が優先されます。
そうでない場合は、相続人の間で遺産分割協議をして分割割合を話し合ったり、民法で決まっている割合(法定相続分)に従ったりします。
ここでは、兄弟姉妹が相続人となる場合、法定相続分に従うとどれくらいの割合の遺産を受け取れるのか、以下のパターン別に解説します。
- 相続人が配偶者と兄弟姉妹
- 相続人が兄弟姉妹のみ
また、異母兄弟・異父兄弟がいる場合についても確認していきましょう。
配偶者と兄弟姉妹が相続人の場合
相続人が配偶者と兄弟姉妹の場合、配偶者の取り分は3/4、兄弟姉妹の取り分は1/4です。
兄弟姉妹が複数人いる場合は、兄弟姉妹の取り分である1/4を均等に分けます。
そのため、例えば兄弟姉妹が2人いるなら1人当たりの取り分は1/8になります。
兄弟姉妹のみが相続人の場合
相続人が兄弟姉妹のみの場合、兄弟姉妹全体の法定相続分は財産のすべてです。
兄弟姉妹が複数人いる場合は均等に分けることになるため、兄弟姉妹が2人なら1人あたり1/2、3人なら1/3がそれぞれの取り分です。
関連記事
法定相続分とは?割合や計算方法、遺留分との違いなどをわかりやすく解説
異父・異母の兄弟姉妹の相続分は全血兄弟姉妹の2分の1
兄弟姉妹が複数人いる場合、基本的に兄弟姉妹の取り分を均等に分けます。
ただし、父母の両方を同じくする兄弟姉妹(全血兄弟)と、父母の一方のみを同じくする兄弟姉妹(半血兄弟)がいる場合は割合が異なります。(民法第900条第4号ただし書)。
たとえば相続人が兄弟姉妹3人のみで、そのうち1人が被相続人とは父が違う半血兄弟だったとします。
この場合、それぞれの取り分は次の通りです。
- 全血の兄:2/5
- 全血の弟:2/5
- 半血の妹:1/5
このように半血兄弟姉妹の法定相続分が2分の1となるのは、被相続人の兄弟姉妹として第3順位で相続する場合です。
父または母が亡くなり、その子として相続する場合は、全血・半血の違いによって法定相続分に差はありません。
兄弟姉妹が相続する場合の注意点
相続税が2割加算される
被相続人の兄弟姉妹が相続人として遺産を受け取った場合、相続税に「2割加算」が適用されます。
これは、相続税額が2割多くなる制度で、被相続人の配偶者や一親等の血族(子・父母など)以外の人が遺産を受け取った場合に原則として適用されます。
たとえば、通常通り計算した相続税が100万円だった場合でも、2割加算が適用されれば税額は120万円になるのです。
遺言によって財産を取得した場合や、生命保険金のようなみなし相続財産を取得した場合も同様に2割加算が適用される点に注意しましょう。
なお、兄弟姉妹が相続人として受け取った死亡保険金に対しては、「500万円×法定相続人の数」の非課税枠が適用されます。
一方、兄弟姉妹が法定相続人でない場合(相続放棄した場合を含む)は、この非課税枠の適用はありません。
関連記事
相続税の2割加算とは?孫・兄弟・養子など対象者一覧や計算方法をわかりやすく解説
兄弟姉妹には遺留分がない
「遺留分(いりゅうぶん)」とは、被相続人の配偶者や直系卑属、直系尊属など、一定の相続人に法律上保障された最低限の相続分のことです。兄弟姉妹には遺留分がありません。
例えば遺言で第三者に多額の遺産を渡すことが決められており、そのせいで相続人の取り分が遺留分以下になったとします。
すると遺留分が認められる相続人は「遺留分侵害額請求」によって、侵害された額に相当する金銭を請求できます。
しかし、兄弟姉妹は相続人であっても遺留分がないため、こうした手続きができません。
遺言の内容により兄弟姉妹の取り分がゼロになる可能性もあります。
相続人調査で必要な戸籍が多くなりやすい
兄弟姉妹が相続人となるケースでは、相続人調査のための戸籍の収集に手間がかかることがあります。
兄弟姉妹が相続人となる場合は、被相続人の兄弟姉妹が何人いるのかを明らかにしなければなりません。
そのため、被相続人だけでなく、被相続人の両親の出生から死亡までのすべての戸籍(除籍謄本や改製原戸籍など)も集めなくてはならず、非常に手間がかかります。
また、相続人となる兄弟姉妹が亡くなっている場合は、代襲相続人である甥や姪の戸籍も必要となるでしょう。
兄弟姉妹の相続で起こりやすいトラブル
兄弟姉妹間の相続は、感情的なもつれが生じやすく、トラブルに発展するケースが多い場面の一つです。
よくある問題とその対処法を確認しておきましょう。
不動産など分けにくい財産がある
相続財産の中に不動産が含まれている場合、兄弟姉妹間でのトラブルが起こりやすくなります。
不動産は現金のように単純に分割できないため、「誰が取得するのか」「売却して分けるのか」「共有にするのか」といった点で意見が対立しやすいからです。
特に、実家に誰かが住み続ける場合や、思い入れのある土地がある場合には、感情的な対立に発展することも少なくありません。
また、共有名義にすると、その後の売却や処分において全員の同意が必要になるため、将来的なトラブルの火種になる可能性もあります。
対処法としては、不動産会社による査定を行い客観的な価値を把握したうえで、代償分割や換価分割を検討することが有効です。
- 代償分割:特定の人が不動産を取得し、他の相続人に金銭を支払って調整する方法
- 換価分割:不動産を売却して、現金で分ける方法
兄弟姉妹が遺産分割に応じない
遺言書による指定がない場合、相続人全員で遺産分割協議を行い、誰がどの財産を取得するかを決めるのが一般的です。
この際、相続人の間で意見が食い違ったり、話し合いに非協力的な人がいたりすると、遺産分割が進みにくくなります。
こうした場合に考えられる対処法は以下の通りです。
- 感情的にならず、財産の評価(不動産の査定など)を客観的なデータで行う
- 弁護士に協議の進行を依頼する
- 協議がまとまらない場合は、家庭裁判所への遺産分割調停の申し立てを検討する
当事者同士での解決が難しい場合は、早い段階で第三者を入れることで、無用な対立を避けられるケースもあります。
疎遠・所在不明の兄弟姉妹がいる
相続人の中に連絡が取れない人がいても、その人を除外して遺産分割協議を成立させることはできません。
遺産分割は原則として相続人全員の合意が必要なため、1人でも欠けると手続きが止まってしまいます。
住民票や戸籍の附票(ふひょう)を取り寄せて最新の住所を調べ、連絡を試みましょう。
それでも連絡がつかない場合は、弁護士に対応を依頼するか、家庭裁判所に不在者財産管理人の選任を申し立てる方法があります。
ただし、手続きが複雑になるため、専門家への相談を検討するとよいでしょう。
被相続人の介護や手伝いをしていた兄弟姉妹がいる
被相続人の兄弟が介護や事業を無償で手伝うなど、通常期待される程度を超える特別な貢献をしていた場合には、「寄与分」が認められ、他の相続人より多く遺産を取得できることがあります。
寄与分が認められるには、法定相続人であること、被相続人の財産の維持や増加に貢献したことなど複数の条件があり、認められるかどうかについて争いとなるケースがあります。
また、寄与分が認められ、一部の兄弟姉妹が多く財産を受け取ると、他の人の取り分が少なくなります。
こうした理由でも相続人間で争いとなる場合があるでしょう。
多額の生前贈与・遺贈を受けていた兄弟姉妹がいる
多額の生前贈与・遺贈を受けていた兄弟がいる場合、「特別受益」としてその分相続で受け取れる財産が少なくなる場合があります。
ただし、生前贈与で特別受益が成立するためには、贈与を受けた時点で推定相続人であったこと、生計の資本や婚姻・養子縁組のための贈与であったことといった要件があります。
推定相続人とは、仮に贈与の時点で贈与者が亡くなった場合に、法定相続人になる人のことです。
例えば贈与を受けた時点で、被相続人に子や孫(相続順位第1位)、父母・祖父母(相続順位第2位)がいれば、兄弟姉妹(相続順位第3位)は推定相続人にはならず特別受益は成立しません。
特別受益の扱いについてトラブルにならないよう、事前に要件などを確認しておくことが重要です。
兄弟姉妹の相続に関するよくある質問
Q1. 独身の兄弟姉妹が亡くなった場合は誰が相続する?
子がいれば子(いなければ孫)、子や孫がいなければ父母・祖父母、父母・祖父母もいなければ兄弟姉妹が相続します。
被相続人が独身の場合、常に相続人となる配偶者がいないだけで、それ以外の相続人の考え方は既婚の場合と変わりません。
なお、離婚したパートナーは配偶者ではないため相続人にはなりませんが、離婚したパートナーとの子は、子として相続人になります。
関連記事
独身者が亡くなったら遺産はどうなる?法定相続人の範囲と相続税を解説
Q2. 兄弟姉妹に確実に相続させるにはどうすればいい?
遺言書を作成し、兄弟姉妹に財産を遺贈する旨を残しておく方法が有効です。
被相続人が亡くなった際、子や孫、父母・祖父母がいれば兄弟姉妹は相続人になれません。
そのため、遺言で兄弟姉妹にも財産を渡す旨を残しておく必要があります。
ただし、兄弟姉妹に多額の財産を渡すよう指定していると、遺留分を侵害された相続人との間でトラブルになるなどのリスクが懸念されます。
相続発生後の親族間でのトラブルを防ぎつつ、兄弟姉妹にも確実に財産を渡したい場合は、専門家にも相談しておくことがおすすめです。
Q3. 兄弟姉妹ができる相続税対策はある?
被相続人の兄弟姉妹は、相続の際に2割加算の対象となり、相続税が多くなりがちです。その対策としては、生前贈与が挙げられます。
暦年贈与なら、年間110万円の基礎控除までは非課税で財産を贈与できます。
ただし、生前贈与が多額になると特別受益として相続時に影響が出ることがあります。(※贈与を受けた時点でその兄弟姉妹が推定相続人であった場合など要件を満たす場合)。
また、相続の際に兄弟姉妹が相続人として、あるいは遺贈で財産を受け取った場合、相続発生前3~7年の贈与は生前贈与加算として相続税の対象となる点にも注意しましょう。
生前贈与加算の対象期間
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| 〜2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日〜 | 死亡日前7年間 |
ただし、相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続財産に加算されます。
関連記事
暦年贈与7年ルールとは?廃止されるのはいつから?持ち戻しや経過措置を解説
まとめ|兄弟姉妹の相続では相続人と相続割合を早めに確認しよう
兄弟姉妹は第3順位の相続人であり、被相続人に子や孫、父母や祖父母などの先順位の相続人がいない場合などに相続人となります。
兄弟姉妹が複数いる場合は原則として法定相続分を均等に分けますが、異父・異母の兄弟姉妹がいる場合は割合が異なることがあります。また、兄弟姉妹が先に亡くなっている場合には、甥・姪が代襲相続人になるケースもあります。
さらに、兄弟姉妹が取得した財産には相続税の2割加算が適用されることや、兄弟姉妹には遺留分がないことにも注意が必要です。
不動産の分け方や寄与分、生前贈与などをめぐって兄弟姉妹間で意見が対立することもあるため、まずは誰が相続人になるのか、どの程度の相続分があるのかを確認し、早めに遺産分割について話し合うことが大切です。
当事者だけでの話し合いが難しい場合や、相続税の申告が必要か判断できない場合は、弁護士や税理士などの専門家への相談も検討しましょう。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士