

独身者が亡くなったら遺産はどうなる?法定相続人の範囲と相続税を解説
独身者が亡くなった場合、原則として「子ども→親や祖父母→兄弟姉妹」の順位で法定相続人が決まります。
一方、離婚した元配偶者や内縁のパートナーは、原則として法定相続人にはなりません。相続人が誰もいない場合には、相続財産の清算や特別縁故者への財産分与を経て、残った遺産は最終的に国庫へ帰属します。
独身者の相続では、離婚した元配偶者との子どもや認知した婚外子が相続人になるなど、家族関係によって遺産を受け取る人が変わるため注意が必要です。
この記事では、独身者が死亡した場合に誰が遺産を相続するのかを中心に、相続人がいない場合の遺産の行方、相続税、生前にしておきたい相続対策までわかりやすく解説します。
なお、本記事では「独身者」を、未婚の方だけでなく、離婚や配偶者との死別によって現在配偶者がいない方も含めて解説します。
目次
独身者が死亡したら遺産は誰が相続する?
独身者が死亡した場合、法定相続人になる人の順位は「子ども→親や祖父母→兄弟姉妹」となっています。
独身であっても、離婚・死別した元配偶者との間に子どもがいる場合や、養子・認知した子どもがいる場合は、その子どもが第1順位の相続人です。
子どもがいなければ親や祖父母などの直系尊属、直系尊属もいなければ兄弟姉妹が相続人となります。
なお、法定相続人になる人の順位は民法で定められており、以下の通りです。
| 区分 | 対象者 |
|---|---|
| 常に相続人 | 配偶者 |
| 第1順位 | 子ども |
| 第2順位 | 直系尊属(親や祖父母など) |
| 第3順位 | 兄弟姉妹 |
ここからは、独身の方が亡くなった場合に誰が相続人になるのかについて、詳しく解説していきます。
法定相続人の決まり方について詳しく知りたい方は『法定相続人とは?範囲や順位、遺産分割の割合から確定方法までわかりやすく解説』の記事をご覧ください。
子どもがいる場合|子どもが相続する
独身者に子どもがいる場合、その子どもが第1順位の相続人となります。
離婚・死別した配偶者との子どもや養子、認知した婚外子も相続人です。
子どもが複数人いる場合は、それぞれ均等に相続分を有することとなります。
また、子どもが被相続人より先に亡くなっていた場合は、亡くなった子どもに子ども(孫)がいる場合には、孫が相続人となります(代襲相続)。
孫も亡くなっているが、孫の子ども(ひ孫)がいる場合にはひ孫が相続人となり(再代襲相続)、直系卑属(子・孫・ひ孫……)に対する代襲相続は何代でも続くのです。
代襲相続について詳しく知りたい方は『代襲相続(だいしゅうそうぞく)とは?どこまで代襲相続できる?相続順位や割合を解説』の記事をご覧ください。
子どもがいない場合|親や祖父母が相続する
子どもがいない場合は、直系尊属が相続人になります。
基本的には親が相続人となりますが、親がどちらも亡くなっており祖父母が存命の場合は、祖父母が相続人となるのです。
両親がどちらも存命の場合は、両親ともに相続人となり、それぞれ2分の1ずつ相続分を有します。
祖父母が相続人となる場合も同様です。
子ども・親がいない場合|兄弟姉妹が相続する
子どもがおらず、親や祖父母といった直系尊属がすでに亡くなっている場合には、兄弟姉妹が相続人になります。
兄弟姉妹が複数いれば、全員が相続人です。
異母・異父兄弟(半血兄弟姉妹)の相続分は、両親が同じ兄弟姉妹(全血兄弟姉妹)の2分の1になります(民法900条4号ただし書き)。
兄弟姉妹も死亡している場合|甥・姪が相続することがある
兄弟姉妹が被相続人より先に亡くなっている場合や、相続欠格によって相続人になれない場合、その兄弟姉妹に子どもがいれば、甥・姪が代襲相続人となります。
ただし、代襲相続は甥・姪の1代限りで、甥・姪の子どもには引き継がれません。
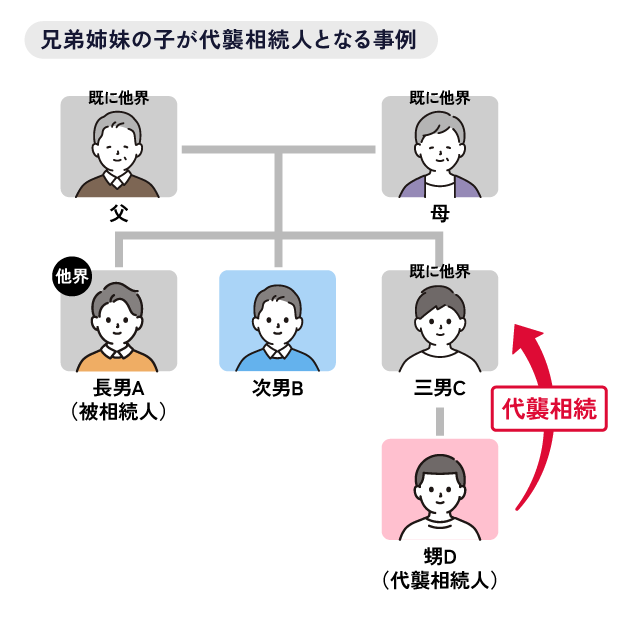
兄弟姉妹の子が代襲相続する場合に知っておくべきことについては『代襲相続で兄弟姉妹の子(甥・姪)が相続人になるケースや注意点を解説』で確認できます。
独身者の遺産相続で注意したいケース
独身者の相続では、離婚歴がある場合や内縁のパートナーがいる場合など、誰が相続人になるのかわかりにくいケースがあります。
ここでは、独身者の遺産相続で注意したい以下の4つのケースを確認していきましょう。
- 離婚した元配偶者がいる場合
- 離婚した元配偶者との間に子どもがいる場合
- 内縁のパートナーがいる場合
- 認知された婚外子がいる場合
離婚した元配偶者は相続人にならない
離婚した元配偶者は、法定相続人にはなりません。
配偶者は常に法定相続人となりますが、これは被相続人が亡くなった時点で法律上の婚姻関係にある場合に限られます。過去に婚姻関係があっても、離婚によって婚姻関係が解消されていれば相続権はありません。
そのため、離婚後に独身のまま亡くなった場合、元配偶者が遺産を相続することは原則としてありません。
ただし、遺言書によって元配偶者に財産を遺贈することは可能です。
離婚した元配偶者との子どもは相続人になる
離婚した元配偶者との間に子どもがいる場合、その子どもは第1順位の法定相続人となります。
離婚によって元配偶者との婚姻関係は解消されますが、親子関係まで解消されるわけではありません。子どもが元配偶者に引き取られ、長年交流がなかった場合でも相続権があります。
たとえば、離婚後に一人暮らしを続けていた方が亡くなった場合でも、元配偶者との子どもがいれば、原則として親や兄弟姉妹ではなく、その子どもが遺産を相続します。
独身者の相続では、離婚歴や子どもの有無を戸籍から正確に確認することが重要です。
内縁のパートナーは原則として相続人にならない
内縁関係(事実婚)のパートナーは、原則として法定相続人にはなりません。
長年一緒に暮らしていた場合でも、法律上の婚姻関係がなければ配偶者としての相続権は認められないためです。
内縁のパートナーに財産を残したい場合は、遺言書の作成や生命保険の受取人指定、生前贈与といった対策をあらかじめ行っておく必要があります。何も対策をしないまま亡くなると、内縁のパートナーは遺産を一切受け取れない可能性があるため注意しましょう。
なお、法定相続人が誰もいない場合には、内縁のパートナーが「特別縁故者」として財産分与を受けられる可能性があります。ただし、これは家庭裁判所への申し立てが必要な手続きであり、確実に財産を受け取れる保証はありません。
認知された婚外子は相続人になる
婚姻関係にない相手との間に生まれた子どもでも、父親から認知されていれば法定相続人となります。
認知によって法律上の親子関係が成立するため、婚姻関係にある夫婦の間に生まれた子どもと同じく、第1順位の相続人として遺産を相続できます。現在は、婚外子であることを理由に法定相続分が少なくなることもありません。
一方、父親との法律上の親子関係が成立していない場合は、原則として父親の相続人にはなりません。
独身者が亡くなったあと、親や兄弟姉妹が相続手続きを進めている途中で認知された子どもの存在が判明すると、相続人の範囲が変わります。そのため、相続人を確定する際は戸籍を十分に確認することが大切です。
独身者に相続人がいない場合、遺産はどうなる?
法定相続人が誰もいない場合、またはすべての相続人が相続放棄をした場合、「相続人不存在」という状態になります。
相続人不存在の場合、遺産の行方は以下のような流れで決まります。
- 相続財産清算人が遺産を清算する
- 特別縁故者が遺産を受け取れることがある
- 残った遺産は最終的に国庫へ帰属する
相続財産清算人が遺産を清算する
相続人がいない場合、家庭裁判所は利害関係人や検察官の申し立てにより、遺産を管理・清算するための「相続財産清算人」を選任します(民法952条)。
利害関係人には、被相続人にお金を貸していた債権者や、遺言によって財産を受け取る受遺者、特別縁故者などが該当します。
相続財産清算人が選任されると、家庭裁判所は相続人を捜すための公告を行います。また、相続財産清算人も債権者や受遺者に対して、一定期間内に請求を申し出るよう公告します。
そのうえで、被相続人に借金などがあれば債権者へ支払い、遺言によって財産を受け取る人がいれば、受遺者へ財産を引き渡します。
こうした清算を終えても財産が残っている場合は、特別縁故者への財産分与を経て、最終的に国庫へ帰属することになります。
特別縁故者が遺産を受け取れることがある
家庭裁判所からの公告による期間が経過しても相続人が現れず、清算手続がなされても財産が残っていた場合には、特別縁故者への財産分与が可能です。
特別縁故者とは、亡くなった方と生前に特別に親しい関係にあった人(内縁のパートナー、長年介護をしていた人など)をいいます。
家庭裁判所に申し立てて「特別縁故者」と認められると、家庭裁判所が認めた金額について財産を得られるのです。
特別縁故者の申し立ては、家庭裁判所からの公告による期間が満了してから3か月以内に行う必要があります。
残った遺産は最終的に国庫へ帰属する
債権者・特定受遺者・特別縁故者がいない、または、これらのものへ財産を引き渡しても遺産が残っている場合は、残った遺産が最終的に国のものになります(国庫帰属)。
独身者の遺産に相続税はいくらかかる?
遺産が基礎控除を超えると相続税がかかる可能性がある
相続税には「基礎控除」という非課税枠があります。
正味の遺産総額がこの基礎控除額以下であれば、相続税はかかりません。
相続税の基礎控除
3,000万円+600万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
法定相続人が多いほど基礎控除額が大きくなる仕組みです。
基礎控除に関して詳しく知りたい方は『相続税の基礎控除とは?控除額の計算式と超えた場合の手続き』の記事をご覧ください。
独身者の相続税をケース別に計算
ここでは、遺産総額6,000万円のケースで相続税をシミュレーションします。
例①:相続人が親1人の場合
- 基礎控除額:3,000万円+600万円×1人=3,600万円
- 課税遺産総額:6,000万円-3,600万円=2,400万円
- 相続税額(税率15%・控除額50万円):2,400万円×15%-50万円=310万円
例②:相続人が兄弟姉妹2人の場合
- 基礎控除額:3,000万円+600万円×2人=4,200万円
- 課税遺産総額:6,000万円-4,200万円=1,800万円
- 法定相続分ごとの相続税額(各900万円、税率10%):900万円×10%=90万円
- 各自の相続税額:90万円×1.2=108万円
※兄弟姉妹は2割加算の対象となるため(詳しくは後述) - 2人合計の納付税額:216万円
上記はあくまで概算です。実際の計算は各種控除や財産評価によって異なります。
相続税の計算方法をより詳しく知りたい方は『相続税の計算方法をわかりやすく解説!概算の早見表や節税できる制度も』の記事をご覧ください。
兄弟姉妹や甥・姪は相続税が2割加算される
被相続人の兄弟姉妹が相続人になる場合、相続税は「2割加算」の対象となります(相続税法18条)。
2割加算とは、配偶者および一親等の血族(父母・子。代襲相続人となった孫などの直系卑属を含む。)以外の者が遺産を取得した場合に、算出した相続税額に2割が加算される制度です。
兄弟姉妹はこれに該当するため、通常の計算で求めた相続税額よりも負担が重くなる点に注意が必要です。
加えて、兄弟姉妹には配偶者の税額軽減のような大きな税額控除がないため、遺産額によっては相続税の負担が大きい場合があります。
また、戸籍の収集範囲が広くなる点も注意が必要です。独身者の兄弟姉妹を確認するためには、親の出生から死亡までの戸籍を取り寄せる必要があります。
独身者が生前にしておきたい相続対策
独身者が何も対策をせずに亡くなると、遺産は原則として法定相続人が相続します。内縁のパートナーや友人など、法定相続人ではない人に財産を残したい場合は、生前の対策が必要です。
また、親族と疎遠な場合や身近に頼れる人がいない場合は、亡くなった後の財産調査や葬儀などの手続きで周囲に負担がかかることもあります。
「誰に財産を残したいか」だけでなく、「亡くなった後の手続きを誰に任せるか」まで考えて準備しておくことが大切です。
遺言書を作成して遺産を渡す相手を決める
独身者が遺言書を残さずに亡くなると、原則として子ども、親や祖父母、兄弟姉妹などの法定相続人が遺産を相続します。
一方、遺言書を作成しておけば、内縁のパートナーや友人など、法定相続人ではない人に財産を遺贈することも可能です。
遺言書には「自筆証書遺言」や「公正証書遺言」などがあり、それぞれ作成方法や手続きが異なります。希望どおりに財産を残すためにも、必要に応じて専門家へ相談しながら準備しましょう。
生命保険で特定の人に財産を残す
生命保険の死亡保険金は、原則として遺産分割の対象外であり、受取人として指定した人に直接支払われます。そのため、たとえば相続人にはならない内縁のパートナーを受取人にしておけば、生命保険金を渡せます。
なお、受け取る死亡保険金には「500万円×法定相続人の数」という相続税の非課税枠がありますが、これは相続人が受取人である場合のみ適用されます。
また、被保険者・実際に保険料を負担した人・保険金の受取人が誰なのかによって、相続税ではなく所得税や贈与税の対象となることがあるので注意しましょう。
詳しくは『生命保険の相続税はいくら?死亡保険金の非課税枠と計算方法を解説』の記事を参考にしてください。
財産目録を作成しておく
相続人となった人が財産を把握できるよう、財産目録を作成しておきましょう。
独身の方が亡くなった場合には、相続人との関係が希薄であったため、どのような財産を有していたのかわからず、財産調査に時間がかかってしまう恐れがあります。
財産調査をスムーズに行えるよう、預金口座・暗号資産・解約手続きが必要なサービスなどについてまとめておくとよいでしょう。
また、埋葬方法や亡くなったことを連絡してほしい人の連絡先なども伝えられるようにしておくと、相続以外の手続きもはかどります。
死後事務委任契約で亡くなった後の手続きを任せる
死後事務委任契約とは、自身が亡くなった後の事務手続きを第三者に依頼する契約です。
委任契約を行うことで、葬式の手配・公共料金や医療費の支払いといった死亡後に必要な手続きを任せることができるので、身寄りのない場合や、疎遠な親族しかいない場合も安心できます。
友人への依頼も可能ですが、悪用防止のためには専門家である弁護士や司法書士などに依頼するとよいでしょう。
生前贈与で財産を渡しておく
生前贈与を活用すれば、自分が希望する相手に生前のうちに財産を渡しておくことができます。
たとえば、内縁のパートナーや親しい友人など、法定相続人ではない人に財産を残したい場合にも活用できます。また、生前贈与によって相続財産を減らせれば、相続税の負担軽減につながる可能性もあります。
暦年課税では、受贈者1人あたり年間110万円の基礎控除があり、年間の贈与額が110万円以下であれば、原則として贈与税はかかりません。
ただし、亡くなった方から相続や遺贈で財産を受け取った人が、その方から生前(加算対象期間内)に贈与を受けていた場合、その贈与財産は相続財産に加算されて相続税が課される場合があります。
生前贈与加算の対象期間は以下の通りです。
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| 〜2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日〜 | 死亡日前7年間 |
ただし、相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続財産に加算されます。
詳しくは『暦年贈与(暦年課税)とは?非課税枠や注意点、やり方をわかりやすく解説』の記事をご参照ください。
独身者の遺産相続のポイント|疑問点は税理士に相談
独身者が亡くなった場合、遺産は原則として子ども、親や祖父母、兄弟姉妹の順位で相続されます。ただし、離婚歴や子どもの有無、代襲相続などによっては、想定していなかった人が相続人になることもあります。
また、内縁のパートナーや友人など、法定相続人ではない人に財産を残したい場合は、遺言書や生命保険、生前贈与などを活用し、生前から準備しておくことが大切です。
すでに相続が発生しており、相続人の範囲や相続税の申告が必要かどうか判断できない場合は、早めに専門家へ相談しましょう。
アトム相続税理士法人では、無料相談の予約を24時間365日いつでも受付中です。気軽にお問い合わせください。


 LINEで無料相談
 メールで問い合わせ
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士