

土地の相続税はいくらまで無税?親の土地の計算方法と特例を解説
土地の相続税は、土地を含む相続財産の総額が基礎控除「3,000万円+600万円×法定相続人の数」以下であれば課税されません(相続税法第15条)。つまり、親の土地を相続する場合でも、法定相続人が1人なら基礎控除額は3,600万円となり、その範囲内であれば相続税は課税されません。
土地の相続税評価額は、路線価方式または倍率方式で計算します。
路線価方式では、路線価を土地の奥行や形状に応じて補正し、地積(面積)を掛けて評価します。路線価は地価公示価格等の約80%を目安に設定されているため、相続税評価額は実勢価格(時価)より低くなることがあります。
また、小規模宅地等の特例を適用できれば、自宅の土地の評価額を330㎡まで最大80%減額できます。ただし、特例によって相続税額が0円になる場合でも、相続税の申告は必要です。
この記事では、土地や建物(家)にかかる相続税の計算方法を計算例とともにわかりやすく解説します。あわせて、利用できる特例や相続時の注意点も紹介しています。
「親の土地の遺産相続でいくら税金がかかるのか」と疑問をお持ちの方は、ぜひ最後までお読みください。
目次
土地や建物(家)の相続税はいくらまで無税?
相続税は基礎控除まで無税
土地や建物にかかる相続税は、ほかの相続財産(預金・株式など)も含めて計算した正味の遺産額が基礎控除までであれば、原則として無税です。
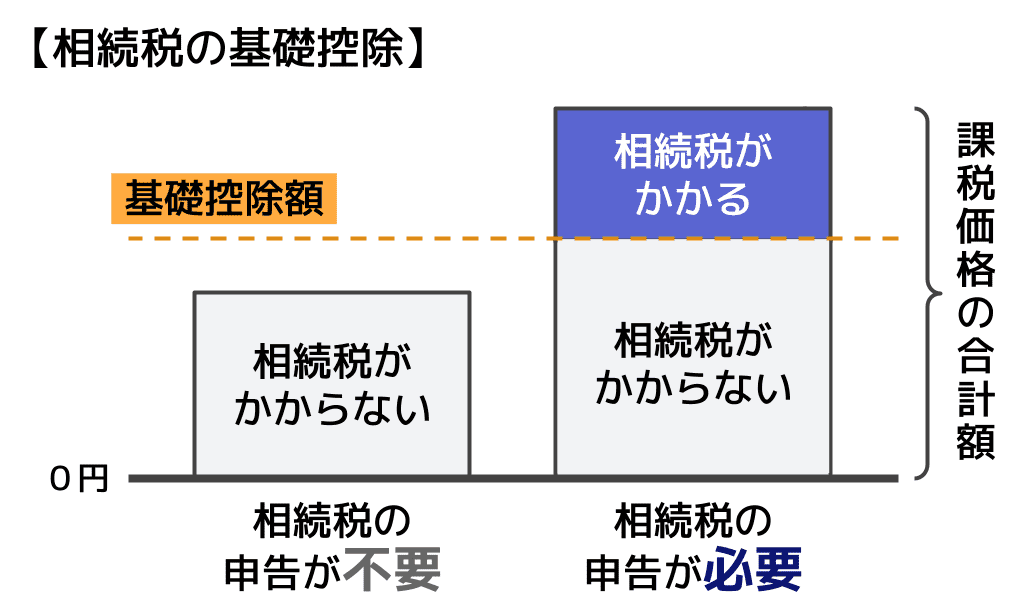
基礎控除額とは、相続税の非課税枠のようなものです。
以下の計算式からもわかるように、最低でも3,600万円までの相続には相続税が課税されない仕組みになっています。
【相続税の基礎控除額】
3,000万円+(600万円×法定相続人の人数)
法定相続人の人数ごとの基礎控除額
| 法定相続人の人数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
なお、相続財産の総額は、必ずしも各財産の「その時の市場価格」や「購入した時の価格」になるとは限りません。
財産ごとに「その財産をいくらと評価するか(相続税評価額)」を判断するルールが決まっています。
また、特例の適用により、基礎控除を超えていても相続税が無税になるケースもあります。
土地や建物の相続税評価額をどう判断するか、どのような特例が適用できるかについては、本記事内で後ほど解説します。
関連記事
「法定相続人の数」の数え方に注意
基礎控除の金額は、計算で用いる「法定相続人の数」に応じて変わります。
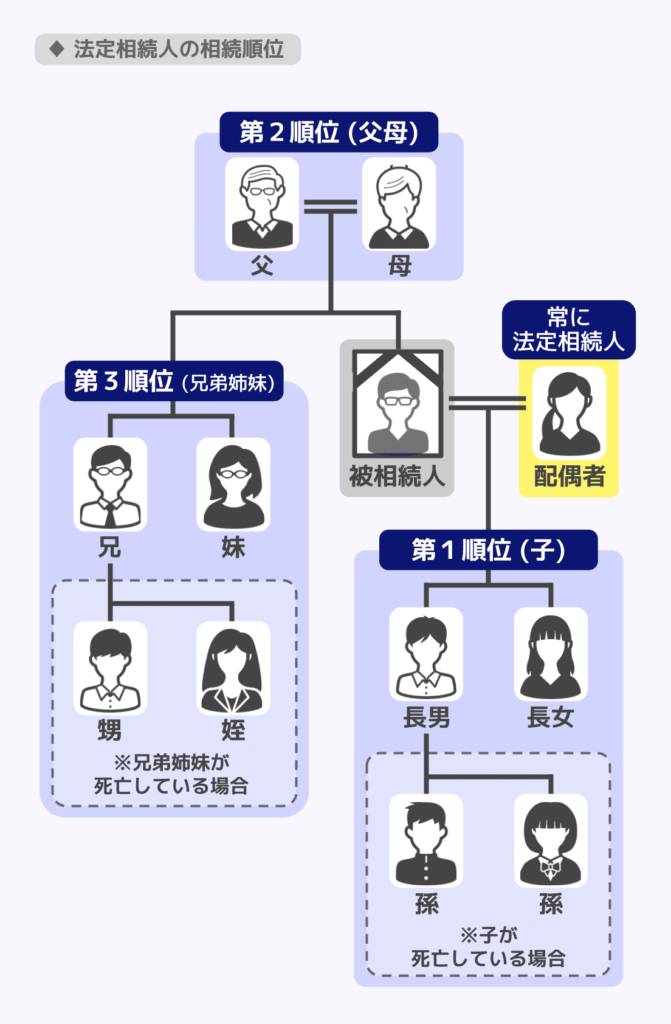
法定相続人の数は民法の規定により、以下のように判断します。
法定相続人の数
配偶者がいる場合、配偶者は必ず法定相続人になる。
そのうえで、その他の法定相続人は以下の順位に従って決定される。
- 第一順位:子
子がいなければ孫が法定相続人になる(代襲相続。代襲相続は何代でも可能。) - 第二順位:子や子の代襲相続人がいなければ、父母や祖父母
- 第三順位:父母や祖父母もいなければ兄弟姉妹
兄弟姉妹がいなければその子(代襲相続。一代まで。)
法定相続人の中に相続放棄した人がいる場合や、養子がいる場合の扱いは以下の通りです。
- 相続放棄した人も、法定相続人の数に含める
- 養子がいる場合、実子がいれば1人まで、いなければ2人まで法定相続人の数に含める
相続税の課税条件を詳しく知りたい方は、関連記事『相続税がかかる金額はいくらから?基礎控除や特例、税額計算を解説』をお読みください。
土地建物の相続税評価額の計算方法
ここからは、土地や建物の相続税評価額の計算方法を解説していきます。相続税評価額とは、相続税を計算するもととなる価額のことです。
なお、土地の相続税評価額の計算方法には、路線価方式と倍率方式があります。どちらを使うかは、以下の方法で確認してみてください。
- 「評価倍率表」を確認する
国税庁「路線価図・評価倍率表」から、土地がある市区町村の「評価倍率表(一般の土地等用)」を開きます。 - 「固定資産税評価額に乗ずる倍率」欄を見る
該当する町名・地番を探し、倍率欄を確認します。 - 記載内容で判定する
「路線」と書かれている→ 路線価方式(路線価図を確認する)
「1.1」などの数字が書かれている→ 倍率方式(その数字をかけて評価する)
なお、人に貸している土地や建物については相続税評価額が低くなるので、この点についても合わせて解説していきます。
土地の相続税評価(1)路線価方式
まずは路線価方式を使った相続税評価額の算出方法を解説します。
そもそも路線価とは、国税庁が毎年公表する、道路に接する標準的な宅地の1㎡あたりの価額のことです。
路線価は、国税庁が地価公示価格等の約80%を目安に定めています。そのため、土地の相続税評価額は、実際の売買価格(時価)よりも低くなる傾向があります。「評価額=時価」ではない点に注意しましょう。
路線価方式の計算式
路線価方式では、路線価をその土地の状況に応じた補正率で調整したうえで、地積(面積)を掛けて計算します。
【路線価方式の計算式】
土地の相続税評価額=路線価×補正率×地積
補正率は、奥行距離・間口・形状・接する道路の数などに応じて定められています。奥行価格補正率が1.00で、加算の対象にもならない土地であれば、結果として「路線価×地積」で計算することになります。
路線価は、国税庁「路線価図・評価倍率表」で該当の地域を選択すると確認できます。
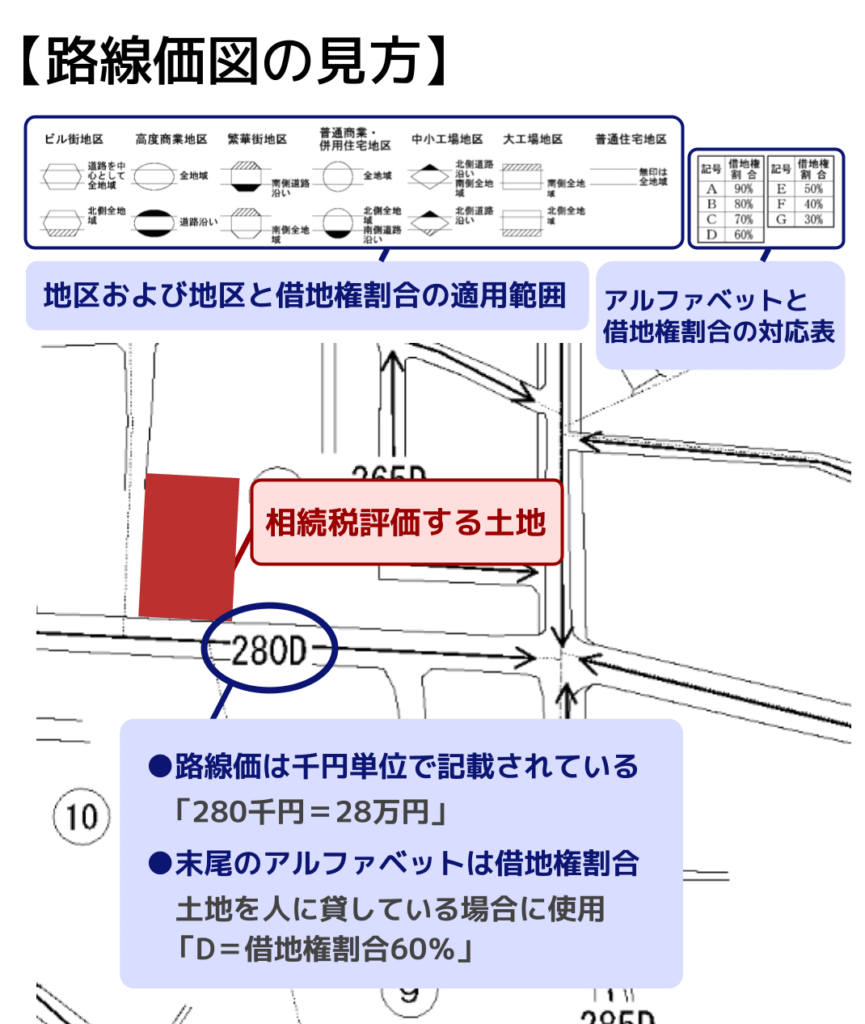
路線価は「280D」のように、数字とアルファベットの組み合わせで表示されています。
- 数字:路線価(千円単位)。例えば280なら280千円(28万円)。
- アルファベット:借地権割合。人に貸している土地の相続税評価で用いる。(後ほど解説)
土地の形が特殊な場合は補正をかける
補正率は、土地の形がいびつな場合だけでなく、奥行距離や道路との接し方によっても適用されます。正方形や長方形に近い土地であっても、補正が必要になることがあります。
補正率には、評価額を下げるものと上げるものがあります。奥行きが深かったり土地の形がいびつだったりする場合には相続税評価額が低くなり、土地が曲がり角の内側にあったり2つ以上の道路に接したりしている場合には、相続税評価額が高くなります。
補正率については、関連記事『土地の相続税評価額の計算方法と形状による減額補正をわかりやすく解説』をお読みください。例題やイラストを用いてわかりやすく解説しています。
計算が難しいと感じている場合には、専門家である税理士に相談すると良いでしょう。
土地の相続税評価(2)倍率方式
路線価が定められていない地域では、倍率方式で相続税評価額を算出します。
倍率方式の計算式は以下のとおりです。
【倍率方式の計算式】
土地の相続税評価額=土地の固定資産税評価額×評価倍率
固定資産税評価額は、毎年4~6月ごろに送られてくる「固定資産税・都市計画税の納税通知書」の「評価額」の欄や、市区町村が発行する「固定資産評価証明書」で確認できます。
例えば、「固定資産評価証明書」には以下のように記載されています。課税標準額は固定資産税評価額とは別物なので、混同しないよう注意しましょう。
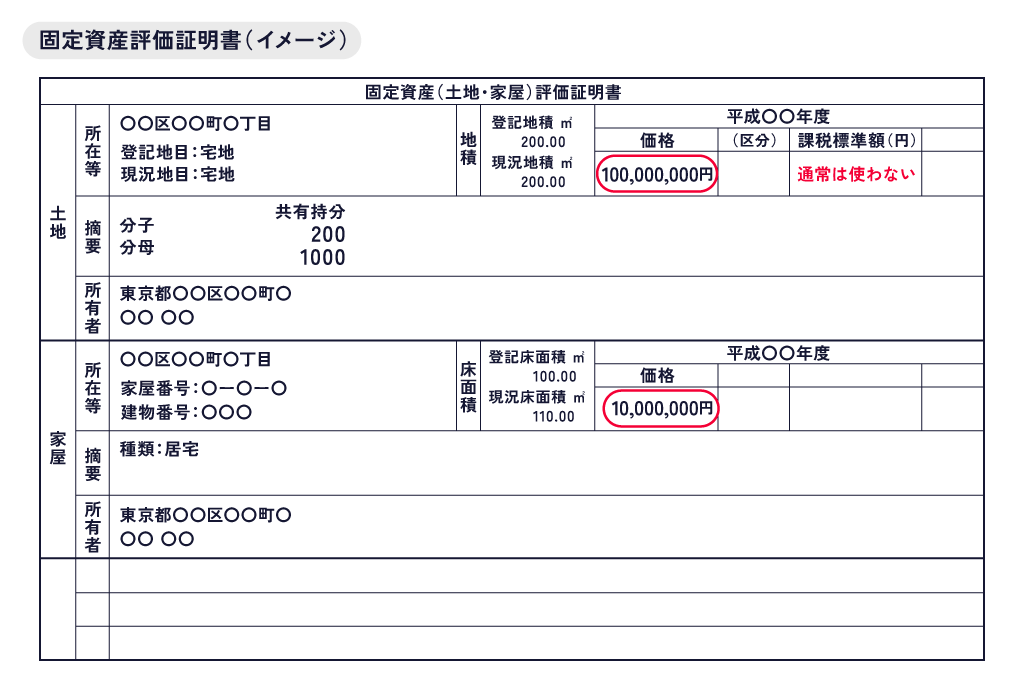
評価倍率は、国税庁「路線価図・評価倍率表」で該当の都道府県を選択すると確認できます。
なお、倍率方式では、固定資産税評価額に評価倍率を乗じて相続税評価額を算出します。固定資産税評価額には土地の形状などの個別要素がすでに反映されているため、路線価方式で用いるような奥行価格補正などの補正率を別途適用する必要はありません。
相続税評価額と固定資産税評価額について詳しくは、関連記事『相続税評価額とは?土地や建物ごとの計算方法・調べ方と固定資産税評価額との違い』をお読みください。
建物の相続税評価額
建物の相続税評価額の計算方法は、建物がどのように利用されていたのかや、建設途中であったかどうかなどで異なりますが、ここでは被相続人が居住用や事業用で利用していた一戸建ての建物を相続した場合を紹介します。
【被相続人が利用していた一戸建て建物の相続税評価額】
固定資産税評価額×1.0
つまり、建物の固定資産税評価額がそのまま相続税評価額になります。
固定資産税評価額を確認するには、毎年4〜6月ごろに市区町村役場から送付される「固定資産税課税明細書」を見るのが確認しやすいです。
また、固定資産税課税明細書が手元にない場合には、不動産所在地の市区町村役場で取得できる「固定資産評価証明書」から確認すると良いでしょう。
建物の相続税評価額の計算方法について詳しく知りたい方は『建物の相続税評価額の計算方法|築年数の影響と家屋の評価』の記事をご覧ください。
【補足】土地や建物を人に貸している場合の評価額
人に貸している土地や建物は、ここまで解説した方法で算出した評価額にさらに計算を加えることで、評価額が低くなります。
人に貸している土地(貸宅地・貸家建付地)の場合
借地権など、他人の権利の目的となっている土地を貸宅地といいます。一方、自分が所有する建物を他人に貸しており、その建物が建っている土地を貸家建付地といいます。
無償で土地を貸している場合(使用貸借)は、借地権が生じないため、貸宅地として評価額を減額できません。また、建物を無償で貸している場合も借家権が生じないため、貸家建付地には該当しません。
それぞれの相続税評価額を求める計算式は次のとおりです。ただし貸宅地の評価方法は、その土地に設定されている権利の種類によって異なります。以下は、通常の借地権が設定されている場合の計算式です。
- 貸宅地の相続税評価額の計算式
- 土地の相続税評価額=自用地の評価額×(1-借地権割合)
- 関連記事:貸宅地の相続税評価はいくら?
- 貸家建付地の相続税評価額の計算式
- 土地の相続税評価額=自用地の評価額×(1-借地権割合×借家権割合×賃貸割合)
- 関連記事:貸家建付地とは?
自用地の評価額とは、被相続人自らが使っていた土地の相続税評価額のことをいいます。前述した路線価方式または倍率方式で算出してください。
借地権割合とは、土地の価格のうち、借地権者(土地を借りる側)の経済的利益を示す割合です。地域や借地事情によって割合は異なります。一般的には地価に比例して借地権割合も高くなるとされています。
【借地権割合の調べ方】
路線価図の道路には、400Cや、500Dなど、数字とアルファベットが記載されています。
このアルファベットが借地権割合です。以下が、アルファベットと借地権割合の対応表です。
| A | 90% |
| B | 80% |
| C | 70% |
| D | 60% |
| E | 50% |
| F | 40% |
| G | 30% |
数字部分は路線価です。路線価は1㎡あたりの価格を千円単位で表しています。
たとえば、400Cの場合は、「1㎡あたり40万円、借地権割合70%」という意味です。
借地権割合については、関連記事『借地権割合とは?路線価図での調べ方と相続税評価への使い方』も参考になりますのであわせてご覧ください。
人に貸している建物の場合
第三者に一軒家やアパート・マンションを貸している場合の相続税評価額は、次の計算式で算出します。
有償で貸している一軒家の相続税評価額
固定資産税評価額×(1-借家権割合)
賃貸アパート・マンションの相続税評価額
固定資産税評価額×(1-借家権割合×賃貸割合)
借家権割合は全国一律で30%と決められています。
賃貸割合は、賃貸している部分の床面積が建物全体に占める割合です。たとえば、同じ床面積の部屋が10室あるアパートで、8室を貸し出し、2室が継続して空室となっている場合、賃貸割合は80%です。
継続的に賃貸していた部屋が、退去後すみやかに募集され、一時的に空室となっているだけであれば、その部屋も賃貸されているものとして賃貸割合に含められることがあります。空室がある場合は、空室となった経緯や期間を確認しましょう。
賃貸割合は、貸家建付地の評価でも同様に使います。
関連記事
- 貸家の相続税評価額を計算する方法や注意点:貸家の相続税評価方法|計算式や空室、マンションについても解説
- アパートの相続税評価額の計算方法や注意点:アパートの相続税はいくら?評価額の計算方法と相続税対策を解説
土地や建物(家)を含む相続税の計算方法
土地や建物などの相続税を計算する流れ
土地や建物の相続税は、ほかの相続財産と合わせて計算していきます。具体的な流れは次の通りです。
- 遺産総額を計算する
- 遺産総額から基礎控除を差し引く
- 課税遺産総額を法定相続分で分割する
- 法定相続分で分割した場合の税率に合わせ相続税額を計算する
- 相続税額をすべて足し合わせる
- 実際の取得分に応じて相続税額を分割する
遺産総額を計算する際には、小規模宅地等の特例により土地の評価額を減額できないかどうかの検討などがなされます。
また、実際の取得分に応じて相続税額を分割した後の金額から、配偶者の税額軽減などの控除を適用します。
小規模宅地等の特例と配偶者の税額軽減については、後ほど解説します。
【計算例】自分で相続税を計算する方法
土地を含む相続財産の相続税を自分で計算する方法を、具体例を使って解説します。
実際の税額は、財産の内容や分割方法、適用する特例によって異なるため、計算の流れを確認するための例としてご覧ください。
具体例
【被相続人】
父
【相続人】
母、長男、次男
【相続財産】
預金:7,000万円
土地:10,000万円
(被相続人の居住用、地積300㎡)
建物:5,000万円
株式:2,000万円
この例では、被相続人と同居していた配偶者(母)が土地を取得するものとし、特定居住用宅地等の要件を満たすため80%減額を適用します。
STEP1:土地に小規模宅地等の特例を適用する
まずは小規模宅地等の特例を適用できるか確認します。特例は、路線価方式などで算出した自用地としての相続税評価額を基に減額額を計算し、その減額額を課税価格へ反映します。
今回の例では、自用地としての相続税評価額1億円に対して80%の減額を適用できるため、特例適用後の課税価格は以下のようになります。
土地の相続税評価額
10,000万円 × (1 – 0.8) = 2,000万円
STEP2:遺産総額を計算する
次に、相続財産をすべて足し合わせます。
預金:7,000万円
土地(特例適用後):2,000万円
建物:5,000万円
株式:2,000万円
遺産総額:16,000万円
STEP3: 遺産総額から基礎控除を差し引く
相続税の基礎控除額は、「3,000万円+(600万円×法定相続人の数)」で計算します。今回の例では以下のようになります。
基礎控除額=3,000万円+600万円 × 3人=4,800万円
課税遺産総額=16,000万円-4,800万円=11,200万円
課税遺産総額とは、相続税の課税対象となる金額のことです。
STEP4:課税遺産総額を法定相続分で分割する
STEP3で計算した課税遺産総額を、相続人が「法定相続分で分けたと仮定して」分割します。
法定相続分:配偶者1/2、子1/4ずつ
母:11,200万円 × 1/2=5,600万円
長男:11,200万円 × 1/4=2,800万円
次男:11,200万円 × 1/4=2,800万円
いきなり実際の取得分で分けて相続税額を計算してしまいがちですが、この法定相続分で分ける過程を踏まないと、実際の相続税額とずれてしまいますので注意してください。
今回の例以外の法定相続分については、以下の表で確認してください。
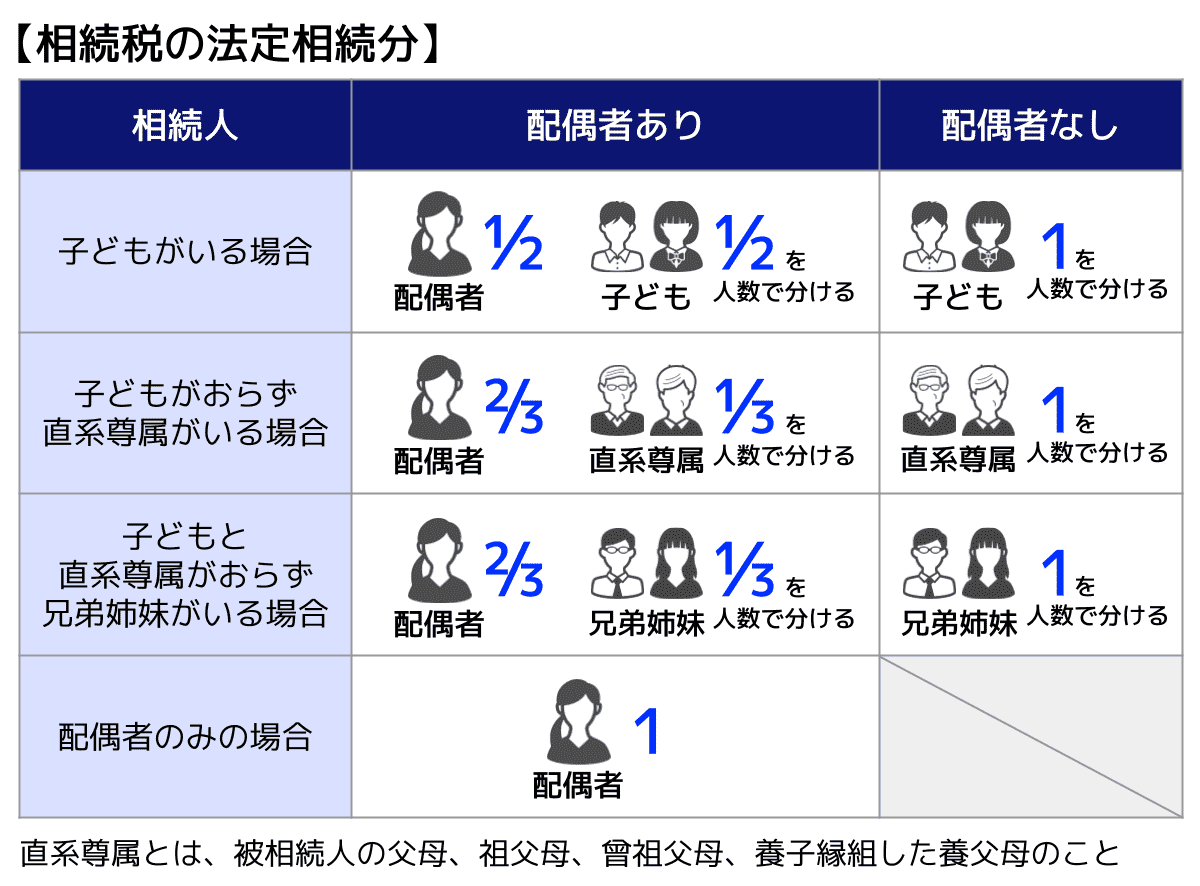
STEP5:法定相続分で分割した場合の税率に合わせ相続税額を計算する
法定相続分で分けたと仮定した場合の、各人の相続税額を計算します。
相続税額は、相続税の速算表を使用するとスムーズに算出できます。
母:5,600万円 × 30%-700万円=980万円
長男:2,800万円 × 15%-50万円=370万円
次男:2,800万円 × 15%-50万円=370万円
相続税の速算表は以下の通りです。法定相続分で分けた金額に税率を掛け、控除額を差し引きます(国税庁「No.4155 相続税の税率」)。
| 法定相続分に応ずる取得金額 | 相続税の税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | ― |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
| 3億円以下 | 45% | 2,700万円 |
| 6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
STEP6:相続税額をすべて足し合わせる
STEP5で計算した、各人の仮の相続税額をすべて足し合わせます。
これで今回の相続で家族全体にかかる、相続税の合計がわかります。
980万円+370万円+370万円=1,720万円
STEP7:実際の取得分に応じて相続税額を分割する
最後に、遺産分割協議で決定した(または遺言で指定された)取得分に応じて、STEP6で計算した相続税額を分割します。このとき使う割合は、各人の課税価格が課税価格の合計に占める割合です。
今回の例では、各人が次のように取得したものとします。
母:土地(特例適用後)2,000万円+預金6,000万円=8,000万円
長男:預金1,000万円+建物3,000万円=4,000万円
次男:建物2,000万円+株式2,000万円=4,000万円
課税価格の合計:16,000万円
課税価格の割合は母2分の1、長男・次男が各4分の1となるため、相続税額は以下のようになります。
母:1,720万円 × 1/2=860万円
長男:1,720万円 × 1/4=430万円
次男:1,720万円 × 1/4=430万円
STEP8:配偶者の税額軽減を適用する
配偶者は、取得額が「1億6,000万円」と「法定相続分相当額」のいずれか多い金額までであれば、相続税の申告により相続税がかかりません。
今回の例では、母の取得分が法定相続分(1/2)以内なので、相続税額は0円です。
最終的な相続税額は、以下のとおりです。
母:0円
長男:430万円
次男:430万円
土地を含む遺産総額別の相続税の早見表
土地を含む遺産の総額と相続人の組み合わせから、相続税額のおおよその目安を確認できます。
【早見表の前提】
- 遺産総額は、土地の相続税評価額を含めたすべての財産の合計です(小規模宅地等の特例を適用する場合は、減額後の金額で見てください)
- 相続人が子2人の場合の金額です(配偶者がいる場合は計3人)
- 法定相続分どおりに分けた場合の金額です
- 配偶者がいる場合は、配偶者の税額軽減を適用した後の金額(相続人全員の合計)です
- 債務・葬式費用の控除、未成年者控除・障害者控除などは考慮していません
| 遺産総額 | 配偶者と子2人 | 子2人のみ |
|---|---|---|
| 3,000万円 | 0円 | 0円 |
| 4,000万円 | 0円 | 0円 |
| 5,000万円 | 10万円 | 80万円 |
| 6,000万円 | 60万円 | 180万円 |
| 7,000万円 | 113万円 | 320万円 |
| 1億円 | 315万円 | 770万円 |
| 1億2,000万円 | 480万円 | 1,160万円 |
| 2億円 | 1,350万円 | 3,340万円 |
配偶者がいる場合は、配偶者の税額軽減により相続税が大きく下がります。
ただし、一次相続で配偶者が多く取得すると、二次相続で子の負担が重くなることがあります。相続人が子2人なら、表の「子2人のみ」が目安です。
相続税額は、相続人の人数や土地の評価額、適用できる特例によって変わります。あくまで目安としてご覧ください。
手軽に相続税を確認!自動計算機
相続税の計算過程は複雑でややこしい部分が多いです。
そのため、当サイトでは個人情報の入力不要・無料で利用できる『相続税計算機』をご用意しています。よろしければご利用ください。
土地の相続税を軽減できる特例や控除制度
国税庁の統計年報によると、令和6年分の相続税の課税状況における取得財産価額は合計24兆5,415億円で、このうち土地は7兆4,074億円(うち宅地5兆8,178億円)と、財産全体のおよそ3割を占めています(国税庁「統計年報 5 相続税」)。
土地の相続で使える特例や控除制度を知っておくことは、相続税の負担を抑えるうえで重要です。
それぞれの特例や制度について、適用するための要件や、軽減できる金額を解説します。
小規模宅地等の特例
小規模宅地等の特例とは、一定の要件を満たす宅地について、相続税評価額を減額できる制度です。たとえば、特定居住用宅地等は330㎡まで80%減額されます。
例えば、被相続人が自宅として使用していた土地を配偶者や同居親族が相続した場合や、被相続人が事業に使用していた土地を相続した親族が、相続税の申告期限まで事業を継続するとともに宅地を保有している場合などに適用できる可能性があります。
小規模宅地等の特例を適用できる土地
小規模宅地等の特例を適用できる土地は以下の4種類です。
- 特定居住用宅地等
被相続人が自宅用に使っていた土地 - 特定事業用宅地等
被相続人が事業に使用していた土地 - 特定同族会社事業用宅地等
被相続人と被相続人の親族などが合計で50%超の株式(または出資)を持つ会社が、事業に使用していた土地 - 貸付事業用宅地等
被相続人等の貸付事業に利用されていた土地
それぞれの土地で特例を適用できる限度面積・減額割合は以下のとおりです。
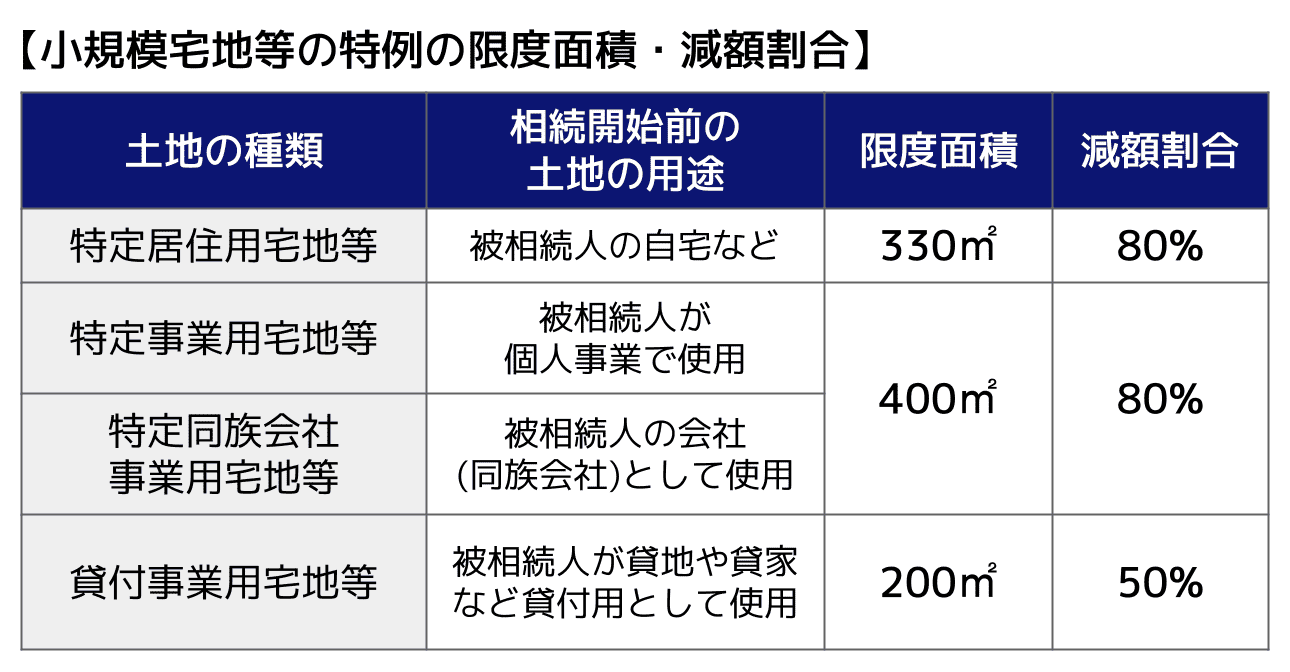
小規模宅地等の特例を適用できる相続人
小規模宅地等の特例を適用するためには、相続人も一定の要件を満たしている必要があります。
たとえば、特定居住用宅地等であれば、配偶者が相続した場合に適用できます。被相続人と同居していた親族の場合は、相続税の申告期限まで引き続きその家に住み、その土地を保有していることが必要です。
特定事業用宅地等は、土地を相続した親族が、相続税の申告期限まで事業を継続し、かつ宅地を保有する必要があります。
また、小規模宅地等の特例を適用するには、相続税の申告が必要です。
たとえば、母と子2名が不動産を含む遺産を相続した事例では、小規模宅地等の特例と配偶者の税額軽減を適用し、納税額0円で申告を終えています。
小規模宅地等の特例を適用した結果、相続税額が0円になる場合でも申告は必要です。
相続税の小規模宅地等の特例について詳しくは、関連記事『小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】』をお読みください。
また、被相続人が自宅として使用していた持ち家を相続する場合には、関連記事『持ち家の相続税はどのくらい?評価額の出し方と特例利用の節税対策を解説』もあわせてお読みください。
配偶者の税額軽減
被相続人の配偶者が取得した財産について、「1億6,000万円」と「配偶者の法定相続分相当額」のいずれか大きい金額まで、配偶者に相続税がかからない制度です。
そのため、配偶者が取得した財産が1億6,000万円以下であれば、原則として配偶者の相続税はかかりません。ただし、適用を受けるには相続税の申告が必要です。
また、隠蔽・仮装した財産については、原則としてこの特例を適用できません。
配偶者の税額軽減の詳しい適用要件や注意点については、関連記事『相続税の配偶者控除とは?計算方法と二次相続への影響を解説』をご覧ください。
その他相続税を軽減できる特例や控除制度
小規模宅地等の特例と配偶者の税額軽減のほかにも、相続税を軽減できる特例や控除制度があります。
- 未成年者控除
相続人が未成年の場合に、その相続人が支払う相続税額から一定額を差し引く
関連記事:相続税の未成年者控除とは?いくら控除される?計算方法・適用要件を解説 - 障害者控除
相続人が85歳未満の障害者である場合に、その相続人が支払う相続税額から一定額を差し引く
関連記事:相続税の障害者控除|等級などの要件や申告義務は?控除しきれない時はどうする? - 贈与税額控除
相続税の対象となる死亡前の一定期間内の贈与について、すでに贈与税を支払っているなら相続税額から差し引く - 外国税額控除
国外の財産について、外国で日本の相続税にあたる税が課された場合、日本で支払う相続税額から差し引くことができる
関連記事:相続税の外国税額控除で二重課税を防ぐ|控除額の計算例も解説 - 相次相続控除
10年以内に2回以上相続があった場合(両親の片方が亡くなった後、10年以内にもう片方も亡くなった等)に、前回の相続で今回の被相続人が相続税を負担していた場合、一定額が控除される - 農地等の納税猶予の特例
農地を相続して農業を引き継ぐ場合に、一定の要件を満たすことで相続税の納税猶予や免除が認められる
相続税を軽減できる特例や控除制度について詳しくは、関連記事『相続税の控除・特例一覧表|控除の金額や対象・要件をわかりやすく解説』をお読みください。
土地建物を相続したときの相続税申告と登記の注意点
相続税がかかる場合は10か月以内に相続税申告
相続税の支払い義務があるとわかったら、相続税申告・納付の準備をしなければなりません。
相続税申告の期限は、相続の開始を知った日(通常は被相続人の死亡日)の翌日から10か月です。
たとえば令和8年4月1日に亡くなった場合、相続税の申告期限は令和9年2月1日です。ただし、期限日が土日祝の場合は翌平日に繰り越されます。
関連記事
相続税の申告期限が過ぎたらどうする?間に合わない場合の対処法とペナルティ
相続税申告では土地の評価明細書を添付する
相続財産に土地を含む際の相続税申告では、相続税申告書に土地の評価明細書を添付します。
土地の評価明細書は正式には「土地及び土地の上に存する権利の評価明細書」といい、土地と、借地権などの土地の上に存する権利の評価額を計算するためのシートです。
土地の評価明細書は、国税庁「土地及び土地の上に存する権利の評価明細書」からPDF形式でダウンロードするか、税務署の窓口で入手できます。
相続税申告で土地の評価明細書を電子的に作成・提出する場合は、e-Taxソフトを利用します。書面で明細書を作成し、相続税申告書に添付して提出することもできます。
関連記事
土地建物の相続登記は3年以内に申請が必要
相続登記とは、不動産を相続した際に行う名義変更です。令和6年(2024年)4月1日から義務化されました。
主な申請期限は次のとおりです。
- 相続や遺贈で不動産を取得した場合
取得を知った日から3年以内 - 遺産分割で不動産を取得した場合
分割成立日から3年以内
正当な理由なく申請しないと、10万円以下の過料の対象となります。
なお、相続登記の際には登録免許税がかかります。登録免許税について詳しくは、関連記事『相続登記にかかる登録免許税の計算方法と軽減措置を解説』をお読みください。
土地の相続税についてよくある質問
Q. 土地を相続した場合の税金は時価で計算される?
土地を相続した場合の相続税は、時価ではなく相続税評価額で計算します。
路線価は、国税庁が地価公示価格等の約80%を目途に定めているため、一般的に評価額は実勢価格より低くなる傾向があります。
Q. 親と同居していない子でも小規模宅地等の特例は使える?
被相続人に配偶者や同居していた相続人がいない場合は、相続開始前3年以内に自己または配偶者などが所有する家屋に居住していないなど、一定の要件を満たす別居親族(いわゆる家なき子)が特例を適用できることがあります(租税特別措置法第69条の4)。
Q. 土地の相続税が高くて払えないときはどうする?
金銭で一括納付することが困難な場合は、税務署長の許可を得て延納や物納を利用できます(相続税法第38条・第41条)。申告期限(納期限)までに申請書の提出が必要です。
延納とは、年賦払い(1年ごとの分割払い)により支払いを一定期間猶予してもらう方法です。
物納とは、金銭ではなく土地や建物などの財産で代わりに支払う方法をいい、延納も困難な場合に利用することができます。
延納や物納の条件や必要な手続きについて知りたい方は以下の関連記事をご覧ください。
関連記事
・相続税の延納|利用条件や利子税、担保、申請手続きを解説
・相続税の物納|利用条件や物納できる財産の順位、申請手続きを解説
Q. 土地建物の生前贈与は相続税対策になる?
土地建物の生前贈与は、将来の相続財産を減らせるため相続税対策になる場合があります。
ただし、贈与額によっては贈与税がかかります。相続や遺贈で財産を取得した人が受けた暦年課税の贈与は、死亡前一定期間分が相続税の対象に加算される点にも注意が必要です。
暦年課税と相続時精算課税のどちらを選ぶかによって、税負担も手続きも変わります。
関連記事
・暦年贈与7年ルールとは?廃止されるのはいつから?持ち戻しや経過措置を解説
・相続時精算課税制度をわかりやすく解説!改正の変更点などもわかる
土地の相続税に不安がある方は税理士に相談
土地の相続は、小規模宅地等の特例の適用や、形状・土地の所在地などを理由に相続税評価額を減額できるケースがあるため、相続財産の中でも節税の手段が多くあります。
しかし、土地の評価は専門的な判断が必要であり、ご自身ですべての減額要素を的確に判断するのは容易ではありません。
実務上、相続税申告では土地の評価額の算定ミスが生じやすく、路線価や地区区分の見間違い、奥行距離・間口距離の誤り、減額できる評価の見落としなどが起こることがあります。形状の補正や特例の適用可否は財産評価基本通達の細かな要件判断を伴うため、金融資産のみの相続と比べて、土地が含まれる場合は評価が複雑になりがちです。
過払いとなって損をしたり、申告漏れによってペナルティが生じたりするリスクを防ぐためにも、専門家である税理士への相談を検討してみてください。
税理士であれば正確な土地の評価を行い、ご自身では気づきにくい控除制度なども踏まえた提案を受けられるため、効率的な節税につながります。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士