


建物の相続税評価額の計算方法|築年数の影響と家屋の評価
建物(家屋)の相続税評価額は、基本的に固定資産税評価額と同額で計算します(財産評価基本通達89)。
現金や預貯金はほぼ額面どおりに評価されますが、建物は固定資産税評価額を基準とするため、売買価格(市場価格)とは異なるのです。
固定資産税評価額は、一般的に築年数が増えるほど低くなる傾向がありますが、建築物価の変動などにより据え置かれる場合もあります。
ただし、建物を第三者に貸している場合や賃貸アパートの場合は計算式が異なります。
また、2024年(令和6年)1月1日以降の相続では、分譲マンション(居住用の区分所有財産)について新しい評価ルールが適用されているのです。
この記事では、建物の利用状況別に6ケースの相続税評価額の計算方法を解説します。
築年数と評価額の関係、分譲マンションの新評価ルール、評価額を下げて節税する方法についても取り上げます。




 LINEで無料相談
 メールで問い合わせ
目次
建物(家屋)の相続税評価額とは
建物(家屋)の相続税評価額とは、相続税を計算する際に使用する「相続税法上の時価」のことです(相続税法第22条)。
固定資産税評価額が基準になる
建物の相続税評価額は、原則として固定資産税評価額をもとに計算します。
実際の売買価格(時価)や建築費そのものではない点が特徴です。
建物の利用状況によって計算式が異なるため、詳しくは後述します。
築年数が上がると固定資産税評価額はどう変わる?
固定資産税評価額は、一般的に築年数が経過するほど低くなる傾向がありますが、建築物価の変動などにより据え置かれる場合もあります。
また、リフォームや増改築を行った場合は評価額が上がる可能性があるのです。
なお、増改築を行った場合、その内容が固定資産税評価額に反映されるまでには時間差が生じることがあります。
相続開始時点の状況が固定資産税評価額に反映されていない場合は、別途計算が必要です。詳しくは後述します。
関連記事
建物(家屋)の相続税評価額の計算方法
家やアパート、マンションなどの建物(家屋)を相続した場合、「建物」と「建物が建っている土地」の相続税評価額を別々に算出します。
この記事では「建物部分の相続税評価方法」を詳しく解説します。
土地の相続税評価額を調べたい方は、関連記事『土地の相続税はいくらまで無税?親の土地の計算方法と特例を解説』をお読みください。
(1)被相続人が利用していた建物の計算式
被相続人(故人)が居住用や事業用として利用していた建物の相続税評価額は、次の計算式で算出します。
被相続人が利用していた建物の相続税評価額
固定資産税評価額×1.0
つまり、建物の固定資産税評価額がそのまま相続税評価額になります。
固定資産税評価額とは
固定資産税評価額とは、固定資産税をはじめとする各種税金の基準となる評価額です。
建物の評価額は、再建築価格や経年減点補正率などをもとに算定されます。
一般的に、築年数が経過するほど評価額は低くなる傾向があります。
ただし、経年減点補正によって評価額が下がるとしても、経年減点補正率は最終的に20%程度で下げ止まるため、築年数が経過しても評価額がゼロになることは通常ありません。
国税不服審判所は、約30年間空き家として放置され、壁のひび割れや雨樋の破損があった建物についても、床や柱に大きな損傷がなく居宅としての機能を維持していることから、固定資産税評価額をそのまま相続税評価額として認めた事例があります(平成30年10月17日裁決)。
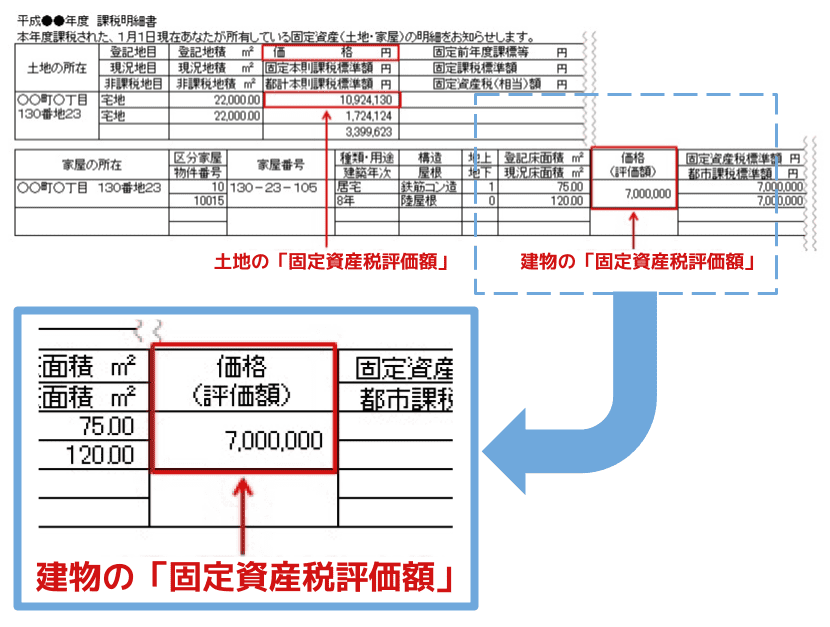
固定資産税評価額を確認するには、市区町村(東京都23区は都税事務所)から送付される「固定資産税課税明細書」を見るのが手っ取り早いです。
送付時期は自治体によって異なります。
また、固定資産税課税明細書が手元にない場合には、不動産所在地の市区町村(東京都23区は都税事務所)で取得できる「固定資産評価証明書」にも記載されています。
固定資産税課税明細書の見方
固定資産税評価額は、一般的には固定資産税課税明細書の「価格」または「評価額」の欄に記載されています(様式や項目名は自治体によって異なります)。
課税標準額という欄もありますが、ここの金額ではありません。
近い金額が書かれていることもあるため、間違えないように注意してください。
【固定資産税課税明細書】
参考:国税庁「固定資産税評価額」
関連記事
(2)有償で貸している一軒家の計算式
次に、第三者に有償で貸している建物の相続税評価額です。
アパートやマンションではなく一軒家を貸している場合の相続税評価額は、次の計算式で算出します。
有償で貸している一軒家の相続税評価額
固定資産税評価額×(1-借家権割合×賃貸割合)※
※一軒家全体を貸している場合、賃貸割合は100%となります。
借家権割合は、国税局長の定める割合とされています(財産評価基本通達94)。
現在の借家権割合は、全国一律30%です。
原則、不動産は人に貸すことで相続税評価額が下がります。
賃借人(借りた側)に借家権(建物を借りて使用する権利)があることから不動産を自由に使うことができないので、相続税評価額を減額されるのです。
すなわち、建物を第三者に有償で貸しており、相続開始時点で賃貸借契約が継続している場合は、借家権割合(現在30%)を考慮して評価額が減額されます。
ただし、相続開始時点で建物が実際に貸家として使用され、借家権の目的となっていることが前提です。個別の判断は、後述の「建物を第三者に貸し出す」で解説します。
貸している建物の相続税評価額の計算例
固定資産税評価額が2,000万円の建物を第三者に貸していたとします。
借家権割合は30%なので、借家権割合に相当する額は「2,000万円×0.3=600万円」です。この金額を建物の評価額から差し引きます。
2,000万円-600万円=1,400万円
第三者に貸していたこの建物の相続税評価額は1,400万円です。
貸家の相続税評価について詳しくは、関連記事『貸家の相続税評価方法|計算式や空室、マンションについても解説』をお読みください。
(3)賃貸アパート・マンションの計算式
被相続人が賃貸アパートやマンションを所有していた場合、その物件も相続の対象となり、相続税が課税されます。
賃貸アパートやマンションの建物部分の相続税評価額は、次の計算式で算出します。
賃貸アパートの相続税評価額
固定資産税評価額×(1-借家権割合×賃貸割合)
借家権割合は、国税局長の定める割合とされており(財産評価基本通達94)、現在は全国一律30%です。
賃貸割合は、相続開始時点で実際に賃貸借契約が継続している部分の床面積の割合のことです。
たとえば、同じ床面積の部屋が10室あるアパートで、7室貸し出していて、3室が空室の場合、賃貸割合は70%となります。
ただし、一時的な空室(入居者募集中など)と継続的な空室では税務上の取り扱いが異なる場合があるため、注意が必要です。
床面積が違う部屋が混在しているアパートでは、単純な部屋数の割合では計算できません。
分譲マンションの1室を貸し出している場合は、2024年1月1日以降の相続等から区分所有補正率を用いた評価方法が適用されます(国税庁「No.4667 居住用の区分所有財産の評価」)。
補正率は物件によって異なり、評価額が上がる場合のほか、変わらない場合や下がる場合もあります。
(4)完成後、まだ固定資産税評価額が付されていない建物の評価方法
ここでは、建物が完成しているものの、相続が発生した時点で固定資産税評価額が付されていない場合の評価方法を解説します。
新築建物に固定資産税評価額が付されている場合は、利用状況に応じて(1)〜(3)で解説した方法により相続税評価額を計算します。
相続の開始時点で建築中の場合は、次の(5)で解説する方法により評価してください。
新築建物の固定資産税評価額は、自治体による家屋調査などを経て決まります。
調査や評価の時期は自治体や建築時期によって異なるため、所在地の市区町村(東京都23区は都税事務所)に確認してください。
完成済みで固定資産税評価額が付されていない新築建物については、財産評価基本通達に直接の評価方法が定められていません。
そのため、「財産評価基本通達5」に基づき、同通達に定める評価方法に準じた評価を検討する必要があります。
具体的な方法は、個別の事情に応じて判断します。
評価方法を検討する際は、増改築後の状況が固定資産税評価額に反映されていない家屋について、国税庁が示した取扱いが参考になります。
この取扱いでは、状況が類似する付近の家屋の固定資産税評価額を基に、構造、経過年数、用途などの差を考慮して評定することになるのです。
類似する家屋がない場合は、再建築価額から償却費相当額を差し引いた金額の70%で評価します。
また、相続の開始から申告期限までに、死亡日時点の状況を反映した固定資産税評価額が付された場合は、その評価額を用いるとされています。
ただし、これらは増改築部分について示された取扱いです。
完成済みで固定資産税評価額が付されていない新築建物に、同じ方法を直接適用できるとは限りません。
建物の完成時期や評価額が付された時期などによって、適切な評価方法は異なります。申告前に、所轄の税務署または相続税に詳しい税理士へ確認してください。
(5)建築中の建物の計算式
建設中の建物の相続税評価額は次の計算式で算出します。
建築中の建物の相続税評価額
費用現価×70%
建築中の家屋は費用現価の70%に相当する金額で評価すると定められています(財産評価基本通達91)。
建築中の建物にはまだ固定資産税評価額が付されていません。
そのため、建築中の建物を評価する場合には、費用現価を使用します。
費用現価とは、相続税の課税時期までに建物の建設に投下された費用の額を、課税時期の価格に引き直した額の合計額のことです。
平たくいえば、死亡日までに建築に投下された費用を基準に考えると理解しやすいでしょう。
(6)死亡前にリフォームした建物の計算式
被相続人が死亡する前に増改築や大規模なリフォームなど建物の価値を高める工事をした場合、その内容が固定資産税評価額にまだ反映されていないことがあります。
このようなときは、リフォームを加味した相続税評価額を算出する必要があります。
原則として「リフォーム前の建物の固定資産税評価額+付近の類似家屋の固定資産税評価額をもとに評定した価額」で算出しますが、付近に状況の類似した家屋がない場合は、次の計算式を使います。
死亡前にリフォームした建物の相続税評価額
増改築部分以外の部分の固定資産税評価額+(増改築部分の再建築価額-死亡日までの償却費相当額)×70%
※参考:国税庁「増改築等に係る家屋の状況に応じた固定資産税評価額が付されていない家屋の評価」
ここでいう再建築価額とは、課税時期に増改築部分を新たに建築するとした場合にかかる費用の額です。
実際に支払ったリフォーム費用そのものではなく、課税時期を基準に算定し直した金額である点に注意してください。
死亡日までの償却費相当額は、「増改築部分の再建築価額×90%(残存価額10%を控除)×リフォームから死亡日までの年数÷耐用年数」で算出します。
なお、リフォームから死亡日までの年数に1年未満の端数がある場合は、切り上げて1年として計算してください。
耐用年数については、国税庁「主な減価償却資産の耐用年数表」で確認できます。
【注意】貸付用不動産の相続税評価額の計算方法は見直される予定
令和8年度税制改正大綱を受け、賃貸アパートや投資用マンションなどの貸付用不動産の相続税評価方法について、通達による見直しが予定されています。
国税庁は法令解釈通達案を公表して意見公募を行っており、2027年1月1日以後の相続・遺贈・贈与により取得する財産から適用する予定です。
2027年(令和9年)1月1日以降の相続・贈与については、被相続人などが相続開始前5年以内に、売買などの対価を伴う取引により取得した、または新築した一定の貸付用不動産について、原則として、相続時における通常の取引価額に相当する金額で評価される予定となっています。
ただし、課税上の弊害がない場合には、取得価額を基に地価の変動などを考慮して計算した価額の80%相当額によって評価できるとされています。
また、以下の両方を満たす場合も、従来の評価方法(財産評価基本通達に基づく路線価・固定資産税評価額等による評価)が適用される予定です。
- 通達制定日前5年以内に取得した土地以外の土地、または同日前5年以内に相続・遺贈・贈与により取得した土地の上に建築
- 通達制定日までに新築していること(請負契約を締結し、同日時点で工事中かつ費用の一部以上を支払っている建築中のものを含む)
具体的な対象範囲や評価方法は、国税庁の公表資料を確認してください。
分譲マンションの相続税評価額の新ルール
2024年(令和6年)1月1日以後に相続・遺贈・贈与により取得した分譲マンション(居住用の区分所有財産)については、従来の方法(土地は路線価等、建物は固定資産税評価額)で計算した価額に「区分所有補正率」を乗じる新ルールで相続税評価額を計算します。
新ルールが適用されるマンションの要件
新ルールは、以下の要件をすべて満たす建物に適用されます。
- 登記簿上の種類に「居宅」を含む居住用の専有部分がある
- 区分建物の登記がされている
- 地階を除く総階数が3以上である
- 一棟の区分所有建物にある居住用の専有部分が4室以上である、または、3室以下であってもそのすべてが区分所有者またはその親族の居住用に使われているわけではない
一棟所有の賃貸マンションや事業用テナントビル、総階数2以下の低層集合住宅などには適用されません。
区分所有補正率を使った評価額の計算
マンションの相続税評価額は、土地部分(敷地利用権)と建物部分(区分所有権)を別々に計算し、それらを合計して求めます。
2024年1月1日以後に相続・贈与などにより取得した分譲マンション(居住用の区分所有財産)の相続税評価額は、土地・建物それぞれの価額に「区分所有補正率」を掛けて計算するルールが適用されます。
区分所有補正率とは、マンションの相続税評価額を適正化するために用いる補正率です。
築年数・総階数・所在階・敷地持分狭小度の4つの要素を基に算定され、従来の評価額と市場価格との乖離を補正し、評価の適正化を図るものです。
国税庁は計算用のExcelシートを公開しています。
マンションの築年数、総階数、所在階、建物の専有部分の面積、敷地の面積、持分割合(敷地権割合)を入力すると、具体的な区分所有補正率を確認することが可能です。
なお、評価水準が0.6以上1以下の場合は補正を行いません。
また、評価水準が1を超える場合は、区分所有補正率が評価乖離率となり、建物部分・土地部分ともに評価額が下がります。
ただし、区分所有者が一棟のすべての専有部分とその敷地を単独で所有している場合は、土地部分の区分所有補正率は1が下限です。
区分所有補正率を用いた具体的な計算例やシミュレーションについては、関連記事『マンションの相続税評価額はいくら?計算方法と相続税がかからないケース【新ルール対応】』をご覧ください。
建物(家屋)の相続税評価額を下げて節税する方法
建物(家屋)は一般的に時価よりも低く評価される傾向があるため、建物を所有することは相続税対策として有効です。
ここでは、建物の相続税評価額をより低く抑え、相続税を節税する方法を解説します。
建物を第三者に貸し出す
生前に建物を第三者へ有償で貸し出すと、建物の相続税評価額が下がり、相続税の負担を抑えられる可能性があります。
使用していない建物を有償で賃貸し、相続開始時に借家権の目的となっている場合は、原則として自用家屋の評価額から借家権割合30%に相当する額を差し引きするためです(財産評価基本通達93)。
一方、無償で貸している場合など、実質的な契約関係が使用貸借であれば、借家権を前提とする減額はできません。賃料が低いことだけで判断するのではなく、契約内容や賃料の支払い状況などを踏まえて確認します。
たとえば、固定資産税相当額程度の金銭しか受け取っていない場合は、一般に使用貸借とされます。
契約書を作成していても、実際には賃料が支払われていないなど、賃貸借の実態がなければ減額が認められない可能性があります。
契約書、入金記録、建物の利用状況など、賃貸の実態を示す資料を残しておきましょう。
相続開始の直前に賃貸を始めたことだけを理由に、直ちに減額が否定されるわけではありません。
ただし、相続開始時に建物が実際に貸家として使用され、借家権の目的となっていたかどうかは個別に判断されます。
賃貸アパートの空室を減らす
保有している建物が賃貸アパートの場合には、空室を減らすことによって賃貸割合を高くして、建物の相続税評価額を減額できます。
なお、相続時点で空室であっても、「一時的な空室」と判断される場合は賃貸割合に含んで良いとされています。
一時的な空室かどうかの判断基準は、以下の項目が目安になります。
一時的な空室の判断基準
- 各部屋が課税時期より前から継続して賃貸されていた
- 前の入居者の退去後、すぐに次の入居者を募集した
- 空室の期間、賃貸以外の目的で使われていなかった
- 空室期間が課税時期の前後で短かった(たとえば1か月程度)
- 課税時期後の賃貸が一時的なものではない
※参考:国税庁「貸家建付地等の評価における一時的な空室の範囲」
相続後に小規模宅地等の特例を適用する
建物とともに敷地を相続する場合は、小規模宅地等の特例を適用できる可能性があります。
この特例は、一定の要件を満たす土地の相続税評価額を、限度面積まで減額できる制度です。
| 宅地等の主な区分 | 限度面積 | 減額割合 |
|---|---|---|
| 特定居住用宅地等 | 330㎡ | 80% |
| 特定事業用宅地等 | 400㎡ | 80% |
| 貸付事業用宅地等 | 200㎡ | 50% |
※参考:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
適用要件は、土地の用途や取得した親族によって異なります。
減額するのは土地の相続税評価額のみであり、建物相続税評価額に影響がない点に注意してください。
また、特例の適用により相続税がゼロになる場合でも、相続税の申告書を提出しなければ特例は適用されません。
原則として、申告期限までに遺産分割が完了していることも必要です。
詳しい要件や計算方法は、関連記事『小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】』をご確認ください。
相続税の計算方法
ここで相続税の計算についても、確認しておきましょう。相続税の計算は次の手順で行います。
また、相続税を簡単に試算できる『相続税計算機』もご用意しています。利用料無料・個人情報の登録不要で使えるのでぜひお役立てください。
相続税計算の流れ
- 課税される遺産の総額(課税遺産総額)を計算する
- 相続税が合計でいくらかを計算する
- 相続税の総額を按分し、2割加算・各種控除を適用する
手順1 課税される遺産の総額(課税遺産総額)を計算する
課税遺産総額は、課税価格の合計額(正味の遺産額)から基礎控除額「3,000万円+(600万円×法定相続人の人数)」を差し引くことで算出できます。
課税価格の合計額(正味の遺産額)
相続・遺贈で取得した財産に、生命保険金などのみなし相続財産と相続時精算課税の適用を受けた贈与財産を加え、非課税財産を差し引きます。そこから債務・葬式費用を控除し、さらに加算の対象となる暦年課税の生前贈与財産を加えた金額です。
単純に「死亡時に残っていた財産の額」ではない点に注意してください。
手順2 相続税が合計でいくらかを計算する
①各人の法定相続分に応じた取得金額を計算
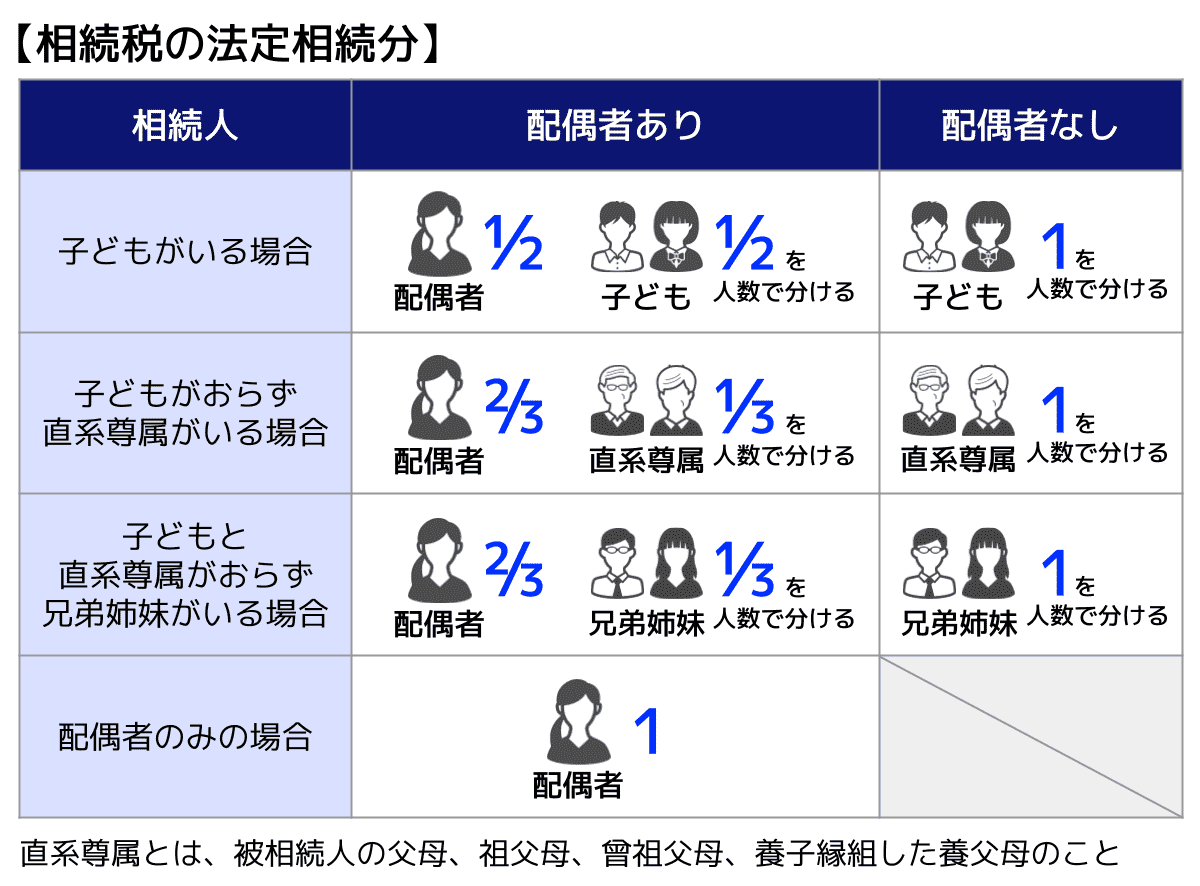
相続税の総額を出すために、まずは「手順1」で計算した課税遺産総額に法定相続分をかけて各人の法定相続分に応じた取得金額を計算します。
法定相続分は以下の表をご参照ください。
②各人の仮の相続税額を計算
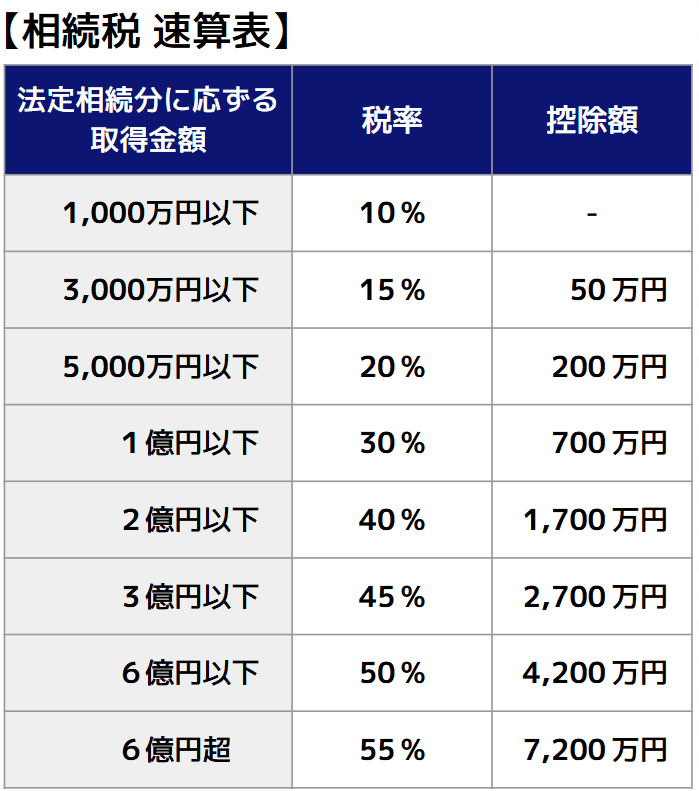
次に、以下の【相続税の速算表】に①で計算した各人の法定相続分に応じた取得金額をあてはめ、各人の仮の相続税額を計算します。
表中の法定相続分に応じた各取得金額に対応する「税率」をかけた後「控除額」を引くことで求められます。
たとえば、ある相続人の法定相続分に応じた取得金額が3,000万円なら、3,000万円に税率の15%をかけた後、控除額50万円をひいて400万円が当該相続人の仮の相続税額となります。
3,000万円×0.15-50万円 = 400万円
③各人の仮の相続税額をすべて足す
各人の仮の相続税額をすべて足したものが「相続税の総額」です。
手順3 相続税の総額を按分し、2割加算・各種控除を適用する
手順2で出した相続税の総額を、各人が取得した財産の課税価格が課税価格の合計額に占める割合で按分して、各人の相続税額を計算します。
相続税の総額 × 各人の課税価格 ÷ 課税価格の合計額 = 各人の相続税額
生命保険金などのみなし相続財産や債務控除、生前贈与財産の加算がある場合、遺産分割で決めた取得割合と、税法上の課税価格の割合は一致しないことがあります。
その計算結果から各種控除(配偶者の税額軽減・障害者控除・未成年者控除など)があれば、各人の相続税額から控除して個人の相続税額を出します。
兄弟・姉妹などの相続税額は2割加算される
原則として、配偶者および一親等の血族以外の人が相続・遺贈や相続時精算課税に係る贈与によって財産を取得した場合は、その人の相続税額に2割相当額が加算されます(相続税法第18条)。
兄弟姉妹、祖父母、代襲相続人でない孫などが対象の具体例です。
なお、被相続人の養子は一親等の法定血族であることから、2割加算の対象とはなりません。
ただし、被相続人の養子となっているのが被相続人の孫(いわゆる孫養子)の場合は、その孫が代襲相続人となっているときを除き、相続税額の2割加算の対象になります。
- 孫にかかる相続税について詳しくは、関連記事『孫の相続税はいくらから?2割加算や基礎控除の扱いを立場別に解説』をお読みください。
- 相続税の計算を自分で行う予定の方は、関連記事『相続税は自分で計算できる?計算方法や計算例も紹介』もご参考ください。
建物の相続税評価額についてよくある質問
Q. 建物の相続税評価額は時価(売却価格)と同じ?
建物の相続税評価額は時価とは異なります。
固定資産税評価額をもとに計算されるため、一般的に市場での売却価格よりも低くなるのです。
分譲マンションは新ルールにより市場価格に近い水準になる場合があります。
固定資産税評価額は取引価格ではなく、固定資産評価基準に基づいて市区町村が決定する行政上の評価額です。
Q. 家屋の相続税評価額は自分で計算できる?
被相続人が居住していた家屋(一戸建て)で、固定資産税評価額が相続開始時点の建物の状況を反映している場合は、固定資産税課税明細書の「価格(評価額)」欄を確認することで評価額がわかります。
ただし、次のような場合は別途評価が必要になります。
- 死亡前に増改築・リフォームを行い、その内容が固定資産税評価額に反映されていない
- 完成後まだ固定資産税評価額が付されていない、または建築中である
- 建物を第三者に貸している貸家や賃貸アパートである
- 分譲マンション(居住用の区分所有財産)である
これらに当てはまる場合は計算が複雑になるため、税理士への確認をおすすめします。
Q. 固定資産税課税明細書が手元にない場合はどうする?
固定資産税課税明細書が手元にない場合は、固定資産税評価証明書を取得して固定資産税評価額を確認しましょう。
固定資産税評価証明書は、不動産所在地の市区町村(東京都23区は都税事務所)に請求して取得することが可能です。
市町村役場の窓口だけでなく、オンライン申請やコンビニのマルチコピー機で取得できる自治体もあります。
申告期限が迫っている場合は早急に取得手続きを進めてください。
なお、新築直後など固定資産税評価額自体がまだ付されていない場合は、証明書を取得しても確認できません。
関連記事
固定資産評価証明書とは?相続での取得方法・取得できる人・見方を解説
Q. 建物が共有名義の場合の計算方法はどうなる?
被相続人が共有名義で建物を所有していた場合は、相続税評価額を算出する際に、被相続人の持分割合をかけて計算します。
夫婦共有の自宅では、建物が夫婦の共有名義となっていることが多いでしょう。
計算方法が複雑になると感じた場合は、専門家である税理士に相談することをおすすめします。
Q. 分譲マンションは相続税評価額の計算が変わった?
2024年1月1日以後に相続・遺贈・贈与で取得した分譲マンション(居住用の区分所有財産)は、区分所有補正率を乗じた新ルールで評価します。
築年数・総階数・所在階・敷地持分狭小度の4要素で補正率を計算し、評価額が市場価格の6割程度を下回らないよう調整される場合があります。
建物の相続税評価額に関する相談は税理士へ
建物の相続税評価額を計算する際には、専門家である税理士に相談することをおすすめします。
被相続人が使用していた建物の相続税評価額は、相続開始時点の状況を反映した固定資産税評価額がわかっていれば、複雑な計算をせずに求めることができます。
しかし、第三者に貸している建物や、部屋数の多い賃貸アパートを相続した場合は相続税評価額を計算することが難しくなることがあるのです。
建物の相続税評価額は、利用状況や増改築の有無によって計算方法が変わり、判断を誤ると過少申告や過大申告につながるおそれがあります。
それにはさまざまな特例を適用できるかどうかの判断も必要になるでしょう。
そのため、適切な節税対策を行い、追徴課税などがないように正しく相続税申告するためには、早めに相続税に強い税理士にご相談されることをおすすめします。
アトム相続税理士法人では税理士に無料相談することが可能です。
相談予約は24時間いつでも受け付けているので、建物の相続税計算や、そのほかにも相続税に関して不安があるという方は、一度ご連絡ください。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士