

貸家の相続税評価方法|計算式や空室、マンションについても解説
貸家は、借主の権利によって所有者の利用が制限されることから、自分で使用する建物よりも相続税評価額が低くなる仕組みです。貸家が建っている土地も「貸家建付地」として、自用地より低く評価されます。
貸家を相続した場合は、建物と土地を分けて評価するのが基本です。その際、借家権割合・借地権割合・賃貸割合などを用いて、それぞれの相続税評価額を求めます。
ただし、相続開始時に空室がある場合や、親族へ無償・低額で貸している場合などは、貸家としての減額が認められないこともあります。一方、貸家建付地が一定の要件を満たせば、小規模宅地等の特例によって評価額をさらに減額できる可能性もあります。
この記事では、貸家と貸家建付地の相続税評価額の計算方法を具体例とともに解説します。空室がある場合やアパート・マンションを評価する際の注意点、小規模宅地等の特例についても確認していきましょう。
目次
貸家の相続税評価とは
貸家を相続した場合、建物と土地を分けて相続税評価額を計算します。
人に貸している建物は「貸家」として評価し、その貸家が建っている自己所有の土地は「貸家建付地」として評価するのが基本です。
いずれも、所有者が自分で自由に使用できる建物や土地と比べて利用が制限されるため、その制約を考慮して相続税評価額が計算されます。
貸家は自用家屋より相続税評価額が低くなる
自分で使用している建物(自用家屋)は、原則として固定資産税評価額をもとに相続税評価額を計算します。
一方、第三者に貸している貸家には借主の「借家権」があるため、所有者であっても自由に使用したり、借主を退去させたりできるわけではありません。
そのため、貸家は借家権による利用上の制約を考慮し、自用家屋より相続税評価額が低くなる仕組みになっています。
貸家が建っている土地についても、建物の借主が利用していることで土地所有者の利用が制限されるため、「貸家建付地」として自用地より低く評価されます。
具体的な評価額は、借家権割合や借地権割合、実際に貸している部分を示す賃貸割合などを用いて計算します。
貸家と貸家建付地・貸宅地の違い
貸家の相続税評価では、「貸家」「貸家建付地」「貸宅地」の違いを理解しておくことが大切です。
それぞれの違いは、次のとおりです。
- 貸家:所有者が第三者に貸している建物
- 貸家建付地:所有者が建物を建て、その建物を第三者に貸している場合の土地
- 貸宅地:土地を第三者に貸し、借主がその土地に建物を所有している場合の土地
たとえば、親が所有する土地にアパートを建てて入居者に貸していた場合、アパートは「貸家」、その敷地は「貸家建付地」として評価します。
一方、親が土地だけを第三者に貸し、その第三者が自分で建物を建てている場合、その土地は原則として「貸宅地」に該当します。
貸家建付地と貸宅地では相続税評価額の計算方法が異なるため、まずは相続した土地がどの状態に該当するのかを確認しましょう。
貸家と貸家建付地は本記事で解説しますが、貸宅地について詳しくは下記の関連記事をご覧ください。
関連記事
貸宅地の相続税評価はいくら?計算方法と貸家建付地・借地権との違いも解説
貸家の相続税評価額の計算方法【計算例付き】
貸家を相続した場合は、貸家(建物)と貸家建付地(土地)を分け、それぞれ以下のように相続税評価額を計算します。
- 貸家(建物)
建物の固定資産税評価額×(1-借家権割合×賃貸割合) - 貸家建付地(土地)
自用地としての価額×(1-借地権割合×借家権割合×賃貸割合)
貸家は人に貸している建物を指すため、たとえ所有者であっても自宅ほど自由に出入りしたり使ったりできません。貸家建付地も同様の理由で、所有者の出入り・利用には制限が生じます。
こうした制限を考慮して、貸家や貸家建付地の評価額は、自宅や自用地よりも低くなる仕組みになっています。
なお、貸家であっても空室(一定の要件を満たす一時的な空室は除く)や貸家にしていない部分についてはこうした制限は考慮されません。つまり、貸家にしている部分が多く、空室が少ないほど貸家の評価額は下がるということです。
これらの点を踏まえ、具体的な計算方法や計算式を見ていきましょう。
貸家(建物)の相続税評価額の計算方法
貸家の相続税評価額は、以下の式で計算します。
貸家の相続税評価額=建物の固定資産税評価額×(1-借家権割合×賃貸割合)
計算で使う各要素について詳しく解説します。
建物の固定資産税評価額
建物の固定資産税評価額は、毎年市町村から送られてくる固定資産税の納税通知書の中にある、「課税明細書」に記載されています。
建物の固定資産税評価額は、市町村が固定資産評価基準に基づいて算定します。建物の構造・用途・築年数などによって評価額は異なります。
ただし、固定資産税評価額は3年に1回更新されます。最新のものを確認するようにしましょう。
借家権割合(30%)
借家権割合は全国一律で30%と決められています。
借家権とは、お金を払って建物を借りるときに生じる、借主側(借りる側)の権利のことです。借主が不当に退去させられることのないように、保護をする目的で定められています。
建物を貸家として貸し出している場合、その物件の権利の一部は借主にあることになります。例えば貸出中の貸家に、貸主(大家)が勝手に出入りはできません。
このように貸家は100%貸主(大家)の自由にできるものではないので、借家権分、相続税評価額が少なくなるのです。
賃貸割合
賃貸割合とは、その不動産のうち、課税時期(相続開始時)に実際に賃貸されている部分の割合を表すものです。
賃貸割合は、「課税時期において賃貸されている各独立部分の床面積の合計 ÷ 家屋全体の各独立部分の床面積の合計」で計算します。
先述のとおり、貸家の場合は自宅よりも相続税評価額が低くなります。しかし、建物の一部のみを貸している場合や空室(一定の要件を満たす一時的な空室は除く)がある場合には、その減額が適用されるのは賃貸している部分のみです。
そのため、賃貸割合が低いほど相続税評価額の減額も小さくなります。
例えば、各部屋の床面積が同じ10部屋のアパートで7部屋が賃貸されている場合、賃貸割合は70%です。部屋ごとに床面積が異なる場合は、部屋数ではなく床面積の合計を基に計算します。
貸家建付地(土地)の相続税評価額の計算方法
貸家建付地(土地)の相続税評価額は、以下の式で計算します。
貸家建付地の相続税評価額=自用地としての価額×(1-借地権割合×借家権割合×賃貸割合)
貸家の相続税評価額の計算方法と違うのは、「自用地としての価額」と「借地権割合」を用いる点です。
借家権割合と賃貸割合については、貸家の計算で用いるものと同じです。
自用地としての価額と借地権割合は、どちらも国税庁のホームページ「財産評価基準書 路線価図・評価倍率表」を使って確認します。それぞれについて見ていきましょう。
自用地としての価額
自用地としての価額とは、その土地を自分で利用していた場合の評価額のことです。
自用地としての価額は、路線価方式か倍率方式で算出します。
路線価方式か倍率方式か確認する方法
- 「評価倍率表」を確認する
国税庁HP「財産評価基準書 路線価図・評価倍率表」から、土地がある市区町村の「評価倍率表(一般の土地等用)」を開きます。 - 「固定資産税評価額に乗ずる倍率」欄を見る
該当する町名・地番を探し、倍率欄を確認します。 - 記載内容で判定する
「路線」と書かれている→ 路線価方式(路線価図を確認する)
「1.1」などの数字が書かれている→ 倍率方式(その数字を掛けて評価する)
自用地としての価額は、評価方式に応じて以下のように計算しましょう。
- 路線価方式:路線価を土地の奥行き、形状、接道状況などに応じて各種補正・加算した1㎡当たりの価額×地積
- 倍率方式:土地の固定資産税評価額×評価倍率
さらに詳しくは関連記事『土地の相続税はいくらまで無税?親の土地の計算方法と特例を解説』にてご確認ください。
借地権
借地権とは、建物の所有を目的に土地を借りる権利のことです。
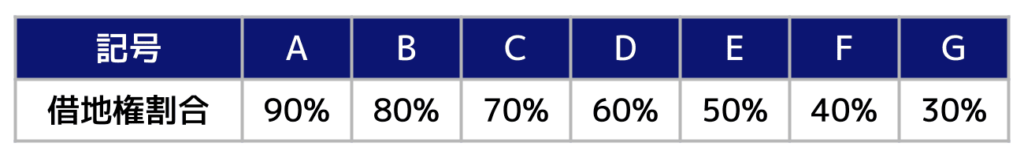
借地権割合は地域によって異なり、路線価図では30~90%の範囲で指定されています。なお、借地権の取引慣行がないと認められる地域にある貸家建付地では、借地権割合を20%として計算します。
路線価図にはA~Gの記号で表記されているので、以下の表と対応させて借地権割合を確認してください。
借地権割合について詳しくは関連記事『借地権割合とは?路線価図での調べ方と計算方法をわかりやすく解説』でも解説しています。
同族会社に貸している場合など、貸家建付地の評価で注意したいケースについて詳しくは、関連記事『貸家建付地の相続税評価額はいくら?計算式と小規模宅地等の特例との併用を解説』をご覧ください。
貸家と土地を合わせた相続税評価額の計算例
貸家を相続した場合は、ここまで解説したように建物と土地をそれぞれ評価し、その合計額が相続税評価額となります。
例えば、以下のケースで相続税評価額を計算してみましょう。
【前提条件】
- 建物の固定資産税評価額:1,000万円
- 土地の自用地としての価額:5,000万円
- 借家権割合:30%
- 借地権割合:60%
- 賃貸割合:100%
まず、貸家(建物)の相続税評価額は、次のとおりです。
建物の固定資産税評価額×(1-借家権割合×賃貸割合)=1,000万円 ×(1-30%×100%)=700万円
次に、貸家建付地(土地)の相続税評価額は、次のとおりです。
自用地としての価額×(1-借地権割合×借家権割合×賃貸割合)=5,000万円 ×(1-60%×30%×100%)=4,100万円
貸家と貸家建付地の評価額を合計したこの貸家全体の相続税評価額は、以下の通りです。
700万円+4,100万円=4,800万円
貸家の相続税評価で空室がある場合の考え方
貸家の相続税評価では、相続開始時に入居者がいるかどうかによって評価額が変わる場合があります。
特にアパートやマンションでは、一部に空室があるケースも多いため、どこまでを賃貸中として扱えるのか確認しておくことが重要です。
原則として相続開始時の賃貸状況で判断する
貸家として相続税評価額を減額できるのは、相続開始時点で賃貸されていることが原則です。
そのため、相続開始時に現実に貸し付けられていない場合は、原則として貸家としての減額は認められません。特に、一戸建てなどの独立家屋が相続開始時に空室である場合は、建物を自用家屋として、その敷地を自用地として評価します。
一時的な空室なら賃貸中として評価できる場合がある
相続開始時に空室であっても、入居者の入れ替わりによる一時的な空室と認められる場合は、賃貸中として扱えることがあります。
一時的な空室に該当するかどうかは、次のような状況を総合的に考慮して判断します。
- これまで継続的に貸し出されていた
- 賃借人の退去後速やかに新たな賃借人の募集が行われた
- 空室の期間に別の用途で使われていない
- 空室期間が課税時期の前後1か月程度など、一時的な期間にとどまっていること
- 課税時期後の賃貸が一時的なものではないこと
したがって、相続開始日にたまたま空室だったというだけで、必ず貸家としての評価が認められなくなるわけではありません。
ただし、長期間にわたって入居者を募集していない場合などは、一時的な空室とは認められず、貸家としての減額を受けられない可能性があります。
貸家の相続税評価で注意したいケース
無償・低額で貸している場合
建物を無償で貸している場合には、貸家として認められず相続税評価額も下げられないため注意が必要です。貸家として評価を受けるためには、賃貸契約を結ぶ必要があります。
親が所有しているアパートの一室に子が無償で住んでいるケースなども、貸家としては認められません。
また、形式上は賃料を受け取っていても、その金額が固定資産税相当額程度にとどまるなど、建物の使用に対する実質的な対価とは認められない場合には、使用貸借と判断され、貸家や貸家建付地としての減額が認められない可能性があります。
契約書の有無だけでなく、賃料額や実際の支払状況などを踏まえて判断されます。
自宅と貸家が一体になった賃貸併用住宅の場合
2階建ての建物のうち、1階が貸家で2階を自宅としているような建物を、賃貸併用住宅といいます。賃貸併用住宅の相続税評価額は、貸家部分と自宅部分を別々に計算することになります。
土地に関しても賃貸併用住宅であれば、建物の自宅部分と貸家部分の床面積の割合に応じて、自用地として計算する部分と、貸家建付地として計算する部分を分けて評価します。
たとえば貸家である1階と自宅である2階の床面積が同じ(半分ずつ)であれば、土地も半分は自用地、もう半分は貸家建付地として計算します。
似たようなケースで、店舗併用住宅という1階が事業用で2階が自宅用の建物も存在します。店舗併用住宅の相続税評価については、関連記事『店舗併用住宅の相続税評価は大幅減額できる?特例の適用条件を解説』をお読みください。
貸駐車場の場合
貸家建付地の条件として、土地の上に建物が建っているというものがあります。駐車場に関しては建物とは認められないため、貸家建付地による減額を受けられません。
しかし、貸駐車場についても、土地を第三者に貸してその第三者が駐車場を経営している場合など、いくつか相続税評価額を下げられるケースが存在します。
駐車場の相続税について詳しくは、関連記事『駐車場を相続したら相続税はどうなる?計算方法と小規模宅地等の特例を解説』をお読みください。
※アパートやマンションの敷地内に設けられた駐車場については、共同住宅との利用状況などを踏まえて評価する必要があります。詳しくは本記事内でのちほど解説します。
貸家がマンション・アパートの場合の相続税評価
一棟の賃貸マンションやアパートも、基本的な相続税評価の方法は戸建ての貸家と同じです。
ただし、複数の部屋があるため賃貸割合の計算が必要になるケースがあるほか、敷地内に駐車場がある場合はその利用状況にも注意する必要があります。
マンション・アパートも基本的な計算方法は同じ
アパートやマンションの相続税評価においても、建物と貸家建付地(土地)の評価額を別々に計算して、合算するという流れになります(※分譲マンションの一室を所有している場合は、令和6年以後は区分所有補正率による評価方法が適用される場合があります)。
建物の相続税評価額と、土地の相続税評価額の計算式は次のとおりです。
- 建物の相続税評価額=固定資産税評価額×(1-借家権割合×賃貸割合)
- 土地の相続税評価額=自用地としての価額×(1-借地権割合×借家権割合×賃貸割合)
※アパート・マンションに関しても貸付事業用宅地等という扱いになり、条件を満たせば、小規模宅地等の特例によって土地については200㎡まで、相続税評価額を50%減額できます。
空室がある場合の賃貸割合
計算方法自体はすでに解説したものと同じですが、アパートやマンションの場合は賃貸割合の考え方に要注意です。
たとえば、各部屋100㎡の10部屋構成のアパートで8部屋に入居者がいる場合、賃貸割合は80%となります(※この例では各部屋の床面積が均等のため、戸数と床面積の比率が一致しています)。部屋ごとに床面積が異なる場合は、各独立部分の床面積を合計して計算する必要があります。
関連記事
駐車場がある場合の相続税評価
アパート・マンションの駐車場は、原則として自用地であると判断されます。
土地の占有権や管理義務が、駐車場の利用者(貸家の借主)ではなく土地の所有者にあるとされているためです。
しかし、駐車場の利用者がすべてアパート・マンションの居住者である場合などは例外です。
明らかにアパート・マンションと駐車場の利用状況が一体だと認められる場合は、アパート・マンションと駐車場をまとめて「貸家建付地」として評価されることもあります。
貸家建付地に小規模宅地等の特例を適用できる場合
貸家建付地は、一定の要件を満たすと「貸付事業用宅地等」として小規模宅地等の特例を適用できる場合があります。
貸家建付地として評価したうえで小規模宅地等の特例を適用できれば、土地の相続税評価額をさらに減額できます。
貸付事業用宅地等は200㎡まで50%減額できる
以下の条件を満たす場合、貸家の土地の相続税評価額には「小規模宅地等の特例」が適用できます。
- この土地を取得した親族が申告期限まで貸付事業を継続し、かつ宅地を保有すること
- 原則として相続開始前3年より前から貸付事業の用に供されていること
小規模宅地等の特例が適用されれば、「貸付事業用宅地等」として土地の200㎡までの部分の評価額が50%減額されます。
たとえば先述の計算例では、貸家建付地の評価額は「5,000万円 ×(1-60%×30%×100%)=4,100万円」でした。
ここに小規模宅地等の特例を適用すると、貸家建付地の評価額は2,050万円になります。
※土地の面積が200㎡以下におさまる場合
その結果、もともと4,800万円だった貸家全体の相続税評価額(貸家の評価額と貸家建付地の評価額の合計)は、「700万円+2,050万円=2,750万円」に下がります。
なお、この特例を適用する場合は相続税申告が必須です。
詳しくは『小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】』をご確認ください。
相続開始前3年以内に貸付を始めた土地には注意する
貸付事業用宅地等には、相続開始前3年以内に新たに貸付事業に使用し始めた土地は、原則として小規模宅地等の特例の対象にならないという制限があります。
これは、相続直前にアパートなどを建築して土地を貸付事業用に変更し、小規模宅地等の特例を利用するといった相続税対策を制限するためのルールです。
ただし、相続開始前3年以内に貸付事業を始めた土地が、すべて対象外になるわけではありません。
被相続人などが相続開始の日まで3年を超えて「特定貸付事業」を継続しており、その事業のために使用していた土地である場合は、相続開始前3年以内に貸付を開始した土地でも特例の対象となる可能性があります。
そのため、相続開始前3年以内に貸し始めた貸家がある場合は、貸付を開始した時期だけでなく、それ以前から行っていた貸付事業の内容も確認する必要があります。
貸家の相続税についてよくある質問
最後に、貸家の相続税についてよくある質問にお答えします。
Q. 相続直前に空室になった場合でも貸家評価できますか?
相続開始時に空室であっても、必ず貸家評価が否認されるわけではありません。
例えば、アパートやマンションで賃借人が退去した直後に新たな入居者を募集しているなど、一時的な空室と認められる場合は、賃貸中と同様に貸家として相続税評価を受けられることがあります。
一方、一戸建てなどの独立家屋は、相続開始時に空室で借家人がいない場合、原則として貸家ではなく自用家屋として評価し、その敷地も自用地として評価します。
空室が貸家評価の対象となるかどうかは、建物の種類や空室となった経緯などによって判断されるため、判断に迷う場合は税理士に相談することをおすすめします。
Q. 親族に貸している場合も貸家として評価されますか?
親族に貸している場合でも、貸家として評価される可能性はあります。
重要なのは、借主が親族かどうかではなく、実態のある賃貸借と認められるかどうかです。
賃貸借契約書を作成しているだけでなく、建物の使用に対する対価と認められる賃料を継続して受け取り、契約どおりに賃料が支払われている必要があります。
一方、無償で住まわせている場合や、契約上は賃料を定めていても実際には受け取っていない場合には、原則として貸家としての減額は認められません。
また、固定資産税相当額程度の負担にとどまるなど、賃料が建物の使用に対する実質的な対価とは認められない場合も、使用貸借と判断され、貸家や貸家建付地としての減額が認められない可能性があります。
Q.アパート・マンション経営を相続したくない場合の対処法は?
アパート・マンションなどのプラスの財産があっても、ほかにローンや未払い金などの債務もある場合には「相続放棄」が候補に入ってくるでしょう。
相続放棄とは、すべての財産を相続しないことをいうので「マイナスの財産のみを相続放棄する」といった選択は取れません。相続放棄した方が良いケースとしては、被相続人が多額の借金を抱えていた場合や建物が老朽化している場合が挙げられます。
なお、相続放棄をするには、原則として「自己のために相続の開始があったことを知った時から3か月以内」に家庭裁判所へ申述の手続きを行う必要があります。
期限を過ぎると単純承認(すべての財産・負債を引き継ぐ)とみなされてしまうので注意しましょう。
関連記事
相続放棄をすれば相続税は払わなくていい?ほかの相続人への影響も解説
サブリースという選択肢もある
サブリースとは、サブリース会社に建物を丸ごと貸し出し、サブリース会社に賃貸経営をすべて行ってもらうという方法です。
経営を代行してもらうため、家賃収入はサブリース会社の手数料が差し引かれた金額になってしまいますが、経営の知識がなくても相続したアパート・マンションの経営を続けることができます。
もし、アパート・マンション経営に充てる時間がなかったり、知識に不安があることを理由に相続放棄を考えている場合には、サブリースにより解決できるかもしれません。
貸家の相続税評価は税理士にご相談ください
貸家は、建物だけでなく土地も貸家建付地として評価できるため、自用家屋や自用地より相続税評価額が低くなる可能性があります。さらに、一定の要件を満たせば、小規模宅地等の特例を適用できる場合もあります。
一方で、実際の評価では、相続開始時の空室状況や賃貸割合、親族への貸付状況、土地・建物の利用状況などを個別に確認しなければなりません。
特にアパートやマンションの一部に空室がある場合や、自宅・駐車場などが併設されている場合は、評価方法の判断が複雑になることがあります。
貸家や貸家建付地を適切に評価し、利用できる特例を見落とさずに相続税を申告するためにも、判断に迷う場合は相続税に詳しい税理士へ相談しましょう。

監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士