

法定相続分とは?割合の早見表と計算方法や遺留分との違いをわかりやすく解説
法定相続分とは、遺言で取り分が指定されていない場合に、誰がどのくらいの割合で遺産を相続するかについて、民法が定めた割合です。
配偶者と子が相続人なら、配偶者1/2・子全体で1/2です。配偶者と父母なら配偶者2/3・父母全体で1/3、配偶者と兄弟姉妹なら配偶者3/4・兄弟姉妹全体で1/4となります。
同じ立場の相続人が複数いる場合は、その割合を人数で分けます。
ただし、法定相続分どおりに遺産を分ける必要はありません。遺言や相続人全員の話し合い(遺産分割協議)によって、異なる割合で分けることもできます。
また、法定相続分と遺留分は意味や役割が異なるため、混同しないよう注意が必要です。
この記事では、法定相続分の割合を早見表で示し、計算方法を家族構成別に解説します。相続放棄・代襲相続など判断に迷いやすいケースのほか、遺留分との違いや、法定相続分どおりに分けるべきかについても紹介します。
目次
法定相続分とは?わかりやすく解説
法定相続分は民法で決められた遺産分割の割合
法定相続分とは、相続分について特段の取り決めがない場合に、「誰が・どのくらいの割合で」遺産を取得するかについて民法が定めた割合です。
たとえば、配偶者と子が相続人となる場合、法定相続分はそれぞれ2分の1です。
ただし、法定相続分は「必ずこの割合で遺産を分けなければならない」というルールではありません。
遺言書で異なる割合が指定されている場合や、相続人全員で遺産分割協議を行う場合は、法定相続分とは異なる割合で遺産を分けることもできます。
遺産相続における割合の決め方や具体的なシミュレーションは、関連記事『遺産相続の割合の決め方は?相続割合のシミュレーションや相続税計算への影響も解説』が参考になります。
まずは法定相続人を確認
法定相続分は、法定相続人(民法により定められた相続人)の組み合わせによって異なります。
そのため、まずは法定相続人の確認をしましょう。
被相続人に法律上の配偶者がいる場合は、必ず法定相続人になります。
そのうえで、以下の相続順位に従い残りの法定相続人が決まります。
| 相続順位 | 相続人 |
|---|---|
| 常に法定相続人 | 法律上の配偶者 |
| 第1順位 | 子(代襲相続がある場合は孫) |
| 第2順位 | 直系尊属(父母、祖父母) |
| 第3順位 | 兄弟姉妹(代襲相続がある場合は甥・姪) |
たとえば被相続人に配偶者と子、直系尊属がいた場合、配偶者と子が法定相続人になります。
第1順位の子がいるため、第2順位の直系尊属は法定相続人にはなりません。
なお、すでに離婚している配偶者は法定相続人にはなりませんが、離婚した配偶者との子は、第1順位で法定相続人になります。
本来相続人となる子や兄弟姉妹が被相続人より先に亡くなっている場合などは、その子が代わりに相続人となる「代襲相続」が発生することがあります。代襲相続については後ほど詳しく解説します。
被相続人に子も孫もおらず第1順位に該当する人がいない場合は、第2順位である直系尊属が、配偶者とともに法定相続人になります。
法定相続人の範囲や、戸籍で相続人を確定する方法については、関連記事『法定相続人とは?範囲や順位、遺産分割の割合から確定方法までわかりやすく解説』が参考になります。
法定相続分の早見表
法定相続分は、法定相続人の組み合わせによって異なります。
法定相続人の組み合わせと割合一覧
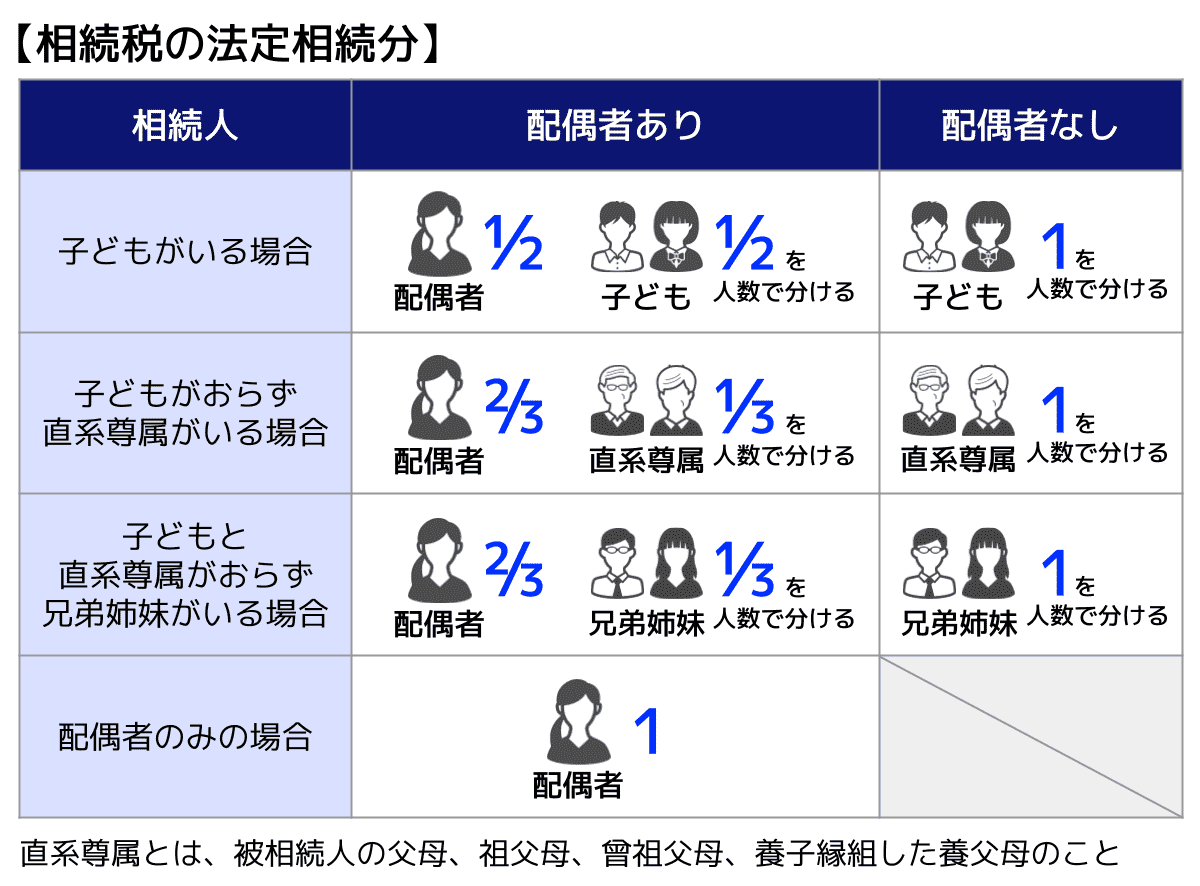
相続人の組み合わせごとの法定相続分は、次のとおりです。
| 相続人の組み合わせ | 法定相続分 |
|---|---|
| 配偶者のみ | 配偶者がすべて |
| 配偶者と子 | 配偶者1/2、子全員で1/2 |
| 配偶者と直系尊属(父母など) | 配偶者2/3、直系尊属全員で1/3 |
| 配偶者と兄弟姉妹 | 配偶者3/4、兄弟姉妹全員で1/4 |
| 子のみ | 子全員ですべて |
| 直系尊属のみ | 直系尊属全員ですべて |
| 兄弟姉妹のみ | 兄弟姉妹全員ですべて |
出典:国税庁「No.4132 相続人の範囲と法定相続分」
同じ順位の相続人が複数いる場合は、その順位に割り当てられた法定相続分を人数で均等に分けます。
配偶者と子が相続人の場合、法定相続分は配偶者1/2、子全員で1/2です。子が2人なら、子全員の1/2を2人で分けるため、子1人あたりの法定相続分は1/4になります。
法定相続分の「1/4」「1/8」といった数字は、遺産全体に対する割合です。
配偶者と兄弟姉妹2人が相続人なら、兄弟姉妹1人あたりは1/8となります。遺産が6,000万円の場合は、750万円にあたります。
判断が難しいケースの法定相続分
法定相続分は上記の通りですが、以下の場合は判断が難しくなりがちです。
- 相続放棄した人がいる場合
- 代襲相続が発生する場合
- 養子や胎児がいる場合
- 異母(異父)兄弟姉妹がいる場合
これらについて詳しく解説していきます。
相続放棄した人がいる場合
法定相続人が相続放棄をすると、その人は初めから相続人ではなかったものとして扱われます。そのため、たとえば子が相続放棄をして、その子に子ども(被相続人から見た孫)がいても、代襲相続は発生しません。
相続放棄した人がいる場合、ほかに同順位の相続人がいるかどうかによって、その後の法定相続人や法定相続分が変わります。
一方、相続税の計算では扱いが異なります。基礎控除額や相続税の総額を計算する際は、相続放棄がなかったものとして法定相続人の数を数え、その前提となる法定相続分を使って計算します。
同順位の法定相続人がいる場合
相続放棄をした人と同順位の相続人がいる場合は、残った同順位の相続人が引き続き法定相続人となります。
同順位の人数が減るため、残った相続人1人あたりの法定相続分は多くなります。
たとえば、法定相続人が配偶者と子3人の場合、子全員の法定相続分1/2を3人で等分します。子の1人が相続放棄すると、残った子2人で1/2を等分することになります。
同順位の法定相続人がほかにいない場合
相続放棄によって同順位の相続人がいなくなった場合は、次の順位の人がいれば、その人が法定相続人となります。
たとえば、法定相続人が配偶者と子(第1順位)で、子全員が相続放棄した場合、直系尊属(第2順位)が存命であれば、配偶者と直系尊属が法定相続人となります。
直系尊属がいない場合に兄弟姉妹(第3順位)がいれば、配偶者と兄弟姉妹が法定相続人となります。
法定相続人の組み合わせが変わると、法定相続分も変わります。
たとえば、配偶者と子1人なら法定相続分はそれぞれ1/2です。子が相続放棄して配偶者と直系尊属が法定相続人になれば、配偶者2/3、直系尊属全体で1/3となります。
代襲相続が発生する場合
本来法定相続人になるべき子や兄弟姉妹が、以下の理由で相続人になれない場合は、その子が代わりに代襲相続をします。
- 子の代襲相続
子が死亡(相続開始以前)・欠格・廃除で法定相続人になれない場合 - 兄弟姉妹の代襲相続
兄弟姉妹が死亡(相続開始以前)・欠格で法定相続人になれない場合
「相続開始以前」には、事故などで被相続人と同時に亡くなった場合も含まれます。
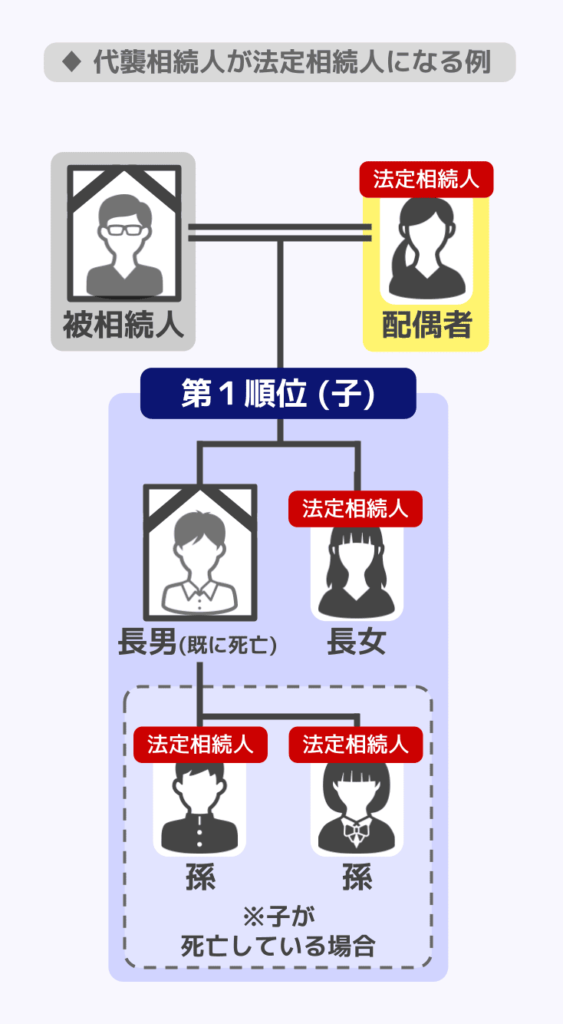
代襲相続人は、被代襲者(本来の法定相続人)の法定相続分を引き継ぎます。
たとえば子の代襲相続人は、子が法定相続人になった場合と同じ法定相続分を持つということです。
代襲相続人が複数いる場合は、被代襲者が取得するはずだった法定相続分を代襲相続人の間で分けます。具体的な計算例は後述します。
代襲相続人になる人の範囲や法定相続分について詳しくは、関連記事『代襲相続とは?どこまでが代襲相続人の範囲?順位や割合などを解説』をご覧ください。
養子や胎児がいる場合
養子は、民法809条により縁組の日から養親の嫡出子としての身分を取得するため、実子と同じ法定相続分を有します。
たとえば、配偶者・実子1人・養子1人が法定相続人の場合、配偶者の法定相続分は1/2、子全体の法定相続分は1/2です。実子と養子で1/2を均等に分けるため、実子と養子の法定相続分はそれぞれ1/4となります。
また、胎児も相続についてはすでに生まれたものとみなされるため、原則として子として法定相続分を有します(民法886条)。ただし、死産の場合、この規定は適用されません。
異母(異父)兄弟姉妹がいる場合
兄弟姉妹が相続人となる場合に、被相続人と父親・母親が同じ兄弟姉妹(全血兄弟姉妹)と、異母・異父兄弟姉妹(半血兄弟姉妹)がいる場合、半血兄弟姉妹の法定相続分は全血兄弟姉妹の1/2となります。
たとえば、被相続人の配偶者と兄弟姉妹(全血兄弟姉妹Aと、半血兄弟姉妹B)がいる場合、法定相続分は配偶者3/4、兄弟姉妹1/4です。
そして兄弟姉妹分の1/4は、「全血兄弟姉妹:半血兄弟姉妹=2:1」になるように分割するのです。
この半血兄弟姉妹の扱いも含め、法定相続分の割合は民法で次のように定められています。
第九百条 同順位の相続人が数人あるときは、その相続分は、次の各号の定めるところによる。
民法900条
一 子及び配偶者が相続人であるときは、子の相続分及び配偶者の相続分は、各二分の一とする。
二 配偶者及び直系尊属が相続人であるときは、配偶者の相続分は、三分の二とし、直系尊属の相続分は、三分の一とする。
三 配偶者及び兄弟姉妹が相続人であるときは、配偶者の相続分は、四分の三とし、兄弟姉妹の相続分は、四分の一とする。
四 子、直系尊属又は兄弟姉妹が数人あるときは、各自の相続分は、相等しいものとする。ただし、父母の一方のみを同じくする兄弟姉妹の相続分は、父母の双方を同じくする兄弟姉妹の相続分の二分の一とする。
法定相続分どおりに遺産分割する計算方法
ここでは、法定相続分どおりに遺産分割する場合、各自の相続額はどう計算するのか具体例に沿って解説していきます。
配偶者と子が相続人の場合の計算
配偶者と子が相続人の場合、法定相続分はそれぞれ1/2です。
遺産総額が 6,000万円、相続人が 「配偶者」と「子2人」 のケースにおける法定相続分は以下の通りです。
- 配偶者:6,000万円 × 1/2 = 3,000万円
- 子全体:6,000万円 × 1/2 = 3,000万円
(子1人あたり:3,000万円 ÷ 2人 = 各1,500万円)
配偶者と父母が相続人の場合の計算
配偶者と父母が相続人の場合、法定相続分は配偶者2/3、父母1/3です。
遺産総額が 6,000万円、相続人が 「配偶者」と「父母」 のケースにおける法定相続分は以下の通りです。
- 配偶者:6,000万円 × 2/3 = 4,000万円
- 父母全体:6,000万円 × 1/3 = 2,000万円
(父母それぞれ:2,000万円 ÷ 2人 = 各1,000万円)
配偶者と兄弟姉妹が相続人の場合の計算
配偶者と兄弟姉妹が相続人の場合、法定相続分は配偶者3/4、兄弟姉妹1/4です。
遺産総額が 6,000万円、相続人が 「配偶者」と「兄、妹」 のケースにおける法定相続分は以下の通りです。
- 配偶者:6,000万円 × 3/4 = 4,500万円
- 兄弟姉妹:6,000万円 × 1/4 = 1,500万円
(兄と妹:1,500万円 ÷ 2人 = 各750万円)
なお、兄が全血兄弟、妹が半血兄弟の場合は、全血兄弟:半血兄弟=2:1の割合となります。
そのため、兄が1,000万円(1,500万円 × 2/3)、妹が500万円(1,500万円 × 1/3)となります。
配偶者と孫(代襲相続人)が相続人の場合の計算
相続人が 「配偶者」と「子(長男、次男)」であるところ、次男がすでに亡くなっており、次男には子(被相続人から見た孫)が2人いる場合、代襲相続が発生します。
この場合、法定相続分は配偶者1/2、子(長男、次男の子であり被相続人から見た孫2人)1/2です。
遺産総額が 6,000万円の場合の分割は以下の通りです。
- 配偶者:6,000万円 × 1/2 = 3,000万円
- 子(長男と孫2人):6,000万円 × 1/2=3,000万円
- 長男:3,000万円 × 1/2=1,500万円
- 孫2人(本来次男が相続する分):3,000万円 × 1/2=1,500万円
- 孫1人あたり:1,500万円 ÷ 2人 = 各750万円
孫2人は次男の代襲相続人として、次男が得られたはずの相続分を2人で分けることとなります。
配偶者と子のうち子が相続放棄をした場合の計算
家族構成が配偶者と子1人、兄の場合(直系尊属はすでに全員死亡)、本来なら法定相続人は配偶者と子1人です。
しかし、子1人が相続放棄をした場合、法定相続人は配偶者と兄となり、法定相続分は配偶者3/4、兄1/4です。
遺産総額が 6,000万円の場合の分割は、次の通りです。
- 配偶者:6,000万円 × 3/4 = 4,500万円
- 兄弟姉妹:6,000万円 × 1/4 = 1,500万円
相続放棄がなされた場合の相続税への影響について知りたい方は『相続放棄をすれば相続税は払わなくていい?ほかの相続人への影響も解説』の記事をご覧ください。
「法定相続分」と「遺留分」の違い
法定相続分は、民法で定められた相続割合です。一方、遺留分は、一定の相続人に保障された最低限の取り分をいいます。
後ほど詳しく解説しますが、遺産を必ず法定相続分どおりに分ける必要はありません。遺言に従う場合や、相続人全員の話し合い(遺産分割協議)によって、法定相続分とは異なる割合で分けることもできます。
ただし、一定の相続人には遺留分が認められています。遺言や生前贈与などによって遺留分を侵害された場合は、遺留分侵害額請求ができることがあります。
| 法定相続分 | 遺留分 | |
|---|---|---|
| 意味 | 民法で定められた相続割合 | 一定の相続人に保障された最低限の取り分 |
| 対象者 | 法定相続人 | 配偶者・直系卑属・直系尊属 |
| 異なる割合にできる? | 遺言や遺産分割協議によって異なる割合で分けられる | 法律に基づいて計算する |
| 兄弟姉妹 | 法定相続人になる場合がある | 遺留分なし |
遺留分は、兄弟姉妹以外の相続人について、生活保障を図るなどの観点から最低限の取り分を確保する制度です。
遺産は相続人全員の合意によって法定相続分とは異なる割合で分けられますが、遺留分の計算方法は、相続人どうしで合意しても変えられないと判断した裁判例があります。
相続人全員が、亡くなった人の交通事故の損害賠償請求権を遺留分の計算に含めないと書面で確認していた事案で、裁判所はその合意を無効とし、亡くなった人の損害賠償請求権の分も遺留分の計算に含めました(東京地判令7・8・28)。
このように、特定の財産を遺留分とは別に扱うと書面で取り決めても、遺留分を請求されたときに、その取り決めどおりになるとは限りません。
遺留分の割合は法定相続分とは異なり、次のとおりです。
| 権利者 | 遺留分の割合(遺産全体に対して) |
|---|---|
| 配偶者のみ | 1/2 |
| 子のみ | 1/2 |
| 配偶者と子 | 配偶者1/4、子全員で1/4 |
| 配偶者と直系尊属 | 配偶者1/3、直系尊属全員で1/6 |
| 直系尊属のみ | 1/3 |
遺留分権利者が複数いる場合は、遺産全体に対する遺留分の割合に各人の法定相続分を乗じて、それぞれの遺留分を計算します。直系尊属のみが相続人の場合を除き、各人の遺留分は原則として法定相続分の1/2です。
たとえば、配偶者と子2人が相続人で、遺産が6,000万円(生前贈与や借金はないものとします)の場合、配偶者の遺留分は6,000万円×1/2×1/2=1,500万円です。子1人あたりの遺留分は、6,000万円×1/2×1/4=750万円となります。
なお、兄弟姉妹には遺留分が認められていません。
遺留分を大きく侵害する内容の遺言や生前贈与は、相続が始まったあとに、侵害された相続人から金銭を請求され(遺留分侵害額請求)、相続人同士のトラブルにつながるおそれがあります。法定相続分と異なる割合で財産を残すときは、ほかの相続人の遺留分にも注意しましょう。
関連記事
遺留分をもらった場合の相続税は?計算方法と侵害額請求後の申告手続き
遺産分割は法定相続分どおりにすべき?
遺言に従う場合や遺産分割協議で決める場合もある
相続した財産は、必ずしも法定相続分どおりに分ける必要はありません。
遺言がある場合は、原則としてその内容に従って遺産を分けます。遺言で指定された相続分を「指定相続分」といい、法定相続分より優先されます。
遺言がない場合でも、相続人全員が合意すれば、遺産分割協議によって法定相続分とは異なる割合で分けることができます。
また、生前贈与によって、相続開始前に特定の人へ財産を移しておく方法もあります。ただし、贈与税がかかる場合があるほか、相続人への生前贈与は特別受益として遺産分割に影響することがあります。
遺言の内容に納得できない相続人がいる場合や、遺産分割協議で話し合いがまとまらない場合もあります。遺産の分け方に迷うときは、税金面を含めて専門家へ相談するとよいでしょう。
生前贈与の方法やメリット・デメリットなどについて知りたい方は『生前贈与をわかりやすく解説!メリット・デメリットや注意点などがわかる』の記事をご覧ください。
10年を過ぎた遺産分割では法定相続分が基準になる
2023年4月施行の民法改正により、相続開始から10年を過ぎて遺産分割をする場合は、原則として生前贈与などの特別受益や寄与分を考慮せず、法定相続分または指定相続分を基準に分けます。
ただし、2023年4月1日より前に開始した相続には経過措置があります。
相続開始から10年を経過する時と2028年3月31日のいずれか遅い時までに、家庭裁判所に遺産分割の調停や審判を申し立てれば、特別受益や寄与分を考慮して分けることができます。すでに相続開始から10年が過ぎている相続でも、この期限までに申し立てれば対象になります。
また、相続人全員が合意すれば、10年経過後でも異なる割合で分けることは可能です。
法務省が令和7年度に実施した「相続登記の義務化等に関する認知度調査」では、このルールを知っていた人は26.8%でした。調査対象は、本人・配偶者・親のいずれかが不動産を所有している20歳以上の人です。
生前贈与を受けた相続人や、介護などで特別な貢献をした相続人がいる場合は、遺産分割を先延ばしにすると、その事情を分け方に反映しにくくなることがあります。
相続税減額の特例も考慮して相続分を決める必要がある
遺産の分け方によっては、相続税の負担額も変わります。
たとえば、相続税には以下のような負担軽減制度があります。
- 配偶者の税額軽減
1億6,000万円または法定相続分相当額のいずれか多い金額まで、配偶者の相続税を軽減。 - 小規模宅地等の特例
一定の要件を満たす土地について、相続税評価額を減額。
※これらの特例を利用して相続税がゼロになる場合でも、相続税の申告が必要。
誰がどの財産を取得するかによって、適用できる特例や税負担は変わります。 遺言書がある場合はその内容に従うのが原則ですが、相続人全員が同意すれば異なる分け方も可能です。遺言がない場合は、相続税の特例や二次相続も踏まえて分け方を検討しましょう。
配偶者に財産を集中させると、配偶者の税額軽減で一次相続の負担を抑えられても、二次相続で子の相続税負担が増えることがあります。
たとえば、父が亡くなり、母と子3人が相続人となった事例では、母が相続する割合を変えた場合に二次相続でどの程度の税負担が生じるかを試算し、母の生活資金を確保しつつ将来の税負担も抑えられる分割案を検討しています。
小規模宅地等の特例は、取得者や居住状況などによって適用要件が異なります。二次相続を含めた税負担や、特例を適用できるか判断しにくい場合は、税理士に相談するとよいでしょう。
関連記事
遺産分割がまとまらないときは法定相続分で相続税を申告する
相続税の申告・納税期限は、遺産分割がまとまっていなくても延びません。原則として、相続の開始を知った日の翌日から10か月以内に申告・納税が必要です。
未分割の財産は、各相続人が民法上の相続分などに従って取得したものとして相続税を計算し、期限内に申告・納税します。この時点では、未分割の財産について配偶者の税額軽減や小規模宅地等の特例は適用できません。
申告書に「申告期限後3年以内の分割見込書」を添付し、原則として申告期限から3年以内に分割すれば、分割後にこれらの特例を適用できます。
分割によって税額が減る場合は、原則として分割があったことを知った日の翌日から4か月以内に更正の請求を行います。ただし、配偶者の税額軽減については、この4か月を過ぎても、申告期限から5年以内であれば更正の請求ができます。税額が増える場合は、修正申告が必要です。
税理士の実務では、分割見込書の出し忘れに特に注意します。出し忘れると、あとから配偶者の税額軽減などの特例を使った還付を受けられなくなるおそれがあるためです。
分割見込書を添付したあとも、更正の請求の期限に注意が必要です。
国税不服審判所が、土地だけを先に分割し、その後にほかの遺産の分割がまとまってから小規模宅地等の特例を適用する更正の請求をした事案で、土地を分割したことを知った日の翌日から4か月を過ぎていたとして認めなかった例があります(令和3年6月22日裁決)。この事案では、申告書に分割見込書を添付していましたが、更正の請求期限を過ぎていたため特例を適用できませんでした。
このように、遺産を複数回に分けて分割する場合は、すべての分割が終わってからではなく、特例の対象となる土地を分割した時点から更正の請求期限が進み始めることがあります。
遺産が未分割のときの申告については、関連記事『相続税は遺産未分割でも申告が必要|デメリットと申告書の書き方』で詳しく解説しています。
法定相続分についてよくある質問
Q. 息子の妻(子の配偶者)にも法定相続分はある?
子の配偶者は法定相続人ではないため、法定相続分はありません。被相続人と養子縁組をしていれば、実子と同じ法定相続分を持ちます。
介護などに尽くして相続人から特別寄与料を受け取った場合は、遺贈を受けたものとして相続税の対象となり、2割加算もかかります。
Q. 内縁の妻や夫にも法定相続分はある?
婚姻届を出していない内縁の配偶者は法定相続人ではなく、法定相続分はありません。財産を残すには遺言による遺贈などが必要です。
遺贈で財産を取得した場合、内縁の配偶者は相続税の2割加算の対象となり、配偶者の税額軽減も使えません。
Q. 借金も法定相続分で引き継ぐ?
金銭の借入金などは、相続開始と同時に法定相続分に応じて各相続人に引き継がれ、相続人同士で負担者を決めても債権者には主張できません。一方、相続税の計算では、遺産分割などで実際に負担することになった金額を遺産から差し引きます。
法定相続分による相続でよいのかは専門家へ相談を
法定相続分どおりに遺産を分ける方法が適しているとは限りません。
実際の遺産分割では、不動産の評価額や家族それぞれの生活状況、相続税の負担、将来の二次相続なども踏まえて検討する必要があります。
法定相続分どおりに分けるか迷う場合は、税理士に相談し、家族構成に合った分割案と相続税額の試算を作ってもらうとよいでしょう。
税理士に相談すれば、不動産の相続税評価や利用できる特例、二次相続まで踏まえた税負担についても確認できます。

監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士