


養子・養女の相続権とは?普通養子と特別養子の違い・相続分を解説
養子・養女には、養子縁組が成立すると実子と同じ相続権が認められます(民法第809条)。 相続順位は第1順位で、法定相続分も原則として実子と同じです。養女であることを理由に扱いが変わることはありません。
違いが出るのは縁組の種類です。普通養子は養親・実親の両方から相続できますが、特別養子は原則として実親からの相続権がなくなります(配偶者の子を特別養子にした場合など、実親側との親族関係が終了しないケースを除く)。
相続税では、基礎控除の「法定相続人の数」に含められる普通養子は、実子がいれば1人、いなければ2人までです(特別養子や配偶者の実子を養子とした場合などは制限の対象外)。孫を養子にした場合は、代襲相続人に該当する場合を除き、相続税額が2割加算されます。
この記事では、養子・養女の相続権と相続順位・法定相続分、再婚相手の連れ子を相続人にする方法、普通養子と特別養子の違い、養子の代襲相続、相続税への影響、節税目的の養子縁組の注意点までを解説します。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。




 LINEで無料相談
 メールで問い合わせ
目次
養子・養女に相続権はある?
養子縁組が成立すると、実子と同様の相続権が認められる
養子縁組が成立すると、養子には、法律上、実子(養親の血のつながった子)と同様の相続権が認められます。養女(養子縁組によって養子となった女性)も同じで、性別によって相続順位や法定相続分が変わることはありません。
養子縁組とは、法律上の親子関係をあらたに結ぶための制度です。血縁関係のない人同士だけでなく、孫や再婚相手の連れ子のように、もともと親族である人を養子にすることもできます。
民法では、養子縁組が成立すると養子は養親の嫡出子の身分を取得し、法律上の親子関係が生じると定められています。
養子は、縁組の日から、養親の嫡出子の身分を取得する。
民法第809条
この親子関係は法律上、実子と同等に扱われるため、養子は養親が亡くなったとき、法定相続人として遺産を相続する権利を持ちます。
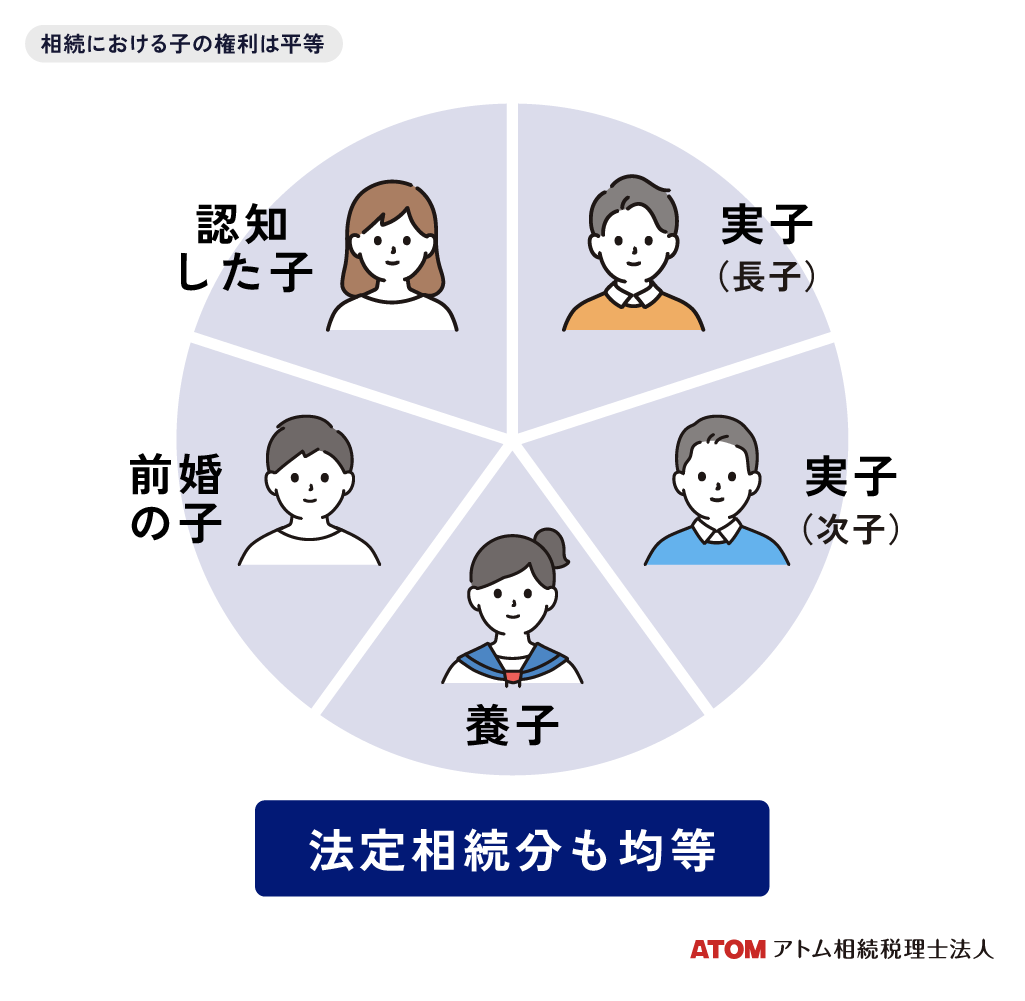
「養子は実子より権利が弱いのでは?」と心配される方もいますが、相続権の強さは実子も養子も変わりません。
再婚相手の連れ子を相続人にするには養子縁組が必要?
再婚しただけでは、再婚相手の連れ子は自分の相続人になりません。そのため、再婚相手の連れ子を相続人にするには養子縁組が必要です。
これは、配偶者の連れ子と自分との間には、再婚だけでは法律上の親子関係が生じないためです。
たとえば、今の妻とは再婚で、妻の連れ子と長年同居していたとしても、養子縁組をしていなければ連れ子は法定相続人にはならず、遺産分割によって遺産を受け取ることはできません。
一方、連れ子と養子縁組を行えば、法律上の親子関係が成立します。養子となった連れ子は実子と同様に相続権を持ち、法定相続人として遺産を相続できるようになります。
なお、養子縁組をした場合の相続権や相続分は、原則としてほかの養子や実子と同じです。相続順位や取り分については、本記事内「養子の相続順位・法定相続分・代襲相続のルール」で詳しく解説します。
普通養子と特別養子では、実親からの相続権が変わる
実親からの相続権は、普通養子と特別養子で違いがあります。
普通養子は、実親が亡くなったとき、実親の遺産を相続できます。一方、特別養子は、実親との法律上の親子関係が終了するため、実親の遺産を原則として相続できません。なお、養親が亡くなったときは、普通養子も特別養子も、養親の遺産を相続できます。
| 普通養子縁組 | 特別養子縁組 | |
|---|---|---|
| 養親からの相続 | できる | できる |
| 実親からの相続 | できる | できない |
※夫婦の一方が他の一方の子を特別養子とした場合など、実親側との親族関係が終了しないケースもあります(民法第817条の9ただし書)。
普通養子|養親・実親の両方から相続できる
普通養子は、養親・実親の双方の遺産を相続できる立場にあります。
普通養子の場合、養親との法的な親子関係を新たに結ぶ一方で、実親との親子関係は継続します。そのため、普通養子は養親と実親の両方から相続する権利を持ちます。
- 養親が亡くなったとき:養親の法定相続人として相続できる
- 実親が亡くなったとき:実親の法定相続人としても相続できる
普通養子縁組は、原則として家庭裁判所の許可が不要で、比較的手続きが簡単な一般的な養子縁組の方法です。
なお、未成年者を養子にするときは、自己または配偶者の直系卑属(孫や配偶者の連れ子など)を養子にする場合を除き、家庭裁判所の許可が必要です(民法第798条)。
特別養子|実親からの相続権はなくなる
特別養子は、養親からは相続できますが、原則として実親からの相続権はありません。
特別養子の場合、養親との親子関係が成立すると同時に、実親との法的な親子関係は終了します(民法第817条の9)。そのため、相続権の扱いは次のようになります。
- 養親が亡くなったとき:養親の法定相続人として相続できる
- 実親が亡くなったとき:実親との親子関係がないため、相続権はない
ただし、夫婦の一方が他の一方の子を特別養子とした場合など、実親側の一方との親族関係が終了しないケースもあります。この場合、その親からの相続権は失われません(民法第817条の9ただし書)。
特別養子縁組とは
特別養子縁組とは、子どもの福祉を目的として設けられた制度で、家庭裁判所の審判によって成立します。
原則として、対象となる子どもは養子縁組の申立て時に15歳未満であることが必要です。
ただし、15歳に達する前から継続して養親候補者に監護されており、かつ15歳までに申立てできなかったやむを得ない事情がある場合には例外的に申立てが可能です。
また、申立て時に15歳未満であっても、審判確定までに18歳に達した場合は縁組が成立しない点にも注意が必要です(民法第817条の5)。
養子の相続順位・法定相続分・代襲相続のルール
養子の相続順位は実子と同じ
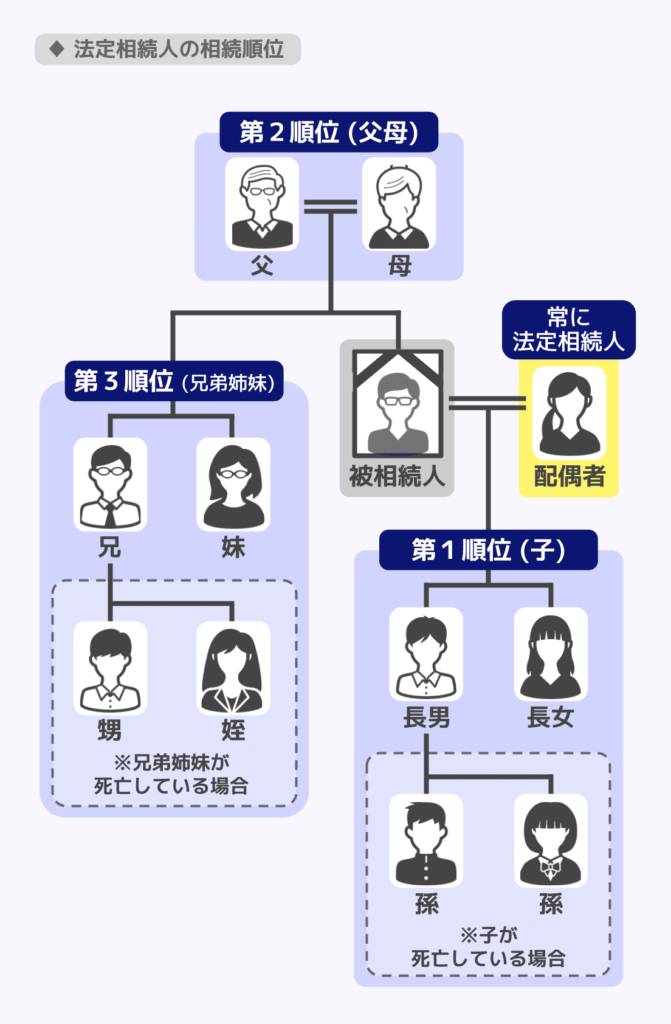
養親が亡くなったとき、養子は実子と同様に「第1順位」の法定相続人になります。
法定相続人の順位は、子ども(第1順位)、父母など(第2順位)、兄弟姉妹(第3順位)の順で、順位が上の人が優先して遺産を相続します。養子は子どもに含まれるため、実子と同じ扱いになるのです。
なお、配偶者は常に相続人となるため、相続順位は関係ありません。
養子の法定相続分も実子と同じ
養子の法定相続分(遺産の取り分の割合)も、実子とまったく同じになります。実子と養子で相続分に差はなく、子どもの人数で均等に分けるのが原則です。
たとえば、配偶者と子ども(実子1人・養子1人)が相続人の場合、実子・養子それぞれの法定相続分は4分の1です。
| 相続人 | 法定相続分 |
|---|---|
| 配偶者 | 1/2 |
| 実子 | 1/4(子ども2人で1/2を均等に分ける) |
| 養子 | 1/4(実子と同じ) |
関連記事
法定相続人とは?範囲や順位、遺産分割の割合から確定方法までわかりやすく解説
養子の子の代襲相続は、養子縁組の前後で扱いが変わる
養子が養親より先に亡くなっていた場合、養子縁組の成立後に生まれた子(養親にとっての孫)は、実子の子と同様に、養親の代襲相続人になります。一方、養子縁組成立前にすでに生まれていた子は、原則として代襲相続人になれません(民法第887条2項ただし書)。
代襲相続(だいしゅうそうぞく)とは、本来、相続人となるはずだった人が被相続人より先に亡くなっていた場合などに、その子ども(孫)が代わりに相続することをいいます。
養親側の扱いは、普通養子も特別養子も同じです。
一方、実親側については、特別養子縁組が成立すると実親との法的な親子関係が終了するため、特別養子の子は、原則として実親の代襲相続人になれません(親族関係が終了しないケースを除く)。
どの子が代襲相続人にあたるかは、戸籍で確認する必要があります。判断が難しい場合は、専門家への相談をおすすめします。
関連記事
養子は代襲相続できる?養子の子(孫)が代襲相続できるケースも解説
養子縁組が相続税に与える影響
養子は基礎控除の計算に影響する
相続税には基礎控除があり、正味の遺産額(課税価格の合計額)が基礎控除額以下であれば、原則として相続税はかからず、申告も不要です。ただし、小規模宅地等の特例を適用して基礎控除額以下になる場合や、配偶者の税額軽減を適用して相続税額がゼロになる場合は、これらの特例を受けるために申告が必要です。
相続税の基礎控除額は、次の計算式で求めます。
基礎控除額の計算式
基礎控除額=3,000万円+(600万円×法定相続人の数)
基礎控除の計算では、養子も「法定相続人の数」に含められます。
ただし、普通養子(配偶者の実子を除く)については相続税の計算上、法定相続人の数に含められる人数に上限が設けられています(相続税法第15条2項)。
| 実子の有無 | 基礎控除の計算に含められる 普通養子の人数 |
|---|---|
| 実子がいる場合 | 1人まで |
| 実子がいない場合 | 2人まで |
たとえば、相続人が実子1人と普通養子2人(計3人)の場合、基礎控除の計算に含められる養子は1人までです。
法定相続人は3人ですが、基礎控除の計算に含められる法定相続人の数は2人(実子1人+養子1人)となります。そのため、基礎控除額は3,000万円+(600万円×2人)=4,200万円となります。養子2人を両方含められる場合(4,800万円)より、600万円少なくなります。
なお、特別養子や配偶者の実子を養子とした場合などは、この制限の対象外となります。
関連記事
孫養子は相続税の2割加算の対象になる場合がある
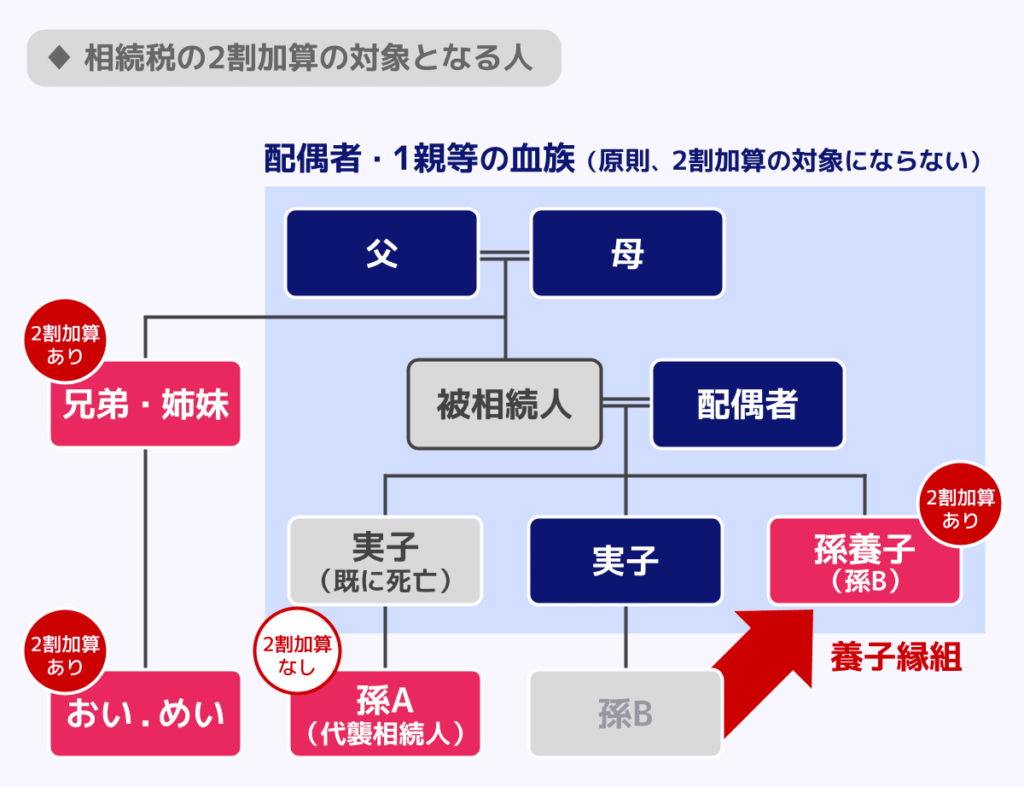
孫を養子にすると、その孫養子の相続税額は、2割加算されます(代襲相続人にあたる場合を除く)。
相続税の2割加算とは、遺産を受け取った人が「被相続人の配偶者」「一親等の血族(子や父母)」以外である場合に、その人の相続税額が2割増しになるルールです(相続税法第18条)。
養子は法律上、被相続人の一親等の法定血族にあたるため、通常は2割加算の対象外です。ただし、孫など被相続人の直系卑属を養子にした場合は、2割加算の対象になります。世代を飛ばして財産を移すことへの課税のバランスをとるためです。
たとえば、孫養子の実親(被相続人の子)が被相続人より先に亡くなっていて、孫が代襲相続人として相続する場合は、2割加算の対象外です。
関連記事
相続税の2割加算とは?対象者(孫・兄弟・養子など)や計算方法をわかりやすく解説
養子が相続権を持つにあたっての注意点
家族間のトラブルにつながることがある
養子縁組によって相続人が増えると、既存の相続人の相続分が減るため、相続人同士の対立や遺産分割トラブルにつながることがあります。
たとえば、配偶者と実子が一人いて且つ遺産が6,000万円あるケースで比較してみましょう。
| 相続人 | 養子縁組なし | 養子を1人迎えた場合 |
|---|---|---|
| 配偶者 | 3,000万円 | 3,000万円 |
| 実子(1人) | 3,000万円 | 1,500万円 |
| 養子 | - | 1,500万円 |
※配偶者と実子1人が相続人で、法定相続分どおりに分けた場合の金額です。
このケースでは、配偶者の取り分は変わりませんが、実子の取り分は養子縁組によって半分に減ります。そのため実子からの反発が起き、養子縁組の理由に納得できないと、遺産分割の話し合いが難航することがあります。
なので、特に相続対策として成年後に養子縁組を行う場合は、「なぜ養子縁組をするのか」を家族間で事前に共有しておくことが重要です。
養子縁組による節税が認められないことがある
養子縁組は、相続税の節税に使われることがあります。養子を迎えて法定相続人の数が増えると、基礎控除額が1人あたり600万円増え、相続税を抑えられる場合があるためです。
ただし、相続税の負担を不当に減らす結果になると税務署長が認めた場合は、その養子を相続税の計算上の「法定相続人の数」に含められません(相続税法第63条)。実子がいれば1人、いなければ2人までという人数制限(相続税法第15条2項)の範囲内でも、同様です。
節税目的の養子縁組は、民法と税法で取り扱いが分かれます。
| 扱い | |
|---|---|
| 民法上の取り扱い | 節税目的であっても、直ちに無効にはならない(最高裁判例・平成29年1月31日) |
| 税法上の取り扱い | 養子を法定相続人の数に含められないことがある(相続税法第63条) |
「養子縁組をすれば必ず節税できる」とは言い切れないため、節税目的で養子縁組を検討している場合は、必ず税理士に相談することを強くおすすめします。
養子と相続権でよくある疑問
Q.養子縁組以外で孫や再婚相手の連れ子に財産を渡す方法は?
遺言による遺贈や生前贈与といった方法があります。
ただし、遺贈の場合、孫や連れ子は原則として一親等の血族にあたらないため、相続税の2割加算の対象となる点に注意が必要です(代襲相続人となった孫を除く)。
また、生前贈与は基礎控除や特例を活用すれば非課税でできる場合がありますが、生前贈与した財産に相続税がかかるケースもあるので注意が必要です。
関連記事
Q.養子縁組は相続税対策に効果的?
養子縁組で法定相続人の数が増えれば、基礎控除額や非課税枠も増えるため、相続税を抑えられる場合があります。
法定相続人の数に含められた場合、基礎控除額は1人あたり600万円、生命保険金・死亡退職金の非課税枠は1人あたり500万円増えます。
ただし、非課税枠を適用できるのは、相続人が保険金や退職金を受け取った場合に限られます。また、相続税の計算上、法定相続人の数に含められる普通養子は、実子がいる場合は1人、実子がいない場合は2人までです。
孫を養子にした場合は、代襲相続人に該当する場合などを除き、相続税額の2割加算の対象となります。さらに、養子を法定相続人の数に含めることで相続税の負担を不当に減らす結果となる場合は、養子の算入が認められないこともあります。
Q.養女は相続で養子と違う扱いになる?
養女と養子で、相続上の扱いに違いはありません。
相続順位や法定相続分は同じで、相続税でも性別による違いはありません。
また、相続税の計算上、法定相続人の数に含められる養子の人数にも、養女と養子で違いはありません(相続税法第15条2項)。
Q.養子に相続させないことはできる?
普通養子であれば、離縁(養子縁組の解消)によって養親の相続人から外すことができます。一方、特別養子は養親から離縁を請求できないため、養親の判断で相続人から外すことはできません。
普通養子の場合は、養親と養子の合意による離縁のほか、一定の事情があれば家庭裁判所の手続きを通じて離縁できる場合があります。
特別養子の離縁は、養子の利益のために特に必要がある場合に限り、養子・実父母・検察官の請求によって家庭裁判所が認める制度です(民法第817条の10)。
なお、遺言で養子以外の人に遺産を渡すことはできますが、養子には遺留分があるため、養子から遺留分を請求される可能性があります。また、養子から虐待や重大な侮辱を受けたなどの事情があれば、家庭裁判所に請求して相続人から廃除できる場合もあります(民法第892条)。
まとめ
養子縁組が成立すると、養子には実子と同じ相続権が認められます。養女についても相続順位や法定相続分に違いはなく、性別によって不利な扱いを受けることはありません。
また、再婚相手の連れ子は再婚だけでは相続権を持たず、相続人にするには養子縁組が必要です。
一方で、普通養子と特別養子では実親からの相続権の有無に違いがあり、代襲相続や相続税の取り扱いにも注意が必要です。養子縁組は相続税対策として活用できる場合もありますが、家族関係や将来の相続に与える影響も踏まえて慎重に検討しなければなりません。
養子や養女の相続権、養子縁組を活用した相続対策について不安がある場合は、税理士などの専門家に相談することをおすすめします。

監修者情報
アトムグループ 協力税理士