

雑種地の相続税評価方法を分かりやすく解説|有効な相続税対策も紹介
駐車場や資材置場、空き地などは、相続開始時の利用状況によって「雑種地」として相続税評価を行うことがあります。
雑種地の相続税評価は、原則として周辺にある状況が類似する土地の価額をもとに算出します。一方、評価倍率表に雑種地の倍率が定められている場合は、固定資産税評価額に倍率を乗じる「倍率方式」が用いられます。
また、同じ雑種地でも、市街化区域・市街化調整区域などの区分や周辺の土地の利用状況によって、宅地・農地・山林・原野など何に比準するかはさまざまです。
そのため、雑種地の相続税評価では、土地の状況に応じて適切な評価方法を判断することが重要です。
この記事では、雑種地の相続税評価の基本から、区域ごとの具体的な計算方法までわかりやすく解説します。貸している雑種地の評価や小規模宅地等の特例、雑種地を相続した場合によくある疑問についても紹介しますので、参考にしてください。
目次
雑種地とは?相続税評価の基本
雑種地の相続税評価を行うには、まず対象となる土地が雑種地に該当するかを判断する必要があります。
雑種地は駐車場や資材置場などさまざまな用途で利用されており、登記簿上の地目だけで判断できるとは限りません。
ここでは、雑種地の定義や具体例、相続税評価における地目の判断方法を解説します。
雑種地とは宅地・田・畑などに該当しない土地
雑種地とは不動産登記制度上で定められている地目の一つです。
地目とは土地の主な用途を示すもので、不動産登記事務取扱手続準則では、宅地、田、畑、山林、雑種地など23種類が定められています。
このうち雑種地は、宅地や田、畑、山林など、ほかの22種類の地目のいずれにも該当しない土地を指します。
相続税を算出する際は、雑種地を含めた23種類の地目を、以下の9つの区分に分けて評価を行います。
「宅地」「田」「畑」「山林」「原野」「牧場」「池沼」「鉱泉地」「雑種地」
雑種地も相続財産である土地の一つであるため、相続税の対象となります。
駐車場・資材置場・空き地などが雑種地になる
不動産登記事務取扱手続準則第69条や財産評価基本通達から、雑種地となるのは以下のような土地などになります。
- ゴルフ場用地(財産評価基本通達83)
- 遊園地、運動場、競馬場用地(財産評価基本通達83-2)
- 文化財建造物である構築物の敷地(財産評価基本通達83-3)
- 鉄道軌道用地(財産評価基本通達84)
ただし、土地の名称や使い方だけで雑種地になるとは限りません。
たとえば駐車場は、自宅とは別の土地を利用している場合は雑種地となることがあります。
一方、自宅の敷地内に設けられた自家用の駐車スペースなど、宅地と一体として利用されている部分は、通常は宅地として評価します。
また、「空き地」「更地」と呼ばれていても、必ず雑種地になるわけではありません。建物の敷地として利用できる状態にあり、周辺の土地の利用状況などから宅地と認められる土地は、宅地として評価されることがあります。
そのため、雑種地に該当するかどうかは、土地の実際の利用状況を確認して判断することが重要です。
参考:国税庁「雑種地及び雑種地の上に存する権利」
雑種地かどうかは相続開始時の現況で判断する
相続税評価における土地の地目は、原則として相続開始時の現況によって判定します。
そのため、登記簿に記載されている地目と、相続税評価で用いる地目が一致するとは限りません。
たとえば
不動産登記簿の地目が田や畑であっても、相続開始時には農地として利用されておらず、別の用途で継続的に利用されている場合などは、その現況に応じて雑種地など別の地目として評価することがあります。
したがって、雑種地の相続税評価を行う際は、登記簿だけでなく、相続開始時に土地がどのような状態で、どのように利用されていたかを確認することが大切です。
可能であれば現地を確認し、土地の利用状況や周辺環境を把握しましょう。遠方などの理由で現地確認が難しい場合は、航空写真や地図サービスなども参考になります。
ただし、航空写真や地図サービスの画像は相続開始時より前に撮影されたものである可能性があるため、固定資産税関係の資料や過去の写真などもあわせて確認するとよいでしょう。
雑種地の相続税評価はどう決まる?
原則は周辺の類似する土地に比準して評価する
雑種地は原則として、その雑種地と状況が類似する付近の土地の1㎡あたりの価額をもとに評価します。これを「近傍地比準方式」といいます。
具体的には、評価する雑種地の周辺が宅地として利用されている場合は宅地、農地として利用されている場合は農地というように、周辺の土地の状況などを踏まえて比準する土地を判断します。
そのうえで、状況が類似する付近の土地について、財産評価基本通達に定める方法で評価した1㎡あたりの価額をもとに、雑種地の評価額を算出します。
ただし、雑種地を宅地に比準して評価する場合など、土地の状況によっては宅地造成費などを考慮して評価額を調整することがあります。
そのため、単純に「近くにある土地の評価額×雑種地の面積」で計算できるとは限らない点に注意しましょう。
倍率が定められている場合は倍率方式で評価する
評価倍率表に雑種地の倍率が定められている場合は、雑種地の固定資産税評価額にその倍率を乗じて評価します。
雑種地について倍率が定められている地域は限られているため、まずは国税庁の「路線価図・評価倍率表」で、対象となる土地に雑種地の倍率が設定されているか確認しましょう。
倍率が定められていない場合は、前述した近傍地比準方式によって評価します。
路線価方式、倍率方式については関連記事『土地の相続税はいくらまで無税?親の土地の計算方法と特例を解説』も参考になります。
雑種地は利用単位ごとに評価する
雑種地は、原則として利用の単位となっている一団の雑種地ごとに評価します。
そのため、登記簿上は一つの土地であっても、実際の利用状況によっては複数に分けて評価することがあります。反対に、複数の筆に分かれていても、一体として利用されている場合は一団の土地として評価することがあります。
たとえば、一筆の土地の一部を月極駐車場、残りを資材置場としてそれぞれ独立して利用している場合は、利用状況を踏まえて評価単位を判断する必要があります。
雑種地の評価額は、どこまでを一つの土地として評価するかによって変わることがあります。そのため、登記簿上の筆だけで評価単位を判断せず、相続開始時の実際の利用状況を確認することが重要です。
雑種地の相続税評価で確認する2つのポイント
雑種地を具体的に評価する際は、「都市計画法上のどの区域にあるか」「路線価地域か倍率地域か」を確認します。
都市計画法上の区域や周辺の土地の利用状況は、雑種地を宅地・農地・山林・原野などのどの土地に比準するかを判断する材料になります。
また、路線価地域か倍率地域かによって、比準する土地の価額を求める方法などが異なります。
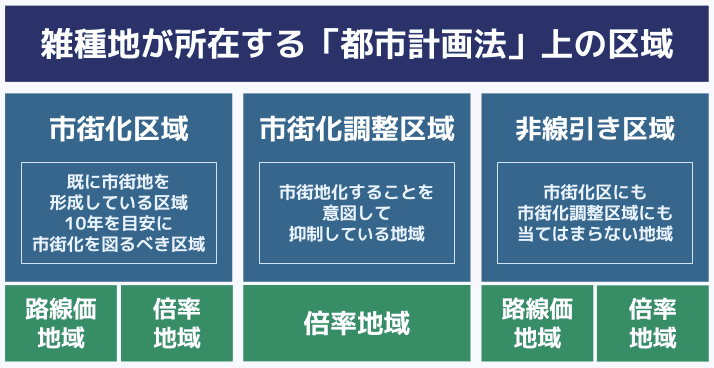
(1)市街化区域・市街化調整区域・非線引き区域のどこか
「都市計画法」上の区域には、以下の3種類があります。
- 市街化区域:すでに市街化を形成している、あるいは10年を目安に市街化を図るべき区域
- 市街化調整区域:意図的に市街地化を抑制している地域
- 非線引き区域:上記のどちらにも当てはまらない区域
都市計画法上の区域は、雑種地を何に比準して評価するかや、土地の利用・建築に関する制限を評価にどう反映するかを判断するうえで重要です。
たとえば、市街化区域にあり、周辺が宅地として利用されている雑種地は、宅地に比準して評価することが一般的です。
一方、市街化調整区域では宅地化が制限されているため、周辺の土地が農地・山林・原野などとして利用されていれば、その状況に応じた土地に比準して評価します。宅地に比準する場合でも、建築制限の程度などを評価額に反映できることがあります。
都市計画法上の区域の調べ方
雑種地がどの地域にあるのかは、土地が所在する市役所の都市計画課などで確認可能です。
また、都市計画の内容をインターネット上で公開している市区町村もありますので、「〇〇市_都市計画」などで検索してみてください。
市区町村によっては固定資産税の課税明細に市街化区域、市街化調整区域などが記載されている場合もあります。
このほかに、対象地が所在する市役所に直接確認を取るという方法も考えられます。
(2)路線価地域か倍率地域か
評価対象となる雑種地が、「路線価地域」と「倍率地域」の、どちらに所在しているのかを確認しましょう。
- 路線価地域:土地が面する道路に路線価が定められている地域
- 倍率地域:土地が面する道路に路線価が定められていない地域
路線価地域では路線価をもとに比準する土地の価額を求めます。倍率地域では評価倍率表を確認し、雑種地の倍率が定められていれば倍率方式、定められていなければ近傍地比準方式によって評価します。
雑種地の相続税評価額の計算方法
ここからは、雑種地の相続税評価額の計算方法を解説します。
なお、雑種地の相続税評価額は先述の通り、多くの場合で近傍地の評価額を参考に算出します。
土地の形状や整備状況により変化することもありますが、とりあえず大まかな目安が知りたい方は近傍地の相続税評価額を確認してみてください。
(1)市街化区域・路線価地域の場合
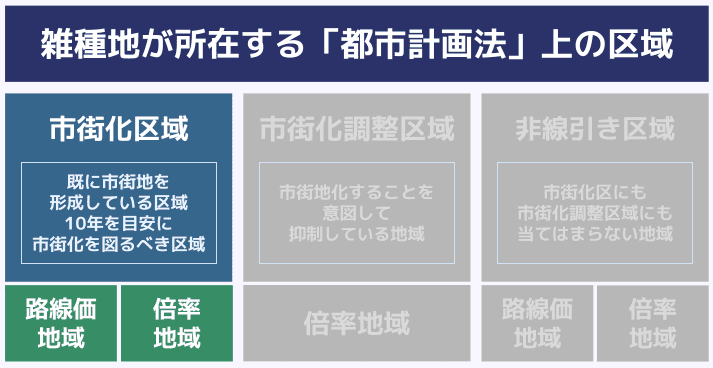
市街化区域の路線価地域にある雑種地の場合、周辺地域は宅地として利用されていることが多いので、宅地比準として近傍地比準価額方式により、雑種地を評価します。
具体的な計算方法は以下のとおりです。
(宅地であるとした場合の1㎡あたりの価額-1㎡当たりの宅地造成費)×地積
宅地であるとした場合の1㎡あたりの価額は「路線価×画地補正率」により求めます。
これは通常の宅地と同じ評価手順です。
なお、1㎡当たりの宅地造成費は、デコボコが多い土地など、宅地造成の必要がある土地の場合のみ控除されます。
既に宅地造成(建物などが建てられるように土地の形質を変更すること)されている土地の場合、控除できません。
「これから宅地造成をするなら費用がかかるから、その分相続税評価額を安くしてあげよう」というイメージです。
関連記事
相続税における路線価の調べ方と計算方法【土地の評価額がわかる】
(2)市街化区域・倍率地域の場合
市街化区域の倍率地域にある雑種地で、周辺の状況などから宅地に比準して評価する場合は、近傍宅地の固定資産税評価額をもとに評価します。
具体的な計算式は、次のとおりです。
(近傍宅地の1㎡あたりの固定資産税評価額×宅地の倍率×普通住宅地区の画地補正率-1㎡あたりの宅地造成費)×地積
近傍宅地の1㎡あたりの固定資産税評価額に宅地の倍率を乗じ、土地の形状などに応じた画地補正を行います。さらに、宅地として利用するために造成が必要な場合は、1㎡あたりの宅地造成費を差し引いて雑種地の評価額を求めます。
しかし、一般的に他人の土地の固定資産税評価額を調べることはできません。
そのため実際には「全国地価マップ」から固定資産税路線価を調べて、近傍宅地の固定資産税評価額を求めます。
ほかにも、市役所にお願いして調べてもらう、固定資産税評価証明書等に価額を記載してもらうなどの方法もあります。
(3)市街化調整区域・倍率地域の場合
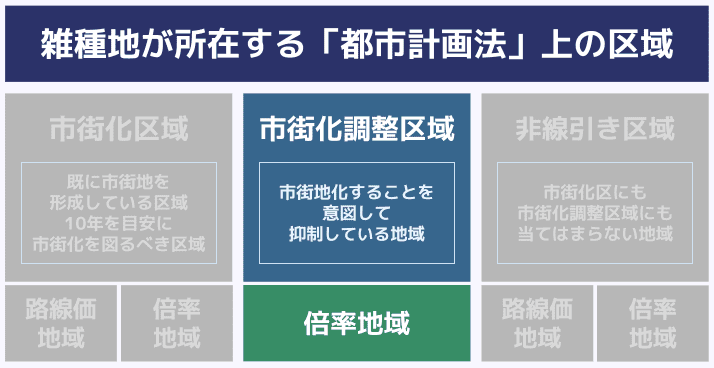
市街化調整区域では、路線価が設定されていないことが一般的です。
市街化区域のように都市化されていないので、周りの土地の利用状況が農地、山林、原野などである場合には、農地、山林、原野に比準して評価額を求めます。
ただし、評価する雑種地が資材置場や駐車場として利用されている場合は、原則として農地等の価額に造成費相当額を加算して評価します(宅地に比準して評価した価額が上限となります)。
雑種地の周辺の状況が宅地である場合は、市街化区域と同様に以下の算式により評価します。
ただし、「しんしゃく割合」を控除する点が市街化区域と異なるでしょう。
{近傍宅地の1㎡当たりの固定資産税評価額×宅地の倍率×普通住宅地区の画地補正率×(1-しんしゃく割合)-1㎡当たりの宅地造成費}×地積
しんしゃく割合とは、雑種地の相続税評価額から一部控除できる割合のことです。
市街化調整区域は原則として、建物の建築が制限されている地域であるため、開発行為の可否、建築制限の度合いに配慮して、評価額を下げることができます。
具体的なしんしゃく割合については、国税庁の「市街化調整区域内にある雑種地の評価」の図を参考に行うこととなるでしょう。
もっとも、どのしんしゃく割合を用いることになるのかは専門知識が必要となるため、税理士に相談することをおすすめします。
(4)非線引き区域の場合
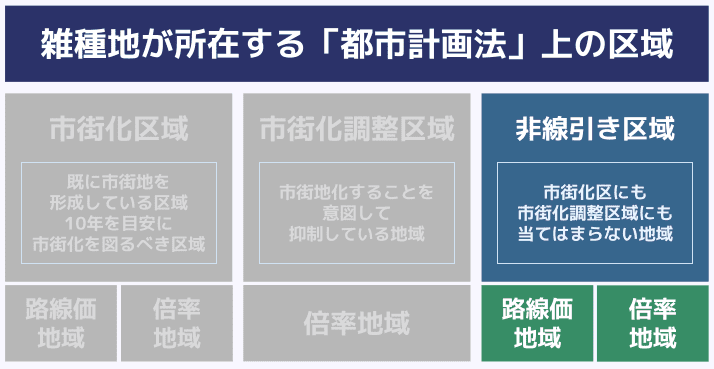
非線引き区域の雑種地に、路線価が設定されている場合は、路線価を元に相続税評価を行います。
路線価が定められていない場合は、近傍地の現況により、宅地比準・農地比準・山林比準・原野比準のいずれかの方法で、雑種地の相続税評価を行います。
非線引き区域の雑種地の相続税評価は非常に難解なため、相続税に強い税理士に相談することがおすすめです。
関連記事
貸している雑種地は相続税評価額が下がることがある
雑種地を第三者に貸している場合や、一定の貸付事業に利用している場合は、相続税評価額を抑えられることがあります。
賃借権や地上権が設定されている場合
太陽光発電設備やゴルフ場などの施設を設置する目的で第三者に雑種地を貸しており、賃借権や地上権が設定されている場合には、相続税評価額についてこれらの権利の価額を差し引くことが可能です。なお、所有者自らが月極駐車場などの貸駐車場を経営している場合は、賃借権の価額を差し引くことはできず、自用地として評価します。
土地の借主(借りている人)は賃借権や地上権によって守られているため、所有者の意思であっても簡単には追い出せないようになっています。
その分、所有者の使用に制限がかかり、相続税評価額を低くできるのです。
賃借権や地上権の評価方法は、「地上権に準ずる賃借権」「地上権に準ずる賃借権以外の賃借権」「地上権」でそれぞれ異なり、複雑になりやすいので、専門家である税理士に相談することをおすすめします。
小規模宅地等の特例を適用できる場合|200㎡まで50%減額
雑種地が駐車場業などの貸付事業の用に供されており、一定の要件を満たす被相続人の親族が相続または遺贈により取得した場合は、「貸付事業用宅地等」として小規模宅地等の特例を適用できることがあります。
【貸付事業用宅地等の要件】
- 建物又は構築物の敷地であること
- 貸付事業が相当の対価を得て継続的に行われるものであること
- 相続税の申告期限までに貸付事業を引き継ぎ、かつ貸付事業を継続すること
- その宅地等を申告期限まで保有していること
「事業」というと大規模なものを想像しますが、小規模宅地等の特例では「事業と称するに至らない不動産の貸付けその他これに類する行為で、相当の対価を得て継続的に行うもの(準事業)」も貸付事業に含まれます。
例えば駐車場の場合、事業として認められるかどうかは以下のように判断されるでしょう。
- 認められる
周辺の駐車場などと比較して、相場に見合う金額を受け取っている場合など - 認められない
親族に貸しており、周辺の相場に比較して著しく安く貸している場合など
また、小規模宅地等の特例の要件である「構築物の敷地」とは、土地の上にアスファルト舗装や時間貸しのパーキング設備を設置している場合が該当します。
更地で何もない土地を青空駐車場として貸している場合には、小規模宅地等の特例は原則として適用できません。
参考:国税庁「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
なお、貸付事業用宅地等の場合、特例を適用できるのは200㎡まであり、その他の小規模宅地等への特例との併用も可能です。
この特例の適用を受けるためには、相続税額がゼロになる場合でも相続税の申告書を提出する必要があります。
詳しくは以下の関連記事をご確認ください。
関連記事
※相続開始前3年以内に新たに貸付事業の用に供された宅地等は、原則として貸付事業用宅地等に該当しないため、小規模宅地等の特例を適用できません。
ただし、被相続人が相続開始前から3年を超えて一定規模の不動産貸付事業(特定貸付事業)を継続していた場合は、その事業のために相続開始前3年以内に新たに貸し始めた土地でも、特例の対象となることがあります。
雑種地の相続に関してよくある質問
最後に、雑種地の相続に関してよくある以下の質問にお答えします。
- 雑種地の相続を放棄する方法は?
- 有効利用できない雑種地を相続したらどうすれば良い?
- 相続した雑種地に建物は建築できる?
Q.雑種地の相続を放棄する方法は?
雑種地を相続放棄する場合は、自己のために相続の開始があったことを知った時から3か月以内(熟慮期間)に、家庭裁判所に相続放棄の申述をしましょう。
ただし相続放棄は、すべての財産の相続を放棄する制度です。
よって、「現金は相続して、雑種地は相続放棄する」といった選択はできません。
相続放棄による相続税への影響について不安がある方は、一度相続税に強い税理士に相談してください。
関連記事
相続放棄の相談先は税理士・弁護士・司法書士|専門家ごとの使い分けも解説
Q.有効利用できない雑種地を相続したらどうすれば良い?
駐車場経営などには向かない土地で、さらには建物を建築できない場合、売却することも検討すべきかもしれません。
有効活用できない雑種地を持ち続けると、以下のようなコスト・労力がかかります。
- 毎年の固定資産税
- 近隣との関係上、雑草などが繁茂しないようにするための維持管理
したがって、最終的に相続で相続税を負担する前に現金化し、相続税の納税資金に充当することを考えた方が良い場合もあるのです。
需要が少なく買い手が見つからない場合でも、売却金額は安くなりますが、引き取ってくれる不動産業者もあります。
Q.相続した雑種地に建物は建築できる?
相続により取得した雑種地にそのまま建物が建てられるかどうかは以下を確認する必要があります。
- 敷地と接している道路が建築基準法42条の道路に該当するか
- 接道義務を満たすか
- その他の要件を満たすか
敷地と接している道路が建築基準法42条の道路に該当するか
建築基準法42条の道路に該当するか否かは、市役所の道路台帳などで確認します。
市役所の道路台帳はインターネットで公表されている場合もあります。
接道義務を満たすか
建築基準法43条の接道義務は、幅員4メートル以上の道路に2メートル以上接道していること、つまり道路に対する間口が2メートル以上あることとされています。
道路面に対して別の所有者の土地があり、そのわき道から自身の土地に入るようないわゆる旗竿地の場合に、わき道の間口が2メートル未満であると建築又は再建築が不可となる場合があるのです。
その他の要件を満たすか
上記の接道義務などの規定は、市街化区域に限らず、原則として都市計画区域や準都市計画区域で適用されます。
市街化調整区域内については道路、接道要件を満たしていても建築不可となるケースがあります。
また、各市区町村の条例などによって、最低敷地面積が定められており、周辺環境の維持を目的として、あまりに狭小な土地については建物の建築が制限されている場合があります。
建物の建築が可能であっても、都市計画により建てられる建物の種類が制限されることがあるのです。
雑種地の相続税評価は「相続税に強い税理士」にご相談ください
雑種地の評価については、相続税に強い税理士に相談することがおすすめです。
もし低い相続税評価額で申告してしまい税務調査で指摘を受けると、修正申告が必要となり、さらに延滞税や過少申告加算税などのペナルティの対象となります。
また、本来の評価額より雑種地を高く評価してしまうと、過大に相続税を負担することになります。相続税を払い過ぎても、税務署が指摘してくれるとは限りません。
相続財産の中に雑種地があり、今後どうしたらよいかお悩みの方は、相続税に強い税理士までご相談ください。
アトム相続税理士法人では税理士に無料相談することが可能です。
相談予約は24時間いつでも受け付けているので、雑種地の評価を含め、適切な相続税の申告を行いたい方はいつでもご連絡ください。


 LINEで無料相談
 メールで問い合わせ
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士