


相続税の未成年者控除とは?いくら控除される?計算方法・適用要件を解説
相続人の中に未成年の子どもや孫がいる場合、相続税の「未成年者控除」によって相続税額を軽減できる可能性があります。
未成年者控除とは、相続や遺贈によって財産を取得した18歳未満の法定相続人について、18歳になるまでの年数に応じた金額を相続税額から差し引ける制度です。
たとえば令和4年4月1日以降に開始した相続で、相続開始時の年齢が10歳であれば、80万円を控除できます。
また、本人の相続税額から控除しきれない金額は、一定の扶養義務者の相続税額から差し引くことも可能です。
この記事では、相続税の未成年者控除について、適用要件や計算方法、控除額が余った場合の扱い、申告の必要性までわかりやすく解説します。
養子や代襲相続人、相続放棄などの場合に適用できるかも紹介するので、未成年者が相続人に含まれる方は参考にしてください。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては相続税に詳しい税理士へご相談ください。




 LINEで無料相談
 メールで問い合わせ
目次
相続税の未成年者控除とは?いくら控除できる?
18歳まで1年につき10万円を相続税額から控除できる
未成年者控除とは、相続や遺贈によって財産を取得した18歳未満の法定相続人について、満18歳になるまでの年数に応じた金額を相続税額から差し引ける制度です(相続税法19条の3)。
控除額は、「18歳-相続開始時の年齢」に10万円を掛けて計算します。
未成年者は生活費や教育費など将来の支出が見込まれることから、その負担に配慮して税額を軽減する趣旨で設けられています。
【重要】成年年齢について
令和4年4月1日の民法改正により、成年年齢は20歳から18歳に引き下げられました。これに伴い、未成年者控除の対象年齢も18歳未満へ変更されています。
未成年者控除は、相続開始日によって20歳基準と18歳基準のどちらを適用するかが異なります。相続開始日を基準に判断するため、以下の違いを確認しておきましょう。
- 令和4年3月31日以前に相続開始
- 上限:20歳未満
- 控除額:(20歳-相続時の年齢)×10万円
- 令和4年4月1日以降に相続開始
- 上限:18歳未満
- 控除額:(18歳-相続時の年齢)×10万円
年齢別|未成年者控除額の早見表
未成年者控除の控除額は、相続開始時の年齢に応じて次のように決まります(※令和4年4月1日以降に開始した相続の場合)。
| 相続開始時の年齢 | 未成年者控除額 |
|---|---|
| 0歳 | 180万円 |
| 1歳 | 170万円 |
| 2歳 | 160万円 |
| 3歳 | 150万円 |
| 4歳 | 140万円 |
| 5歳 | 130万円 |
| 6歳 | 120万円 |
| 7歳 | 110万円 |
| 8歳 | 100万円 |
| 9歳 | 90万円 |
| 10歳 | 80万円 |
| 11歳 | 70万円 |
| 12歳 | 60万円 |
| 13歳 | 50万円 |
| 14歳 | 40万円 |
| 15歳 | 30万円 |
| 16歳 | 20万円 |
| 17歳 | 10万円 |
年齢は満年齢で考えます。例えば相続開始時に15歳5か月だった場合は、相続開始時を15歳として考えましょう。18歳に達するまでの年数に1年未満の端数がある場合は、その端数を切り上げて1年として計算するため、満年齢で計算した結果と同じになります。
控除しきれない分は扶養義務者から控除できる
未成年者控除額は、その未成年者本人に課された相続税額が上限となります。
そのため、計算上の控除額が本人の相続税額を上回る場合でも、税額が0円になるまでしか差し引けません。
控除しきれない金額が生じた場合は、扶養義務者(親や兄弟姉妹など)の相続税額から差し引くことが可能です。
未成年者控除の控除額が余った場合については、後ほど詳しく解説します。
相続税の未成年者控除を受ける4つの要件
未成年者控除を受けるためには、次の要件をすべて満たす必要があります。
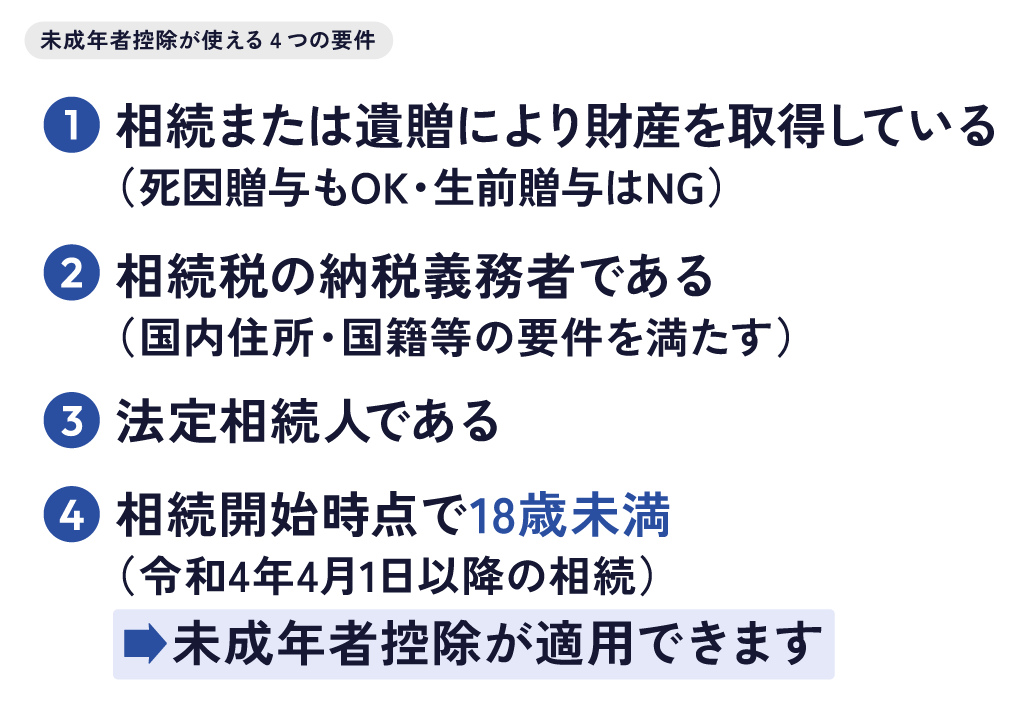
(1)相続や遺贈などで財産を取得している
未成年者控除は、相続や遺贈によって財産を取得した法定相続人が対象です。
なお、相続放棄をしていても、以下のような形で相続税の対象となる財産を受け取ることがあります。
- 遺贈:遺言によって財産を受け取ること
- みなし相続財産:死亡保険金や死亡退職金など、被相続人の死亡をきっかけに取得する財産
こうした場合、もともと法定相続人であれば、相続放棄をしていても未成年者控除の適用が可能です。
一方、生前贈与によって財産を取得した場合は、この控除の対象外となります。
法定相続人については、未成年者控除の適用要件の3つ目として後ほど解説します。
(2)相続税の納税義務者である(原則として国内に住所を有する)
未成年者控除は、相続税が課される納税義務者であることが前提となります。
原則として国内に住所を有している相続人が対象ですが、国外に住所がある場合でも、無制限納税義務者に該当する場合(例:日本国籍を有し相続開始前10年以内に国内住所があった場合など)は控除を受けられる余地があります。
ただし、制限納税義務者には未成年者控除は適用されません。
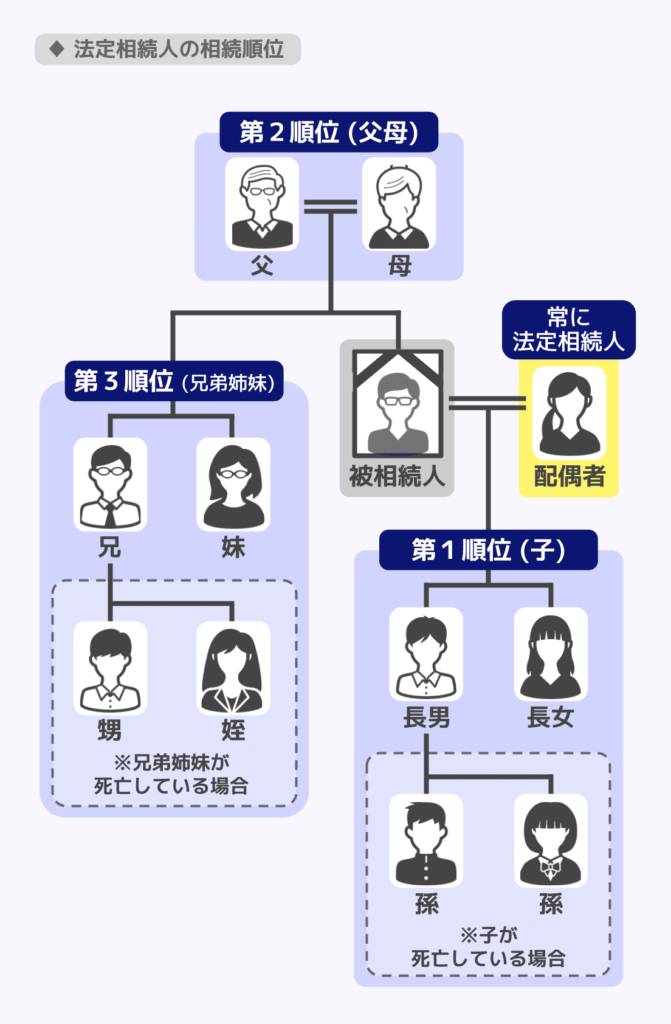
(3)法定相続人である
未成年者控除の対象は、民法上の法定相続人に限られます。
法定相続人とは、被相続人(亡くなった方)の配偶者、子、父母、兄弟姉妹など、法律上当然に相続権を持つ人のことです。
先述の通り、法定相続人に該当するのであれば、相続放棄をしても、遺贈やみなし相続財産で財産を取得したなら適用できる可能性があります。
(4)相続開始時に18歳未満
令和4年4月1日以降に開始した相続では、相続開始時点で18歳未満であることが条件です。
なお、年齢の計算は、誕生日の前日に1歳加算されるという法律の規定(年齢計算ニ関スル法律第2項、民法第143条)に基づきます。
たとえば、4月1日に18歳の誕生日を迎える人は、前日の3月31日から18歳とみなされます。よって、3月31日に相続を開始した場合、未成年者控除は適用できません。
未成年者控除の計算方法・具体例
未成年者控除の計算式
未成年者控除の金額は、「(18歳 - 相続開始時の年齢)× 10万円」の計算式で求めます。
「相続開始時の年齢」は、満年齢を使用します。たとえば、相続開始時に7歳3か月であれば、7歳として計算します。
18歳に達するまでの年数に1年未満の端数がある場合、その端数を切り上げて1年として計算します。
なお、未成年者控除は、相続財産から差し引く基礎控除とは異なり、各相続人の相続税額を計算したあとに差し引く「税額控除」です。
まず各相続人の相続税額を算出し、そこから未成年者控除額を差し引いて実際の納付税額を求めます。
控除額の具体的な計算例
未成年者控除の計算方法を、具体例で見てみましょう。
【例1】相続開始時に5歳の子どもの場合
(18 - 5)× 10万円 = 130万円
【例2】相続開始時に12歳の子どもの場合
(18 - 12)× 10万円 = 60万円
【例3】相続開始時に17歳9か月の子どもの場合
18歳に達するまでの年数は3か月ですが、相続税法上、1年未満の端数は切り上げて1年とします。
1年 × 10万円 = 10万円
【例4】相続開始時に0歳(生後6か月)の子どもの場合
年齢は0歳として計算します。
(18 - 0)× 10万円 = 180万円
以前の相続で未成年者控除を受けている場合
以前の相続で未成年者控除を受けている場合、今回の相続で適用できる控除額は制限されます。
具体的には、以下のうち「少ない方」の金額が今回の控除限度額となります(相続税法19条の3の3項)。
- 今回の年齢で計算した控除額
- 最初の相続時の年齢をもとに計算した控除可能額から、これまでの相続で本人および扶養義務者が実際に控除を受けた金額の合計を差し引いた残額
なお、今回の相続が令和4年4月1日以降に開始した場合は、前回の控除可能額を18歳基準で計算し直します(相続税法基本通達19の3-5)。前回の相続が令和4年3月31日以前(20歳基準)であっても同様に引き直して計算します。
具体的な例とともに確認してみましょう。
【例5】今回の年齢で計算した控除額が100万円、前回の控除残額が20万円の場合
少ない方である「20万円」が今回適用できる控除額です。
【例6】今回の年齢で計算した控除額が60万円、前回の控除残額が0円の場合
前回ですでに控除枠を使い切っているため、今回適用できる控除額は「0円」です。
未成年者控除が余ったら扶養義務者から控除できる
扶養義務者に該当する人
未成年者控除は、未成年者本人の相続税額から差し引く制度です。
ただし、未成年者控除額は、その未成年者本人に課された相続税額が上限となります。
そのため、未成年者控除額が相続税額を上回る場合には、本人だけでは控除しきれない金額が生じることがあります。
このように控除しきれない金額が生じた場合、その残額を扶養義務者の相続税額から差し引くことができます(相続税法第19条の3第2項)。
扶養義務者とは?
扶養義務者とは、相続税法上、その未成年者の扶養義務者として扱われる人を指します。具体的には、次のような親族が該当します。
- 配偶者
- 父母、祖父母、子、孫などの直系血族
- 兄弟姉妹
- 三親等内の親族のうち、家庭裁判所の審判によって扶養義務者と定められた方、または生計を一にしている方
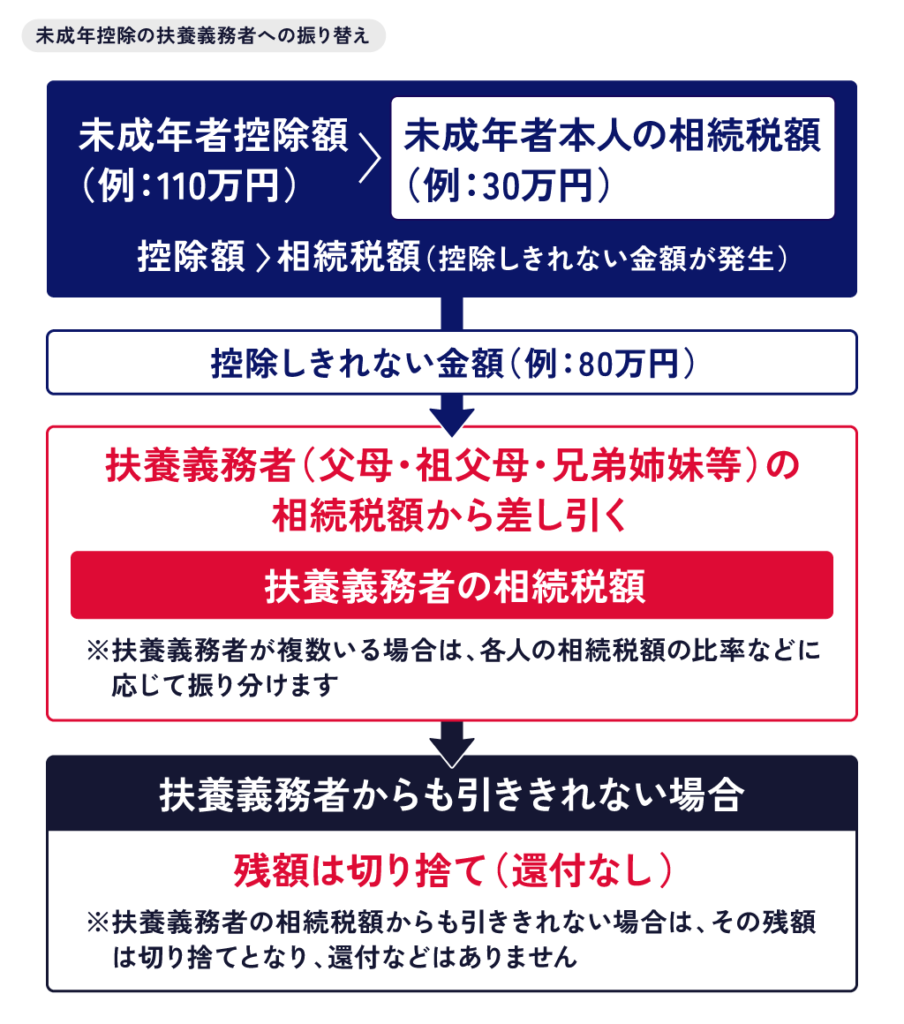
余った未成年者控除を使う場合の計算例
例えば7歳の子どもの未成年者控除額は110万円です。
この子どもの相続税額が30万円だった場合、未成年者控除額は30万円が上限なので、80万円(110万円 − 30万円 = 80万円)が余ります。
この80万円は、扶養義務者(たとえば母親)の相続税額から差し引くことができます。
ポイント
- 扶養義務者が複数いる場合、協議で控除額を決めるのが原則で、まとまらない場合に相続税額の比率で按分します
- 扶養義務者の相続税額からも引ききれない場合は、その残額は切り捨てとなり、還付などはありません
未成年者控除を扶養義務者の相続税額から差し引き、その扶養義務者について相続税の申告が必要となる場合は、申告書に振替の内容を記載します。
相続税の申告が必要な場合は、未成年者控除の振替を申告書に正しく反映しましょう。
未成年者控除を受ける場合の相続税申告
未成年者控除で相続税が0円なら原則申告不要
未成年者控除は、適用を受けるために相続税申告が必須となる制度ではありません。
相続財産が基礎控除額を超えていても、未成年者控除を適用した結果、納付すべき相続税額が0円になる場合は、未成年者控除を受けるためだけに相続税申告をする必要はありません。
ただし、未成年者本人の相続税額が0円になっても、ほかの相続人に納付すべき相続税がある場合は、その相続人について相続税申告が必要です。
また、未成年者本人から控除しきれなかった金額を扶養義務者の相続税額から差し引く場合は、申告書に必要事項を記載して控除額を計算します。
相続税の申告が必要かどうかは、未成年者本人だけでなく、ほかの相続人の税額も含めて確認しましょう。
関連記事
相続税の延滞税はいくら?最新の税率・計算方法と無申告・過少申告加算税を解説
申告書第6表に未成年者控除額を記載する
相続税の申告が必要な場合は、相続税申告書の第6表「未成年者控除額・障害者控除額の計算書」を使用して未成年者控除額を計算します。
第6表には、主に次の事項を記載します。
- 未成年者の氏名
- 相続開始時の年齢
- 未成年者控除額
- 未成年者本人の相続税額
- 控除しきれない未成年者控除額
- 控除しきれない金額を差し引く扶養義務者の氏名や相続税額
以前の相続で未成年者控除を受けている場合は、今回適用できる控除額に制限がかかることがあるため注意しましょう。
相続税の申告期限は、被相続人が死亡したことを知った日の翌日から10か月以内です。
相続税申告の方法については、関連記事『相続税申告のやり方・申告方法を解説|手続きの流れや期限を網羅』にて詳しく解説しています。
未成年者控除の主な必要書類
未成年者控除を適用する際に必要となる主な書類は次のとおりです。
- 相続税申告書(第6表)
未成年者控除額の計算書。相続人の生年月日や相続開始日などを記載します。
扶養義務者への振替を行う場合も、申告書の第6表に振替の内容を記載します。 - 被相続人の戸籍謄本
相続関係を確認するために必要です。 - 相続人の戸籍謄本
年齢や続柄を確認するために必要です。 - 住民票(必要に応じて)
国内住所の確認のため、提出を求められることがあります。 - 遺産分割協議書(必要に応じて)
遺産の分割内容を証明する書類です。
相続税申告書は、国税庁のホームページからダウンロードするか、税務署で取得できます。
関連記事
相続税申告書の書き方【記載例付き】書く順番や用紙の入手方法も解説
未成年者が相続人になる場合は特別代理人にも注意
未成年者が相続人となる場合、遺産分割をどう行うか話し合う「遺産分割協議」の手続きにも注意が必要です。
未成年者は単独で法律行為を行うことができないため、通常は親権者が代理人として協議に参加します。
ただし、親権者も同じ相続の相続人である場合は、未成年者との間で利益相反が生じるため、そのまま代理人になることはできません。
このような場合は、家庭裁判所に申し立てて特別代理人を選任する必要があります。
なお、両親が離婚している場合は、未成年者の親権者が代理人となることができますが、親権者自身が相続人である場合には同様に特別代理人の選任が必要となります。
相続税の未成年者控除についてよくある質問
Q. 相続放棄をしても未成年者控除は使える?
相続放棄をしていても、一定の要件を満たせば未成年者控除を利用できます。
相続放棄をすると民法上は相続人ではなくなりますが、未成年者控除では、相続放棄がなかったものとした場合に法定相続人に該当するかどうかで判断します。
そのため、相続放棄をした未成年者でも、死亡保険金などのみなし相続財産や遺贈によって財産を取得し、年齢などの要件を満たしていれば、未成年者控除の対象となります。
Q. 養子や代襲相続人の孫も未成年者控除を使える?
養子や代襲相続人となった孫も、18歳未満などの要件を満たせば未成年者控除を利用できます。
法的に養子縁組が成立している養子は法定相続人となるため、実子と同様に未成年者控除の対象になり得ます。孫を養子にしている場合も同様です。
また、被相続人の子が先に亡くなっているなどの理由で、その子に代わって孫が相続人となる「代襲相続」の場合も、孫は法定相続人となるため未成年者控除を利用できます。
なお、孫養子は原則として相続税額の2割加算の対象ですが、代襲相続で相続人となった孫は、2割加算の対象になりません。
関連記事
孫の相続税はいくらから?2割加算や基礎控除の扱いを立場別に解説
Q. 胎児にも未成年者控除は適用できる?
胎児は生きて生まれてくれば未成年者控除の対象になります。
申告期限(相続開始を知った日の翌日から10か月以内)の時点で胎児がまだ生まれていない場合、一旦は胎児がいないものとして相続税の申告・納税を行います。つまり、法定相続人に含めずに計算するということです。
その後、胎児が無事に生きて生まれた場合に、胎児を法定相続人に含めて相続税を計算し直します。
これにより、基礎控除額が増えたり未成年者控除が適用できたりするため、全体の相続税額が下がる場合があります。
そのため、「更正の請求」の手続きを行うことで、納めすぎた税金の還付を受けられます。相続人の変更による更正の請求は、その事由を知った日(胎児が生まれた日)の翌日から4か月以内に行う必要があります。
なお、生きて生まれた子に未成年者控除を適用する場合は、相続開始時の年齢を「0歳」として控除額を計算します。
関連記事
Q. 障害者控除など他の税額控除と併用できる?
要件を満たせば、基礎控除や障害者控除、相次相続控除などほかの控除・特例とも併用可能です。
基礎控除との併用
未成年者控除と基礎控除は、要件を満たせば併用できます。
相続税の基礎控除(3,000万円+600万円×法定相続人の数)は、相続財産(課税価格)全体から差し引く控除です。
一方、未成年者控除は、各相続人の相続税額から差し引く「税額控除」にあたります。
このように控除の対象や計算の段階が異なるため、両者は独立して適用されます。
相続税の計算では、まず基礎控除などを用いて課税遺産総額を算出し、その後、各相続人の税額を計算します。
未成年者控除は、最終的に算出された各人の税額から差し引く段階で適用しましょう。
関連記事
障害者控除との併用
未成年者控除と障害者控除は、要件を満たせば同時に適用することができます。
障害者控除は、相続人が一定の障害を持つ場合に、85歳までの年数に応じた金額(一般障害者は年10万円、特別障害者は年20万円)を相続税額から控除できる制度です。
未成年かつ障害者である場合には、両方の控除を重ねて適用できます。
関連記事
相続税の障害者控除|等級などの要件や申告義務は?控除しきれない時はどうする?
相次相続控除との併用
10年以内に相続が相次いで発生した場合に適用される相次相続控除も、未成年者控除と併用することができます。
相次相続控除を適用すれば、前回納めた相続税額の一部を、今回の相続税額から控除できます。
いずれも「各相続人の相続税額」から差し引く税額控除であり、それぞれ所定の計算方法に基づいて算出します。申告書では、計算手順に沿って各控除を適用します。
関連記事
相次相続控除とは?要件と控除額の計算方法|10年以内に2回相続が発生した場合
まとめ|未成年者が相続人なら未成年者控除を忘れず確認しよう
未成年者が相続人に含まれる場合は、相続税を計算する際に未成年者控除を適用できないか確認しましょう。
未成年者控除は18歳になるまで1年につき10万円を相続税額から差し引けるだけでなく、本人から控除しきれない金額を一定の扶養義務者の相続税額から差し引ける場合もあります。
一方、以前の相続で未成年者控除を受けている場合や、相続放棄・養子・代襲相続などが関係する場合は、適用できる控除額や要件を個別に確認することが大切です。また、未成年者が遺産分割協議に参加する場合には、特別代理人の選任が必要になるケースもあります。
未成年者控除を含めて相続税を正しく計算できるか不安な場合は、相続税に詳しい税理士への相談も検討しましょう。
関連記事
相続税に強い税理士の探し方4選と評判の良い税理士の選び方7選
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士