

相続税を払う人の割合は約10%!支払い義務があるか確認する方法
相続税を払う人の割合は、令和6年時点で約10人に1人(課税割合10.4%)です。
「相続税はお金持ちだけの話」というイメージがあるかもしれませんが、平成27年の基礎控除引き下げ以降、課税対象者は大きく増えています。
相続税は課税価格が基礎控除額(3,000万円+600万円×法定相続人の数)を超えると申告・納付が必要になる可能性が出てきます。
放っておくと申告漏れによるペナルティが生じるため、相続税の申告が必要になるのかどうかは、早めに確認しておきましょう。
この記事では、相続税を払う人の割合や増加の背景を整理したうえで、自分に申告義務があるかどうかを4つのステップで確認する方法を解説します。
あわせて、申告が必要な場合の注意点や、相続税を抑えるために取れる対策についても紹介します。
相続税を払う人の割合は約10%
まずは、「相続税を払う人の割合」と、その割合が増加傾向にある理由を解説します。
ここを読めば、「相続税はお金持ちの人が支払うもの」「一般家庭は関係ない」という考え方が変わるはずです。
相続税の申告割合|推移を見ると増加傾向
国税庁の「相続税の申告事績の概要」によると、令和6年における相続税の課税割合は10.4%でした。
課税割合とは、被相続人(亡くなった方)のうち、相続財産が相続税の対象となった人の割合を言います。
令和6年の場合、約161万人の被相続人のうち、約17万人の相続財産が相続税の対象となったのです。
相続税を払う人(相続人)の数で言えば、約36万人でした。
なお、平成26年からの課税割合の推移を見ると、増加傾向にあることがわかります。
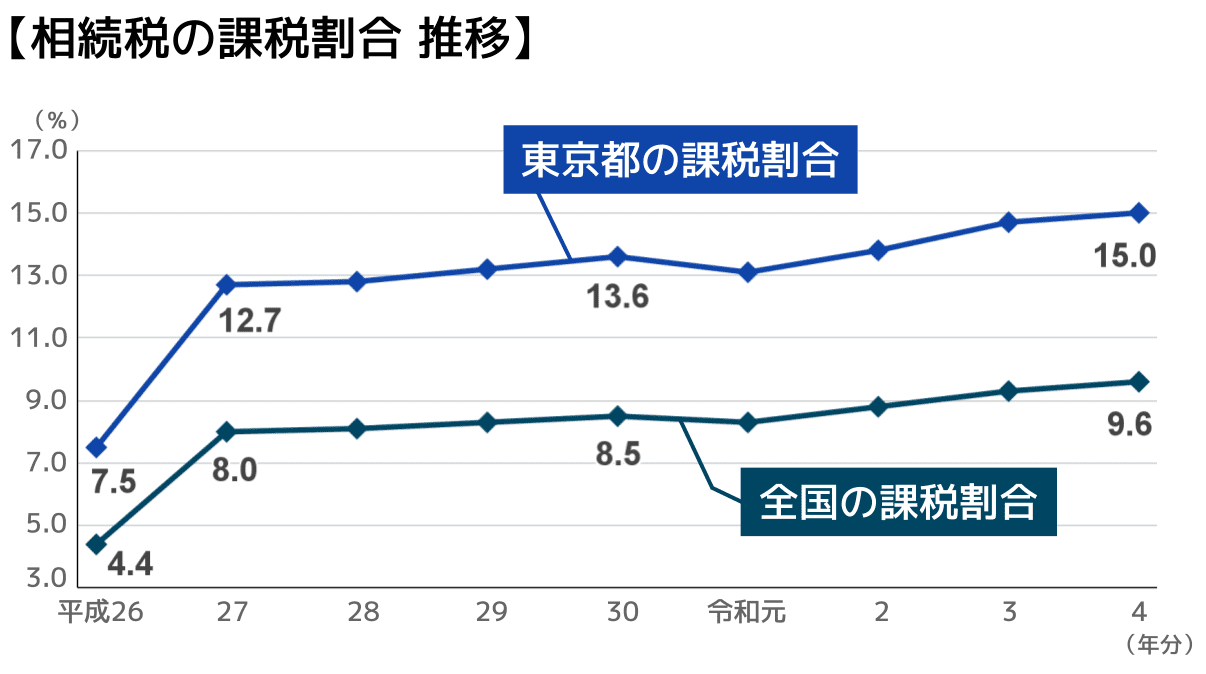
平成26年の全国の課税割合は4.4%、つまり被相続人約23人に1人の財産に対して、相続税がかかるようになっています。
しかし、令和6年にはそれが10人に1人の割合になっているのです。
なかでも東京国税局管内(東京・神奈川・千葉・山梨の4都県)では16.2%、つまり約6人に1人が相続税がかかる人となっています。
※参考(令和6年度以前の資料について)
- 全国の課税割合に関する資料
各年度の「国税庁|相続税の申告事績の概要」を参照 - 東京都の課税割合に関する資料
各年度の「東京国税局|相続税の申告事績の概要」参照
非課税枠が縮小され、相続税を払う人が増加
相続税の課税割合が倍増した原因は、平成27年の税制改正で相続税の基礎控除額(非課税枠)が縮小されたことにあります。
税制改正前後の基礎控除額を比較すると、以下の通りです。
- 改正前:5,000万円+(1,000万円×法定相続人の人数)
- 改正後:3,000万円+(600万円×法定相続人の人数)
上記を見ると、税制改正により基礎控除の定額部分は2,000万円、法定相続人1人あたりの金額は400万円引き下げられたことがわかります。
これにより、相続税の申告・納付が必要なケースが増えたのです。
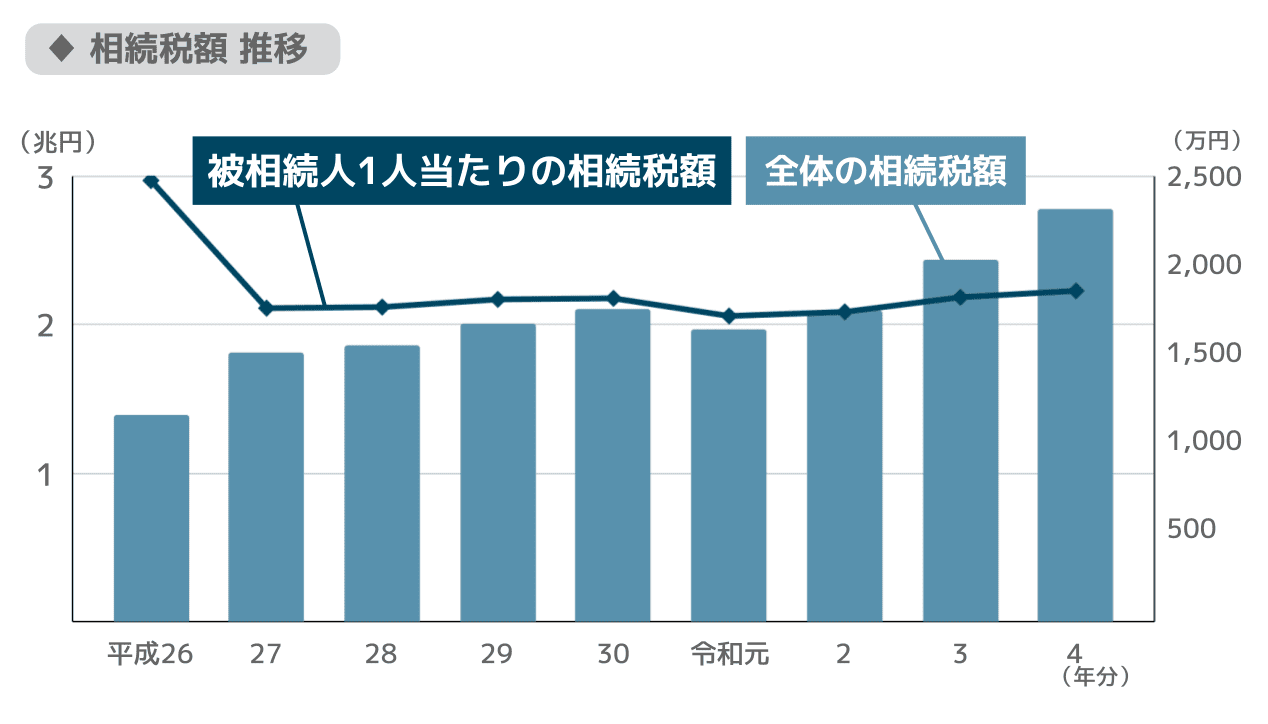
実際、税制改正直後には被相続人1人あたりの相続税額が減りました。
一方で、国に納められる相続税額の合計は増えました。
改正前より低い金額でも相続税の申告・納税をする人が増えたからです。
基礎控除に関する税制改正については、関連記事『相続税の基礎控除の改正はいつから?2026年最新の金額や変更点を解説』をぜひお読みください。
相続財産が3,600万円以上なら相続税を払う人の可能性あり
先述の通り、現在の相続税の基礎控除額は「3,000万円+(600万円×法定相続人の人数)」です。
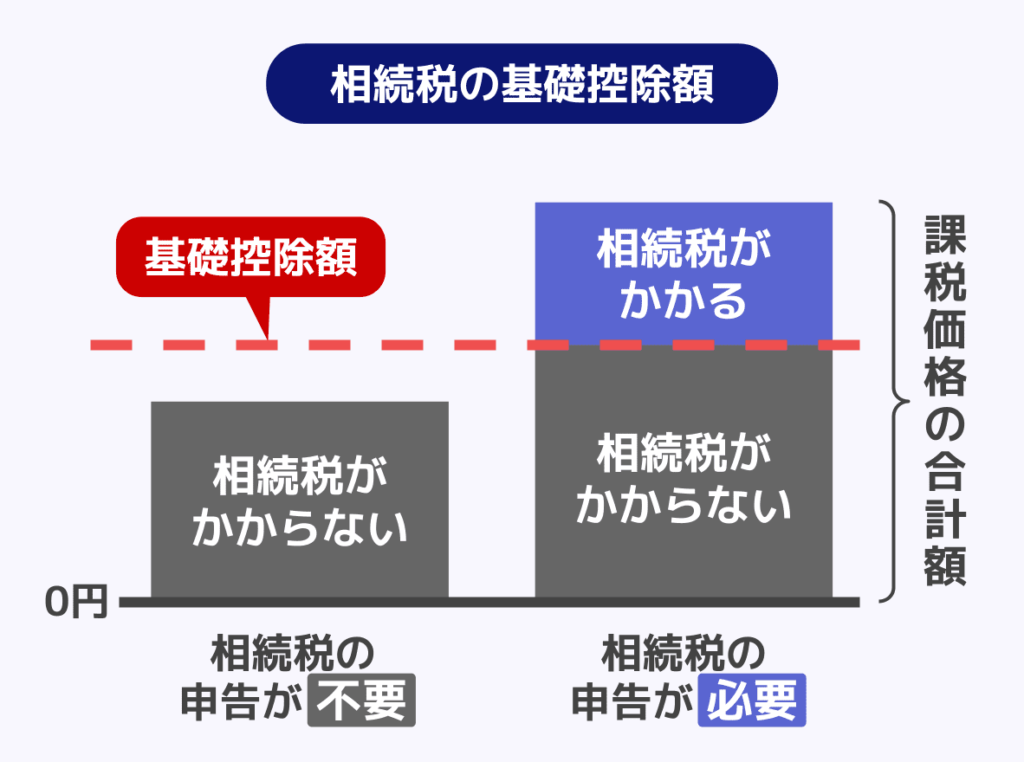
つまり、相続税の対象となる財産の合計がこの金額を超えると、相続税の申告・納付が必要です(相続税法15条)。
基礎控除額は法定相続人の人数により変動するため、一概には言えません。
しかし、相続人1人の場合の基礎控除額は3,600万円なので、少なくとも相続財産の課税価格が3,600万円以下なら、基本的に相続税はかからないといえます。
注意!基礎控除と比較するのは相続財産の合計ではなく「課税価格」
基礎控除額と比較する金額は、相続財産の単純な合計額ではありません。
実際には、相続財産から「非課税財産」や「債務」を差し引いたり、「みなし相続財産」を加算したりした「課税価格」と基礎控除額を比較する必要があります。
関連記事
相続税の計算方法をわかりやすく解説!概算の早見表や節税できる制度も
被相続人が不動産所有なら相続税を払う人の可能性が高い
被相続人が不動産を所有している場合には、相続財産の課税価格が基礎控除額を超える可能性が高くなります。
「国土交通省が公表している住宅の不動産価格指数」は年々増加しているため、戸建てやマンションの財産価値が上昇しているのです。
そのため、被相続人が自宅として戸建てやマンションを保有していると、相続税がかかる可能性が高いといえるでしょう。
相続財産に不動産が含まれている場合は、相続税を払う必要があるかどうかについて、専門家である税理士に相談することをおすすめします。
あなたには相続税の申告義務がある?4ステップで確認
相続税は、課税価格の合計額が基礎控除額より大きい場合に課税されます。
課税価格の合計額が基礎控除額より大きいかどうか確認する方法は、次の4ステップです。
- 法定相続人の人数を把握する
- 相続税の基礎控除額を計算する
- 課税価格の合計額を計算する
- 課税価格の合計額から基礎控除額を引く
以下、各ステップについて解説します。
(1)法定相続人の人数を把握
相続税の基礎控除額は法定相続人の人数によって変動するので、まずは法定相続人が何人になるのか確認しましょう。
法定相続人とは、民法で決められた、被相続人の財産を相続できる人のことです。
法定相続人には順位が定められており、まず、配偶者は常に法定相続人になります。
さらに、「被相続人に子がいれば子(いなければ孫)→子も孫もいなければ直系尊属(父母など)→直系尊属もいなければ兄弟姉妹」も法定相続人になるのです(民法887、889条)。
法定相続人の順位
| 順位 | 相続人 |
|---|---|
| 配偶者 | 常に相続人 |
| 第1順位 | 子(いない場合は孫・ひ孫など) |
| 第2順位 | 父母・祖父母などの直系尊属 |
| 第3順位 | 兄弟姉妹(いない場合は甥・姪) |
法定相続人が誰になるのかを調べる際には、被相続人が生まれてから亡くなるまでのすべての戸籍を収集することとなります。
関連記事
法定相続人とは?範囲や順位、遺産分割の割合から確定方法までわかりやすく解説
例えば
被相続人であるAさんに、妻と子1人(すでに死亡)、孫2人、Aの母や兄がいた場合
- 配偶者である妻は相続人になる
- 本来なら子1人も相続人になるが、いないため孫2人が相続人になる
- 第1順位の相続人がいるため、Aの母や兄は相続人とならない
上記の結果、相続人は妻と孫2人の合計3人。
子がすでに死亡していて代わりに孫が相続人になることを、代襲相続と言います。
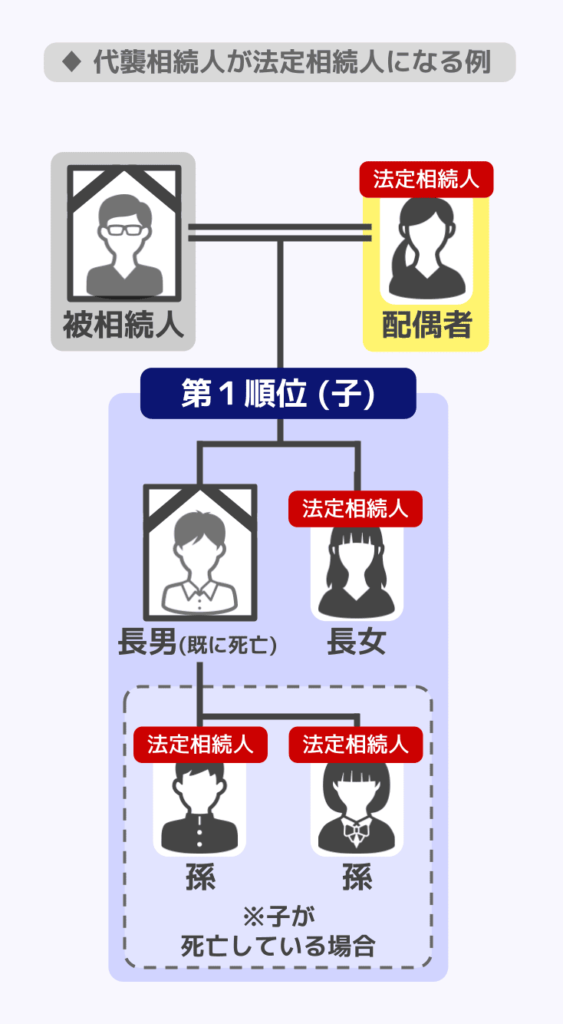
代襲相続は他にも相続人(ここで言えば子)が欠格・廃除になった場合に発生します。
しかし、相続放棄では代襲相続は発生しないので、子が1人しかおらず、その子が相続放棄をした場合(または子全員が放棄した場合)は、孫へ代襲相続されることはなく、第2順位である直系尊属(父母など)や第3順位の兄弟姉妹へ相続権が移るのです。
代襲相続は、兄弟姉妹が法定相続人となるケースですでに兄弟姉妹が亡くなっているが、兄弟姉妹に子がいるといった場合にも発生します。
詳しくは『代襲相続で相続税はどう変わる?基礎控除や2割加算、法定相続分などの影響を解説』をご確認ください。
(2)相続税の基礎控除額を計算
次の基礎控除額の計算式に、ステップ1で求めた法定相続人の数を当てはめます。
相続税の基礎控除額=3,000万円+(600万円×法定相続人の人数)
- 相続放棄した人も、法定相続人の数に含められます
- 普通養子については、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められます
- 特別養子縁組による養子や配偶者の実子で被相続人の養子になった方などは、実子として扱われ、人数制限の対象外です
たとえば、相続人が配偶者と子ども2人の合計3人だった場合は、「3,000万円+(600万円×3人)」となるため、基礎控除額は4,800万円となります。
(3)課税価格の合計額を計算
続いて、相続税の課税価格を計算します。
課税価格が(2)で確認した基礎控除額を超えれば、原則として相続税の申告が必要です。
まず、各相続人が相続した財産の総額に、以下の項目を足したり引いたりして課税価格を導き出します。
- 足す項目
- みなし相続財産(死亡保険金、死亡退職金など)
- 相続時精算課税に係る贈与財産の贈与時の価額(令和6年1月1日以後の贈与については、相続時精算課税に係る基礎控除額を控除した残額)
- 相続開始前3年以内の贈与財産(令和8年12月31日以前の相続は従来どおり3年以内。令和9年以降の相続から段階的に7年へ拡大)
- 引く項目
- 非課税財産
- 債務・葬式費用
相続人の知らない財産や債務がないか確認するには、残高証明書の発行や信用情報機関への問い合わせがおすすめです。
詳しくは関連記事、『相続税申告に残高証明書は必要?通帳ではダメな理由と取得方法』『相続税は借金があると安くなる?債務控除の仕組みと相続放棄の注意点』をご覧ください。
続いて、各相続人の課税価格を合計します。
なお、課税価格の確認では、土地や死亡保険金など一部の財産に設けられている特例の適用も必要です。
詳しくは関連記事『相続税の控除・特例一覧表|控除の金額や対象・要件をわかりやすく解説』でも解説していますが、複雑なので税理士に相談することをおすすめします。
(4)課税価格が基礎控除額を超えたら申告義務あり
次に、(3)で求めた課税価格の合計から、(2)で求めた基礎控除額を差し引きます。
その結果算出される「課税遺産総額」が0円を上回ると、相続税の申告・納税が必要になる可能性が生じます。
ただし、相続税にはここから税額軽減できる制度や特例がいくつか存在するため、それらを適用することで相続税が0円になるケースも多いです。
相続税の税額を軽減できる制度や特例には、以下のようなものがあります。
- 配偶者の税額軽減
被相続人の配偶者が取得した財産について、1億6,000万円または法定相続分に相当する金額のいずれか多い額までは、配偶者に相続税がかからない(税額が軽減される)制度 - 小規模宅地等の特例
一定の要件を満たす土地について、評価額を軽減できる特例 - 未成年者控除
未成年者の相続人が支払う相続税額から一定額を控除できる制度 - 障害者控除
障害のある法定相続人の税額を直接減らせる制度 - 外国税控除
国外の財産に対して外国で支払った相続税相当額を、日本の相続税から差し引ける制度
相続税のシミュレーションは『相続税計算機』もご参照ください。
申告義務があると分かった方は、早めに税理士へ相談することをおすすめします。
課税価格の計算には土地評価や特例の適用など専門的な判断が必要です。
アトム相続税理士法人では相続税申告に関する相談予約を、24時間365日いつでも受け付けています。



 LINEで無料相談
 メールで問い合わせ
相続税を払う場合の注意点
相続税の支払いが必要だと分かったら、納税資金の用意や申告内容のミスに注意しましょう。
これらの点について解説します。
納税資金の用意は早めに|不動産の相続は特に注意
相続税は、基本的に現金一括払いです。
相続財産のうち不動産が大半を占める場合はすぐに売却するのが難しく、相続税の納税資金の確保が困難となる可能性があります。
直近6年分の相続財産の構成比を見ても、不動産(土地及び家屋)の占める割合は3割強となっているので、早めに納税資金の準備をしておきましょう。
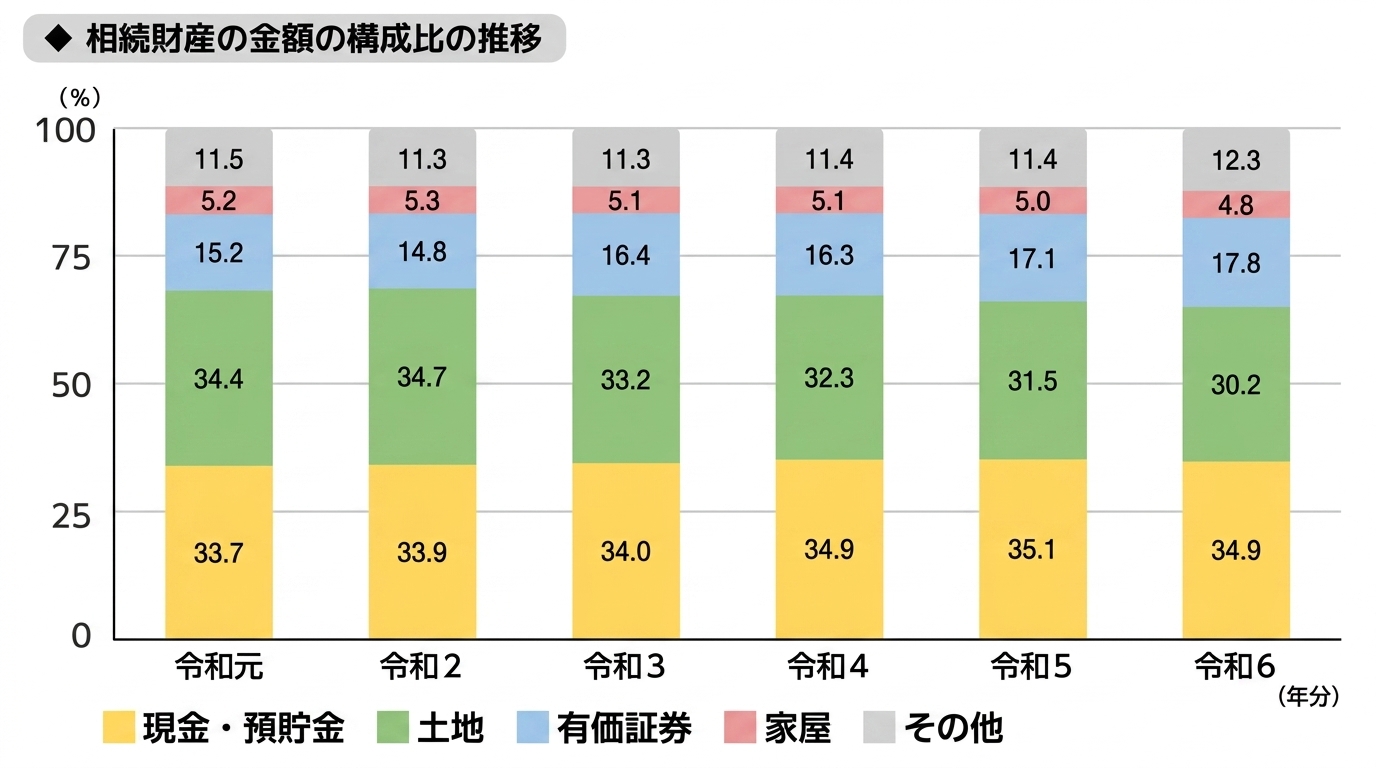
※参考
「国税庁|令和6年分 相続税の申告事績の概要」
相続税が払えない可能性がある方は、ぜひ関連記事『相続税が高すぎて払えない場合の解決方法8選|払えないとどうなるか税理士が解説』をお役立てください。
相続税の申告はミスのないようにする
相続税の申告は、ミスなくおこなうようにしましょう。
もし申告内容にミスがあると、払い過ぎた相続税の還付を受けるため手続きをしたり、申告漏れによる追加徴税が発生したりする可能性があります。
相続税の申告内容にミスがあると、税務調査でミスが見つかることもあります。
申告時点でミスのないよう、税理士に確認を取るなど対策をしてみてください。
関連記事
相続税を払うことを防ぐ方法|相続発生前に行う
相続税の支払いを回避したい場合、相続発生前、つまり被相続人が亡くなる前なら生前贈与での対策が可能です。
相続発生後でも、誰がどれくらい相続するかを調整すれば、非課税制度の活用で相続税の支払いを回避できる可能性があります。
それぞれについてみていきましょう。
生前贈与で少しずつ財産を移動させる
暦年課税制度で生前贈与をすると、節税しながら財産の移動が可能です。
暦年贈与では年間110万円までは非課税で贈与ができますし、贈与の目的によって非課税枠がさらに広がることもあります。
詳しくは『贈与税はいくらからかかる?税額の目安と非課税になるケース』を参考にしてみてください。
暦年贈与加算のルールに注意が必要
被相続人が亡くなる一定期間内に暦年贈与がなされた財産は、相続財産に戻して相続税の計算を行うこととなっている点に注意が必要です(暦年贈与加算。相続税法19条1項)。
2024年1月1日以降の贈与は、相続の発生時期に応じて段階的に最大7年間まで加算対象期間が延長されます(令和8年12月31日以前の相続は引き続き3年以内が対象)。
加算される暦年贈与の範囲について詳しく知りたい方は『暦年贈与7年ルールとは?廃止されるのはいつから?持ち戻しや経過措置を解説』の記事をご覧ください。
特例による非課税枠が大きい人に多めに相続する
相続税では、財産を取得する「相続人や受贈者の立場」(配偶者や未成年者など)に応じた非課税枠や税額軽減の特例が用意されていることがあります。
例えば被相続人の配偶者の非課税枠は大きいので、配偶者が財産を多めに相続すればその分節税になります。
ただし、節税目的で配偶者が多めに財産を相続する場合は、配偶者が死亡した場合の二次相続で相続税額が高額にならないよう注意が必要です。
詳しくは『二次相続の相続税はいくら上がる?計算例と対策を解説』で解説しています。
税理士に相談すれば相続税対策・手続きも安心
相続税について少しでも気になっている方は、ぜひ早いうちから相続税に強い税理士に相談することをおすすめします。
税理士に相談すれば、計算が複雑な課税価格も厳密に確認でき、相続税の申告・納付が必要か確認できます。
また、相続税対策や納税資金の準備に関するアドバイスも可能です。
申告ミスにより税務調査や追加徴税を受けることを避けるためにも、ぜひ税理士への相談をご検討ください。
アトム相続税理士法人では、相続税申告に関する相談予約を24時間365日受付中です。
気軽にお問い合わせください。
関連記事
相続税に強い税理士の探し方4選と評判の良い税理士の選び方7選

監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士