

株式の相続税はいくらかかる?上場・非上場株式の評価額と計算方法を解説
株式を相続した場合、現金や不動産と同様に相続税の課税対象になります。
ただし、株式には「○万円以上なら相続税がかかる」という一律の基準はありません。株式だけでなく、預貯金や不動産などを含めた相続財産全体が基礎控除を超えるかどうかで判断します。
また、株式の評価方法は上場株式と非上場株式で異なるため、「株式はいくらの財産として扱われるのか」「相続税はいくらになるのか」を正しく計算するには、株式特有の評価方法を理解しておくことが重要です。
この記事では、株式に相続税がかかる金額の目安、上場株式・非上場株式の評価方法、相続税の計算例をわかりやすく解説します。
あわせて、株式を相続する手続きや節税方法、相続後に売却する場合の注意点についても紹介します。
目次
株式はいくらから相続税がかかる?
株式には、「いくら以上相続すると相続税がかかる」という金額が一律に決まっているわけではありません。
相続税は、株式だけでなく、預貯金や不動産などを含めた相続財産全体の金額が基礎控除を超える場合に、原則としてかかります。
相続税の基礎控除
3,000万円+600万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
たとえば、法定相続人が2人の場合、基礎控除額は4,200万円です。相続した株式が1,000万円あっても、ほかの財産と合わせた金額が4,200万円以下であれば、原則として相続税はかかりません。
一方、株式が3,000万円で基礎控除額を下回っていても、預貯金や不動産などを合わせた相続財産が4,200万円を超えれば、相続税がかかる可能性があります。
そのため、株式の相続税を計算するには、まず相続した株式が相続税上いくらの財産として評価されるのかを確認する必要があります。
詳しくは関連記事『相続税がかかる金額はいくらから?基礎控除や特例、税額計算を解説』をご覧ください。
株式の相続税を計算するための評価方法
株式の相続税を計算するためには、まず相続した株式の相続税評価額を算出する必要があります。
株式の評価方法は、上場株式なのか非上場株式なのかによって異なります。
それぞれの評価方法をみていきましょう。
上場株式の評価方法
上場株式の相続税評価額は、以下の計算式で算出します。
上場株式の相続税評価額
1株あたりの評価額 × 保有株式数
そのため、以下の2つを確認する必要があります。
- 1株あたりの評価額
- 相続開始日時点の保有株式数
それぞれの確認方法を解説していきます。
1株あたりの評価額の決まり方
上場株式の1株あたりの評価額は、課税時期の最終価格とするのが原則ですが、その最終価格が3つの月平均額のうち最も低い価額を超える場合は、その低い価額で評価します。
つまり、以下の4つのうち最も低い価額を使用するということです。
- 相続があった日の終値
- 相続があった月の毎日の終値の平均額
- 相続があった月の前月の毎日の終値の平均額
- 相続があった月の前々月の毎日の終値の平均額
相続があった日とは、被相続人が亡くなった日(相続開始日)を指します。
複数の金融商品取引所に上場している場合は、納税義務者が選択した取引所の価格をもとに評価できます。
選択した取引所について上記4つの価額を比較し、最も低い価額を評価額とします(財産評価基本通達169参照)。
【例】3月15日に亡くなった場合
- 3月15日の終値 250円
- 3月の毎日の終値の平均額 200円
- 2月の毎日の終値の平均額 180円
- 1月の毎日の終値の平均額 160円
この例の場合は4つの評価額で一番低い、1月の毎日の終値の平均額160円を、上場株式の「1株あたりの評価額」とします。
上場株式の特定の日の終値、特定の月の終値の平均額は、東京証券取引所ホームページの「月間相場表」から確認できます。
月間相場表は、毎月第7営業日に前月分が公開されます。
相続開始日が土日祝日で終値がない場合は、最も近い営業日の終値を用いましょう。
ただし、前後に同じ距離の取引日がある場合(例:水曜日の祝日に死亡し、直前の火曜日と直後の木曜日が等距離の場合)は、その両日の終値の平均額を使用するルールもあります。
権利落ち日付近に相続が発生した場合は注意が必要
相続開始日が権利落ち日から権利確定日までの間にある場合は、権利落ち日の前日以前で最も近い日の終値をもとに評価を行います。
権利落ち日以降は、配当などを受け取る権利がなくなることによって株価が下落することがあります。その影響を受けた価格で評価することを避けるため、権利落ち前の株価を使用する仕組みです。
権利落ち日付近で相続が発生した場合など、正確な評価額の判断が難しいケースでは、税理士への相談をおすすめします。
保有株式数の確認方法
保有株式数は、証券会社が発行する「残高証明書」で確認できます。
被相続人がどの証券会社に預けているかわからない場合は、「証券保管振替機構(通称:ほふり)」に開示請求を行うことで、被相続人が預託している証券会社を知ることが可能です。
ただし、証券保管振替機構への開示請求でわかるのは、口座を開設している証券会社などの情報です。保有銘柄や株式数までは調査できません。
保有銘柄に関しては、判明した証券会社に残高証明書の発行手続きを行い調査しましょう。
開示請求の詳しい流れや必要書類については、証券保管振替機構『ご本人又は亡くなった方の株式等に係る口座の開設先を確認したい場合』をお読みください。
非上場株式の評価方法
非上場株式には上場株式のような市場価格がないため、会社の規模や株主の区分などに応じた方法で相続税評価額を算出します。
主な評価方法は、以下の4つです。
- 類似業種比準価額方式
- 併用方式
- 純資産価額方式
- 配当還元方式
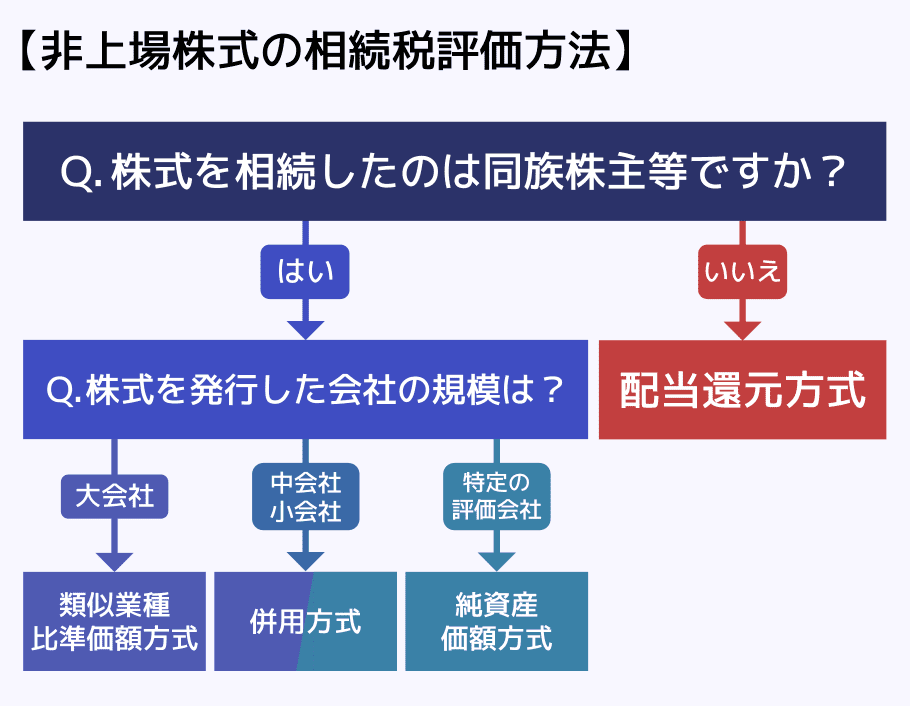
原則として、同族株主等が取得した株式は会社の規模などに応じて「類似業種比準価額方式」や「純資産価額方式」、これらを組み合わせた「併用方式」で評価します。
一方、同族株主等以外の株主が取得した株式は、原則として「配当還元方式」で評価します。
どの評価方法を使用するかによって評価額が変わるため、まずはそれぞれの特徴を確認しておきましょう。
類似業種比準価額方式
類似業種比準価額方式とは、事業内容が類似する上場会社の株価をもとに、評価対象となる会社の配当金額・利益金額・純資産価額を比較して株式を評価する方法です。
原則として大会社の株式を評価する場合に用いられます。また、中会社や小会社では、純資産価額方式と組み合わせて評価する際にも使用されます。
会社の業績などが評価額に反映されるため、利益や配当などの状況によって株式の評価額が変動します。
参考:国税庁「類似業種比準価額」
併用方式
併用方式とは、類似業種比準価額方式と純資産価額方式を一定の割合で組み合わせて評価する方法です。
主に中会社の株式を評価する場合に用いられ、会社規模に応じて類似業種比準価額方式を反映させる割合が異なります。
また、小会社は純資産価額方式による評価が原則ですが、類似業種比準価額方式を50%反映させた併用方式を選択することもできます。
純資産価額方式
純資産価額方式とは、会社が保有する資産や負債を相続税評価額に置き換え、会社の純資産をもとに1株あたりの価額を算出する方法です。
小会社の株式は、原則として純資産価額方式で評価します。また、土地保有特定会社や株式等保有特定会社など、一定の「特定の評価会社」に該当する場合にも用いられることがあります。
具体的には、会社の資産から負債を差し引いた純資産価額をもとに、評価差額に対する法人税額等相当額を調整したうえで、1株あたりの評価額を求めます。
配当還元方式
配当還元方式とは、その株式から得られる配当金額をもとに株式を評価する方法です。
原則として、同族株主等以外の少数株主が取得した非上場株式の評価に用いられます。
直前期末以前2年間の配当金額をもとに1株(50円還元ベース)あたりの年平均配当金額を算出・調整し、これを10%の還元率で還元して評価します。
非上場株式は、株主の区分や会社規模、会社の資産構成などによって適用する評価方法が異なり、評価額の計算も複雑です。評価方法の判断に迷う場合は、非上場株式の評価に詳しい税理士へ相談することをおすすめします。
株式の相続税はいくら?計算を4ステップで解説
株式の相続税は、株式の評価額だけで決まるわけではありません。
株式を預貯金や不動産などの財産と合算し、基礎控除を差し引いたうえで、相続税の総額や各相続人の税額を計算します。
ここでは、株式を相続した場合の相続税の計算方法を4ステップで解説します。
(1)株式の評価額をほかの財産と合算する
まずは、先ほどの方法で算出した株式の相続税評価額を、預貯金や不動産などのほかの相続財産と合算します。
相続税の計算では、主に以下の財産などを考慮して課税価格を求めます。
- プラスの財産
株式や現金、不動産、車など、一般的に財産とされるもの - みなし相続財産
死亡保険金や死亡退職金など、被相続人の死亡によって発生する財産 - 生前贈与財産
相続時精算課税制度で生前贈与していた財産や、暦年贈与で生前贈与加算の対象となる財産 - マイナスの財産
借入金や未払金、葬式費用など
なお、暦年贈与で生前贈与加算の対象となるのは、相続や遺贈で財産を取得した人が、相続開始前3~7年の間に贈与された財産です。
対象期間は段階的に延長されており、具体的には次のとおりです。
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| ~2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日~2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日~ | 死亡日前7年間 |
ただし、相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続税の課税価格に加算されます。
どのような財産が相続税の対象になるかについては、関連記事『相続税の課税対象が一覧でわかる!課税対象外の財産も解説』が参考になります。
(2)基礎控除を差し引く
(1)で算出した課税価格の合計から、基礎控除を引きます。
相続税の基礎控除
3,000万円+600万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
課税価格が基礎控除よりも低ければ、相続税はかかりません。
基礎控除を引いて残った価格が、相続税のかかる「課税遺産総額」となります。
(3)法定相続分で按分し、税率を適用する
法定相続人が財産を法定相続分どおりに取得したと仮定し、同じ割合で課税遺産総額を按分します。
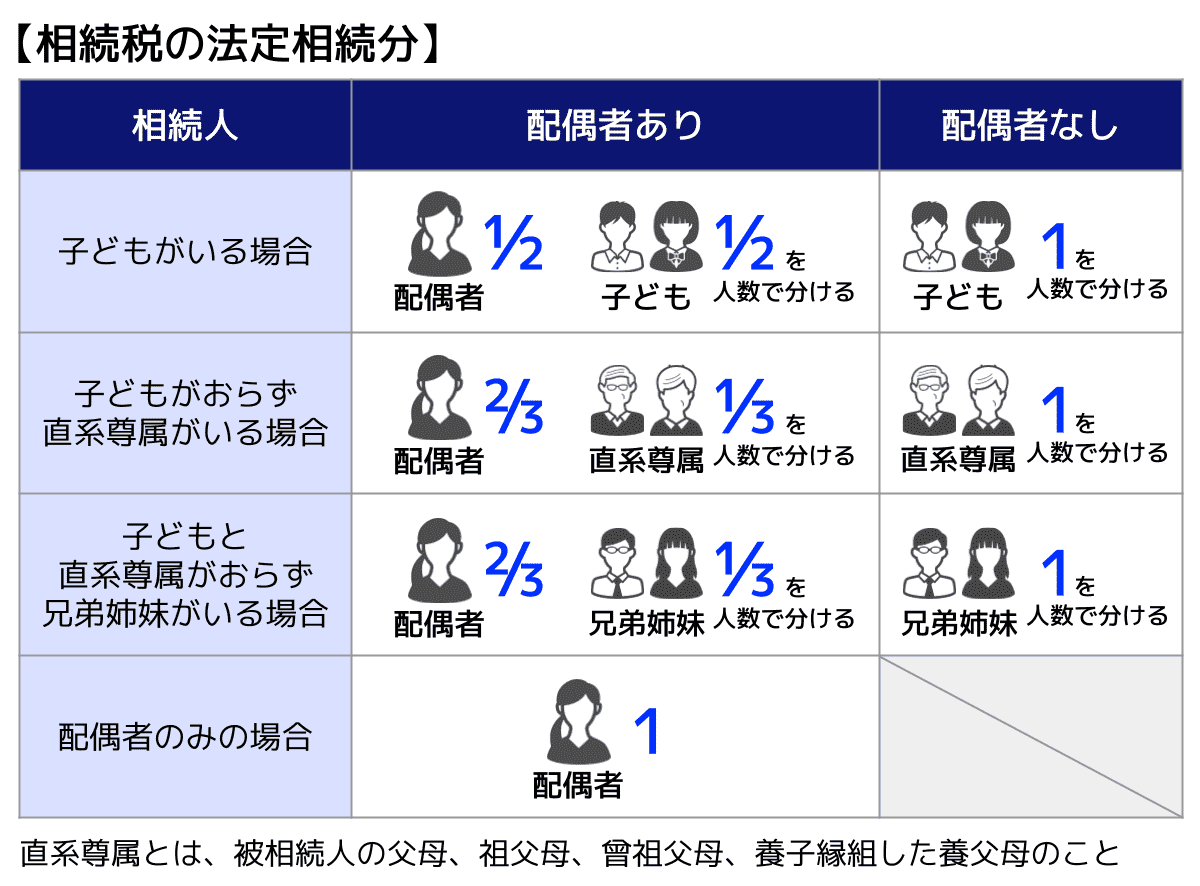
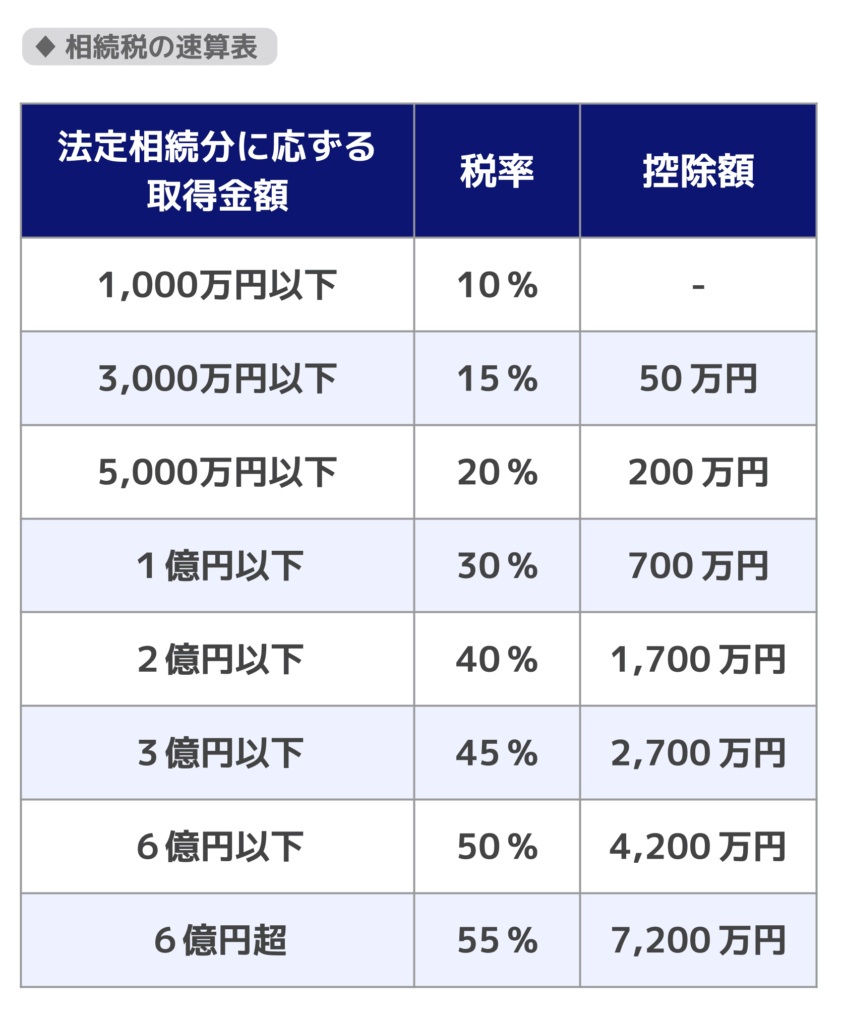
按分した各人の取得金額に応じて10%~55%の相続税率を適用し、それぞれの税額を計算します。
算出した税額を合計した金額が「相続税の総額」です。
(4)相続税額を再分配し、各種特例などを適用する
(3)で算出した相続税の総額を、各人の課税価格が課税価格の合計額に占める割合に応じて按分します。
その後、相続税額の2割加算や配偶者の税額軽減、未成年者控除などを適用し、各相続人が実際に納める相続税額を求めます。
なお、配偶者の税額軽減など、適用によって相続税額が0円になる場合でも相続税の申告が必要となる制度があります。
関連記事
【計算例】相続税がかかる場合・かからない場合
具体例で確認してみましょう。
相続税が発生しない計算例
【前提条件】
- 法定相続人:配偶者と子1人(合計2人)
- 上場株式:2,000万円
- 預貯金:2,000万円
- その他財産:なし
- 債務:なし
上記を例に、計算してみましょう。
- 相続財産の総額
2,000万円(株式)+2,000万円(預金)=4,000万円 - 基礎控除額
3,000万円+600万円×2人=4,200万円
相続財産4,000万円は基礎控除額4,200万円以下であるため、このケースでは相続税はかかりません。
相続税がかかる計算例
【前提条件】
- 法定相続人:配偶者と子1人(合計2人)
- 上場株式:3,000万円
- 預貯金:2,000万円
- その他財産:なし
- 債務:なし
- 配偶者と子が財産を2分の1ずつ相続
上記を例に、計算してみましょう。
- 相続財産の総額
3,000万円(株式)+2,000万円(預貯金)=5,000万円 - 基礎控除額
3,000万円+600万円×2人=4,200万円 - 課税遺産総額
5,000万円−4,200万円=800万円
課税価格の合計額5,000万円が基礎控除額4,200万円を超えるため、課税遺産総額は800万円となります。以下のように相続税を計算します。
- 課税遺産総額800万円を、配偶者と子の法定相続分である2分の1ずつに分けます。
800万円×1/2=400万円 - 法定相続分に応ずる取得金額が1,000万円以下の場合、相続税率は10%です。そのため、配偶者と子の税額はそれぞれ40万円となります。
400万円×10%=40万円 - したがって、相続税の総額は以下のとおりです。
40万円+40万円=80万円 - 今回は配偶者と子が実際に財産を2分の1ずつ相続するため、相続税額もそれぞれ40万円です。
ただし、配偶者には「配偶者の税額軽減」があり、実際に取得した遺産が1億6,000万円または法定相続分に相当する額までであれば、原則として配偶者に相続税はかかりません。
そのため、この例で配偶者の税額軽減を適用すると、配偶者の相続税は0円、子の相続税は40万円となります。
なお、配偶者の税額軽減を適用するには、相続税の申告が必要です。
また、原則として申告期限までに遺産分割が完了していることも必要です。
株式を相続する手続きの流れと注意点
株式の相続から相続税申告・納付までの流れは次のとおりです。
- 相続財産(銘柄・株数)を調査・確定する
- 遺言書の有無を確認し、相続人を特定する
- 証券口座の移管手続き(名義変更)を行う
- 相続税を申告・納税する(死亡から10ヶ月以内)
各フェーズについて解説します。
(1)相続財産(銘柄・株数)を調査・確定する
株式については、被相続人が「どの銘柄を」「何株」持っていたかを調べます。
具体的には、以下のようなものを探してみてください。
- 証券会社からの定期報告書や取引残高報告書
- 被相続人の通帳への証券口座からの振り込み
- 株券
- 株主総会招集通知
不明な場合は、証券保管振替機構(ほふり)に開示請求を行うことで、どこの証券会社に口座があるか特定可能です。
ただし、ほふりへの開示請求だけでは保有銘柄や株式数まではわからないため、判明した証券会社に残高証明書などの発行を依頼して確認しましょう。
(2)遺言書の有無を確認し、相続人を特定する
次に遺言書の有無を確認し、株式を誰が取得するのかを決めます。
有効な遺言書があり、株式を取得する人が指定されている場合は、原則としてその内容に従います。遺言書がない場合は、相続人全員で遺産分割協議を行い、誰が株式を取得するのかを決めます。
株式の分割方法としては、主に以下があります。
- 現物分割
株式を株式のまま分割する方法 - 換価分割
株式を売却して現金化したうえで分割する方法 - 代償分割
株式のすべてを1人の相続人が相続し、他の相続人に対して本来相続すべき分に値する代償金を支払う方法
株式は日々価格が変動するため、誰が取得するのかだけでなく、どのような方法で分割するのかも検討する必要があります。
(3)証券口座の移管手続き(名義変更)を行う
上場株式をそのまま引き継ぐ場合、「被相続人の口座」から「相続人の口座」へ株式を移管する手続きが必要です。
現在、上場株式は電子化されているため、原則として株券そのものを受け取って相続するのではなく、証券口座上で株式を移管します。
相続人が口座を持っていない場合には、新たに証券口座の開設が必要になることがあります。
必要書類や移管先となる口座の条件などは証券会社によって異なるため、被相続人が利用していた証券会社に確認しましょう。
関連記事
株の相続による名義変更の手続きは?必要書類と費用や期限を解説
(4)相続税の申告・納税(死亡から10ヶ月以内)
遺産の総額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合は、原則として相続税の申告が必要です。
期限は「相続の開始を知った日の翌日から10ヶ月以内」です。株価が変動しやすい時期は、早めの評価額確定が鍵となります。
関連記事
相続税申告のやり方・申告方法を解説|手続きの流れや期限を網羅
【注意】生前に売却した株があると準確定申告が必要
被相続人が生前に株式を売却していて利益が出ているなど、被相続人が確定申告義務を持つ所得(給与・年金・事業所得など)がある場合には準確定申告が必要です。
準確定申告は、相続の開始があったことを知った日の翌日から4か月以内に、被相続人が死亡した時点の納税地の税務署で行います。
相続税の申告期限である10か月と比べて期間が短いため、忘れないように注意してください。
準確定申告について詳しくは、関連記事『準確定申告とは?期限・必要な人・誰がどこでやるかをわかりやすく解説』をご覧ください。
生前に売却した株式の受け渡しが未完了である場合
相続が発生する直前に、被相続人が株式を売却したにもかかわらず、その受け渡しが完了していない状況では、当該株式が記載されたままの残高証明書が発行されることがあります。
この場合、受け取る予定の売却代金を未収入金として相続財産に計上します。
また、証券会社に支払う売買手数料などが相続開始日時点で未払いの場合は、一定の要件を満たせば債務控除の対象となります。
株式にかかる相続税を節税する方法
株式を生前に贈与したり、非上場株式について事業承継税制を活用したりすることで、将来の相続税負担を抑えられる場合があります。
ここでは、株式にかかる相続税を節税する主な方法を紹介します。
生前贈与する
保有している株式を生前に贈与しておけば、将来の相続財産を減らし、相続税の負担を抑えられる可能性があります。
また、株式は価格や評価額が変動するため、評価額が低いタイミングで贈与することで、少ない贈与税負担で財産を移転できる場合があります。
株式を生前贈与する場合には、主に「暦年課税」と「相続時精算課税」の2つの方法があります。
暦年贈与で少しずつ株式を贈与する
暦年課税には、受贈者1人につき年間110万円の基礎控除があります。
そのため、株式を複数年にわたって少しずつ贈与すれば、年間110万円の基礎控除を活用しながら相続財産を減らしていくことが可能です。
ただし、基礎控除を超えた部分には贈与税がかかります。また、生前贈与加算の対象期間に贈与された株式は、相続財産に持ち戻されます。
相続時精算課税で株式を贈与する
相続時精算課税を選択すると、年間110万円の基礎控除に加えて、累計2,500万円までの特別控除を利用できます。
年間110万円の基礎控除の範囲内で贈与した財産は、贈与税がかからず、贈与者が亡くなった際にも相続財産に持ち戻されません。
一方、年間110万円を超えて贈与した財産については、2,500万円の特別控除で贈与税は抑えられますが、贈与者が亡くなった際には、原則として贈与時の価額をもとに相続財産に持ち戻されます。
そのため、将来的な値上がりが見込まれる株式を評価額が低いうちに贈与できれば、値上がり後に相続する場合と比べて相続税の負担を抑えられる可能性があります。
ただし、一度相続時精算課税を選択すると、その贈与者からの贈与について暦年課税に戻すことはできません。どちらが有利になるかを検討したうえで選択しましょう。
事業承継税制の特例を適用する
非上場株式を後継者に引き継ぐ場合には、「事業承継税制」の特例を活用できる可能性があります。
一定の要件を満たせば、後継者が取得した非上場株式にかかる相続税や贈与税の納税が猶予され、一定の場合には猶予された税額が免除されます。
ただし、事業承継税制は適用要件や適用後の手続きが複雑で、要件を満たさなくなった場合には、猶予されていた税額や利子税の納付が必要になることがあります。
非上場株式の承継を予定している場合は、税理士などの専門家に相談しながら検討しましょう。
関連記事
事業承継税制をわかりやすく解説|会社引き継ぎの税金と相続対策
株式を相続する場合の注意点と対処法
株式を相続する場合は、株式そのものだけでなく未入金の配当金などが相続税の対象になることがあります。
また、相続税を支払えない場合や、相続後に株式を売却する場合にも注意が必要です。
未入金の配当は相続税の対象
相続開始時点で受け取っていない配当金についても、相続税の課税対象になることがあります。
たとえば、配当金の支払いがすでに確定しているものの、相続開始日時点でまだ受け取っていない場合は、未収配当金として相続財産に含めます。
また、配当基準日を過ぎているものの、相続開始日時点ではまだ配当金の支払いが確定していない場合などには、「配当期待権」として評価するケースがあります。
配当期待権は、予想される配当金額から源泉徴収される所得税等に相当する金額を差し引いて評価します。
株式本体だけでなく、未収配当金や配当期待権がないかについても確認しておきましょう。
株券は相続税の対象になりえる
遺品整理などで株券が見つかった場合は、その株券が表す株式について確認する必要があります。
有効な株式を保有していることが確認できれば、その株式は相続財産として相続税の課税対象になります。
上場株式は2009年に電子化されているため、株券がある場合は、株主名簿管理人(信託銀行など)や証券会社に確認が必要です。
非上場株式の株券が見つかった場合は、発行会社に連絡し、株主名簿への記載状況を確認します。
相続税が支払えない場合は延納や物納制度を利用
株式の評価額が高い一方で、納税に充てられる現金が不足している場合には、延納や物納を利用できる可能性があります。
相続税は金銭で一括払いを行うことが原則ですが、一定の要件を満たせば相続税を年払いで納付する「延納」を利用できます。
また、延納によっても金銭で納付することが困難な場合には、一定の相続財産で納付する「物納」を利用できることがあります。
株式も物納できる財産に含まれる場合がありますが、すべての株式を物納できるわけではありません。物納できる財産の種類や順位、管理・処分のしやすさなどについて要件が定められています。
また、延納では原則として利子税がかかるほか、延納・物納ともに申請や審査が必要です。相続税を一括で支払うことが難しい場合は、早めに税理士や税務署へ相談しましょう。
なお、2025年4月1日以後に相続が開始した場合は、延納許可限度額・物納許可限度額の計算方法が改正されています。
関連記事
・相続税の延納|利用条件や利子税、担保、申請手続きを解説
・相続税の物納|利用条件や物納できる財産の順位、申請手続きを解説
相続した株を売ると譲渡所得税がかかる
相続した株式を売却して利益が出た場合、相続税とは別に、譲渡所得税(所得税・住民税・復興特別所得税)が課されます。
株式の売却益(譲渡所得)は、基本的に「売却代金-取得費-売却にかかった費用」で計算します。
相続した株式の取得費は、原則として被相続人がその株式を購入したときの取得費を引き継ぎます。
ただし、相続税を納めた人が相続した株式を一定期間内に売却した場合は、「相続財産を譲渡した場合の取得費の特例」を適用できる可能性があります。
この特例を適用すると、納めた相続税のうち一定額を株式の取得費に加算できるため、譲渡所得を減らして税負担を軽減できます。
対象となる売却期間は、「相続開始日の翌日」から「相続税の申告期限の翌日以後3年を経過する日」までです。
なお、取得費に加算できる相続税額は、この特例を適用する前の譲渡所得金額が上限となるため、特例によって譲渡所得をマイナスにすることはできません。
取得費加算の特例に関して詳しく知りたい方は『取得費加算の特例とは?計算式・要件をわかりやすく解説【チェックシートあり】』の記事をご覧ください。
株式の相続税についてよくある質問
NISA口座の株式はどうなる?
被相続人がNISA口座で保有していた株式も、相続財産に含まれます。
ただし、NISA口座の「非課税枠」は相続によって引き継ぐことはできません。
相続した株式は、相続人の特定口座や一般口座などの課税口座へ移管されます。
また、NISA口座で保有していた上場株式等を相続した場合、相続人は原則として、相続が発生した日の終値に相当する金額で取得したものとして扱われます。
そのため、相続後に売却した場合は、この取得価額をもとに譲渡所得を計算します。
関連記事
NISAは相続税の対象!相続税対策としての活用や新NISA、こどもNISAも解説
含み益は相続税の対象?
株式の含み益(購入時より値上がりしている利益分)そのものに対して、直接課税されるわけではありません。
相続税では、被相続人が株式をいくらで購入したかではなく、相続税のルールに従って算出した相続開始時点の評価額をもとに課税されます。
そのため、購入後に値上がりした株式については、値上がり後の価額が相続税評価額に反映されることになります。
なお、相続した株式をその後売却する場合、取得費は原則として被相続人の取得費を引き継ぎます。相続税を計算した際の評価額が、そのまま売却時の取得費になるわけではない点に注意しましょう。
株式が少額でも申告は必要?
株式の金額が少額であっても、他の相続財産と合算した総額が基礎控除を超える場合には、原則として相続税の申告が必要です。
一方、相続財産の合計が基礎控除額(3,000万円+600万円×法定相続人の数)以下であれば、原則として相続税の申告は不要です。
ただし、配偶者の税額軽減や小規模宅地等の特例などを適用する場合は、相続税がゼロであっても申告が必要となります。
判断に迷う場合は、早めに専門家へ相談することをおすすめします。
関連記事
株式の相続税でお悩みの方は税理士に相談を
ここまで、株式の相続税の計算方法や評価のポイント、注意点について解説してきました。
株式の相続税評価額は、上場株式か非上場株式かによって算出方法が異なり、売却や事業承継の有無などによっても税額が変わります。
評価や計算を誤ると、本来より多く納税してしまったり、逆に申告漏れとして加算税や延滞税が課されたりすることもあるでしょう。
株式の相続税に不安がある場合は、相続税に強い税理士へ早めに相談することをおすすめします。
アトム相続税理士法人では、無料相談を行っています。
相談予約は24時間受け付けているので、株式の相続税評価額の計算に関して不安がある方は、いつでもご連絡ください。


 LINEで無料相談
 メールで問い合わせ
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士