

遺産相続にかかる税金はいくら?計算方法やかからない方法を解説
遺産相続でかかる税金の中心は相続税で、正味の遺産額が基礎控除額(3,000万円+600万円×法定相続人の数)を超えなければ、原則として相続税はかかりません。
正味の遺産額とは、プラスの財産とみなし相続財産から債務・葬式費用などを差し引き、相続開始前の一定の贈与財産を加えた金額です。
超える場合でも、配偶者の税額軽減や小規模宅地等の特例で相続税を抑えられることがあり、税額は遺産の分け方によっても変わります。また、親の遺産として不動産や株式などの資産を相続したときは、登録免許税、固定資産税、売却したときの所得税・住民税が関係することもあります。
配偶者の税額軽減や小規模宅地等の特例を使って相続税が0円になる場合も、申告は必要です。
本記事では、遺産相続にかかる税金の種類、相続税がいくらからかかるか、早見表と計算方法、遺産の分け方による税額の違いと2割加算、配偶者の税額軽減・小規模宅地等の特例など相続税を抑える制度、相続税がかかるか・申告が必要かの判断の流れまでを解説します。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。



 LINEで無料相談
 メールで問い合わせ
目次
遺産相続ではどんな税金がかかる?
遺産相続でまず問題になるのは相続税
相続税とは、亡くなった方(被相続人)から財産を受け取った人(相続人)が、その財産の価額に応じて国に納める税金です。遺産を受け取ったときに直接問題となる、遺産相続の税金の中心です。
ただし、遺産を受け取ったすべての人に相続税がかかるわけではありません。どのような場合にかかるのかは、本記事内「遺産相続で相続税がかかるのは、いくらから?」で解説します。
一方、次に挙げる税金は、相続した財産の登記・保有・売却といった「その後の扱い」に応じて関係します。
その他の遺産相続に関係する税金|登録免許税・固定資産税・所得税・住民税
相続した財産の種類や、その後の扱い方によって、相続税以外にも次の税金が課せられることがあります。
| 税金の種類 | 発生するタイミング・場面 |
|---|---|
| 登録免許税 | 不動産を相続して 名義変更(相続登記)するとき |
| 固定資産税 | 相続した土地や建物を 所有している場合 (毎年発生) |
| 所得税・住民税(譲渡所得) | 相続した財産(不動産・株式など)を 売却したとき |
また、亡くなった方に一定の所得があった場合は、相続人などが代わりに所得税の「準確定申告」を行う必要があります。
遺産相続で相続税がかかるのは、いくらから?
相続税がかかるのは基礎控除を超えたとき
正味の遺産額(遺産の総額から借金・葬式費用などを差し引き、一定の生前贈与財産を加えた金額)が基礎控除額を超える場合に相続税がかかる可能性があります。配偶者の税額軽減や小規模宅地等の特例を使って相続税が0円になる場合や、小規模宅地等の特例の適用で基礎控除額以下になる場合も、申告は必要です。反対に、基礎控除額を超えない場合は、相続税はかからず、原則として申告も必要ありません。
※正味の遺産額の詳しい計算方法は、本記事内「相続税がかかるか判断するときに考慮する財産」で解説します。
基礎控除とは、「この金額までは相続税がかからない」という非課税枠のことです。受け取った人ごとの枠ではなく、遺産全体に対する枠で、金額は法定相続人(民法で定められた相続する権利のある人)の数によって決まります。
基礎控除額の計算式
基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
法定相続人の人数ごとの基礎控除額
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
たとえば、法定相続人が3人(配偶者+子2人)の場合、基礎控除額は4,800万円(=3,000万円+600万円×3人)となり、正味の遺産額が4,800万円以下であれば、相続税はかかりません。
関連記事
相続税がかかるか判断するときに考慮する財産
正味の遺産額は、「プラスの財産」と「みなし相続財産」から非課税財産や債務・葬式費用などを差し引き、「相続開始前の一定の贈与財産」を加えて計算します。
| 区分 | 主な財産の例 |
|---|---|
| プラスの財産 | 不動産 手元の現金 口座の預金 有価証券 自動車 貴金属 美術品 ゴルフ会員権 など |
| みなし相続財産 | 生命保険金 死亡退職金 一定額を超える弔慰金 信託受益権などの権利 など |
| 相続開始前の一定の贈与財産 | 生前贈与加算の対象となる財産 相続時精算課税制度による贈与財産(2024年1月1日以後の贈与は、年110万円の基礎控除後の金額) 教育資金・結婚子育て資金の一括贈与に係る管理残額(一定の場合) など |
| 債務・葬式費用 | 借入金 未払いの税金・医療費 葬式費用の一部 など |
なお、各財産の評価額は、購入時の価格や相続発生時の市場価格と同じとは限りません。評価額を下げられる特例もあるため(後述)、必要に応じて専門家にも確認しましょう。
把握している財産に漏れがないよう、まずは関連記事『相続税の課税対象が一覧でわかる!課税対象外の財産も解説』も参考に対象となる財産を確認しましょう。
また、相続開始前の一定の贈与財産とは、亡くなった方から生前に受けた贈与のうち、相続税の計算に加える財産のことです。たとえば、相続や遺贈で財産を受け取った人が、亡くなる前の一定期間内に受けた贈与は、相続財産に加えて計算します(生前贈与加算)。この期間は2026年現在3年ですが、2027年1月1日以後に発生した相続から段階的に延び、2031年1月1日以後に発生した相続では7年になります。亡くなった時期によって期間が変わるため、確認が必要です。
詳しくは関連記事『暦年贈与7年ルールとは?廃止されるのはいつから?持ち戻しや経過措置を解説』で解説しています。
相続税がかかる人の割合は約10%
相続税の課税割合(死亡者数に対する相続税額のある申告書を提出した被相続人数の割合)は年度により変動しますが、国税庁「相続税の申告事績」によると、令和6年分は全国で約10.4%となっています。
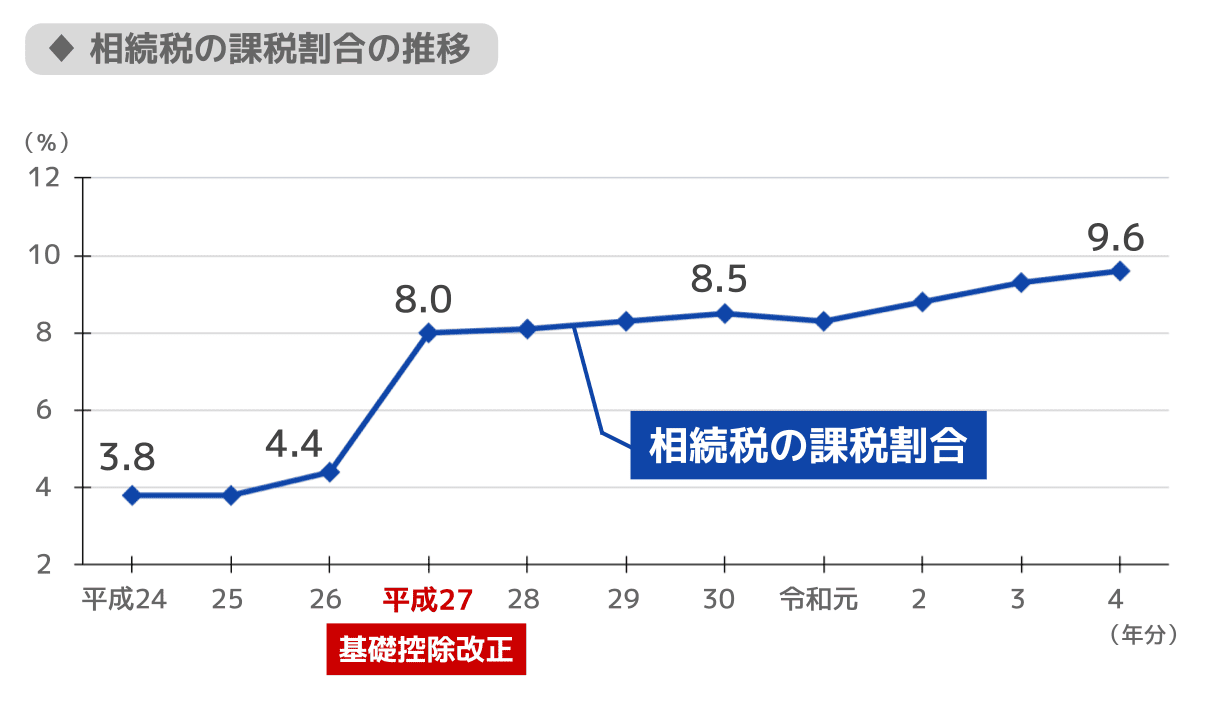
残りの約9割の方に相続税がかからないのは、主に次の2つの理由によります。
- 遺産が基礎控除額に収まる
- 配偶者の税額軽減や小規模宅地等の特例を使って、相続税額が0円になる
ただし、これらの特例を使って相続税が0円になる場合も、申告は必要です(詳しくは後述)。
相続税に関する情報は『相続税を払う人の割合は約10%!支払い義務があるか確認する方法』の記事でも知ることができます。
遺産相続で相続税はいくらかかる?
【一覧】遺産総額・家族構成別の相続税早見表
正味の遺産額と家族構成から算出できる相続税額の早見表をまとめました。
表の税額は、家族全体で納める相続税の合計額です。また、計算にあたっては、財産を法定相続分に応じて取得し、生前贈与財産などはないものと仮定しています。
配偶者と子が相続人のケース
| 正味の遺産額 | 配偶者と子1人 | 配偶者と子2人 | 配偶者と子3人 |
|---|---|---|---|
| 3,000万円 | 0円 | 0円 | 0円 |
| 4,000万円 | 0円 | 0円 | 0円 |
| 5,000万円 | 40万円 | 10万円 | 0円 |
| 6,000万円 | 90万円 | 60万円 | 30万円 |
| 7,000万円 | 160万円 | 113万円 | 80万円 |
| 8,000万円 | 235万円 | 175万円 | 138万円 |
| 9,000万円 | 310万円 | 240万円 | 200万円 |
| 1億円 | 385万円 | 315万円 | 263万円 |
| 1億5,000万円 | 920万円 | 748万円 | 665万円 |
| 2億円 | 1,670万円 | 1,350万円 | 1,218万円 |
| 2億5,000万円 | 2,460万円 | 1,985万円 | 1,800万円 |
| 3億円 | 3,460万円 | 2,860万円 | 2,540万円 |
※法定相続分で相続したと仮定し、配偶者の相続分には全額配偶者の税額軽減を適用したと仮定しています。
※1万円未満は、四捨五入しています。
子のみが相続人のケース
| 正味の遺産額 | 子1人 | 子2人 | 子3人 |
|---|---|---|---|
| 3,000万円 | 0円 | 0円 | 0円 |
| 4,000万円 | 40万円 | 0円 | 0円 |
| 5,000万円 | 160万円 | 80万円 | 20万円 |
| 6,000万円 | 310万円 | 180万円 | 120万円 |
| 7,000万円 | 480万円 | 320万円 | 220万円 |
| 8,000万円 | 680万円 | 470万円 | 330万円 |
| 9,000万円 | 920万円 | 620万円 | 480万円 |
| 1億円 | 1,220万円 | 770万円 | 630万円 |
| 1億5,000万円 | 2,860万円 | 1,840万円 | 1,440万円 |
| 2億円 | 4,860万円 | 3,340万円 | 2,460万円 |
| 2億5,000万円 | 6,930万円 | 4,920万円 | 3,960万円 |
| 3億円 | 9,180万円 | 6,920万円 | 5,460万円 |
※1万円未満は、四捨五入しています。
相続税の計算方法
相続税の計算は、大きく3つのステップで行います。全体の流れをざっくり把握しておきましょう。
相続税の計算
- 課税遺産総額を計算
- 課税遺産総額を法定相続分に応じて取得したものと仮定し各人の仮の相続税額を計算
- 相続税額の合計を各人の課税価格の割合に応じて割り振る
ステップ1:課税遺産総額を計算
まずは先述の「正味の遺産額」から、基礎控除額を引きます。引いた後の金額が、相続税の対象となる「課税遺産総額」です。
- 正味の遺産額=プラスの財産+みなし相続財産-非課税財産-債務・葬式費用+相続開始前の一定の贈与財産
- 課税遺産総額=正味の遺産額-基礎控除額
- 基礎控除額=3,000万円+(600万円×法定相続人の数)
※相続放棄した人も、法定相続人の数に含められます
※法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
ステップ2:課税遺産総額を法定相続分に応じて取得したものと仮定し各人の仮の相続税額を計算
続いて、課税遺産総額を法定相続分どおりに分けたと仮定し、各相続人の取得額に相続税の速算表(税率)を適用して税額を計算します。
法定相続分とは、民法で定められた遺産分割の割合です。具体的な分割は以下のようになります。
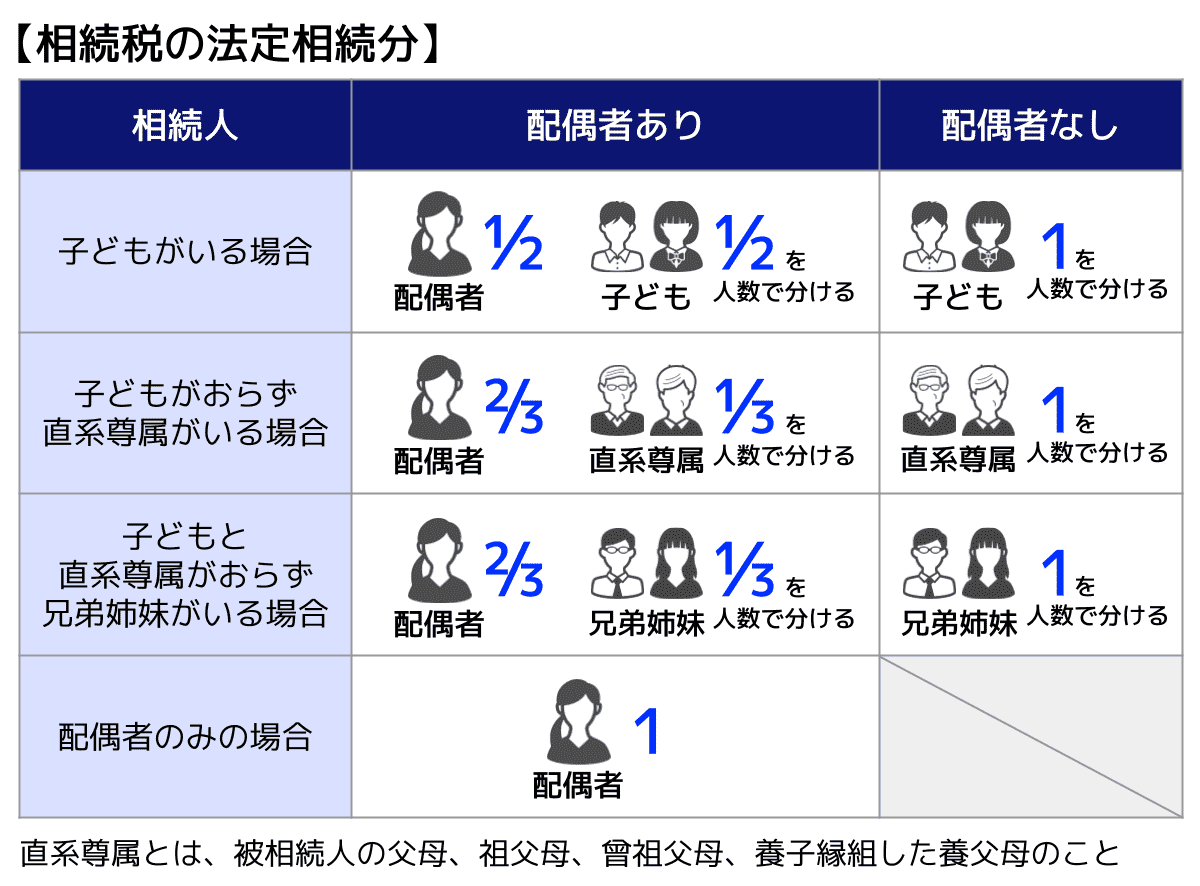
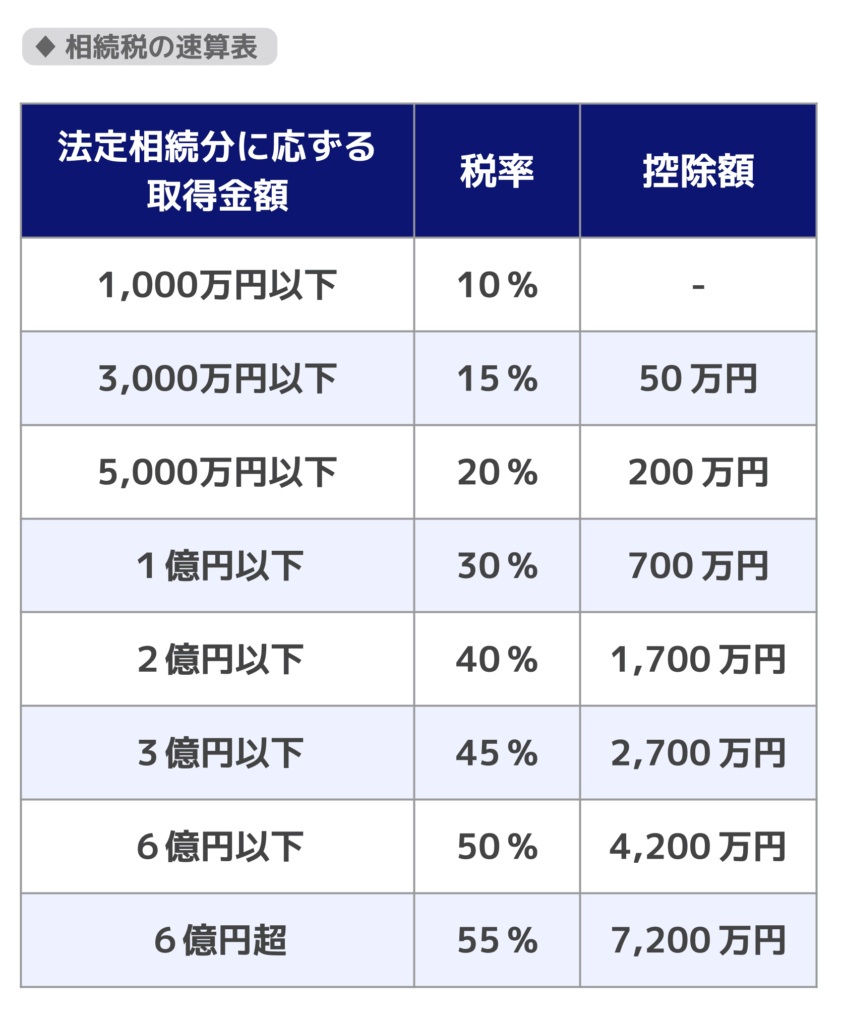
課税遺産総額を法定相続分に分けたら、各人の金額に応じて以下の税率を適用し、仮の相続税を算出します。
計算式は「法定相続分どおりに分けた金額×税率−控除額」です。
関連記事
ステップ3:相続税額の合計を各人の課税価格の割合に応じて割り振る
ステップ2で算出した各人の仮の相続税額を合計し、各人の課税価格の割合に応じて各相続人に按分します。
その後、必要に応じて2割加算や各種税額控除などを定められた順序で適用し、最終的な納税額を計算します。
特例や2割加算については本記事内で後ほど解説します。
各相続人への按分の計算方法をより詳しく知りたい方は『相続税の「按分割合」とは?計算方法・端数調整と配偶者控除への影響を解説』の記事をご覧ください。
相続税計算の具体例
- 被相続人:父
- 相続人:母+子2人
- 実際の遺産分割:母2/3、子1/6ずつ
- 正味の遺産額:9,000万円(生前贈与財産なし)
この場合、基礎控除額は4,800万円(3,000万円+600万円×3人)なので、基礎控除を超える4,200万円が課税遺産総額となります。
このようなケースでの相続税は、以下の通りです。
- 法定相続分で課税遺産総額を分割(母:1/2、子:それぞれ1/4ずつ)
母:2,100万円
子:1,050万円×2人 - 分割した金額に速算表の税率をかけて、各人の仮の相続税を計算
母:2,100万円×15%−50万円=265万円
子:1,050万円×15%−50万円=107万5,000円(×2人) - 合算した金額(480万円)を実際の取得割合に応じて按分(母:3分の2、子:それぞれ6分の1ずつ)
母:480万円×2/3=320万円
子:480万円×1/6=80万円×2人
実際には、後述する特例を利用して、相続財産の金額や相続人個人が負担する相続税額を減額できることが多いでしょう。
たとえば母は後述の「配偶者の税額軽減」を使うことで、相続税が0円になります。なお、配偶者の税額軽減を適用した結果、納税額が0円になる場合でも、相続税の申告は必要です。
関連記事
遺産の分配は相続税にどう影響する?
遺産は法定相続分と違う割合でも分配できる
先述のとおり、遺産の分け方には、民法で定められた「法定相続分」という割合があります。しかし、必ずしも法定相続分のとおりに分配する必要はありません。
遺言がある場合は遺言の内容が優先され、相続人全員での話し合い(遺産分割協議)で、法定相続分とは異なる遺産分割とすることも可能です。
なお、兄弟姉妹以外の相続人には、最低限の取り分として遺留分が保障されています。遺言や生前贈与によって遺留分が侵害された場合、侵害された相続人は、多く受け取った人に対して「遺留分侵害額請求」をすることができます。
法定相続人に認められる相続分の計算方法や遺留分などについては『法定相続分とは?割合の早見表と計算方法や遺留分との違いをわかりやすく解説』の記事で詳しく知ることが可能です。
誰がどれだけ相続するかによって税額が変わる
相続税は、実際の分け方にかかわらず、いったん課税遺産総額を法定相続分どおりに分けたものとして各人の税額を計算し、その合計額(相続税の総額)を求めます。
この総額を、実際の遺産分割の割合に応じて各人に割り振るため、誰がどれだけ相続するかによって、各人の負担する相続税額が変わります。
さらに、相続税の税額軽減制度(配偶者の税額軽減や未成年者控除など)は、誰がどの財産をどれだけ取得するかによって、適用の可否や税額軽減の効果が変わることがあります。
この点も踏まえて遺産分割を決めることが、相続税を抑えるポイントの1つです。
配偶者・子・父母以外は相続税が原則2割加算される
被相続人の配偶者と一親等の血族(子や父母)以外が財産を取得する場合、原則として相続税が2割加算されます。
2割加算の対象者をまとめると、以下の通りです。
| 財産を取得した人 | 2割加算 |
|---|---|
| 配偶者 子 父母 | なし |
| 祖父母 | あり |
| 兄弟姉妹 代襲相続の甥・姪 | あり |
| 孫 | 代襲相続人ならなし (代襲相続人でなく遺贈で取得した場合はあり) |
| 養子 | なし |
| 孫養子 | 代襲相続人でもあるならなし※ |
| 内縁の妻(遺贈で取得) | あり |
※被相続人の子が先に亡くなっている場合など
内縁の妻は法律上の配偶者ではないため、2割加算の対象となります。
また、孫は代襲相続で子の代わりに相続する場合は2割加算の対象外です。
しかし、代襲相続人ではなく孫養子として財産を取得する場合や、同じく代襲相続人ではなく遺贈で財産を取得する場合は、2割加算の対象です。
関連記事
相続税の2割加算とは?対象者(孫・兄弟・養子など)や計算方法をわかりやすく解説
遺産相続で税金がかからない・抑えられる制度
相続税には様々な特例があり、適用することで相続税が発生しなかったり、税額を抑えられたりします。
ここでは、代表的なものを紹介します。
配偶者の税額軽減
配偶者が相続した財産については、「1億6,000万円」または「法定相続分相当額」のいずれか多い金額まで、相続税がかかりません。配偶者への税負担を大幅に軽減できる制度です。
配偶者の税額軽減を利用するための要件は以下のようになります。
- 婚姻の届出を提出した配偶者であること
- 相続税の申告期限までに遺産分割が完了していること
※申告期限までに分割が間に合わない場合は、所定の手続き(分割見込書の提出)をしておけば、後から適用を受けることができます。 - 相続税申告書を提出すること
配偶者の税額軽減の適用によって税額がゼロになる場合でも申告は必要です。
なお、相続財産を隠蔽・仮装して申告していなかった場合、その財産については原則として配偶者の税額軽減を適用できません。正しく財産を把握したうえで申告することが重要です。
配偶者の税額軽減の適用要件や申請の手順などは『相続税の配偶者控除とは?計算方法と二次相続への影響を解説』の記事で詳しく知ることができます。
配偶者の税額軽減を適用するときは、二次相続への影響に注意
配偶者の税額軽減を活用すれば大きな節税効果が期待できますが、配偶者に財産を集中させすぎると、配偶者が亡くなった時の相続(二次相続)の税負担が重くなりがちです。
二次相続では一次相続時よりも相続人が少なくなるため基礎控除が小さくなるうえ、相続人が子のみとなり配偶者の税額軽減は使えないことがその理由です。
二次相続への影響も踏まえて特例の活用を考えることが重要です。
関連記事
小規模宅地等の特例
一定の要件を満たす土地について、評価額を軽減できる特例です。
例えば自宅の土地(特定居住用宅地等)について、一定の要件を満たしこの特例を適用すれば、相続税評価額を限度面積330㎡までの部分について最大80%減額できます。
小規模宅地等の特例を適用できる土地の種類は、以下のとおりです。
- 特定居住用宅地等:被相続人の自宅などとして使用
- 特定事業用宅地等:被相続人が個人事業で使用
- 特定同族会社事業用宅地等:被相続人の会社(同族会社)として使用
- 貸付事業用宅地等:被相続人が貸地や貸家など貸し付け用として使用
各土地における、小規模宅地等の特例の限度面積・減額割合は以下のとおりになります。
| 土地の種類 | 限度面積 | 減額割合 |
|---|---|---|
| 特定居住用宅地等 | 330㎡ | 80% |
| 特定事業用宅地等 | 400㎡ | 80% |
| 特定同族会社事業用宅地等 | 400㎡ | 80% |
| 貸付事業用宅地等 | 200㎡ | 50% |
小規模宅地等の特例を利用するためには、たとえ相続税が0円になっても申告が必要です。
小規模宅地等の特例の種類や要件については『小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】』の記事で詳しく知ることが可能です。
生命保険金・死亡退職金の非課税枠
被相続人が加入していた生命保険から相続人に支払われる死亡保険金が相続税の課税対象となる場合には、以下の非課税枠があります。
生命保険金・死亡退職金の非課税枠
500万円 × 法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
死亡退職金についても同様の非課税枠が設けられています。
ただし、死亡保険金の受取人に指定された相続人が相続放棄をした場合、保険金は受け取れますが非課税枠は適用されず、受け取った金額の全額が相続税の課税対象となります。
親の死亡保険金が相続税の対象となるケースや、相続税を計算する際の方法などは『親の死亡保険金には相続税がかかる?非課税枠の計算方法を解説』の記事で詳しく知ることが可能です。
未成年者控除・障害者控除
相続人が未成年者や障害者の場合は、一定額の税額控除が受けられます。
未成年者控除
法定相続人が相続開始の時点で未成年者かつ、相続や遺贈によって財産を取得した場合には、以下の計算式により算出された金額を控除することが可能です。
- (18歳 − 相続開始時の年齢)×10万円
「相続開始時の年齢」は満年齢で判定し、18歳までの年数に1年未満の端数がある場合は切り上げて計算します。
未成年者控除の要件や申告方法などを詳しく知りたい方は『相続税の未成年者控除とは?いくら控除される?計算方法・適用要件を解説』の記事をご覧ください。
障害者控除
法定相続人が相続開始時に85歳未満の障害者かつ、相続や遺贈によって財産を取得した場合には、以下のような計算で算出された金額を控除することができます。
- 一般障害者
10万円×(85歳ー相続開始時の年齢) - 特別障害者
20万円×(85歳ー相続開始時の年齢)
詳しい適用要件や控除を受けるための手続きなどについては『相続税の障害者控除|等級などの要件や申告義務は?控除しきれない時はどうする?』の記事で詳しく知ることが可能です。
遺産の寄付による非課税
相続または遺贈で取得した財産を、相続税の申告期限までに国・地方公共団体や一定の公益法人等へ寄付した場合など、法律上の要件を満たすと、その寄付した財産は相続税が非課税(または課税価格に算入しない取扱い)となります。
寄付は相続税の申告期限までに行う必要があり、寄付先も限られているので、要件を満たしているかどうかは慎重に確認するべきでしょう。
寄付が非課税となる要件や注意点などを知りたい方は『相続税は相続財産の寄付で非課税になる?要件や必要書類などを解説』の記事をご覧ください。
相続税がかかる?判断フロー
ここまでの内容をもとに、どのような場合に相続税がかかるのか、申告が必要なのか、下のフロー図に沿って確認してみましょう。
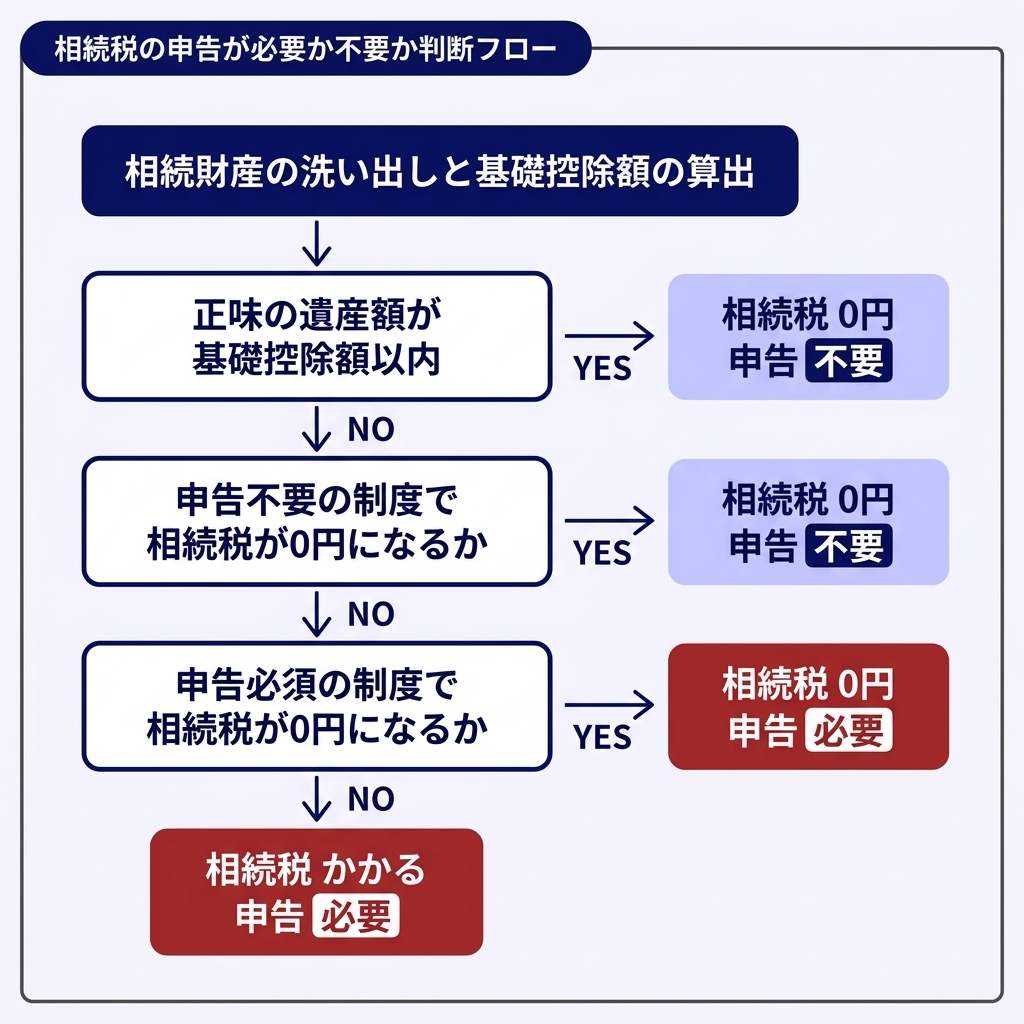
基礎控除額を超える場合は相続税がかかる可能性があり、配偶者の税額軽減や小規模宅地等の特例で0円になるときも申告が必要です。
関連記事
遺産相続の税金に関するよくある質問
Q.相続税の申告・納付はいつまで?
相続税の申告と納付は、相続の開始があったことを知った日の翌日から10か月以内に行う必要があります。
基本的に、被相続人が死亡した日の翌日から10か月以内となることが多いでしょう。
この期限は非常に短いため、早めに動き始めることが重要です。
申告先は、被相続人(亡くなった方)の住所地を管轄する税務署になります。
相続税の申告の流れについて知りたい方は『相続税申告のやり方・申告方法を解説|手続きの流れや期限を網羅』の記事をご覧ください。
Q.遺産分割が終わっていなくても申告できる?
遺産分割協議がまとまらないまま申告期限を迎えてしまう場合には、法定相続分に従って各相続人が相続したと仮定して申告します(未分割申告)。
未分割の状態では配偶者の税額軽減や小規模宅地等の特例などが原則として適用できません。
ただし、未分割申告の際に「申告期限後3年以内の分割見込書」を添付して相続税申告書と一緒に提出しておき、3年以内に遺産分割を成立させたうえで、「分割が成立した日の翌日から4か月以内」に更正の請求をすれば、後から特例を適用できます。
遺産分割に関する訴訟や調停が続いているなど、やむを得ない理由で3年経っても遺産分割が成立しない場合は、申告期限後3年を経過する日の翌日から2か月以内に、「遺産が未分割であることについてやむを得ない事由がある旨の承認申請書」を税務署に提出しましょう。この期限を過ぎると、後から特例を適用できなくなるため注意が必要です。
遺産未分割の状態で申告を行う方法や申告するデメリットなどについては『相続税は遺産未分割でも申告が必要|デメリットと申告書の書き方』の記事で詳しく知ることが可能です。
Q.相続税がかからない場合は申告も不要?
正味の遺産額が基礎控除額以下で相続税がかからない場合は、原則として相続税の申告も必要ありません。
ただし、配偶者の税額軽減や小規模宅地等の特例を適用した結果、相続税が0円になる場合は申告が必要です。
「相続税が0円=申告不要」とは限らないため、どのような理由で相続税がかからないのかを確認しましょう。
Q.相続税を現金で払えない場合はどうする?
相続税は原則として現金で一括納付ですが、一定の要件を満たす場合は「延納(分割払い)」や「物納(財産で納める)」という方法も認められています。
一括納付が困難な場合は、まず延納による分割払いができないか検討してみましょう。
延納によっても支払いが困難な場合は、物納により、不動産などの相続財産で支払いができることがあります。
延納や物納の要件や申請手続きについて知りたい方は以下の関連記事をご覧ください。
関連記事
相続税の悩みは専門家に相談を
遺産相続では、相続税のほかに、不動産を相続した場合の登録免許税や、相続した財産を売却した場合の所得税・住民税といった税金が関係することがあります。なかでも中心となる相続税は、正味の遺産額が基礎控除額(3,000万円+600万円×法定相続人の数)を超えるかどうかが、かかるかどうかの目安になります。
基礎控除を超える場合に各人が支払う相続税額は、遺産の金額や法定相続人の数に加えて、遺産の分け方によっても変わります。配偶者の税額軽減や小規模宅地等の特例を適用できれば、相続税を大きく抑えられる可能性もあるため、誰がどの財産を相続するかは、税金への影響や相続後の生活も踏まえて検討しましょう。
ただし、これらの特例を使って相続税が0円になる場合も、申告は必要です。申告が必要な場合は、原則として相続の開始を知った日の翌日から10か月以内に、申告(税額がある場合は納付)をしなければなりません。
相続税の計算や申告に不安がある場合は税理士に、遺産分割で相続人同士の争いがある場合は弁護士に相談することをおすすめします。

監修者情報
アトムグループ 協力税理士