

相続税申告しないとどうなる?無申告が一般人でもバレる理由とリスクを解説
相続税の申告が必要にもかかわらず期限までに申告しなかった場合、無申告加算税や延滞税などのペナルティが課される可能性があります。
「一般人なら無申告でもバレないのでは?」と思う方もいるかもしれません。しかし、税務署は死亡情報をはじめ、所得や不動産、金融資産などに関する情報を確認できるため、資産家や有名人でなくても無申告を把握される可能性があります。
一方、遺産総額が基礎控除以下であれば、原則として相続税申告は必要ありません。また、申告期限を過ぎてしまっても期限後申告は可能であり、早く対応するほどペナルティを抑えやすくなります。
この記事では、相続税申告をしないとどうなるのか、無申告が一般人でもバレる理由、申告期限を過ぎた場合の対処法についてわかりやすく解説します。
目次
相続税申告をしないとどうなる?5つのデメリット
相続税の申告期限(亡くなったことを知った翌日から10か月以内)までに相続税申告しないと、次のようなペナルティやデメリットが生じます。
- 無申告加算税がかかる
- 延滞税がかかる
- 重加算税がかかることがある
- 悪質な無申告は刑事罰の可能性がある
- 相続税の特例を使えないことがある
それぞれについて詳しく解説します。
申告期限について詳しく知りたい方は『相続税の申告期限はいつまで?10か月の計算方法と遅れた際のリスク』の記事をご覧ください。
(1)無申告加算税がかかる
相続税を期限内に申告しなかった場合は無申告加算税が課せられます。
無申告加算税の計算式は次のとおりです。
無申告加算税の計算式
追加で納める税額×無申告加算税の税率
無申告加算税の税率は、「期限後申告のタイミング」や「期限後申告により納付する税額」によって変わります。
具体的には以下の通りです。
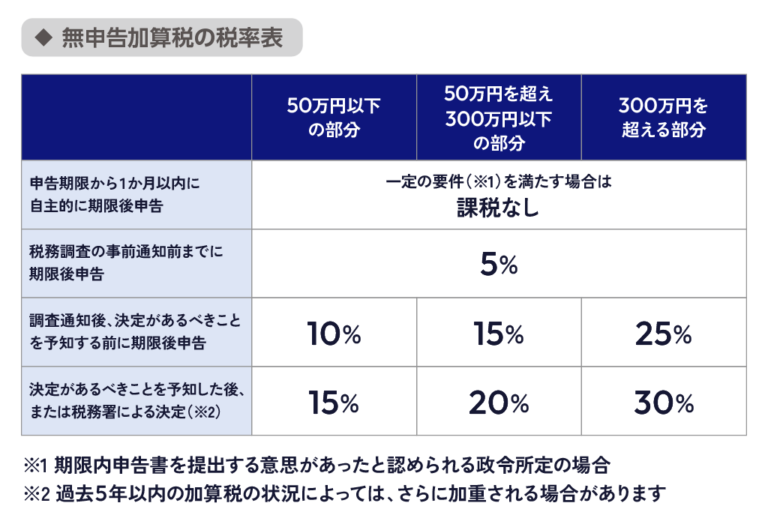
自発的に早く申告するほどその税負担は軽く済みます。
一方で、税務調査の通知を受けた後や、調査によって発覚した後は非常に重くなるため、一刻も早く専門家へ相談して申告や納付の手続きを行いましょう。
(2)延滞税がかかる
相続税の申告をしていない場合、払うべき税金の納付が遅れていることから、延滞税という利息のような性質を持つ税金の支払いも必要となります。
本来の期限を過ぎた期間分だけ負担が増えることとなるでしょう。
相続税の延滞税の計算式は次のとおりです。
延滞税の計算式
追加で納める税額×延滞税の割合(税率)×延滞日数÷365日
特に納期限の翌日から2か月を経過した後は、適用される税率がさらに高くなるという決まりがあるので、早期に納付して延滞税の金額を抑える必要があります。
例えば、令和8年において生じる延滞税の税率は原則として年2.8%であり、納期限の翌日から2か月を経過した場合は年9.1%となるのです。
(3)重加算税がかかることがある
課税を逃れるために相続財産を意図的に隠したり書類を偽装したりすると、通常の無申告加算税に代わって重加算税が課されることがあります。
申告をしなかった場合の重加算税の税率は、40%と重くなっています。
過去5年以内に同様の罰則を受けた経験がある際は、税率が50%まで引き上げられます。
ペナルティとして生じる課税については『相続税の延滞税はいくら?税率・計算方法と無申告・過少申告加算税との違い』の記事でも詳しく知ることが可能です。
(4)悪質な無申告は刑事罰の可能性がある
相続税の無申告が悪質な場合は、以下の刑事罰が科されることがあります。
- 不正行為による脱税(相続税法68条1項)
10年以下の拘禁刑もしくは1,000万円以下の罰金、もしくは両方(併科) - 無申告による脱税(相続税法68条3項)
5年以下の拘禁刑もしくは500万円以下の罰金、もしくは両方(併科) - 無申告(相続税法69条)
1年以下の拘禁刑または50万円以下の罰金
(5)相続税の特例を使えないことがある
相続税には、配偶者の税額軽減や小規模宅地等の特例など、税負担を大きく軽減できる制度があります。
これらの特例には申告書の提出や遺産分割などの要件が定められているため、申告期限を過ぎると、状況によっては特例を適用できなくなる可能性があります。
- 配偶者の税額軽減
配偶者が相続する場合、1億6,000万円または法定相続分相当の金額のどちらか高いほうまで非課税になる制度。 - 小規模宅地等の特例
一定の要件を満たす土地について、評価額を軽減できる特例。
例えば自宅の土地(特定居住用宅地等)について、一定の要件を満たしこの特例を適用すれば、相続税評価額を限度面積330㎡までの部分について最大80%減額できる。
無申告が発覚して期限後申告などをする際に、本来であれば特例によって軽減できた相続税を負担することになる可能性があるのです。
なお、申告期限を過ぎたからといって、必ず特例を使えなくなるわけではありません。期限後申告でも適用できる場合があるため、無申告に気づいたら早めに税理士へ相談しましょう。
そもそも相続税申告をしなくてもよいケース
遺産総額が基礎控除以下なら原則として申告不要
相続税の課税価格の合計額(正味の遺産額)が基礎控除以下であれば、原則として相続税の申告は必要ありません。
相続税の基礎控除は、次の式で計算します。
基礎控除
3,000万円+600万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
たとえば、法定相続人が配偶者と子ども2人の合計3人であれば、基礎控除は4,800万円です。課税価格の合計額が4,800万円以下であれば、原則として相続税はかからず、申告する必要もありません。
なお、基礎控除と比較する際には、預貯金や不動産だけでなく、生命保険金などのみなし相続財産や一定の生前贈与なども考慮する必要があります。
「財産がそれほど多くないから申告不要だろう」と自己判断せず、まずは相続財産を正確に把握することが大切です。
関連記事
相続税が0円でも申告が必要なケースがある
最終的な相続税額が0円だからといって、必ずしも申告が不要とは限りません。
たとえば、以下の特例を適用して相続税が0円になる場合は、原則として相続税申告が必要です。
- 配偶者の税額軽減
- 小規模宅地等の特例
「相続税が0円=申告不要」と判断せず、基礎控除を超える財産がある場合は、申告が必要かどうかを確認しましょう。
関連記事
相続税の申告が不要なケースとは?「かからなくても申告が必要な例外」も解説
相続税の無申告は一般人でもバレる?
死亡情報は税務署に通知される
死亡届が提出された場合、死亡に関する情報は法務省から国税庁へ提供されます。また、市区町村からは、被相続人が所有していた土地や家屋の固定資産に関する情報などが所轄税務署へ通知されます。
2 市町村長は、当該市町村長その他戸籍又は住民基本台帳に関する事務をつかさどる者が当該市町村が備える住民基本台帳に記録されている者に係る死亡等に関する届書を受理したとき又は当該届書に係る事項の通知を受けたときは、当該死亡等をした者が有していた土地又は家屋に係る固定資産課税台帳の登録事項その他の事項で財務省令で定めるものを、当該届書を受理した日又は当該通知を受けた日の属する月の翌月末日までに当該市町村の事務所の所在地の所轄税務署長に通知しなければならない。
相続税法58条2項、3項
3 前項の規定により市町村が処理することとされている事務は、地方自治法(昭和二十二年法律第六十七号)第二条第九項第一号(法定受託事務)に規定する第一号法定受託事務とする。
この通知により、税務署は相続税が発生する可能性がある人を特定できるようになっています。
KSKシステム(国税総合管理システム)で情報が把握されている
KSKシステム(国税総合管理システム)には、全国の納税者の申告内容や所得、不動産の取得・売却履歴などの情報が蓄積されています。
税務署は、被相続人や相続人の過去の収入や資産状況を確認できるため、多額の財産を保有していた人が亡くなったにもかかわらず相続税申告が行われていない場合、不自然なケースとして把握しやすくなっています。
このように、相続税の申告状況と過去の資産情報を照らし合わせることで、無申告が発覚することがあるのです。
不動産や金融資産の情報も確認される
不動産については、市区町村から、被相続人が所有していた土地や家屋の固定資産に関する情報などが所轄税務署へ通知されます。
注意
土地建物の相続登記は、令和6年(2024年)4月1日より義務化されました。
- 相続や遺贈によって不動産を取得した場合
その所有権の取得を知った日から3年以内に相続登記 - 遺産分割が成立し、不動産を取得した場合
遺産分割が成立した日から3年以内に相続登記 - 義務化以前に相続や遺贈で不動産を取得した場合
2027年3月31日までに相続登記
※相続が開始したことと、その不動産を相続により取得したことを2024年4月1日以後に知った場合は、その両方を知った日から3年以内
正当な理由なく義務に違反した場合は10万円以下の過料の適用対象となってしまうので注意しましょう。
相続税の実地調査では8割超で申告漏れ等が指摘されている
「令和6年事務年度における相続税の調査等の状況」によると、令和6年における税務署による実地調査では、7,826件の申告漏れ等の非違が発覚しています。
実地調査による申告漏れ等の非違が発覚した確率は約82.3%となっており、非常に高い確率といえるでしょう。
「時効まで逃げ切る」は現実的ではない
相続税の法定申告期限の翌日から5年を経過すると、原則として相続税の支払いは時効(税務署が更正・決定できる権利が消滅)となります。
財産を隠したり架空の債務を計上したりするなどの「偽りその他不正の行為」があった場合は、時効期間が7年間となります。
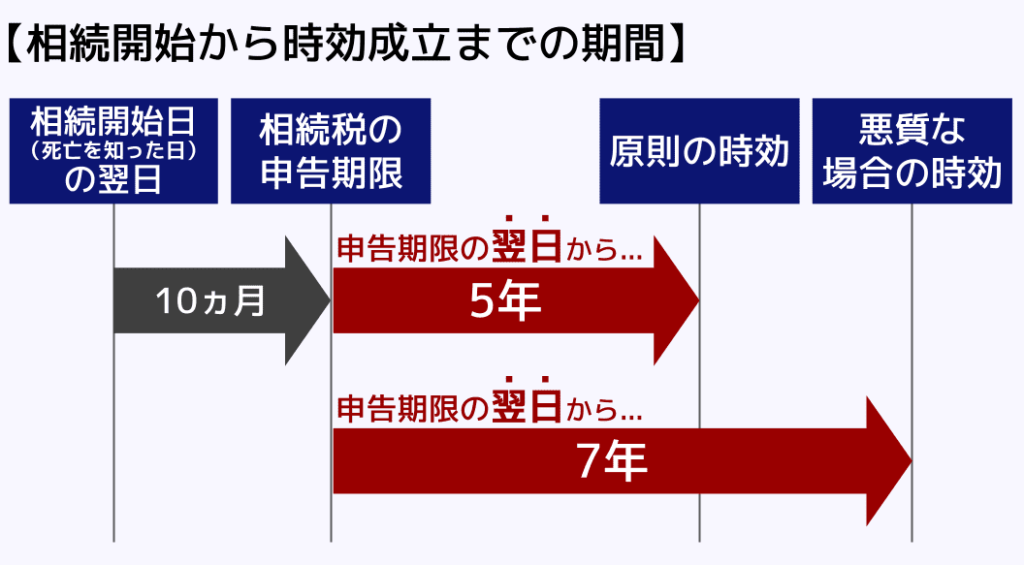
このような時効制度が存在するものの、税務署は申告漏れを逃さないよう徹底的な調査を行っています。
基本的には時効期間経過までに税務署から指摘されてしまうので、時効が成立することは困難です。
相続税の時効に関しては『相続税の時効は5年か7年|起算日や時効成立が難しい理由を解説』の記事で詳しく知ることが可能です。
相続税の申告期限を過ぎたらどうする?
税務署から指摘される前に期限後申告する
相続税の申告期限を過ぎてしまった場合でも、期限後申告ができます。
期限後申告では、通常の相続税申告と同様に、相続財産を調査・評価して相続税額を計算し、申告書を税務署へ提出します。
おおまかな流れは次のとおりです。
- 遺言書を確認し、相続人を確定する
- 預貯金や不動産などの相続財産を調査する
- 相続財産を評価し、相続税額を計算する
- 相続税申告書を作成・提出する
- 相続税を納付する
申告期限を過ぎていることに気づいたら、税務署から連絡が来るのを待つのではなく、自主的に期限後申告を行うことが大切です。
自分で申告することができるかどうかの判断基準や、自身で申告を行う際の流れなどは『相続税を自分で申告する方法|自分でやってみた場合のリスクや失敗例』の記事で詳しく知ることが可能です。
早く申告・納付するほどペナルティを抑えやすい
期限後申告では、本来納めるべき相続税に加えて、無申告加算税や延滞税がかかる可能性があります。
ただし、税務調査の事前通知を受ける前に自主的に期限後申告をした場合、無申告加算税は原則5%に軽減されます。
さらに、期限内に申告する意思があったと認められるなど一定の要件を満たせば、無申告加算税がかからない場合もあります。
また、延滞税は納付が遅れた期間に応じて発生するため、納付が遅れるほど負担が大きくなります。
そのため、無申告に気づいた時点で、できるだけ早く申告・納付することがペナルティを抑えるポイントです。
期限後申告でも特例を使える場合がある
申告期限を過ぎたからといって、相続税の特例がすべて使えなくなるわけではありません。
配偶者の税額軽減や小規模宅地等の特例は、期限後申告でも要件を満たせば適用できる場合があります。
ただし、遺産が未分割の場合などには、特例を適用するための手続きや期限が別途問題になることがあります。
申告期限を過ぎていて対応方法がわからない場合は、早めに税理士へ相談しましょう。
相続税の無申告についてよくある質問
知らずに申告していなかった場合もペナルティはかかる?
相続税の申告が必要だと知らなかった場合でも、無申告のまま期限を過ぎれば原則として無申告加算税や延滞税がかかります。
ただし、税務調査の事前通知を受ける前に自主的に期限後申告をすれば、無申告加算税は原則5%に軽減されます。また、期限内に申告する意思があったと認められるなど、一定の要件を満たす場合には無申告加算税がかからないこともあります。
無申告に気づいた場合は、そのままにせず早めに期限後申告と納付を行いましょう。
税務署から「相続税についてのお尋ね」が届いたらどうする?
「相続税についてのお尋ね」が届いたら、まず相続財産を確認し、相続税申告が必要かどうかを判断しましょう。
お尋ねが届いたからといって、必ず相続税がかかるわけではありません。相続財産の課税価格が基礎控除以下であれば、原則として相続税申告は不要です。
一方、財産を確認した結果、相続税申告が必要だったことが判明した場合は、速やかに期限後申告を行いましょう。
預貯金や不動産、生前贈与などを含めた相続財産の把握が難しい場合や、申告が必要か判断できない場合は、税理士に相談することをおすすめします。
関連記事
「相続税についてのお尋ね」とは?税務署から届く基準と来ない場合の対応を解説
遺産分割が間に合わない場合はどうする?
期限までに、法定相続分どおりに遺産分割したものとして相続税申告し、あとで修正申告や更正の請求をしましょう。
なお、特例を適用したい場合は、以下の流れで手続きする必要があります。
- 申告期限までに、相続税の申告書と一緒に、「申告期限後3年以内の分割見込書」を提出する
- 申告期限から3年以内に遺産分割を行う
- 遺産分割が決まった日の翌日から4か月以内に「更正の請求(特例を使わせてくださいという書類)」を提出する
未分割でも必ず期限までに、相続税申告をしましょう。
関連記事
相続税申告の悩みは税理士に相談
相続税の申告期限を過ぎてしまっても、そのまま無申告を続けるのではなく、できるだけ早く期限後申告をすることが重要です。
税務署から指摘される前に自主的に申告すれば、無申告加算税を抑えられる可能性があります。また、延滞税は納付までの期間に応じて増えるため、早く対応するほど負担を軽減できます。
さらに、申告期限を過ぎていても、要件を満たせば配偶者の税額軽減や小規模宅地等の特例を適用できる場合があります。「もう期限を過ぎたから手遅れ」と考えて放置しないことが大切です。
ただし、期限後申告では、本来の相続税額だけでなくペナルティや特例の適用可否まで確認する必要があります。相続財産の評価や税額計算に不安がある場合は、相続税に詳しい税理士へ早めに相談しましょう。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士