

相続税を自分で申告する方法|自分でやってみた場合のリスクや失敗例
相続税申告は、税理士に依頼せず自分で行うことも可能です。
ただし、誰でも簡単に自分で申告できるわけではありません。預貯金などを中心としたシンプルな相続であれば自分で対応しやすい一方、土地や非上場株式がある場合や、相続税の特例を利用する場合などは申告の難易度が高くなります。
「令和6事務年度国税庁実績評価書」によると、相続税申告における税理士の関与割合は86.5%です。
多くのケースで税理士が関与していることがわかりますが、大切なのは、自分で申告できるケースと税理士に依頼したほうがよいケースを見極めることです。
本記事では、相続税申告を自分でできるかどうかの判断基準から、自分で申告する5つのステップ、土地がある場合の注意点や自己申告のリスクまでわかりやすく解説します。
「相続税申告を自分でするのは無理かも」と感じている方も、まずはご自身のケースでどこまで対応できそうか確認してみてください。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。


 LINEで無料相談
 メールで問い合わせ
目次
相続税申告を自分でするのは無理?できるかどうかの判断基準
相続税申告は、税理士に依頼せず自分で行うことも可能です。
ただし、すべての相続で自分での申告が適しているわけではありません。まずは相続税申告そのものが必要かを確認したうえで、財産の種類や相続関係、利用する特例などから、自分で対応できるかを判断することが大切です。
そもそも相続税申告が必要なケースとは?
相続税は、相続したすべての人に申告義務があるわけではありません。
原則として、正味の遺産額が相続税の基礎控除額を超える場合に、相続税の申告が必要です。
相続税の基礎控除額は、次の計算式で求めます。
相続税の基礎控除
3,000万円+600万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
たとえば、法定相続人が3人なら基礎控除額は4,800万円です。正味の遺産額が4,800万円以下であれば、原則として相続税申告は必要ありません。
ただし、正味の遺産額が基礎控除額を超えており、配偶者の税額軽減や小規模宅地等の特例を適用した結果、納税額が0円になる場合は申告が必要です。
基礎控除について詳しくは、関連記事『相続税の基礎控除とは?控除額の計算式と超えた場合の手続き』にて解説しています。
自分で相続税申告しやすいケース
相続税申告を自分でできるかどうかは、財産の種類や相続関係がシンプルかどうかが一つの判断基準になります。
たとえば、次のようなケースでは、必要な手続きを確認しながら自分で申告できる可能性があります。
相続税申告を自分でできるケース
- 財産が預貯金や上場株式など評価しやすいものを中心としている
- 土地や非上場株式など、評価が難しい財産がない相続人が少なく、遺産分割で揉めていない
- 遺言書があるなど、誰が何を相続するか明確になっている
- 小規模宅地等の特例など、適用要件の判断が難しい特例を利用しない
- 遺産総額が基礎控除額を大きく上回っていない
- 申告期限まで十分な時間がある
自分で申告すれば、税理士に支払う報酬を抑えられることもメリットです。
一方で、戸籍や残高証明書などの収集から財産評価、相続税額の計算、申告書の作成まで自分で行う必要があります。費用だけでなく、申告にかかる時間や手間も踏まえて判断しましょう。
自分で相続税申告するのが難しいケース
財産評価や特例の適用について専門的な判断が必要な場合は、自分だけで正確に申告することが難しくなります。
特に、次のようなケースでは税理士への相談・依頼を検討するとよいでしょう。
税理士に依頼すべきケース
- 相続財産に土地・不動産が含まれている
- 小規模宅地等の特例を利用したい
- 名義預金や過去の生前贈与があり、相続財産の範囲を判断しにくい
- 非上場株式など、評価方法が複雑な財産がある
- 複数の特例や税額控除を利用する
- 被相続人が個人事業主や非上場会社の経営者だった
- 遺産分割がまとまっていない申告期限まで時間的な余裕がない
なかでも、土地の評価や小規模宅地等の特例の適用判断は専門性が高く、申告する相続税額にも大きく影響する可能性があります。土地がある場合に自分で申告する際の注意点については、後ほど詳しく解説します。
また、税理士に依頼するか迷った場合は、費用とのバランスも判断材料になります。相続税申告の税理士報酬は、遺産総額や相続人の数、土地の有無などによって異なるため、事前に見積もりを取ったうえで、自分で申告する場合の手間や申告ミスのリスクと比較するとよいでしょう。
「自分で申告できるか判断できない」という段階でも、税理士に相談することは可能です。財産の内容や申告期限までの期間を整理したうえで、自分で進めるか依頼するかを検討しましょう。
関連記事
相続税の専門家と依頼できる内容を紹介|誰に相談すべきか一目でわかる
相続税を自分で申告する5つのステップ
相続税を自分で申告する場合は、以下の流れで手続きを進めます。
- 相続人と相続財産を確認する
- 相続税の申告が必要か判定する
- 遺産を評価して分割協議を行う
- 必要書類を収集する
- 申告書を作成・提出して納税する
申告と納税の期限は、被相続人が亡くなったことを知った日の翌日(通常は死亡日の翌日)から10か月以内です。
相続放棄や限定承認を行う場合は、相続開始を知った日から3か月以内に家庭裁判所で手続きを行う必要があります。
(1)相続人と相続財産を確認する
まずは、法定相続人の確定と相続財産の洗い出しから始めましょう。
相続人の確定
被相続人(亡くなった方)の出生から死亡までの戸籍謄本を取り寄せ、法定相続人を確定します。
法定相続人とは、法律によって遺産を受け継ぐ権利があると定められた人のことです。
法定相続人は民法によって優先順位が定められています。
配偶者がいる場合は常に相続人となり、子または孫(第1順位)、親または祖父母などの直系尊属(第2順位)、兄弟姉妹(第3順位)の順で相続人が決まります。
法定相続人の順位
| 順位 | 相続人 |
|---|---|
| 配偶者 | 常に相続人 |
| 第1順位 | 子(いない場合は孫・ひ孫など) |
| 第2順位 | 父母・祖父母などの直系尊属 |
| 第3順位 | 兄弟姉妹(いない場合は甥・姪) |
調査を怠り遺産分割協議の後に新たな相続人が判明すると、協議がやり直しになる恐れがあります。
被相続人に離婚歴がある場合や認知した子がいる場合など、想定外の相続人が判明することもあるため、戸籍謄本による正確な確認が重要です。
関連記事
法定相続人とは?範囲や順位、遺産分割の割合から確定方法までわかりやすく解説
相続財産の洗い出し
不動産・預貯金・有価証券・自動車・生命保険など、被相続人の財産をすべて洗い出します。
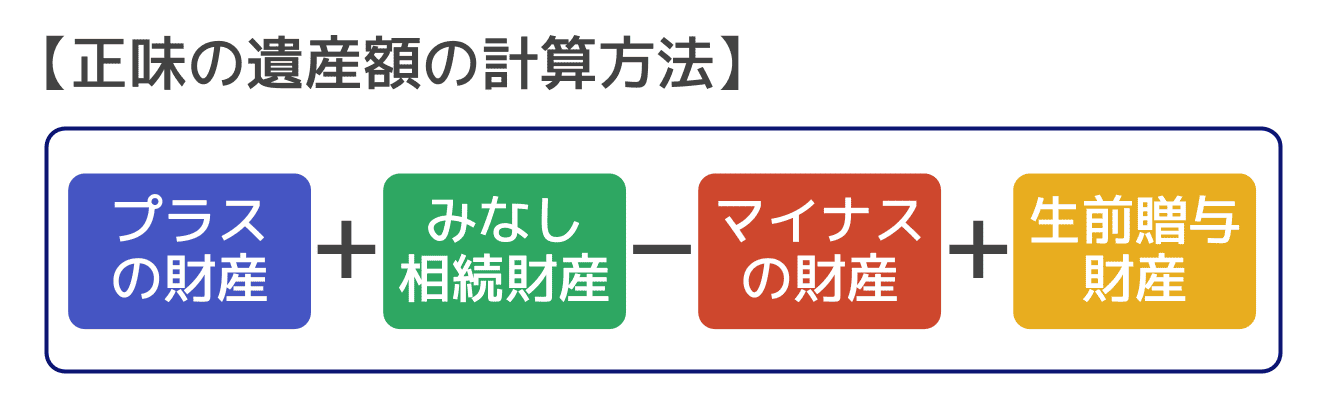
プラスの財産だけでなく、被相続人の死亡をきっかけに受け取る財産(みなし相続財産)や借金・ローンの残額などマイナスの財産も確認が必要です。
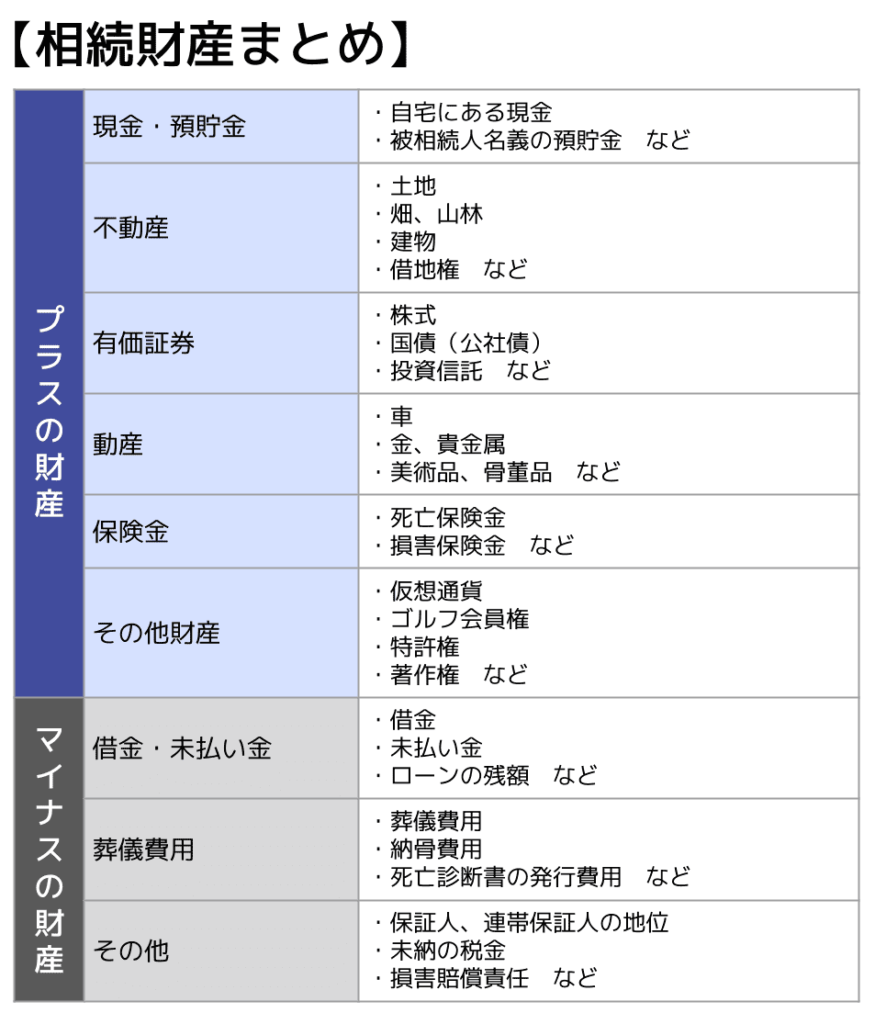
また、被相続人からの生前贈与も「生前贈与加算」で一定期間分は相続税の対象となるため、あわせて確認しておきましょう。
生前贈与加算については、後ほど本記事内で解説します。
財産の見落としがあると申告漏れとなり、延滞税などのペナルティが発生する可能性があるので、漏れがないよう丁寧に確認しましょう。
相続税の対象となる遺産については、関連記事『相続税の課税対象が一覧でわかる!課税対象外の財産も解説』にて詳しく解説しています。
(2)相続税の申告が必要か判定する
相続財産の洗い出しが終わったのであれば、そもそも相続税の申告が必要なのかどうかを判断しましょう。
すでに解説した通り、相続税には「基礎控除」があり、課税対象となる財産の合計額(正味の遺産額)が基礎控除額を超えた場合に、相続税の申告と納税が必要になります。
基礎控除額の計算式
基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
なお、国税庁の「相続税の申告要否判定コーナー」では、法定相続人の数と相続財産の金額を入力するだけでおおよその課税遺産総額を試算できます。
また、小規模宅地等の特例や配偶者の税額軽減などを適用する場合は、たとえ相続税が0円であっても申告が必要です。
(3)遺産を評価して分割協議を行う
相続税の申告が必要な場合は、遺産の具体的な評価額を計算し、誰がどの財産を引き継ぐかを話し合います。
遺産の評価
相続する財産をいくらとして相続税を計算するか(相続税評価額)は、財産の種類ごとに定められています。
例えば、土地(宅地)は、道路に面する標準的な宅地の1㎡あたりの価額をもとにする「路線価方式」か、固定資産税評価額に一定の倍率を乗じる「倍率方式」のいずれかで評価します。
建物は原則として固定資産税評価額で評価します。
必ずしも相続発生時の時価や購入時の価格になるとは限らないため、財産ごとに評価方法を確認しましょう。
詳しくは、関連記事『相続税評価額とは?土地や建物ごとの計算方法・調べ方と固定資産税評価額との違い』にて解説しています。
遺産分割協議
財産を誰がどう取得するかについて、遺言がある場合は基本的に遺言の内容に従います。
遺言がない場合は、遺産分割協議で分け方を話し合うか、民法で定められた法定相続分に従って財産を分けます。
遺産分割協議で話し合った内容は、「遺産分割協議書」にまとめ、相続人全員が署名し、実印を押印しましょう。
実務上、不動産登記や金融機関手続きで実印と印鑑証明書の提出を求められるのが一般的です。
遺産分割協議書は全員の合意を証明する書類として不可欠であるほか、不動産の相続登記や預貯金の名義変更、相続税の特例適用などの各種手続きでも提出が求められます。
関連記事
(4)必要書類を収集する
申告書の提出に向けて、主に以下のような書類を準備します。
- 被相続人のすべての相続人を明らかにする戸籍謄本等
(または法定相続情報一覧図の写し) - 遺産分割協議書のコピー
- 相続人全員の印鑑証明書
- 預貯金や借入金等の残高証明書
- 不動産の登記事項証明書、地積測量図や公図のコピー、固定資産評価証明書
- 相続人全員のマイナンバーカード等のコピー
相続税申告書に添付する戸籍謄本等は、原則として相続開始の日から10日を経過した日以後に作成されたものが必要です。
e-Tax(電子申告)で申告する場合、残高証明書・登記事項証明書・固定資産評価証明書などの添付書類は、紙の原本ではなくPDFなどのイメージデータで提出することができます。
ケースによって必要書類が異なるため、詳しくは関連記事『相続税申告の必要書類チェックリスト|財産の種類別・取得先別に一覧で解説』をご覧ください。
(5)申告書を作成・提出して納税する
相続税の申告書を作成し、提出と納税を行います。
申告書の用紙は、国税庁のホームページまたは税務署窓口で入手できます。
e-Tax(電子申告)を利用すれば、e-Taxソフトや対応する民間の税務会計ソフトを使って、パソコンから申告書を作成・送信することも可能です。
関連記事
相続税申告書の提出先
申告書の提出先は、相続人の住所地ではなく、被相続人が亡くなった時点の住所地を管轄する税務署です。
e-Taxのほか、郵便・信書便による送付、税務署窓口への持参といった方法を選べます。
納税は、金融機関や税務署の窓口での現金納付のほか、電子納税やクレジットカード納付なども利用できます。
原則は金銭での一括払いですが、一括納付が難しい場合は、一定の要件を満たすことで延納(分割払い)や物納(相続財産そのもので納める方法)の制度を利用できます。
これらを希望する場合も、申告期限までに申請が必要です。
延納や物納の要件や手続きを知りたい方は以下の関連記事をご覧ください。
関連記事
土地があると自分で相続税申告するのは難しい?
土地がある場合でも自分で申告することは可能ですが、難易度は上がります。
路線価による補正計算や小規模宅地等の特例の適用判断など、専門的な知識が必要な場面が多く、ミスが発生しやすい分野です。
土地の相続税評価は専門的な判断が必要
市街地の土地の評価に使われる「路線価方式」では、国税庁が毎年公表する路線価(道路に設定された1㎡あたりの価格)に地積(面積)を掛けて計算します。
ただし、土地の形状・接道状況・利用状況によっては「補正率」を掛けて評価額を調整する必要があります。
主な補正の種類は以下の通りです。
| 補正の種類 | 内容 |
|---|---|
| 奥行価格補正 | 道路からの奥行きが長い・短い場合に適用 |
| 不整形地補正 | 形が整っていない土地(L字型・旗竿地など)に適用 |
| 間口狭小補正 | 道路に面する間口が狭い場合に適用 |
| 奥行長大補正 | 間口に対して奥行きが長い土地に適用 |
| 側方路線影響加算 | 正面路線と側方路線に面する角地などに適用 |
実務上、土地評価のミスの多くは、路線価や地区区分の見間違い、奥行・間口距離の間違い、利用区分の間違いなどが挙げられます。
登記上の情報と実際の利用状況が異なることも多いため、慎重に補正率を判断する必要があるのです。
土地の相続税評価を誤った状態で相続税申告をすると、相続税を納めすぎたり、過少申告でペナルティを受けたりする可能性があります。
そのため、土地を相続する場合は税理士に相談することがおすすめです。
関連記事
- 相続税における路線価の調べ方と計算方法【土地の評価額がわかる】
- 土地の相続税はいくらまで無税?親の土地の計算方法と特例を解説
- 相続税評価額とは?土地や建物ごとの計算方法・調べ方と固定資産税評価額との違い
小規模宅地等の特例はミスが起きやすい
小規模宅地等の特例は、一定の要件を満たす土地について、相続税評価額を大幅に減額できる制度です。
たとえば、被相続人の自宅の土地が「特定居住用宅地等」に該当すれば、330㎡まで評価額を80%減額できます。
一方で適用要件が複雑なため、自分で申告する場合は次のようなミスに注意が必要です。
- 適用要件を誤って判断する
誰が土地を取得するか、同居していたか、申告期限まで居住・保有しているかなど、ケースに応じた要件の確認が必要です。 - 特例を適用する土地の選択を誤る
複数の対象宅地がある場合、どの土地に特例を適用するかによって評価減の効果が変わることがあります。 - 税額が0円だから申告不要だと判断する
小規模宅地等の特例を適用した結果、相続税が0円になる場合でも、特例の適用を受けるには相続税申告が必要です。
また、申告期限後に特例を適用する土地を自由に選び直せるわけではありません。適用要件や対象となる土地の判断を誤ると、本来より相続税が高くなる可能性があるため、土地が複数ある場合などは特に慎重な判断が必要です。
なお、小規模宅地等の特例を適用する場合は、たとえ相続税が0円になっても申告が必要です。
また、原則として期限までに遺産分割が完了している必要があります。
※期限内に分割が間に合わない場合でも、事前に所定の手続きを行えば後から特例を適用できるケースがあります。
小規模宅地等の特例の詳しい要件については、関連記事『小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】』をご覧ください。
相続税を自分で申告するリスク
相続税申告を自分で進めると、様々なリスクが生じます。
生じるリスクの内容や、よくある失敗例などを紹介するので、自分で申告を行う場合の参考としてください。
計算ミスや財産の把握漏れで申告漏れが生じる
相続税を自分で申告する場合は、財産の見落としや評価・計算の誤りによって、申告漏れが生じるリスクがあります。
特に注意したいのは、次のようなミスです。
- 土地の評価を誤る
路線価や補正率、土地の利用状況などによって評価額が変わる - 名義預金を見落とす
家族名義でも、実質的に被相続人の財産であれば相続税の対象になる - 生前贈与の加算を忘れる
相続や遺贈で財産を取得した人が、相続発生前一定期間内に暦年贈与を受けていた場合、相続財産に加算して相続税を計算する必要がある(生前贈与加算) - 生命保険などを見落とす
相続人が受取人となっている生命保険金は、相続税の対象になる場合がある
申告後に財産の漏れや計算誤りが判明すると、修正申告が必要となり、状況によっては過少申告加算税や延滞税などが課される可能性があります。
なお、生前贈与加算の対象期間は、従来の3年から段階的に7年へと延長されます。
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| 〜2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日〜 | 死亡日前7年間 |
ただし、相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続財産に加算されます。
関連記事
遺産分割や手続きに手間取り期限に間に合わない
相続税を自分で申告する場合、必要な手続きや申告までのスケジュールを自分で管理しなければならず、申告期限に間に合わなくなるリスクがあります。
相続税の申告期限は、原則として被相続人が亡くなったことを知った日の翌日から10か月以内です。
10か月というと余裕があるように感じますが、申告までには次のような作業を進める必要があります。
- 戸籍謄本などを集めて相続人を確定する
- 預貯金や不動産などの相続財産を調査する
- 財産の相続税評価額を計算する
- 相続人全員で遺産分割協議を行う
- 必要書類をそろえて相続税申告書を作成する
自分で申告する場合は、必要な書類や計算方法を調べながら一つずつ進めるため、想定以上に時間がかかることがあります。
特に、土地の評価で判断に迷ったり、相続財産の調査や遺産分割協議が長引いたりすると、申告書の作成に十分な時間を確保できない可能性があります。
申告期限を過ぎると、延滞税や無申告加算税が課される場合もあります。自分で申告すると決めた場合は、10か月をすべて準備期間と考えず、余裕を持って手続きを進めることが重要です。
関連記事
期限までに遺産分割が終わらない場合はどうする?
遺産分割が相続税の申告期限までに間に合わない場合は、期限内に未分割申告をします。
未分割申告の時点では小規模宅地等の特例や配偶者の税額軽減などの特例は使えません。
これらは、原則として申告期限までに遺産分割が完了していることが要件となっているためです。
ただし、未分割申告の際に「申告期限後3年以内の分割見込書」を添付しておき、3年以内に遺産分割を成立させたうえで、「分割が成立した日の翌日から4か月以内」に更正の請求をすれば、後から特例を適用できます。
未分割申告について詳しくは、関連記事『相続税は遺産未分割でも申告が必要|デメリットと申告書の書き方』にてご確認ください。
特例の適用漏れで相続税を多く払う可能性がある
相続税には、一定の要件を満たすことで税負担を軽減できる特例や税額控除があります。
自分で申告する場合、利用できる制度に気づかなかったり、適用要件の判断を誤ったりして、本来より多くの相続税を納めてしまう可能性があります。
代表的な制度には、次のようなものがあります。
- 配偶者の税額軽減
配偶者が取得した財産について、1億6,000万円または法定相続分のいずれか多い金額まで相続税がかからない - 小規模宅地等の特例
一定の土地について、相続税評価額を減額できる - 未成年者控除・障害者控除
相続人が一定の要件を満たす場合に、相続税額から一定額を控除できる
特例や控除にはそれぞれ適用要件があり、どの制度を利用できるかを自分で判断する必要があります。
なお、配偶者の税額軽減や小規模宅地等の特例は、適用によって相続税が0円になる場合でも申告が必要です。
「相続税がかからないから申告しなくてよい」と判断したり、利用できる特例を見落としたりしないよう注意しましょう。
関連記事
自分でできる相続税申告についてよくある質問
Q. 自分で相続税申告をすると税務調査が来やすくなる?
自分で相続税申告をしたという理由だけで、必ず税務調査の対象になるわけではありません。
ただし、自分で申告する場合は税理士による確認が入らないため、財産の計上漏れや土地の評価、特例の適用などに誤りがあると、税務署から確認や指摘を受ける可能性があります。
一方、税理士に申告を依頼した場合は、「書面添付制度」を利用できることがあります。これは、税理士が申告書を作成する際に、どのような資料を確認し、どのように判断・計算したかなどを記載した書面を申告書に添付する制度です。
書面が添付されている場合、税務調査の事前通知前に税理士への意見聴取が行われ、そこで税務署の疑問点が解消されれば、実地調査に至らないこともあります。
ただし、書面添付制度を利用すれば必ず税務調査を回避できるわけではありません。
また、税理士に依頼しても必ずしも書類添付制度を利用できるとは限らないことや、制度の利用にあたり税理士費用が追加される場合があることには注意しましょう。
なお、自分で申告したあとに税務調査が行われることになった場合でも、途中から税理士に立会いを依頼することは可能です。
関連記事
Q. 相続税申告を税務署に相談できる?
税務署では申告方法や必要書類に関する一般的な質問に答えてもらうことができます。
税務署での個別面談は原則として事前予約となっているので、まずは相談したい税務署への連絡を行いましょう。
もっとも、節税のアドバイスや複雑な財産評価など、専門的な判断が必要な場合は税理士への相談をおすすめします。
関連記事
相続税に強い税理士の探し方とは?評判の良い税理士の選び方7選
相続税申告は自分で無理と感じたら税理士に相談を
自分で申告を進めてみたものの、途中で「これは難しい」と感じた場合は、早めに税理士への相談や依頼を検討することをおすすめします。
税理士への相談や依頼を行うべきタイミングの目安
次のような状況であれば、すみやかに税理士への相談や依頼へ切り替えることをおすすめします。
- 土地・不動産があり、評価計算で行き詰まっている
- 小規模宅地等の特例を使いたいが、適用要件の確認が難しい
- 遺産分割が揉めている
- 名義預金・生前贈与など、財産の把握が複雑になってきた
- 申告期限まで4~5か月を切っている
依頼が遅れるほど対応できる税理士は限られてきます。
申告期限の残りが1~2か月になると引き受けを断られることもあるため、早めの判断が重要です。
途中まで集めた書類は税理士への引き継ぎに使える
税理士への相談の際、自分で集めた戸籍謄本・残高証明書・作りかけの計算メモを持参すると、スムーズに引き継ぎができます。
途中まで進めた作業は無駄にはなりません。
費用が心配な場合も、初回相談を無料で受け付けている税理士事務所は多くあります。
アトム相続税理士法人では税理士に無料相談することが可能です。
相談予約は24時間いつでも受け付けているので、期限内に適切な相続税の申告を行いたい方はいつでもご連絡ください。
監修者
アトム相続税理士法人
税理士岡野誠治
2022年税理士試験合格 2023年税理士登録
相続税専門の税理士法人に3年以上勤務し、約100件の相続税申告に携わりました。
相続税のご相談は、大切なご家族を亡くされた後という、心身ともに大変な時期に直面されるケースがほとんどです。
専門的な知識はもちろん、寄り添う姿勢を大切に、一つひとつの案件に丁寧に向き合うことを心がけています。