

3億円の相続税はいくら?相続人の人数別・配偶者の有無別に税額を解説

3億円の遺産にかかる相続税は、相続人の構成によって1億円近く変わることもあります。
たとえば相続人が子ども2人だけの場合、1人あたりの取得金額は1億円を超え、相続税の税率40%は区分に入るのです。
一方、配偶者が法定相続分まで相続する場合は、配偶者控除(配偶者の税額軽減)によって配偶者分の相続税は0円になります。
ただし、不動産の評価額次第で課税対象の遺産総額そのものが数千万円単位で動くこともあり、「早見表の金額どおりになるとは限らない」という前提も押さえておく必要があるでしょう。
この記事では、3億円の遺産にかかる相続税を、相続人の人数別・配偶者の有無別に整理し、計算の手順から申告時の注意点まで解説します。


 LINEで無料相談
 メールで問い合わせ
目次
3億円の相続税額はいくら?【早見表】
3億円の遺産にかかる相続税は、法定相続分どおりに遺産分割した場合、相続人の構成によって以下のようになります。
相続人に子供がいる場合に配偶者控除(配偶者の税額軽減)を適用すると、配偶者の相続税は0円です。
| 相続人の構成 | 配偶者あり(配偶者控除適用) | 配偶者なし(子のみ) |
|---|---|---|
| 子1人 | 配偶者:0円 子:3,460万円 | 9,180万円 |
| 子2人 | 配偶者:0円 子:合計2,860万円(1人あたり1,430万円) | 6,920万円(1人あたり3,460万円) |
| 子3人 | 配偶者:0円 子:合計2,540万円(1人あたり847万円) | 5,460万円(1人あたり1,820万円) |
| 子4人 | 配偶者:0円 子:合計2,350万円(1人あたり588万円) | 4,580万円(1人あたり1,145万円) |
※法定相続分どおりに遺産分割し、配偶者ありの列は配偶者控除を適用した場合の金額です。小数点以下は四捨五入しています。
相続人が子どものみの場合、人数が1人増えるごとに基礎控除額が600万円ずつ増え、1人あたりの法定相続分も下がるため、合計の相続税額は少なくなります。
たとえば子1人なら9,180万円ですが、子3人なら5,460万円まで下がるのです。
なお、配偶者控除を使わずに配偶者にも法定相続分どおり課税されると仮定した場合、配偶者の按分後の税額は、たとえば子2人のケースで2,860万円になります(配偶者控除適用後に子どもが負担する税額と同水準)。
配偶者控除を適用するかどうかで、誰が相続税を負担するかが大きく変わる点は覚えておいてください。
相続税の概算をすぐに知りたい場合は、相続税計算機もあわせてご利用ください。
ただし、実際の遺産分割の割合が法定相続分と異なる場合や、各種控除の適用状況によって実際の税額は増減します。正確な金額は税理士にご確認ください。
3億円の相続税の計算手順と具体例
相続税は基礎控除の計算方法自体は遺産額にかかわらず共通ですが、3億円では取得金額が大きくなる分、税率が40〜45%の高い区分に入りやすいのが特徴です。
遺産が3億円の場合に相続税を計算する流れ
相続税は、以下の手順で計算します。
- 遺産総額を把握する
- 基礎控除額(3,000万円+600万円×法定相続人の数)を差し引く
- 課税遺産総額を法定相続分で按分する
- 各人の取得金額に税率をかけて仮の相続税額を算出する
- 仮の相続税額を合計して相続税の総額を算出する
- 実際の取得割合で相続税の総額を按分する
- 各種控除(配偶者控除など)を適用して納付税額を確定する
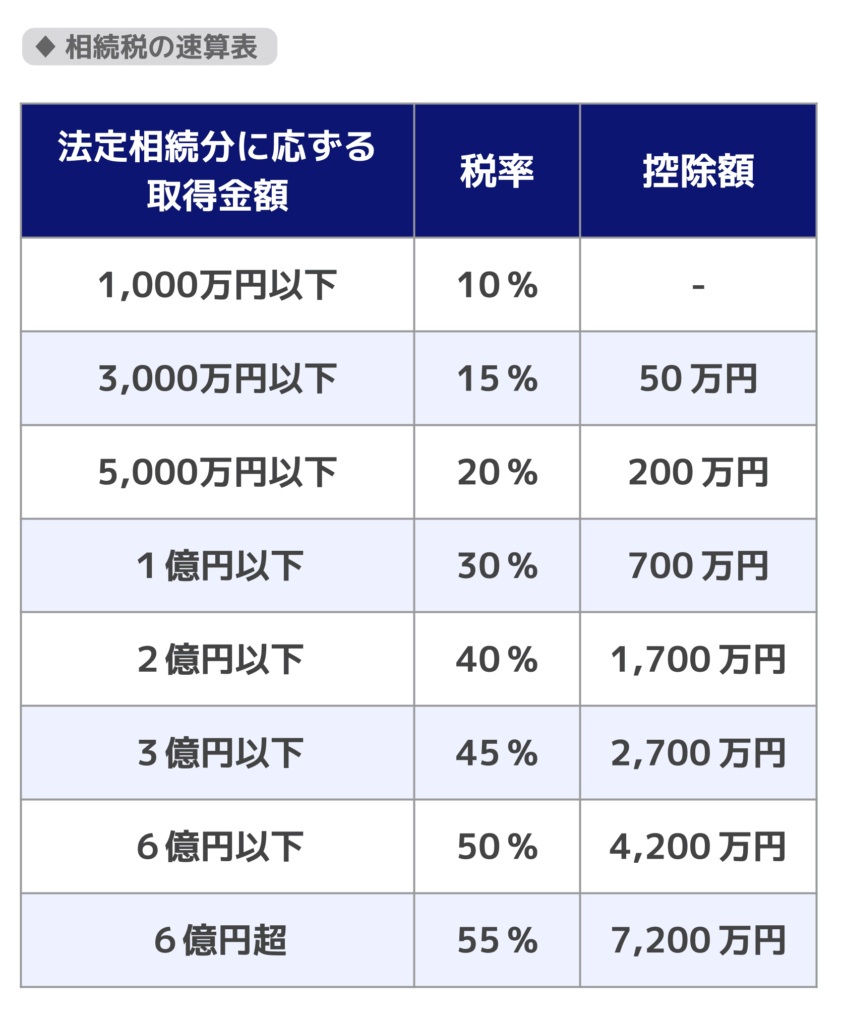
4の場面においてかけられる税率は、以下の通りです。
関連記事
- 相続税計算のくわしい流れについて:相続税の計算方法をわかりやすく解説!概算の早見表や節税できる制度も
- 相続税の基礎控除について:相続税の基礎控除とは?控除額の計算式と超えた場合の手続き
- 相続税の税率の仕組みについて:相続税の税率は?税額早見表や計算方法、控除額も解説
- 相続人が実際に取得した割合に応じた按分計算の方法について:相続税の「按分割合」とは?計算方法・端数調整と配偶者控除への影響を解説
計算例|遺産3億円で相続人が配偶者と子ども2人の場合の相続税
遺産総額が3億円、相続人が配偶者と子供2人、法定相続分と同じ割合(配偶者1/2、子供2人はそれぞれ1/4)で遺産を分けるというケースでは、相続税が以下のように計算されます。
- 法定相続人:配偶者+子ども2人(合計3人)
- 基礎控除額:3,000万円+600万円×3人=4,800万円
- 課税遺産総額:3億円-4,800万円=2億5,200万円
課税遺産総額を法定相続分(配偶者1/2、子ども1人あたり1/4)で按分します。
- 配偶者の法定相続分:2億5,200万円×1/2=1億2,600万円
- 子ども1人の法定相続分:2億5,200万円×1/4=6,300万円
それぞれに税率をかけて仮の相続税額を出します。
- 配偶者:1億2,600万円×40%-1,700万円=3,340万円
- 子ども1人:6,300万円×30%-700万円=1,190万円(2人で2,380万円)
相続税の総額は、3,340万円+2,380万円=5,720万円です。
これを実際の取得割合(配偶者1/2=1億5,000万円、子ども1人あたり1/4=7,500万円)で按分します。
- 配偶者の按分後の税額:5,720万円×1/2=2,860万円 → 配偶者控除適用で0円
- 子ども1人あたりの按分後の税額:5,720万円×1/4=1,430万円(2人合計2,860万円)
配偶者が法定相続分どおり1億5,000万円を取得する場合、配偶者控除(1億6,000万円または法定相続分のいずれか多い金額まで非課税)の範囲内に収まるため、配偶者の相続税は0円になります。
結果として、この世帯全体の納税額は子ども2人が負担する合計2,860万円です。
相続税の計算には、以下の計算シートもあわせて活用してください。
3億円の遺産の内訳と評価
3億円規模の遺産では、不動産の評価額次第で相続税額が大きく変わります。
3億円規模の遺産構成の典型例
3億円規模の遺産は、不動産の比率が高い傾向があります。典型的な内訳の一例は以下のとおりです。
| 財産の種類 | 金額の一例 |
|---|---|
| 不動産(自宅・収益物件など) | 2億円 |
| 預貯金 | 8,000万円 |
| 有価証券 | 2,000万円 |
上記はあくまで一例であり、実際の内訳は世帯によって異なります。
ご自身の財産の内訳を正確に把握することが、税額を見積もる第一歩です。
非課税財産や債務控除に注意
財産の中には相続財産の対象とならない非課税財産があります。
非課税財産の対象になりうるものとして、仏壇・仏具などの祭祀財産などがあげられるでしょう。
また、被相続人が住宅ローンや借り入れなどの債務を負っている場合には、相続財産の総額から債務の金額を差し引くことも可能です(債務控除)。
被相続人が住宅ローンを払い終えていない場合には、債務控除が可能かどうか検討するべきでしょう。
ただし、団体信用生命保険(団信)付きの住宅ローンは、被相続人の死亡と同時に保険金で完済され、相続人が引き継ぐ債務が消滅するため、原則として債務控除の対象にはなりません。
関連記事
- 仏壇・仏具が非課税財産となる要件について:仏壇・仏具に相続税はかかる?非課税の範囲と課税されるケースを解説
- 債務控除の対象となるものについて:相続税の債務控除とは?控除できるもの一覧や留意点を紹介
不動産の評価額で相続税額が大きく動く
相続税の計算における不動産の相続税評価額は、実勢価格(売買価格)とは異なり、路線価や固定資産税評価額をもとに算出します。
同じ不動産でも評価方法によって、相続税評価額が数千万円単位で差が出ることがあり、遺産総額が3億円規模になると、この差がそのまま相続税額に反映されます。
相続税評価額の精度が相続税額に直結するため、不動産を多く含む場合は、財産評価基本通達に沿った適正な評価が必要です。
相続税評価額を圧縮できる特例(後述する小規模宅地等の特例など)の適用可否も含めて、専門家に確認することをおすすめします。
関連記事
- 土地の相続税評価額を計算する方法:土地の相続税評価額の計算方法と形状による減額補正をわかりやすく解説
- 路線価を調べる方法:相続税における路線価の調べ方と計算方法【土地の評価額がわかる】
- 建物の相続税評価額を計算する方法:建物の相続税評価額の計算方法|築年数の影響と家屋の評価
- 財産評価基本通達の記載内容:財産評価基本通達とは?記載内容や総則6項の注意点を解説
相続税の納税資金が足りない場合の対処法
不動産の割合が高いと、相続税評価額に見合う現金が手元にないケースも珍しくありません。
相続税は原則として現金一括納付ですが、期限内に納付が難しい場合は、分割払いによる延納や、不動産などで納める物納という方法もあります。
ただし、物納は、延納によっても金銭で納付することが困難な場合に限り認められる制度です。
それぞれ要件があるため、詳しくは国税庁の「相続税の延納の手引」「相続税の物納の手引」を参照してください。
関連記事
- 延納制度について:相続税の延納|利用条件や利子税、担保、申請手続きを解説
- 物納制度について:相続税の物納|利用条件や物納できる財産の順位、申請手続きを解説
配偶者が相続する場合の相続税額
配偶者の税額軽減による大幅な減額が可能
相続税における配偶者の税額軽減とは、被相続人の配偶者が取得した財産のうち、1億6,000万円または法定相続分のいずれか多い金額まで相続税が減額される制度です。
遺産3億円で子供がいるなら、配偶者は1億6,000万円まで非課税になる
3億円の遺産を配偶者と子どもで相続する場合、配偶者の法定相続分は1億5,000万円です。
そのため、配偶者の税額軽減を利用すると、配偶者は1億6,000万円まで相続税を減額することができることから、配偶者が法定相続分どおりに取得するのであれば、配偶者分の相続税は0円になります。
ただし、配偶者の取得額が1億6,000万円を超える場合(たとえば法定相続分を超えて多く取得した場合)は、その超えた部分について相続税が課される可能性があるでしょう。
相続税における配偶者の税額軽減の要件や効果について詳しく知りたい方は『相続税の配偶者控除とは?計算方法と二次相続への影響を解説』の記事をご覧ください。
配偶者の税額軽減で税額が下がっても申告は必須
配偶者の税額軽減は、相続税の申告書を提出することで初めて適用されます。
配偶者の税額軽減を利用することで税額が0円になる場合でも、申告をしなければ配偶者控除は適用されません。
また、原則として遺産分割協議が完了している必要もあるのです。
「税金がかからないから申告しなくてよい」と誤解して無申告のままにすると、後から配偶者控除が使えず、本来かからないはずだった相続税や加算税が発生する可能性があります。
配偶者の税額軽減を利用する場合は、遺産分割協議を終えたうえで、申告期限内に申告書を提出してください。
なお、申告期限までに遺産分割が完了していなくても、一定の手続きを行えば、分割後に配偶者の税額軽減を適用できる場合があります。
二次相続(配偶者が受けた相続財産を、後に子が受ける)を考慮
配偶者が子供とともに相続する場合には、その後に配偶者が亡くなった場合の相続(二次相続)における相続税の負担を考慮して遺産分割を考える必要があります。
一次相続で配偶者に多くの遺産を相続させ、配偶者控除を最大限使って配偶者の税負担を減らしても、配偶者の財産が増えた分、二次相続では法定相続人から配偶者が抜けて基礎控除が減り、子どもの税負担が増えることがあるのです。
どのような遺産分割を行うことが望ましいのかについてはケースバイケースのため、専門家である税理士に相談することをおすすめします。
二次相続に関して詳しく知りたい方は『二次相続の相続税はいくら上がる?計算例と対策を解説』の記事をご覧ください。
子どもだけが相続する場合の相続税額
配偶者の税額軽減が使えないため相続税額が大きくなりやすい
配偶者がすでに他界しているなど、子どもだけが相続人となる場合は、配偶者の税額軽減を使えません。
そのため、同じ3億円の遺産でも、配偶者がいる場合に比べて子どもの負担する相続税は大きくなります。
たとえば子ども2人のケースでは、配偶者がいれば子ども合計2,860万円ですが、子どものみでは合計6,920万円です。
子どもの人数が増えると相続税額が下がりやすい
子どものみが相続人の場合、人数が増えるほど基礎控除額が増え、1人あたりの法定相続分に対応する税率区分も下がる傾向があります。
早見表のとおり、子1人では9,180万円ですが、子3人になると5,460万円まで下がります。
相続税額を抑えるために確認すべき制度
小規模宅地等の特例
小規模宅地等の特例とは、土地を相続したときに一定の要件を満たしている場合、その土地の評価額を減額できる制度です。
被相続人が住んでいた自宅の土地を配偶者や同居親族などが相続する場合、小規模宅地等の特例の要件に該当するのであれば、330㎡までの部分について評価額を80%減額できます。
3億円規模の遺産では不動産の比率が高いケースが多く、この特例が使えるかどうかで課税対象額、ひいては納税額が大きく変わります。
なお、この特例の適用を受けるには相続税の申告書を提出する必要があり、結果的に納税額が0円になる場合でも申告は必須です。
小規模宅地等の特例の要件や減額の程度について詳しく知りたい方は『小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】』の記事をご覧ください。
死亡保険金・死亡退職金の非課税枠
被相続人の死亡によって支払われる生命保険金や死亡退職金が相続税の対象となる場合、受取人が相続人(相続を放棄した人などを除く)であれば、それぞれ「500万円×法定相続人の数」の非課税枠を利用できます。
たとえば法定相続人が3人であれば、死亡保険金のうち1,500万円までは非課税です。
非課税枠を超えた金額のみが課税対象になります。
3億円規模の相続税申告で注意すること
申告期限は相続開始から10か月
相続税の申告期限は、相続の開始があったことを知った日(通常は被相続人が亡くなった日)の翌日から10か月以内です。
期限内に遺産分割が終わらない場合でも、いったん法定相続分で取得したものとして申告し、分割後に修正申告や更正の請求を行うことができます。
なお、更正の請求は、分割のあったことを知った日の翌日から4か月以内に行う必要があります。
相続税の申告期限については『相続税の申告期限はいつまで?10か月の計算方法と遅れた際のリスク』の記事で詳しく知ることが可能です。
遺産総額が大きいほど土地評価の精度が税額に直結する
3億円規模では不動産の評価が税額全体を大きく左右します。
評価額を誤ると、過大申告で払いすぎたり、過小申告を行ったとして、延滞税や過少申告加算税などのペナルティを受けたりするリスクがあります。
ペナルティの内容に関して詳しく知りたい方は『相続税の延滞税はいくら?税率・計算方法と無申告・過少申告加算税との違い』の記事をご覧ください。
税務調査の対象になりやすい規模であること
遺産総額が3億円規模になると、財産の種類や評価項目が増え、申告内容が複雑になることがあります。
財産の計上漏れや評価誤りが生じないよう、正確に財産を把握して申告することが重要です。
正確な評価と申告が税務調査対策の基本になるので、専門家である税理士に適切な相続税申告を行ってもらうことをおすすめします。
税務調査に関して詳しく知りたい方は『相続税の税務調査とは?時期や確率、来やすいケースから対応まで解説』の記事をご覧ください。
3億円の相続に関してよくある質問
3億円の相続税は子ども3人だといくらですか?
子ども3人のみが相続人の場合、法定相続分どおりに分割すると相続税は合計5,460万円(1人あたり1,820万円)です。
配偶者がいる場合は合計2,540万円(1人あたり847万円)に下がります。
3億円を配偶者が全額相続したらどうなりますか?
配偶者が遺産のすべてを相続する場合でも、配偶者控除(1億6,000万円または法定相続分のいずれか多い金額まで非課税)の範囲を超えた部分には相続税がかかります。
配偶者以外に子供も相続人となる場合、1億6,000万円を超える部分が課税対象です。
一方、配偶者以外に法定相続人がいない場合は、配偶者の法定相続分が100%となるため、遺産をすべて相続しても相続税は0円になります。
資産3億円だと相続税の税率は何%ですか?
法定相続分に応じた取得金額が2億円超3億円以下の部分は45%、1億円超2億円以下の部分は40%の税率です。
3億円の遺産では、相続人の人数が少ないほど高い税率区分に入りやすくなります。
3億円の相続税が払えない場合はどうなりますか?
期限内に現金で納付できない場合は、分割払いの延納や、不動産などで納める物納という方法があります。
ただし、物納は、延納によっても金銭納付が困難な場合に限り認められる制度です。
いずれも要件があるため、早めに税理士へ相談することをおすすめします。
3億円を相続した場合の相続税については税理士に相談を
3億円規模の相続では、配偶者が相続するかどうかや、どのような特例を利用するのかによって、納税額が数百万円〜数千万円単位で変わります。
自分たちのケースでどのような遺産分割を行うべきなのか、どのような特例を利用できるのかは個別の財産状況によって異なるため、専門家である税理士に相談すべきでしょう。
アトム相続税理士法人では税理士に無料相談することが可能です。
相談予約は24時間いつでも受け付けているので、相続税の負担を抑えることができる相続財産の分割方法や、利用すべき特例などを知りたい方は、一度ご連絡ください。

監修者情報
アトムグループ 協力税理士