

1億円の相続税はいくら?子供の人数別シミュレーションと計算手順
1億円の遺産を相続する場合、相続税の金額は家族構成によって大きく異なります。
子供1人のみが相続するケースでは1,220万円ですが、配偶者がいる場合は配偶者控除が適用されて税負担がゼロになるため、子供1人の負担は385万円まで下がります。
この記事では、遺産総額1億円を前提に以下のパターン別に相続税額をシミュレーションします。
- 子供のみ(1人・2人・3人・4人)
- 配偶者と子供(1人・2人・3人)
- 配偶者のみ
具体的な計算例や相続税を抑える特例・控除についても解説するので、ぜひご覧ください。
※この記事で示す税額は、法定相続分どおりに遺産を分割した場合のシミュレーション値です。実際の税額は、財産の内訳・分割方法・各種特例の適用可否などにより変わります。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。


 LINEで無料相談
 メールで問い合わせ
目次
1億円の相続税はいくら?配偶者の有無・子供の人数別早見表
正味の遺産額1億円の場合における相続税のシミュレーション結果は以下の通りです。
| 家族構成 | 相続税の総額 | 配偶者控除適用後の納付税額* |
|---|---|---|
| 子供1人のみ | 1,220万円 | − |
| 子供2人のみ | 770万円 | − |
| 子供3人のみ | 約630万円 | − |
| 子供4人のみ | 490万円 | − |
| 配偶者+子供1人 | 770万円 | 385万円 |
| 配偶者+子供2人 | 630万円 | 315万円 |
| 配偶者+子供3人 | 約525万円 | 約262万円 |
| 配偶者のみ | 1,220万円 | 0円 |
*遺産分割が法定相続分どおりの場合
相続税の総額は、実際の遺産分割と同じように按分します。
たとえば法定相続分どおりに遺産分割するなら、相続税の総額は以下のように分けます。
- 相続人が子供のみの場合:子同士で均等に分ける。
- 相続人が配偶者と子供の場合:配偶者と子供で半分ずつに分ける。子供が複数人いれば、子供分を均等に分ける。
なお、正味の遺産額が1億円の場合、配偶者の税額軽減(配偶者控除)を適用すると配偶者の納付税額が0円になります。
たとえば配偶者+子供1人の相続税の総額は770万円です。遺産分割が法定相続分どおりなら、相続税の総額も半分ずつに按分するため配偶者分385万円、子供分385万円になります。
そして配偶者の税額軽減を適用すると、配偶者分の相続税は0円になるので、家族全体の相続税は385万円になるという仕組みです。
配偶者の税額軽減を適用する場合は、相続税が0円になっても相続税申告が必須です。
相続税が軽減される特例については、本記事内で後ほど詳しく解説します。
遺産1億円を相続したときの相続税計算
(1)1億円のうち、正味の遺産額を確認
遺産が1億円であっても、そのすべてが相続税の対象になるとは限りません。まずは、実際に相続税の対象となる正味の遺産額を確認しましょう。
正味の遺産額
プラスの財産+みなし相続財産-非課税財産+生前贈与された財産(加算・算入が必要なもの)-債務-葬式費用
各財産の主な例は以下の通りです。
| 区分 | 主な財産の例 |
|---|---|
| プラスの財産 | 不動産 手元の現金 口座の預金 有価証券 自動車 貴金属 美術品 ゴルフ会員権 など |
| みなし相続財産 | 生命保険金 死亡退職金 一定額を超える弔慰金 信託受益権などの権利 など |
| 生前贈与された財産(加算が必要なもの) | 生前贈与加算の対象財産 相続時精算課税制度による贈与財産 教育資金・結婚子育て資金の一括贈与* など |
| マイナスの財産** | 借入金 未払いの税金 未払いの医療費 など |
*贈与者が契約途中で死亡した際に、使い残した残額がある場合。教育資金の一括贈与は2026年3月31日ですでに廃止、結婚・子育て資金の一括贈与は2027年3月31日まで。
**葬式費用(通夜や火葬にかかった費用)もマイナスの財産と同様に差し引くことができます
なお、これらの財産の金額は、購入時の金額や相続開始時の市場価格になるとは限りません。その財産をいくらと評価するか(相続税評価額)、方法が決まっていることが多いです。
また、正味の遺産額の計算においては、相続税評価額を抑える特例が使えることもあります。これについては後ほど本記事内で詳しく解説します。
相続税の対象となる財産について詳しくは、関連記事『相続税の課税対象が一覧でわかる!課税対象外の財産も解説』をご覧ください。
(2)遺産額が基礎控除を超えるか確認
続いて、基礎控除額を確認します。正味の遺産総額が基礎控除額以下であれば、相続税はかかりません。
正味の遺産額が基礎控除を超える場合は、超えた分が相続税の対象(課税遺産総額)になります。
基礎控除額の計算方法は以下の通りです。
相続税の基礎控除
3,000万円 +(600万円 × 法定相続人の数)
- 相続放棄した人も、法定相続人の数に含められます
- 普通養子については、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められます
正味の遺産額が1億円の場合における、基礎控除額別の課税遺産総額は以下の通りです。
| 法定相続人の人数 | 基礎控除額 | 課税遺産総額 |
|---|---|---|
| 1人 | 3,600万円 | 6,400万円 |
| 2人 | 4,200万円 | 5,800万円 |
| 3人 | 4,800万円 | 5,200万円 |
| 4人 | 5,400万円 | 4,600万円 |
| 5人 | 6,000万円 | 4,000万円 |
遺産1億円の場合、一般的な家族構成では基礎控除を差し引いた後も課税遺産総額が残るため、相続税の申告が必要になります。法定相続人が非常に多いケースでは基礎控除が1億円を超え、申告不要となる場合もあります。
関連記事
(3)基礎控除後の課税遺産総額で相続税を計算
課税遺産総額を確認したら、以下のように相続税を計算します。
- 課税遺産総額を法定相続分で按分
法定相続人が法定相続分どおりに取得したと仮定して1人あたりの取得額を計算する - 仮の税額を計算
各自の取得額に相続税の税率を適用する - 相続税の総額を合計
各人の仮の税額を合計する - 相続税の総額を、実際の遺産分割と同じ割合で按分する
各人が負担する相続税額がわかる
法定相続分による遺産分割の割合は、以下の通りです。
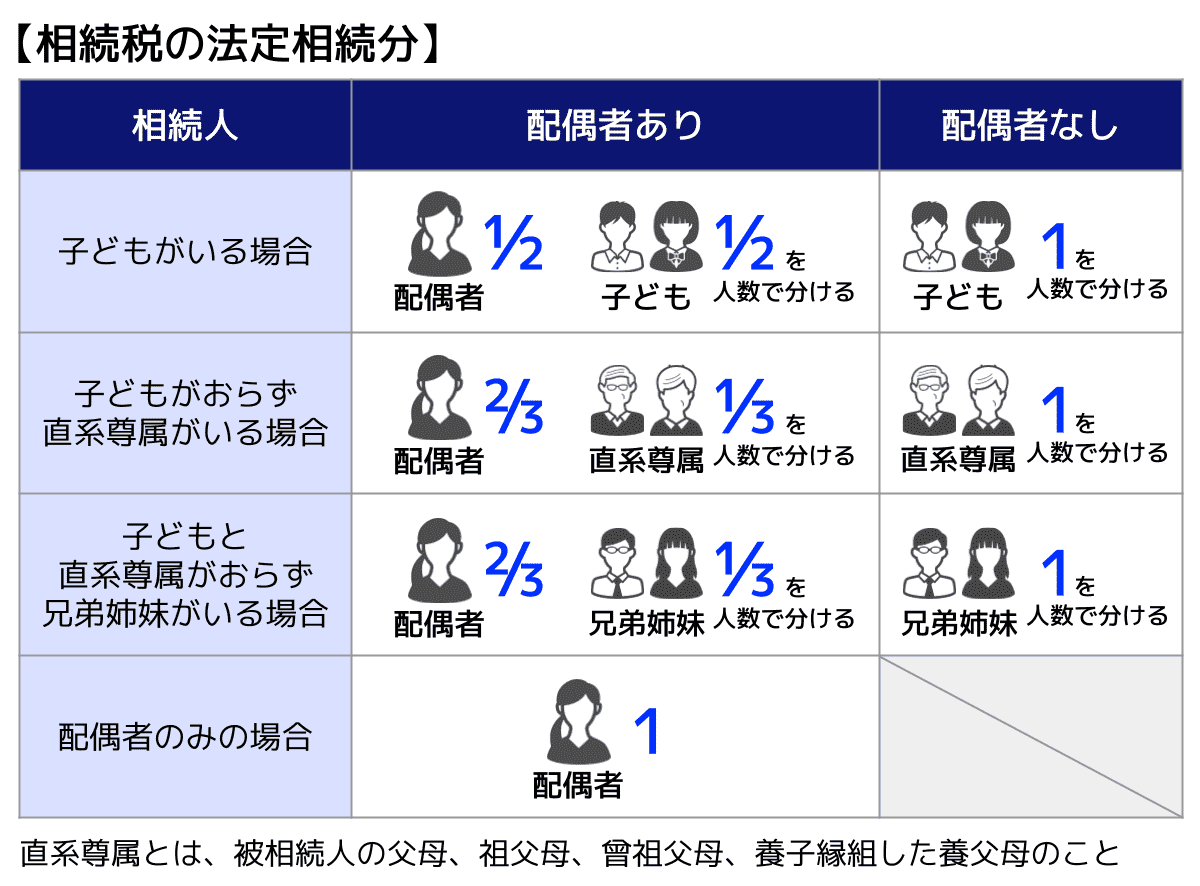
相続税は、「法定相続分」に応じた金額に税率を適用する累進課税制であり、以下のようになっています。
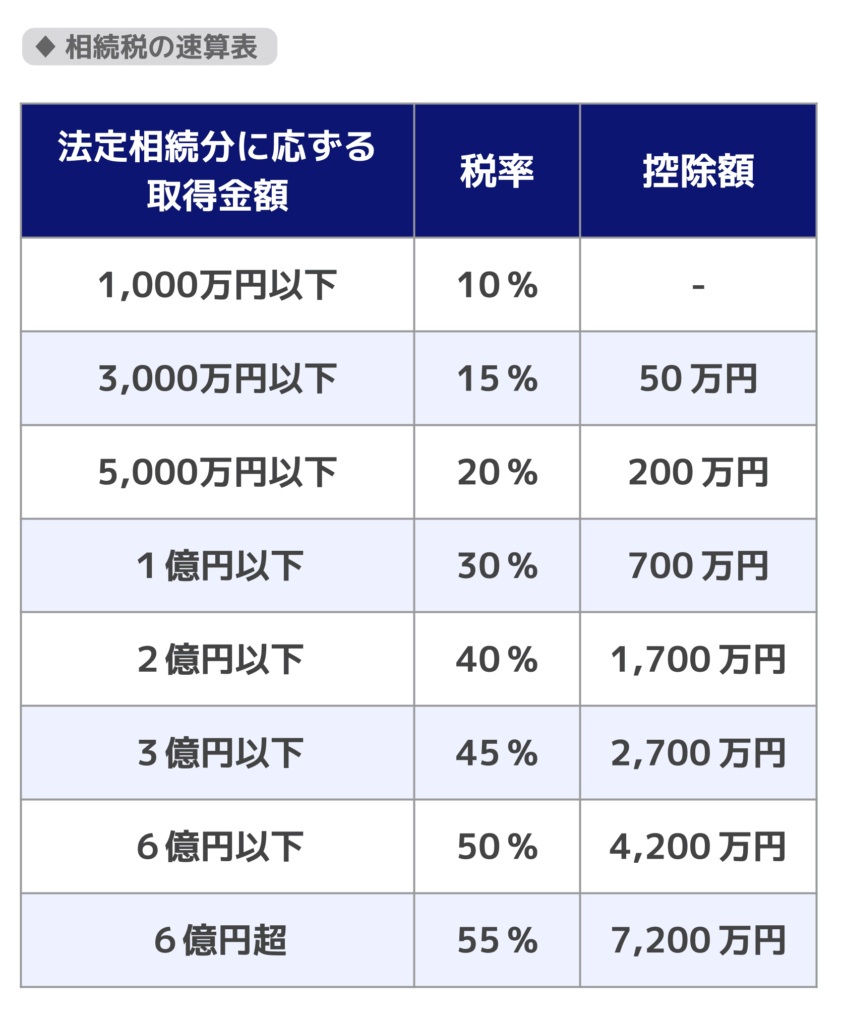
計算の流れを詳しく知りたい方は、関連記事『相続税の計算方法をわかりやすく解説!概算の早見表や節税できる制度も』をご覧ください。
相続税の軽減につながる特例・控除
先述のとおり、相続税を計算する際には、財産の相続税評価額を抑える特例を使えることがあります。
また、それぞれが負担する相続税額を出したあと、相続人の属性などによってはその税額を控除できる場合もあります。
主な特例・控除は以下の通りです。
- 小規模宅地等の特例
- 一定の要件を満たす土地について、評価額を軽減できる特例。
- 例えば自宅の土地(特定居住用宅地等)について、一定の要件を満たしこの特例を適用すれば、相続税評価額を限度面積330㎡までの部分について最大80%減額できる。
- 配偶者の税額軽減
- 被相続人の配偶者が取得した財産について、1億6,000万円または法定相続分に相当する金額のいずれか多い額までは、配偶者に相続税がかからない(税額が軽減される)制度。
- 未成年者控除
- 相続税額から「(18歳 − 相続時の年齢)×10万円」を控除できる特例。
- ※年齢は1年未満切り捨てで計算し、18歳までの年数に1年未満の端数がある場合は切り上げる
- 障害者控除
- 相続税額から「(85歳 − 相続開始時の年齢)×10万円または20万円」を控除できる特例。
※一般障害者は10万円、特別障害者は20万円を対象年数にかける
※年齢は1年未満切り捨てで計算し、85歳までの年数に1年未満の端数がある場合は切り上げる
- 相続税額から「(85歳 − 相続開始時の年齢)×10万円または20万円」を控除できる特例。
小規模宅地等の特例・配偶者の税額軽減については、原則として申告期限までに遺産分割が完了していること、相続税が0円になっても相続税申告をすることが必要です。
また、配偶者の税額軽減による節税効果が大きいからと言って、配偶者に財産を集中させると、配偶者が亡くなった二次相続の際に税負担が重くなる可能性があります。
二次相続まで踏まえた活用方法を検討することが重要です。
相続税の特例・控除はほかにもあります。詳しくは以下の関連記事をご覧ください。
関連記事
【計算例】子供のみが相続する場合の1億円の相続税
子供のみが相続人になるケースの相続税額を、子供の人数別にシミュレーションします。
なお、ここでは正味の遺産額が1億円であるケースを想定します。
子供1人の相続税は1,220万円
前提条件
- 法定相続人:子供1人
- 基礎控除額:3,000万円 +(600万円 × 1人)= 3,600万円
- 課税遺産総額:正味の遺産額1億円 − 3,600万円 = 6,400万円
子供1人が全額を取得するため、相続税の計算対象となる金額は6,400万円です。
取得金額が「5,000万円超~1億円以下」の区分に該当し、税率30%、控除額700万円が適用されます(国税庁「相続税の税率」)。
相続税額の内訳
| 子供 | |
|---|---|
| 取得額 | 6,400万円 |
| 税率 | 30% |
| 控除額 | 700万円 |
| 税額 | 1,220万円 |
したがって、子供1人が相続する場合の相続税額は1,220万円(6,400万円 × 30% − 700万円)です。
子供2人の相続税は合計770万円
前提条件
- 法定相続人:子供2人
- 基礎控除額:3,000万円 +(600万円 × 2人)= 4,200万円
- 課税遺産総額:正味の遺産額1億円 − 4,200万円 = 5,800万円
子供2人が法定相続分(各1/2)どおりに取得と仮定するため、1人あたりの相続税の計算対象となる金額は2,900万円(5,800万円 × 1/2)です。
取得金額が「1,000万円超~3,000万円以下」の区分に該当するため、税率15%、控除額50万円が適用されます(国税庁「相続税の税率」)。
相続税額の内訳
| 子供(1人あたり) | |
|---|---|
| 取得額 | 2,900万円 |
| 税率 | 15% |
| 控除額 | 50万円 |
| 税額 | 385万円 |
したがって、子供2人が相続する場合の相続税額の合計は770万円(385万円 × 2)です。
子供3人の相続税は合計約630万円
前提条件
- 法定相続人:子供3人
- 基礎控除額:3,000万円 +(600万円 × 3人)= 4,800万円
- 課税遺産総額:正味の遺産額1億円 − 4,800万円 = 5,200万円
子供3人が法定相続分(各1/3)どおりに取得と仮定するため、1人あたりの相続税の計算対象となる金額は約1,733万円(5,200万円 × 1/3)です。
取得金額が「1,000万円超~3,000万円以下」の区分に該当するため、税率15%、控除額50万円が適用されます(国税庁「相続税の税率」)。
相続税額の内訳
| 子供(1人あたり) | |
|---|---|
| 取得額 | 約1,733万円 |
| 税率 | 15% |
| 控除額 | 50万円 |
| 税額 | 約210万円 |
したがって、子供3人が相続する場合の相続税額の合計は約630万円(約210万円 × 3)です。
子供4人の相続税は合計490万円
前提条件
- 法定相続人:子供4人
- 基礎控除額:3,000万円 +(600万円 × 4人)= 5,400万円
- 課税遺産総額:正味の遺産額1億円 − 5,400万円 = 4,600万円
子供4人が法定相続分(各1/4)どおりに取得と仮定するため、1人あたりの相続税の計算対象となる金額は1,150万円(4,600万円 × 1/4)です。
取得金額が「1,000万円超~3,000万円以下」の区分に該当するため、税率15%、控除額50万円が適用されます(国税庁「相続税の税率」)。
相続税額の内訳
| 子供(1人あたり) | |
|---|---|
| 取得額 | 1,150万円 |
| 税率 | 15% |
| 控除額 | 50万円 |
| 税額 | 122.5万円 |
したがって、子供4人が相続する場合の相続税額の合計は490万円(122.5万円 × 4)です。
【計算例】配偶者と子供が相続する場合の1億円の相続税
配偶者と子供が相続人になるケースの相続税額を、子供の人数別にシミュレーションします。まず配偶者の税額軽減(いわゆる配偶者控除)の概要を確認した上で、軽減前と軽減後の税額を各ケースで比較します。
なお、ここでは正味の遺産額が1億円であるケースを想定します。
配偶者と子供1人のケース
前提条件
- 法定相続人:配偶者、子供1人(計2人)
- 基礎控除額:3,000万円 +(600万円 × 2人)= 4,200万円
- 課税遺産総額:正味の遺産額1億円 − 4,200万円 = 5,800万円
配偶者と子供1人が法定相続分(各1/2)どおりに取得と仮定するため、それぞれの相続税の計算対象となる金額は2,900万円(5,800万円 × 1/2)です。
取得金額が「1,000万円超~3,000万円以下」の区分に該当するため、税率15%、控除額50万円が適用されます(国税庁「相続税の税率」)。
相続税額の内訳
| 配偶者 | 子供 | |
|---|---|---|
| 取得額 | 2,900万円 | 2,900万円 |
| 税率 | 15% | 15% |
| 控除額 | 50万円 | 50万円 |
| 税額 | 385万円 | 385万円 |
配偶者が実際に取得した正味の遺産額は5,000万円(1億円×1/2)です。1億6,000万円の枠内に収まるため、配偶者控除を適用すると配偶者本人の納付税額はゼロになります。
配偶者控除の効果
| 配偶者 | 子供 | |
|---|---|---|
| 控除前の納付税額 | 385万円 | 385万円 |
| 控除後の納付税額 | 0円 | 385万円 |
配偶者控除を適用することで、実際に納める税金の合計は770万円から385万円に軽減されます。
配偶者と子供2人のケース
前提条件
- 法定相続人:配偶者、子供2人(計3人)
- 基礎控除額:3,000万円 +(600万円 × 3人)= 4,800万円
- 課税遺産総額:正味の遺産額1億円 − 4,800万円 = 5,200万円
配偶者と子供2人が法定相続分(配偶者1/2、子供各1/4)どおりに取得と仮定するため、配偶者の相続税の計算対象となる金額は2,600万円(5,200万円 × 1/2)、子供1人あたりは1,300万円(5,200万円 × 1/4)です。
いずれも「1,000万円超~3,000万円以下」の区分に該当するため、税率15%、控除額50万円が適用されます(国税庁「相続税の税率」)。
相続税額の内訳
| 配偶者 | 子供(1人あたり) | |
|---|---|---|
| 取得額 | 2,600万円 | 1,300万円 |
| 税率 | 15% | 15% |
| 控除額 | 50万円 | 50万円 |
| 税額 | 340万円 | 145万円 |
相続税の総額630万円を実際の取得割合(配偶者1/2・子供各1/4)で按分することで、各人の納付税額が確定します。
配偶者控除を適用すると、納付税額は以下のとおりです。
配偶者控除の効果
| 配偶者 | 子供(1人あたり) | |
|---|---|---|
| 控除前の納付税額 | 315万円 | 157.5万円 |
| 控除後の納付税額 | 0円 | 157.5万円 |
配偶者控除を適用することで配偶者の納付税額はゼロになります。子供2人の納付税額の合計は315万円(157.5万円 × 2)です。
配偶者と子供3人のケース
前提条件
- 法定相続人:配偶者、子供3人(計4人)
- 基礎控除額:3,000万円 +(600万円 × 4人)= 5,400万円
- 課税遺産総額:正味の遺産額1億円 − 5,400万円 = 4,600万円
配偶者と子供3人が法定相続分(配偶者1/2、子供各1/6)どおりに取得と仮定するため、配偶者の相続税の計算対象となる金額は2,300万円(4,600万円 × 1/2)、子供1人あたりは約767万円(4,600万円 × 1/6)です。
配偶者は「1,000万円超~3,000万円以下」の区分に該当し税率15%・控除額50万円、子供は「1,000万円以下」の区分に該当し税率10%・控除額なしが適用されます(国税庁「相続税の税率」)。
相続税額の内訳
| 配偶者 | 子供(1人あたり) | |
|---|---|---|
| 取得額 | 2,300万円 | 約767万円 |
| 税率 | 15% | 10% |
| 控除額 | 50万円 | 0円 |
| 税額 | 295万円 | 約77万円 |
相続税の総額約525万円を実際の取得割合(配偶者1/2、子供各1/6)で按分することで、各人の納付税額が確定します。
配偶者控除を適用すると、納付税額は以下のとおりです。
配偶者控除の効果
| 配偶者 | 子供(1人あたり) | |
|---|---|---|
| 控除前の納付税額 | 約262万円 | 約87万5,000円 |
| 控除後の納付税額 | 0円 | 約87万5,000円 |
配偶者控除を適用することで配偶者の納付税額はゼロになります。子供3人の納付税額の合計は約262万円(262万4,900円)です。
【計算例】配偶者のみが相続する場合の1億円の相続税
子供がおらず、配偶者だけが相続人になるケースについて、正味の遺産額が1億円と想定して計算例を紹介します。
ただし、被相続人の直系尊属(父母など)や兄弟姉妹が存命の場合は、配偶者と共同相続になるため法定相続人の数・基礎控除・税額が変わります。
以下は、配偶者のみが法定相続人となるケースの試算です。
前提条件
- 法定相続人:配偶者1人
- 基礎控除額:3,000万円 +(600万円 × 1人)= 3,600万円
- 課税遺産総額:正味の遺産額1億円 − 3,600万円 = 6,400万円
取得金額6,400万円に税率30%・控除額700万円を適用すると、相続税の総額は1,220万円(6,400万円 × 30% − 700万円)になります。
配偶者が実際に取得した正味の遺産額は1億円であり、1億6,000万円の枠内に収まるため、配偶者の税額軽減(配偶者控除)を適用すると納付税額はゼロになります。適用しない場合の納付税額は1,220万円です。
なお、納付税額が0円になる場合でも、正味の遺産額が基礎控除額を超えている場合は相続税の申告が必要です。配偶者控除を適用して税額を0円にするためには、相続開始から10か月以内に税務署へ申告書を提出しなければなりません。
相続税の申告・納付に関する注意点
相続税の申告と納付には、金額の計算と同様に重要なルールがあります。期限や申告の要否など、見落としやすいポイントを確認しておきましょう。
申告・納付期限
相続税の申告・納付の期限は、被相続人が亡くなったことを知った日の翌日から10か月以内です。
この期限を過ぎると延滞税が課され、無申告の場合は無申告加算税も課されます(正当な理由がある場合を除く)。
関連記事
相続税の申告期限はいつまで?10か月の計算方法と遅れた際のリスク
申告が必要なケース
正味の遺産額が基礎控除額を超える場合は申告が必要です。
一般的な家族構成(法定相続人が少数)であれば、1億円の遺産は基礎控除を超えやすく、申告が必要になります。
なお、配偶者の税額軽減(配偶者控除)や小規模宅地等の特例などを適用して納付税額がゼロになる場合でも、特例を使うためには申告が必要です。
関連記事
相続税の申告が不要なケースとは?「かからなくても申告が必要な例外」も解説
遺産分割協議と申告
相続税の申告は、遺産分割協議が完了していなくても期限内に行う必要があります。分割が確定していない場合は、いったん法定相続分で申告・納税し、分割成立後に税額が増えるなら修正申告、減るなら更正の請求で調整します。
なお、配偶者の税額軽減や小規模宅地等の特例は原則として遺産分割が完了していることが要件となるため、未分割のまま申告する時点では適用できません。
ただし、申告時に「申告期限後3年以内の分割見込書」を添付して提出しておけば、後日分割が成立した際に更正の請求を行うことで特例を適用し、払いすぎた税金の還付を受けられます。更正の請求は分割のあったことを知った日の翌日から4か月以内に行う必要があります。
関連記事
相続税は遺産未分割でも申告が必要|デメリットと申告書の書き方
財産が1億円ある場合に生前できる相続税対策
財産が1億円ある場合、一般的な家族構成では基礎控除を上回り、相続税が発生する傾向にあります。
特例の適用などで相続税額を抑えたり、場合によっては0円にしたりできることもありますが、生前からできる相続税対策もあります。
ここでは、生前贈与と生命保険金の非課税枠について解説します。
生前贈与で相続財産を減らす
生前に財産を贈与し、相続発生前に財産を移しておくことで、相続税の節税につながる可能性があります。
例えば、毎年110万円までの基礎控除を活用した暦年課税や、毎年110万円の基礎控除(※)+累計2,500万円の特別控除を活用した相続時精算課税制度を利用した贈与などが代表的です。
※2024年1月1日以降の贈与から適用
ただし、生前贈与した財産でも、相続税の対象となることがある点には要注意です。具体的には以下のような場合、生前贈与した財産が相続税の対象になります。
- 暦年課税
被相続人の死亡前3~7年に贈与された財産は、生前贈与加算で相続財産に持ち戻される - 相続時精算課税
毎年110万円の基礎控除を除いた部分は、被相続人の死亡時に相続財産に加算される
なお、生前贈与加算の対象となる期間は段階的に延長されており、被相続人の死亡日により異なります。
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| 〜2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日〜 | 死亡日前7年間 |
ただし、相続開始の日が2027年1月2日以後の場合、延長された4年間(亡くなる3〜7年前)の贈与については、その4年間に行われた贈与額の合計から100万円を差し引いた残額のみが相続財産に加算されます。
また、相続・遺贈で財産を受け取っていない場合は、生前贈与加算は発生しません。
生前贈与について詳しくは、関連記事『生前贈与をわかりやすく解説!メリット・デメリットや注意点などがわかる』にて解説しています。
生命保険(死亡保険金)の非課税枠を利用する
法定相続人(相続放棄した人を除く)が死亡保険金の受取人になっている場合、以下の非課税枠が適用されます。
非課税枠
500万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 普通養子については、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められます
例えば、法定相続人が配偶者と子供2人の合計3人なら、1,500万円までの死亡保険金には相続税がかかりません。
また、生命保険は、受取人固有の財産となるため、遺産分割協議が終わる前でも比較的早く受け取ることができます。そのため、相続税の納付や葬儀費用など、まとまった資金が必要な場面で活用しやすい点もメリットです。
1億円の相続税に関するよくある質問
Q. 1億円の遺産に相続税がかからないケースはある?
正味の遺産額が1億円でも、法定相続人が12人以上いれば基礎控除額(3,000万円+600万円×人数)が1億円を超えるため、相続税は課されず申告も不要です。
なお、国税庁の統計によると、課税価格が「1億円超」の階級区分に該当する被相続人は合計43,492人で、課税対象全体の26.1%を占めています(国税庁「令和6年度統計年報 相続税」2 課税価格階級別 (1)人員、課税価格、税額)。
Q. 配偶者の税額軽減を使うと二次相続で税負担が増える?
配偶者の税額軽減を使うこと自体が原因ではなく、配偶者が一次相続で多くの財産を相続することで、二次相続の税負担が増える可能性があります。
一次相続では配偶者の税額軽減による節税効果が大きいため、配偶者に財産を集中させるケースがあります。
しかし、配偶者が亡くなった際の二次相続では、一次相続で配偶者が相続した財産も相続税の対象となります。
つまり、一次相続で配偶者が多くの財産を相続していると、二次相続での相続財産が多くなるのです。
さらに、二次相続では配偶者の税額軽減が使えないうえ、一次相続より相続人が少なく基礎控除額も低くなりやすいので、税負担が重くなりがちです。
Q. 1億円の相続税はいつまでに払う?分割払いはできる?
相続税の納付期限は申告期限と同じく、相続開始を知った日の翌日から10か月以内です(相続税法33条)。
原則として金銭による一括納付ですが、税額が10万円を超え現金納付が困難な理由があるなど一定の要件を満たす場合は、「延納」として年払いによる分割納付が認められています。
関連記事
1億円の相続税を正しく把握して適切な準備を
正味の遺産額が1億円の場合、一般的な家族構成では基礎控除を超えるため、相続税が発生するケースがほとんどです。ただし、実際の税額は、法定相続人の人数や配偶者の有無、財産の内容などによって大きく異なります。
また、小規模宅地等の特例や配偶者の税額軽減などを活用することで、相続税を大幅に軽減できる場合があります。一方で、配偶者に財産を集中させると二次相続で税負担が増える可能性もあるため、目先の税額だけでなく将来まで見据えて遺産分割を検討することが重要です。
1億円の相続では、数百万円単位で税額が変わるケースも少なくありません。相続税額を正確に把握し、適切な節税対策や納税資金の準備を進めるためにも、早めに試算や専門家への相談を行うと安心でしょう。
アトム相続税理士法人では、相続税に関する相談予約を24時間365日いつでも受付中です。気軽にお問い合わせください。
監修者
アトム相続税理士法人
税理士岡野誠治
2022年税理士試験合格 2023年税理士登録
相続税専門の税理士法人に3年以上勤務し、約100件の相続税申告に携わりました。
相続税のご相談は、大切なご家族を亡くされた後という、心身ともに大変な時期に直面されるケースがほとんどです。
専門的な知識はもちろん、寄り添う姿勢を大切に、一つひとつの案件に丁寧に向き合うことを心がけています。