

1000万円の相続税はいくら?かからない理由と必要な手続きを解説

結論から言うと、遺産が1,000万円であれば、通常は相続税はかかりません。
相続税は課税価格が基礎控除額以下であれば非課税であり、基礎控除額は最低で3,600万円となっています。
遺産が1,000万円であれば基礎控除額を大きく下回るため、原則として相続税の申告も納税も不要です。
ただし、名義預金や生前贈与、死亡保険金などが加わることで、実際の課税価格が1,000万円を超えて課税対象になるケースもあります。
また、相続税がかからない場合でも、遺産分割協議や相続登記など、済ませておくべき手続きがあるのです。
この記事では、1,000万円の遺産に相続税がかからない理由、例外的にかかるケース、そして相続税がかからなくても必要な手続きを解説します。
目次
1000万円の遺産に相続税はかからない
1,000万円の遺産を相続しても、ほとんどのケースで相続税はかかりません。
理由は、相続税がかかるには、原則として課税価格が基礎控除額を超える必要があるためです。
1000万円なら基礎控除額以下のため相続税はかからない
相続税の基礎控除とは、相続税の計算をするうえで課税価格から差し引ける金額のことです。
相続税の基礎控除額は、次の計算式で求められます。
相続税の基礎控除額
基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)
- 相続放棄した人も、法定相続人の数に含められます
- 普通養子については、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められます
法定相続人が1人であっても3,000万円+600万円=3,600万円が課税価格から差し引かれるため、課税価格がこの金額以下であれば原則として相続税はかかりません。
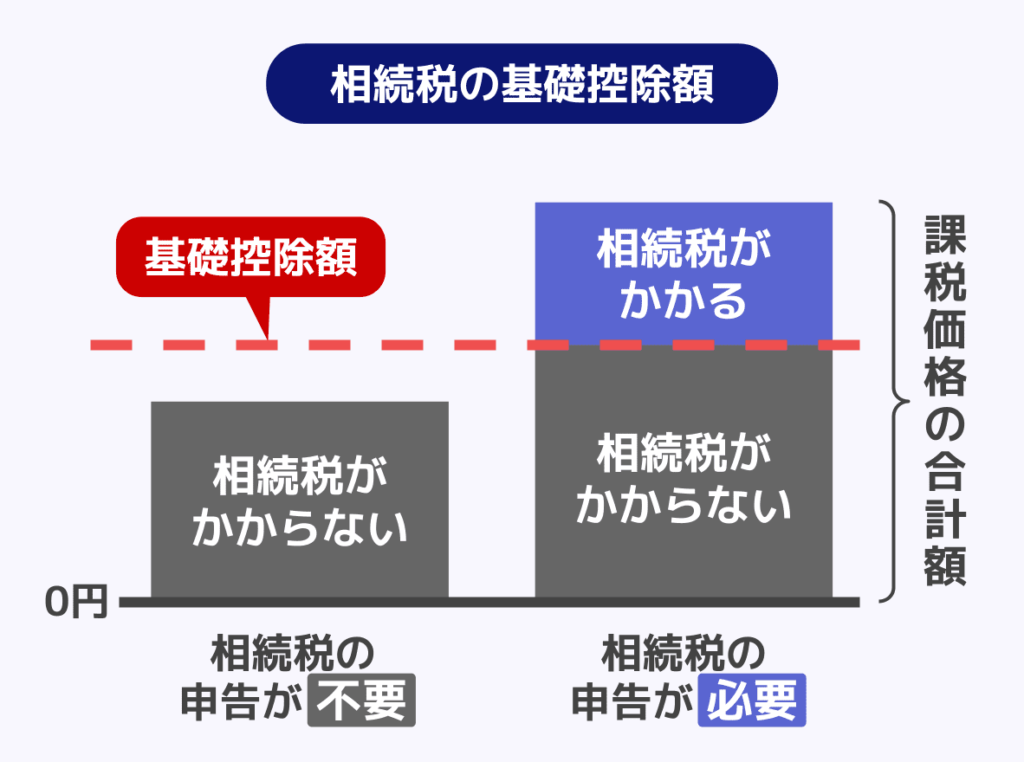
相続人が1人でも3600万円|1000万円は課税対象外
法定相続人の数ごとの基礎控除額は以下のとおりです。
1,000万円の遺産は、相続人が何人であっても基礎控除の範囲内に収まります。
法定相続人の数と基礎控除額
| 法定相続人の数 | 基礎控除額 | 1,000万円の遺産 |
|---|---|---|
| 1人 | 3,600万円 | 課税対象外 |
| 2人 | 4,200万円 | 課税対象外 |
| 3人 | 4,800万円 | 課税対象外 |
| 4人 | 5,400万円 | 課税対象外 |
| 5人 | 6,000万円 | 課税対象外 |
※基礎控除額は「3,000万円+600万円×法定相続人の数」で算出されます。
相続人がどれだけ少なくても、基礎控除の最低ラインは3,600万円です。
遺産が1,000万円であれば、法定相続人の数にかかわらず相続税はかかりません。
自分のケースで相続税がかかるかどうかをより詳しく確認したい場合は、『相続税がかかる金額はいくらから?基礎控除や特例、税額計算を解説』の記事をご覧ください。
基礎控除の詳しい仕組みについては、『相続税の基礎控除とは?控除額の計算式と超えた場合の手続き』の記事で確認可能です。
相続税申告も不要|基礎控除額以下なら申告義務は生じない
相続税は、課税価格が基礎控除額を超える場合にのみ申告義務が生じる税金です。
1,000万円の遺産は基礎控除以下のため、相続税の申告書を税務署に提出する必要もありません。
「相続税がかからない=何もしなくてよい」と誤解されがちですが、正確には「相続税に関する手続きだけが不要」という意味です。
遺産分割や名義変更など、税務署とは別に済ませておくべき手続きは残ります(詳しくは3章で解説します)。
1000万円でも相続税がかかる例外
「遺産1,000万円なら相続税はかからない」という前提には、実は見落としやすい落とし穴があります。
ここで言う「1,000万円」に、以下のような財産が含まれていない場合、実際の課税価格は1,000万円を超えている可能性があるのです。
生前贈与加算|亡くなる前3〜7年以内の贈与が加算される
亡くなった人から相続や遺贈などによって財産を取得した人が、相続開始前の一定期間内にその人から暦年課税による生前贈与を受けていた場合、その贈与財産は原則として相続税の課税価格に加算されます。
加算対象期間は段階的に3年から7年へ延長されており、期間内の贈与額によっては、遺産そのものが1,000万円以下でも合計額が基礎控除を超えることがあるでしょう。
死亡時期によって生前贈与の加算対象期間は以下のように異なります。
| 贈与者の死亡時期 | 持ち戻しの対象期間 |
|---|---|
| ~2026年12月31日 | 死亡前3年以内(改正の影響なし) |
| 2027年1月1日~2030年12月31日 | 2024年1月1日~死亡日(段階的に延長) |
| 2031年1月1日~ | 死亡前7年以内(フル適用) |
※参照:国税庁 No.4161 贈与財産の加算と税額控除(暦年課税)
相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続財産に加算されます。
関連記事
- 生前贈与と非課税枠:生前贈与の非課税はいくらまで?年間110万円の基礎控除と特例制度を解説
- 生前贈与課税の対象となる範囲について:暦年贈与7年ルールとは?廃止されるのはいつから?持ち戻しや経過措置を解説
相続時精算課税制度で贈与を受けていた場合
相続時精算課税制度とは、生前に財産をまとまった金額で贈与しやすくする仕組みです。
年110万円の基礎控除と、累計2,500万円の特別控除があり、これらの控除を行っても残額がある場合には、残額部分が贈与税の対象となります。
生前に相続時精算課税制度を選択して贈与を受けていた場合、その贈与財産は原則として相続税の課税価格に加算されます。
なお、2024年1月1日以後の贈与については、各年の110万円の基礎控除部分を除いた残額が加算対象となります。
そのため、遺産1,000万円に精算課税分の贈与額が加わり、基礎控除を超えるケースがあるのです。
相続時精算課税制度について詳しく知りたい方は『相続時精算課税制度をわかりやすく解説!改正の変更点などもわかる』の記事をご覧ください。
死亡保険金・死亡退職金を含めると基礎控除を超える場合
死亡保険金や死亡退職金は、亡くなった人が直接所有していた財産ではありませんが、相続税の対象となる場合には、「みなし相続財産」として課税対象に含まれます。
ただし、みなし相続財産となる場合には、受取人が相続人(相続を放棄した人などを除く)であれば、それぞれ「500万円×法定相続人の数」の非課税枠が認められるのです。
非課税枠を超えた部分は遺産総額に加算されるため、預貯金や不動産が1,000万円以下でも合計で基礎控除を超えることがあります。
関連記事
- 死亡退職金について:死亡退職金は相続税の対象|非課税枠の計算方法や受け取る際の注意点を解説
- 生命保険について:生命保険の相続税はいくら?死亡保険金の非課税枠と計算方法を解説
名義預金が発覚して遺産総額が増える場合
名義預金とは、口座の名義人とは異なり、実質的には被相続人の財産と認められる預金をいいます。
亡くなった人の配偶者や子ども名義になっている預金でも、実質的な出資者や管理者が亡くなった人であれば「名義預金」として相続税の課税対象に含まれる可能性があるのです。
相続税の税務調査で指摘されることが多い項目の一つで、「口座の名義は家族のものだから遺産には入らない」と考えていた財産が発覚し、遺産総額が1,000万円を超えてしまうケースがあるでしょう。
名義預金の判断基準は、関連記事『名義預金は相続税の対象?判定基準・申告~税務調査対策を解説』が参考になります。
ここまでのような事情に心当たりがある場合は、遺産が本当に基礎控除の範囲内に収まっているか、一度専門家である税理士に相談・依頼を行って確認しておくと安心です。
税理士の探し方や依頼の際の費用が気になる方は、以下の関連記事をご覧ください。
関連記事
- 税理士の探し方:相続税に強い税理士の探し方とは?評判の良い税理士の選び方7選
- 税理士に依頼する場合の費用:相続税申告の税理士費用はいくら?報酬相場と加算報酬を解説
遺産が1000万円でもやるべき手続き
相続税がかからない場合でも、相続そのものの手続きが不要になるわけではありません。
遺産が1,000万円でも、以下の手続きは必要になります。
遺産分割協議と遺産分割協議書の作成
相続人が複数いる場合、遺産をどのように分けるかを相続人全員で話し合う「遺産分割協議」が必要です。
話し合いの内容は「遺産分割協議書」として書面にまとめ、相続人全員の署名・押印(実印)を行います。
相続税の申告が不要でも、預貯金の払い戻しや不動産の名義変更にはこの書類が必要になります。
遺産分割協議書の作成の流れや、必要となるケースについて知りたい方は『相続税申告に遺産分割協議書は必要か?必要・不要な場面を徹底解説』の記事をご覧ください。
預貯金の名義変更・払い戻し
亡くなった人名義の預貯金口座は、金融機関に死亡の事実が伝わった時点で凍結されます。
預貯金を引き出すには、被相続人の口座の解約や名義変更を行う必要があるのです。
口座の解約や相続人名義への変更を行うには、遺産分割協議書や戸籍謄本などを添えて金融機関ごとに手続きを行う必要があります。
ただし、遺産分割前の段階でも、一定の金額であれば各相続人が単独で払い戻しを受けることが可能です(仮払い制度)。
預貯金にかかる相続税額の計算方法や、引き出す方法について詳しく知りたい方は『預貯金の相続税は?申告時の注意点や引き出す手続きを解説』の記事をご覧ください。
不動産がある場合の相続登記|2024年4月から義務化
遺産の中に不動産が含まれる場合は、相続登記(名義変更)が必要です。
相続登記は2024年4月1日から義務化されており、不動産を取得したことを知った日から3年以内に登記をしないと、正当な理由なく怠った場合に10万円以下の過料の対象となる可能性があります。
相続登記の期限
- 令和6年4月1日以降(義務化以降)の相続
不動産を相続で取得したことを知った日から3年以内
※その後に遺産分割が成立した場合は、成立日から3年以内に分割内容を反映した登記が必要 - 令和6年3月31日(義務化以前)までの相続
原則として2027年3月31日まで
※不動産を相続したことを2024年4月1日以後に知った場合は、その日から3年以内
相続税がかからない小さな遺産であっても、不動産がある限りこの義務は生じます。
また、相続登記を行う際には、相続税とは別に登録免許税が必要となることに注意が必要です。
相続登記の具体的な手続きと費用については、『土地の名義を変更したら相続税がかかる?名義変更と課税条件を解説』の記事で解説しています。
相続税がかからなくても相続税申告が必要なケース
以下のようなケースでは、相続税がかからなくても相続税申告が必要となります。
- 小規模宅地等の特例を利用して相続税額が0円となった
- 配偶者の税額軽減を利用して相続税額が0円となった
小規模宅地等の特例について
小規模宅地等の特例とは、相続や遺贈で土地を取得した場合、一定の要件を満たせば、その土地の評価額を減額できる特例です。
被相続人の土地が「特定居住用宅地等」に該当する場合には、要件を満たすことで330㎡を限度として80%の減額が可能となります。
小規模宅地等の特例の適用を受けるためには、納税額が0円になった場合でも、申告書の提出が必要です。
小規模宅地等の特例について詳しく知りたい方は『小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】』の記事をご覧ください。
配偶者の税額軽減について
相続税における配偶者の税額軽減とは、被相続人の配偶者が取得した財産のうち、1億6,000万円または法定相続分のいずれか多い金額まで相続税が減額される制度です。
配偶者の税額軽減(配偶者控除)を適用して納税額が0円になる場合でも、相続税の申告書を提出しなくてはなりません。
原則として相続税の申告期限(相続開始を知った日の翌日から10か月以内)までに、遺産分割協議を終えたうえで申告書を提出しましょう。
なお、申告期限までに遺産分割が完了していなくても、一定の手続きを行えば、分割後に配偶者の税額軽減を適用できる場合があります。
配偶者の税額軽減について詳しく知りたい方は『相続税の配偶者控除とは?計算方法と二次相続への影響を解説』の記事をご覧ください。
準確定申告が必要なケース
亡くなった人に一定額以上の所得があった場合、相続人が代わりに所得税の確定申告(準確定申告)が必要となる可能性があります。
相続税の申告とは別の手続きで、原則として相続の開始を知った日の翌日から4か月以内に申告や納付が必要です。
年金収入のみで一定額以下の場合など、準確定申告が不要なケースもあるため、亡くなった人の所得状況に応じて要否を確認してください。
関連記事
- 準確定申告について:準確定申告とは?期限・必要な人・誰がどこでやるかをわかりやすく解説
- 準確定申告に必要な書類:準確定申告の必要書類と書き方を完全解説|付表・委任状・提出方法まで
1000万円の遺産の分け方
遺産が1,000万円の場合、相続人同士でどう分けるかも気になるポイントです。
ここでは基本的な考え方だけを紹介します。
詳しい分割方法や計算例は、『法定相続分とは?割合や計算方法、遺留分との違いなどをわかりやすく解説』の記事で確認可能です。
分け方の基本となるのが「法定相続分」です。
たとえば配偶者と子どもが相続人の場合、配偶者が1/2、子どもが残り1/2をその人数で均等に分けるのが原則となります。
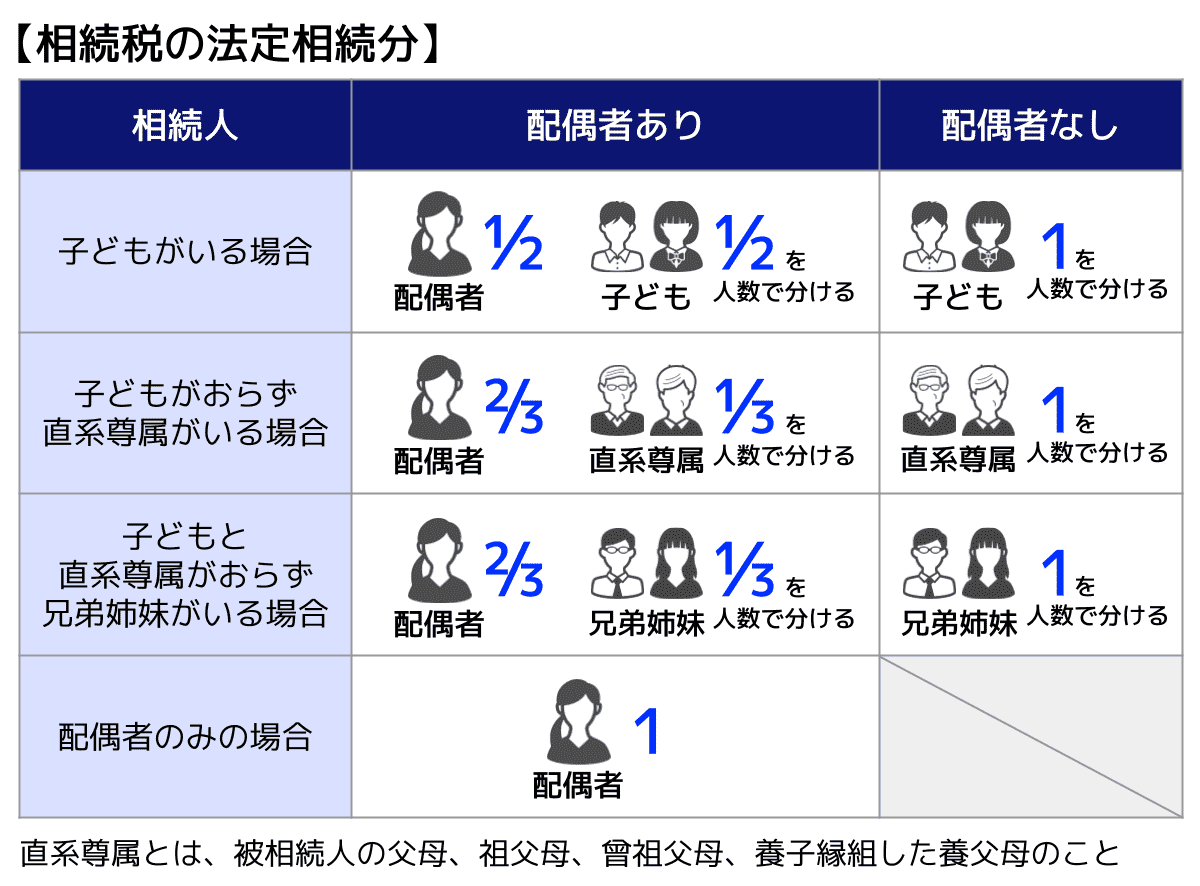
ただし法定相続分はあくまで目安であり、相続人全員が合意すれば、この割合と異なる分け方をしても構いません。
遺産の分け方には主に次の4つの方法があります。
- 現物分割:預貯金や不動産などをそのままの形で分ける方法
- 代償分割:特定の相続人が遺産を取得する代わりに、他の相続人へ金銭を支払う方法
- 換価分割:不動産などを売却して現金化し、その金額を分ける方法
- 共有分割:不動産などを相続人全員の共有名義にする方法
現金1,000万円であれば単純に按分できますが、不動産1,000万円のケースでは分割がしにくく、代償分割や換価分割を検討する必要が出てきます。
具体的な分け方や割合の計算は、『法定相続分とは?割合や計算方法、遺留分との違いなどをわかりやすく解説』の記事を参照してください。
1000万円を相続する場合によくある質問
1000万円の遺産を相続したら相続税はいくらですか?
原則として相続税は0円になります。
法定相続人が1人以上いれば、基礎控除額は最低でも3,600万円です。
遺産が1,000万円であれば基礎控除の範囲内に確実に収まるため、原則として相続税はかかりません。
親からの相続でいくらまで無税ですか?
相続税の基礎控除額(3,000万円+600万円×法定相続人の数)までなら無税です。
たとえば、法定相続人が2人のケースなら課税価格が4,200万円以下であれば、原則として相続税はかかりません。
親から1000万円もらったら贈与税はいくらですか?
たとえば成人の子が親から1,000万円の贈与を受けた場合、基礎控除110万円を差し引いた890万円に対し、直系尊属からの贈与に適用される特例税率が使えるケースでは177万円程度の贈与税がかかります。
贈与税には年間110万円の基礎控除があり、それを超えた部分に累進税率で課税されるのです。
なお、受贈者が贈与を受けた年の1月1日時点で18歳未満の場合や、直系尊属(父母や祖父母など)以外からの贈与の場合は一般税率が適用されるため、税率が異なります。
詳しくは『贈与税の基礎控除は年間110万円まで非課税?いつからいつまでか申告の要否も解説』の記事をご覧ください。
遺産1000万円でも相続税の申告は必要ですか?
相続税の申告は、課税価格が基礎控除額を超える場合にのみ必要です。
遺産が1,000万円の場合は多くのケースで課税価格が基礎控除以下のため、相続税の申告は不要となることが多いでしょう。
相続手続きにはどのくらいの期間が必要ですか?
遺産分割協議や名義変更を含めると、一般的に半年から1年程度かかります。
相続登記は不動産を相続で取得したことを知った日から3年以内、準確定申告は相続開始を知った日の翌日から4か月以内など、手続きごとに期限が異なるため注意が必要です。
1000万円相続における相続税の相談は税理士へ
遺産の額が1,000万円であっても、税理士への相談すべきケースはあります。
1,000万円の遺産であれば、通常は相続税の申告は不要です。
ただし、生前贈与や名義預金などにより実際の課税価格が基礎控除を超えている可能性があるため、このようなケースに該当する可能性がある場合には、税理士に相談するとよいでしょう。

監修者情報
アトムグループ 協力税理士