


準確定申告の必要書類と書き方を完全解説|付表・委任状・提出方法まで
準確定申告を行う際には、「準確定申告書」が欠かせず、相続人の数や申告の方法次第で「準確定申告書付表」「委任状」などの書類も必要となります。
準確定申告とは、亡くなった方(被相続人)の死亡した年の1月1日から死亡日までの所得について、相続人が代わりに行う所得税の確定申告のことです。
しかし、聞きなれない手続きのため、書類の入手方法や書き方について、どうすればいいのかが分からない方が多いのではないでしょうか。
本記事では、準確定申告の必要書類から申告書の書き方・提出方法などについて、わかりやすく解説します。
相続税を計算する際には準確定申告の結果が関係してくるため、相続税対策を考えている方も是非ご覧ください。




 LINEで無料相談
 メールで問い合わせ
目次
準確定申告とは?基本をおさらい
準確定申告とは相続人が行う確定申告
準確定申告とは、亡くなった方(被相続人)の死亡した年の1月1日から死亡日までの所得について、相続人が代わりに行う所得税の確定申告のことです。
ここでいう相続人には、遺言によって遺産の全部または一定の割合を受け取る「包括受遺者」も含まれます。
通常の確定申告と異なる主なポイントは以下のとおりです。
| 項目 | 通常の確定申告 | 準確定申告 |
|---|---|---|
| 申告する人 | 本人 | 相続人・包括受遺者※ |
| 対象期間 | 1月1日~12月31日 | 1月1日~死亡日 |
| 申告期限 | 翌年3月15日 | 相続開始があったことを知った日の翌日から4か月以内 |
| 使用書類 | 確定申告書 | 確定申告書+準確定申告用の付表等(必要に応じて) |
※書面で提出する場合は全員の連署、または他の相続人等の氏名を付記して各人が別々に提出します。e-Taxの場合は相続人等の代表者が送信します
申告期限は相続開始を知った日(通常は死亡日)の翌日から4か月以内と、通常の確定申告より短い点に注意が必要です。
なお、前年分の確定申告が必要な方が、申告をしないまま翌年1月1日から確定申告期限(原則3月15日)までに亡くなった場合は、前年分も準確定申告の対象になります。この場合の期限は、前年分・本年分とも、相続開始を知った日の翌日から4か月以内です。
準確定申告で発生した納税額や還付金は、相続税の計算上「被相続人の財産または債務」に含まれます。
準確定申告の内容は相続税の計算を行う際に影響するため、専門家である税理士に相談しつつ適切に行うべきといえるでしょう。
関連記事
相続税申告のやり方・申告方法を解説|手続きの流れや期限を網羅
準確定申告が必要な人・不要な人
準確定申告が必要かどうかは、亡くなった方(被相続人)の収入状況によって異なります。
一般的に、以下のケースに当てはまり、納める所得税がある場合は申告が必要です。
- 給与収入が2,000万円を超えていた
- 給与以外の所得(不動産収入・事業収入など)が20万円を超えていた
- 2か所以上から給与を受けており、年末調整されなかった給与収入と他の所得の合計が20万円を超えていた
- 公的年金などによる収入が400万円を超えていた
- 公的年金などによる収入は400万円以下だが、年金以外の所得が20万円を超えていた
公的年金などの収入が400万円以下で、その全部が源泉徴収の対象となっており、年金以外の所得が20万円以下であれば、申告は不要です(確定申告不要制度)。
一方、給与収入のみで年末調整が完了していた会社員の場合は、原則として申告不要です。
ただし、医療費控除などで還付が受けられるケースもあるため、不明な場合は税理士に相談することをお勧めします。
関連記事
相続税の申告が不要なケースとは?「かからなくても申告が必要な例外」も解説
準確定申告の必要書類と入手方法
準確定申告で必要な書類一覧
準確定申告に必要となる書類は、以下の通りです。
| 書類名 | 概要 |
|---|---|
| 確定申告書 (第一表・第二表) | 所得・控除・税額を記載する本体の申告書 |
| 準確定申告書付表 (兼 相続人の代表者指定届出書) | 相続人・代表者等の情報を記載し、代表者を指定する書類※ |
| 委任状 | 還付金を代表相続人が受け取るために必要な書類 |
| 準確定申告の確認書 | 相続人が2人以上で、代表相続人がe-Taxにより準確定申告書を提出するために必要な書類 |
| 源泉徴収票 | 被相続人に給与・年金収入があった場合 (提出は原則不要) |
| 戸籍謄本 (または法定相続情報一覧図) | 誰が相続人となるのかを確認するために必要 (提出は原則不要) |
| 青色申告決算書・収支内訳書 | 被相続人が個人事業や不動産賃貸を行っていた場合に必要 |
| 医療費控除の明細書 | 医療費控除を申請するなら必要(領収書の提出は原則不要) |
| 生命保険料控除証明書 | 生命保険料控除を申請するなら必要 |
| 地震保険料控除証明書 | 地震保険料控除を申請するなら必要 |
| 社会保険料の支払いが確認できる書類 | 社会保険料控除を申請するなら必要 |
| 寄附金の受領証明書 | 寄附金控除(ふるさと納税等)を申請するなら必要 |
| 本人確認書類 (申告する相続人のもの) | マイナンバーや身元確認書類 |
※書面による申告なら相続人が2人以上いる場合、e-Taxで提出する場合は常に必要
申告書類の入手・ダウンロード方法
準確定申告の書類は、次の方法で入手できます。
① 税務署の窓口で受け取る:管轄の税務署に直接出向くと、必要な書類一式を受け取ることができます。窓口の担当者に「準確定申告をしたい」と伝えれば、必要書類を案内してもらえます。
② 国税庁ウェブサイトからダウンロードする:確定申告書・付表・委任状はすべて国税庁ウェブサイトから無料でダウンロード可能です。
- 確定申告書、準確定申告付表:国税庁「確定申告書等の様式・手引き」(亡くなった年分の様式を使用)
- 委任状:「納税者が死亡したときの確定申告(準確定申告)」
③ e-Taxで作成・送信する:e-Taxソフトを利用して、オンラインで申告書を作成・送信することができます。
なお、令和8年9月24日の国税システムの更改に伴い、一部の申告書等の様式が新しくなりました。以前に入手した様式は内容が変わっている場合があるため、最新の様式を入手して使いましょう(国税庁「国税システムの更改について」)。
関連記事
準確定申告の電子申告(e-Tax)手順|スマホのみではできない
準確定申告の必要書類の書き方
確定申告書の書き方
準確定申告の確定申告書は、通常の確定申告書と同じ様式を使用します。
書き方の基本的な流れは、以下のとおりです。
- 第一表の表題の欄(G01)に「3」を記入し、その右に「準確定」と記入
- 住所・氏名欄に被相続人の住所と氏名を記載(氏名の前に「被相続人」を付記)
- 収入金額・所得金額を転記
- 所得控除の合計額を記入
- 税額を計算して記入
- 源泉徴収税額を記入し、納付または還付額を算出
相続人が1人で付表の提出を省略する場合は、住所・氏名欄を2段に分けます。上段には被相続人の住所・氏名と死亡年月日、下段には相続人の住所・氏名を記載します。下段の氏名の前には「相続人」と書き、本人が署名します。
相続人が2人以上いる場合は、付表の「相続人等に関する事項」に住所・氏名・個人番号などを記載します。
なお、被相続人の個人番号は記載不要です。
準確定申告書は、確定申告書等作成コーナーで作成はできません。手書き、またはe-Taxソフトなどで作成を行ってください。
関連記事
相続税申告書の書き方【記載例付き】書く順番や用紙の入手方法も解説
準確定申告書付表の書き方
付表(正式名称:死亡した者の〇〇年分の所得税及び復興特別所得税の確定申告書付表〔兼 相続人の代表者指定届出書〕)は準確定申告特有の書類で、通常の確定申告にはない書類です。
書面による申告なら、相続人が2人以上いる場合に原則として必要となります。
一方、準確定申告書をe-Taxで提出する場合は、相続人が1名の場合でも付表をe-Taxで提出しなくてはなりません。
付表には、各相続人等(包括受遺者を含みます)の情報と、相続人等の代表者を指定する場合はその代表者の情報を記載します。
付表に記載する主な内容
| 記載項目 | 内容 |
|---|---|
| 死亡した者の住所・氏名等 | 被相続人の住所・氏名・死亡年月日 |
| 死亡した者の納める税金又は還付される税金 | 確定申告書の「第3期分の税額」を転記(還付の場合は頭部に△) |
| 相続人等の代表者の指定 | 税務署からの書類を代表して受け取る人の氏名 |
| 相続人等に関する事項 | 各相続人等の住所・氏名(一緒に申告する人は署名)・マイナンバー・職業及び続柄・生年月日・電話番号・相続分・相続財産の価額 |
| 納める税金等 | 納付の場合は、被相続人の納める税金に各人の相続分を乗じた金額(100円未満切捨て)。還付の場合は各人の還付金額 |
| 還付される税金の受取場所 | 還付の場合に、各人の受取口座などを記載 |
一緒に申告しない相続人等も付表には記載し、その人の住所の頭部に「申告せず」と書いて、氏名を○で囲みます。一緒に申告する相続人等は、氏名欄にそれぞれ署名します(押印は不要です)。
相続分には、法定相続分または遺言による指定相続分を書きます。実務では、「法定」と「指定」のどちらを○で囲めばよいか迷いやすい項目です。
遺言で相続分が指定されていない場合は、「法定」を○で囲み、法定相続分を書きます。遺言がなく、遺産分割協議で財産の取得割合を決めた場合も、「指定」ではなく「法定」を○で囲みます。
相続財産の価額には、各相続人等が相続や遺贈によって取得する積極財産の相続時の価額を書きます。遺産分割が終わっていない場合は、積極財産の総額に各相続人等の相続分を乗じた金額を書きます。
相続放棄をした人の情報については、記載不要です。
関連記事
準確定申告書付表の記入例
納める所得税が12万円、相続人が妻と子2人(法定相続分は妻2分の1、子は4分の1ずつ)、積極財産の総額が6,000万円で、遺産分割が終わっていない場合を例に、付表の書き方を確認します。
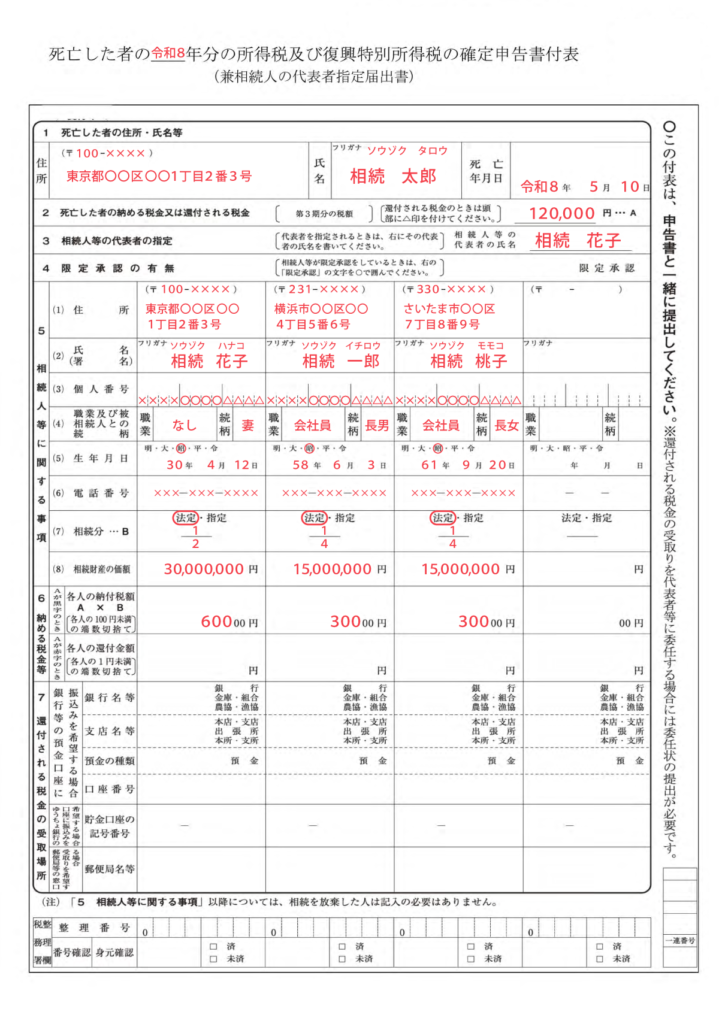
付表の「各人の納付税額」には、税額に各人の相続分を掛け、100円未満を切り捨てた金額を書きます。妻は6万円、子は3万円ずつです。相続財産の価額は、積極財産の総額に相続分を掛けた金額となり、妻は3,000万円、子は1,500万円ずつです。
遺言による相続分の指定がないため、相続分は「法定」を○で囲みます。3人で共同して申告するため、それぞれが氏名欄に署名します。
委任状の書き方と使い方
委任状は、相続人が2人以上いる場合で、準確定申告に係る還付金を相続人代表が一括して受領するときに必要となります。
委任状には法定の書式はありませんが、国税庁のウェブサイトに参考書式が掲載されています。
「被相続人」「代表相続人」「相続人」の氏名・住所や、還付を受ける口座の情報などを記載しましょう。
準確定申告の確認書の書き方と使い方
準確定申告の確認書は、相続人が2人以上いる場合で、e-Taxにより準確定申告書を提出する場合に必要です。
電子申告では相続人が個別で準確定申告を行うことができないため、相続人間で決められた代表相続人が準確定申告を行うこととなります。
そのため、代表相続人に準確定申告書の提出を委託する旨を記載した「準確定申告の確認書」が必要となるのです。
確認書に、「被相続人」「代表相続人」「代表以外の相続人」の住所や氏名などを記載することとなります。
確認書の書式は国税庁ウェブサイトで確認可能です。
必要となる書類の違いのまとめ
書き方を解説した書類は、相続人の人数や提出方法(書面・e-Tax)によって必要となる書類が異なります。
具体的には、以下の通りです。
- 相続人1人で書面:確定申告書
- 相続人1人でe-Tax:確定申告書・準確定申告書付表
- 相続人2人以上で書面:確定申告書・準確定申告書付表・委任状※
- 相続人2人以上でe-Tax:確定申告書・準確定申告書付表・委任状※・準確定申告の確認書
※準確定申告に係る還付金を相続人代表が一括して受領するときに必要
添付書類の詳細|書類ごとの要否を確認
源泉徴収票|添付書類として原則不要
平成31年(2019年)4月1日以後の確定申告から、給与・公的年金等の源泉徴収票は申告書への添付が原則不要になりました。
税務署への提出や保管の義務はありませんが、申告書に収入金額・源泉徴収税額を転記するためには必要であるため、手元に用意しておきましょう。
アトム相続税理士法人でも、準確定申告書を作成する際は、源泉徴収票を手元に用意していただくことをおすすめしています。手元にない場合は、日本年金機構から受け取っていた年金分は年金事務所、共済組合から受け取っていた年金分はその共済組合、給与分は勤務先に問い合わせて、再発行を依頼しましょう。
関連記事
戸籍謄本|添付書類として原則不要
戸籍謄本は、添付書類としては原則不要です。
ただし、税務署から相続人であることの確認を求められる場合があるため、提示・提出できるよう準備しておくことを推奨します。
提出要否は管轄税務署の案内に従ってください。
また、誰が相続人となるのかを確認するためにも、申告の際には用意しておくべき書類といえるでしょう。
すでに法定相続情報一覧図を取得している場合は、戸籍謄本の代わりに使用できます。
法定相続情報一覧図の写しは法務局への申出手数料は無料ですが、申出に必要な戸籍謄本等の収集費用は別途かかります。
戸籍謄本の注意点は、以下の通りです。
- 必要な戸籍は被相続人と相続人の関係が確認できるもの
- 原本の提出が求められる場合は、コピーを手元に保管しておくべき
- 税務署によって対応が異なるため、事前に確認するとよい
本人確認書類|マイナンバー記載が基本
確定申告書には申告を行う相続人のマイナンバー(個人番号)の記載が必要です。
マイナンバーカードをお持ちでない場合には、通知カード(記載事項に変更がない場合など)やマイナンバー入りの住民票の写しといったマイナンバーを確認できる書類と、身元確認書類を用意しましょう。
身元確認書類は「運転免許証」「公的医療保険の資格確認書」「パスポート」「在留カード」などとなります。
控除証明書|控除を申請する場合のみ必要
医療費控除・生命保険料控除・地震保険料控除などを申請する場合は、対応する控除証明書が必要です。なお、準確定申告で控除の対象となるのは、死亡の日までに被相続人が支払った医療費・保険料・寄附金などに限られます。
主な控除証明書の一覧
| 控除の種類 | 必要書類 |
|---|---|
| 医療費控除 | 医療費控除の明細書 |
| 生命保険料控除 | 保険会社から送付される控除証明書 |
| 地震保険料控除 | 保険会社から送付される控除証明書 |
| 社会保険料控除 | 国民年金の場合は控除証明書等(※国民健康保険料や介護保険料などは書類の添付不要) |
| 寄附金控除 | 寄附金の受領証明書 |
準確定申告のやり方|流れや提出方法
準確定申告の作成手順まとめ
準確定申告の作成は、以下の手順で進めると整理しやすいです。
STEP 1:被相続人の収入・控除の資料を集める
- 給与・年金の源泉徴収票
- 不動産収入がある場合は賃貸借契約書・通帳など
- 医療費の領収書(提出用ではなく、明細書を作成するために集めます)
- 生命保険料・地震保険料の控除証明書
STEP 2:申告書類を入手する
- 確定申告書(第一表・第二表)
- 準確定申告書付表、委任状、確認書(必要に応じて)
STEP 3:申告書を作成する
- 第二表から記入を始め、収入・控除の内訳を記載
- 第一表に所得・控除・税額を記入
STEP 4:付表・委任状・確認書を作成する(必要な場合)
- 作成が必要であるなら、被相続人や相続人らの氏名・住所等を記載
STEP 5:書類を揃えて提出する
- 申告書等+添付書類をセットにして提出
準確定申告の提出方法
提出先
準確定申告の提出先は、被相続人の死亡当時の納税地を管轄する税務署です。
通常は、死亡時の住所地を管轄する税務署となります。
相続人の住所地の税務署ではありませんので注意してください。
提出方法
提出方法として、「税務署の窓口に提出」「税務署へ郵送」「e-Taxで電子申請を行う」という3つがあります。
準確定申告書を郵送で提出する場合の注意点
郵送で提出する場合は、申告書・付表などと本人確認書類の写しをまとめて、被相続人の死亡当時の納税地を所轄する税務署に対応する業務センターへ送ります。
令和8年7月10日から、全国すべての税務署が内部事務のセンター化の対象となりました。送付先は、国税庁「税務署の内部事務のセンター化について」で確認できます。税務署の窓口や時間外収受箱に提出する場合は、所轄税務署へ提出します。
申告書は信書にあたるため、宅配便では送れません。郵便または信書便で送った場合は、通信日付印の日が提出日となります(国税通則法22条)。期限間際は、日付を確認できる方法で送ると安心です。
なお、令和7年1月以降、申告書の控えへの収受日付印は廃止されています。郵送時に切手を貼った返信用封筒を同封すると、当分の間、日付と税務署名または業務センター名を記載したリーフレットが返送されます(国税庁「令和7年1月からの申告書等の控えへの収受日付印の押なつについて」)。
準確定申告の書類作成に関する疑問点
Q.必要書類の作成に協力してくれない相続人がいるならどうする?
相続人のうちの1人が必要書類の作成に協力してくれない場合は、各相続人が別々に書面で準確定申告書を提出することができます。
個別に申告書を提出する場合は、他の相続人の氏名を付して行い、申告した内容を他の相続人に通知することが必要です。
Q.必要書類の作成が申告期限内に終わらない場合にペナルティはある?
申告期限内に書類作成ができず、準確定申告ができない場合は、延滞税や無申告加算税が課される可能性があります。
延滞税は納付期限の翌日から準確定申告による納付がされるまで課されるものです。
延滞期間が2か月を超えると、税率が増加します。
無申告加算税とは、申告自体を行わないことで課されるペナルティです。無申告加算税の割合は、期限後申告の時期や納付すべき税額によって異なります。
このようなペナルティを防ぐためにも、期限内に必要書類の収集や作成を行い、準確定申告の申告を行いましょう。
関連記事
準確定申告をしないとどうなる?期限を過ぎた・知らなかった時の対処法
まとめ|準確定申告の必要書類と手順の全体像
この記事で解説した内容を最後に整理します。
準確定申告の必要書類チェックリスト
- [ ] 確定申告書(第一表・第二表)
- [ ] 準確定申告書付表(相続人が2人以上、またはe-Taxを利用する場合)
- [ ] 委任状(還付金を代表相続人が受領する場合)
- [ ] 準確定申告の確認書(相続人2人以上でe-Taxを利用する場合)
- [ ] 源泉徴収票(提出は不要ですが、申告書作成のために手元に用意します)
- [ ] 本人確認書類(マイナンバーカードが基本)
- [ ] 各種控除証明書(申請する控除に応じて)
準確定申告は期限(相続開始を知った日の翌日から4か月以内)が短いため、相続発生後はできるだけ早めに書類収集と申告書の準備を始めることが大切です。
収入が複雑なケースや不動産・事業所得がある場合は、手続きが煩雑になるため、税理士への相談も検討してみてください。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士