

準確定申告をしないとどうなる?期限を過ぎた・知らなかった時の対処法
準確定申告とは、亡くなった方に代わって相続人が行う「最後の確定申告」のことです。相続の開始を知った日の翌日から4ヶ月以内という短い期限が定められています。
準確定申告を期限内に行わなかった場合、無申告加算税・延滞税などのペナルティが科される可能性があります。
もっとも、すでに期限を過ぎてしまった場合や、そもそも準確定申告が必要だと知らなかった場合でも、今すぐ行動すればペナルティを最小限に抑えられる可能性があります。
本記事では、準確定申告をしないことで生じる具体的なペナルティの内容と、期限を過ぎてしまった・知らなかった場合に今からできる対処法を分かりやすく解説します。
目次
そもそも「準確定申告」とは?
準確定申告は相続人が行う確定申告
準確定申告とは、年の途中で亡くなった方に代わり、相続人が行う「最後の確定申告」のことです。
通常の確定申告は、1月1日から12月31日までの丸一年にわたる所得を計算して税務署へ申告・納税を行いますが、準確定申告では所得計算の対象期間が1月1日から死亡日までに短縮されます。
なお、故人が翌年1月1日から通常の確定申告期限までの間に、前年分の確定申告をしないまま亡くなった場合は、前年分についても準確定申告が必要です。
準確定申告の期限はいつまで?
通常の確定申告は「翌年3月15日まで」ですが、準確定申告には独自のルールがあります。
期限
相続の開始を知った日(通常は命日)の翌日から4か月以内
例えば、1月10日に亡くなった場合、5月10日が期限となります。一般的な確定申告よりも期限が非常に短いため、注意が必要です。
準確定申告は誰が行う?
準確定申告は相続人全員に義務があります。相続放棄した人には申告義務はありません。
相続人が複数人いる場合、一通の申告書に全員が連名で署名して提出することが一般的です。この場合、申告書とあわせて「確定申告書付表」を添付します。
各相続人が他の相続人の氏名を付記して別々に提出することも可能ですが、申告した内容を他の相続人に通知する必要があります。
なお、準確定申告の際には、パソコンでダウンロード版のe-Taxソフトを使うことも可能です。
この場合、相続人全員が電子署名(マイナンバーカードによる署名)をする必要はなく、相続人代表者だけで問題ありません。e-Taxを使った準確定申告では、相続人が1人でも付表が必要です。
関連記事
準確定申告の電子申告(e-Tax)手順|スマホのみではできない
相続税申告と準確定申告との関係
相続税申告と準確定申告は、まったく別の手続きです。
相続税申告は相続人が取得した「財産」にかかる税金の申告であるのに対し、準確定申告は亡くなった方の「所得税」の精算です。提出先はどちらも税務署ですが、申告書の様式も内容も異なります。
両者は期限も大きく違います。相続税申告は「相続の開始を知った日の翌日から10か月以内」であるのに対し、準確定申告は「相続開始を知った日の翌日から4か月以内」と、準確定申告の方が期限が早く到来します。
| 相続税申告 | 準確定申告 | |
|---|---|---|
| 目的 | 相続人が取得した財産にかかる税金を申告 | 亡くなった方の所得税の精算 |
| 期限 | 10か月以内 | 4か月以内 |
また、準確定申告で発生した未払いの所得税は債務として、還付金は財産として、相続税の計算に組み込まれます。そのため、準確定申告を先に済ませておくことで、相続税申告における財産・債務の全体像も把握しやすくなります。
両方の申告が必要なケースでは、準確定申告のあとに相続税申告の順で進めるとスムーズです。
準確定申告をすべきケース|知らなかったは通らない
準確定申告が必要なケース
準確定申告が必要になる主なケースには、以下のようなものがあります。
- 事業所得や不動産所得などがあり、所得控除などを差し引いても納めるべき所得税が生じる場合
- 給与収入が2,000万円を超える場合
- 給与を1か所から受け、給与所得・退職所得以外の所得が20万円を超える場合
- 2か所以上から給与を受け、年末調整されなかった給与収入と給与所得・退職所得以外の所得の合計額が20万円を超える場合
- 土地や建物を売却し、原則として譲渡所得が生じた場合
- 公的年金等について確定申告不要制度の要件を満たさない場合など
準確定申告をしなくてよいケース
準確定申告をしなくてよいケースについては、以下のような場合です。
- 亡くなった方が会社員、パート、アルバイトなどの給与所得者である場合(上述している、2か所以上の給与や不動産所得などがある場合を除く)
- 亡くなった方が年金受給者で受給額が400万円以下で、他の所得が20万円以下の場合
準確定申告の必要性については、専門家である税理士に相談して確認してもらうことが最も確実でしょう。
準確定申告をしないと損なケース|還付金が戻ってくる可能性
準確定申告は、必ずしも「税金を払うためだけ」のものではありません。故人が会社員や年金受給者だった場合、申告をすることで税金が戻ってくる(還付される)ケースも多くあります。
- 医療費控除: 亡くなるまでに支払った高額な医療費がある場合、医療費の一部について還付を受けられる
- 源泉徴収税額の精算: 年末調整がなされていない場合、払いすぎている源泉徴収税額の還付がなされる。
亡くなった方が給与所得者であっても、年末調整前であった場合には、還付の可能性があるため準確定申告を行うべきといえるでしょう。
また、準確定申告で発生した納税額や還付金は、相続税の計算上「被相続人の財産または債務」に含まれるので、準確定申告により相続税の負担を抑えることができる可能性もあります。
所得税の控除については、医療費控除以外にも配偶者控除や扶養控除など、多種多様なものが存在します。
所得控除を漏れなく適用して正当な還付を受けたい場合は、専門家である税理士への相談が極めて効果的です。
準確定申告をしないとどうなる?ペナルティやリスク
もし期限を過ぎてしまったり、申告が必要なのに放置してしまったりすると、本来納めるべき税金に加えて、以下のようなペナルティ(附帯税)が課される可能性があります。
| ペナルティの種類 | 内容 |
|---|---|
| 無申告加算税 | 期限内に申告しなかったことへの罰則です。 |
| 重加算税 | 仮装・隠蔽があった場合、原則として35%または40%の重加算税が課されます。一定の場合にはさらに10%加重されることがあります。 |
| 延滞税 | 納期限の翌日から、完納する日までの日数に応じて計算される「利息」のような税金です。 |
「知らなかった」という理由だけでこれらのペナルティを免れることは難しいため、気づいた時点ですぐに行動することが、負担を最小限に抑える鍵となります。
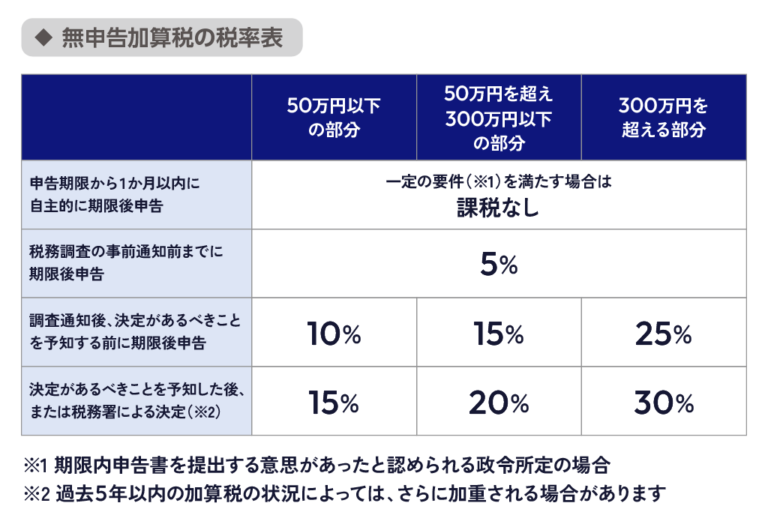
無申告加算税がかかる可能性がある
準確定申告の期限内に申告がなされない場合は、本来の税額に加えて重い無申告加算税が課されます。
無申告加算税の税率は、「期限後申告のタイミング」、「期限後申告により納付する税額」によって変わるため、期限経過後もなるべく早期の申告を行うべきでしょう。
無申告加算税の具体的な計算例
具体的な金額で無申告加算税をイメージしてみましょう。準確定申告で本来納付すべきだった所得税額が80万円だったケースでは、期限後申告のタイミングによって次のように無申告加算税が変わります。
- 申告期限から1か月以内に自主的に期限後申告し、一定の要件を満たす場合
- 無申告加算税:課税なし
- 税務調査の事前通知を受ける前に自主的に期限後申告した場合
- 80万円×5%=4万円
- 調査通知後、決定があるべきことを予知する前に期限後申告した場合
- 50万円×10%=5万円
- 30万円×15%=4万5,000円
- 無申告加算税:合計9万5,000円
- 決定があるべきことを予知した後、または税務署による決定を受けた場合
- 50万円×15%=7万5,000円
- 30万円×20%=6万円
- 無申告加算税:合計13万5,000円
このように、本来納付すべき税額が同じ80万円でも、期限後申告をするタイミングによって無申告加算税の負担は大きく変わります。
延滞税がかかる可能性がある
準確定申告で納付が遅れると、原則として法定納期限の翌日から納付日まで延滞税がかかります。なお、準確定申告の法定納期限は、相続の開始があったことを知った日の翌日から4か月以内です。
延滞税は本来の税額に一定の割合を乗じて計算されますが、納付が遅れるほどその負担は重くなるのです。
例えば、令和8年における延滞税の利率は、最初の2か月間が年2.8%であり、それを超える期間は年9.1%と大幅に上昇します。
この利率は市中金利よりも高く設定されており、経済情勢に応じて毎年変動する仕組みとなっています。
相続人の方は余計な支出を避けるためにも、4か月という短い期限内に申告と納税を完了させることが重要です。
無申告加算税や延滞税といったペナルティの計算方法などについては『相続税の延滞税はいくら?税率・計算方法と無申告・過少申告加算税との違い』で知ることができます。
仮装・隠蔽があれば重加算税がかかる
課税を免れるために財産を隠し虚偽の申告をした場合や証拠書類を偽装した場合、無申告加算税の代わりに重加算税が課税される場合があります。
重加算税の税率は、申告書を提出していた場合は35%、提出していなかった場合は40%と、無申告加算税よりも高くなるのです。
さらに、過去5年以内に所得税で無申告加算税または重加算税を課されたことがある場合は、上記の税率に加え10%税率が加算されます。
税務署から無申告を指摘される可能性もある
準確定申告が必要であるにもかかわらず期限内に申告を行わなかった場合、後日、税務調査の対象となるリスクがあります。
税務署は金融機関や不動産会社などから提出される各種支払調書等の資料情報を収集しているため、申告漏れや無申告が税務署からの指摘によって発覚するケースは少なくありません。
税務調査によって申告義務違反が指摘された際には、すでに述べた無申告加算税や延滞税が課される だけでなく、仮装・隠蔽などの悪質なケースでは重加算税の対象となることもあります。
重いペナルティや将来の税務調査のリスクを避けるためにも、期限内に適正な申告を行うことが重要です。
税務調査について詳しく知りたい方は『相続税の税務調査とは?時期や確率、来やすいケースから対応まで解説』の記事をご確認ください。
準確定申告の期限を過ぎた・遅れた場合はどうする?
期限を過ぎても準確定申告はできる
準確定申告の期限を過ぎてしまっても、申告できなくなるわけではありません。
申告が必要だったと気づいた時点で、できるだけ早く「期限後申告」を行いましょう。
準確定申告で納めるべき所得税がある場合、期限を過ぎると無申告加算税や延滞税がかかる可能性があります。特に延滞税は、原則として法定納期限の翌日から納付する日までの日数に応じて計算されるため、対応が遅れるほど負担が増えていきます。
一方、税務署から指摘される前に自主的に申告することで、無申告加算税を抑えられる場合があります。
「期限を過ぎたからもう遅い」と放置せず、なるべく早く申告・納税を済ませることが重要です。
自主的に申告すれば無申告加算税を抑えられる場合がある
準確定申告が遅れてしまった場合でも、税務署による調査の事前通知を受ける前に自主的に期限後申告をすれば、無申告加算税は原則として納付すべき税額の5%に抑えられます。
一方、税務署から調査の事前通知を受けた後や、税務調査を受けた後に申告すると、無申告加算税の税率は高くなります。
また、所得税の納付が遅れている場合には、無申告加算税とは別に延滞税が発生する可能性があります。
そのため、「準確定申告が必要だったのに忘れていた」「4か月の期限を過ぎてしまった」と気づいた場合は、税務署から連絡が来るまで待たず、自主的に申告・納税することが大切です。
一定の要件を満たせば無申告加算税がかからない場合もある
期限後申告をしたからといって、必ず無申告加算税がかかるわけではありません。
法定申告期限から1か月以内に自主的に申告し、期限内に納付すべき税額を全額納付していたなど、一定の要件を満たす場合には、無申告加算税が課されないことがあります。
具体的には、主に以下の要件を満たす必要があります。
- 法定申告期限から1か月以内に自主的に期限後申告をしている
- 法定納期限までに納付すべき税額の全額を納付している
- 過去5年間に無申告加算税や重加算税を課されたことがなく、期限後申告について無申告加算税が課されなかった特例の適用も受けていない
たとえば、申告書の提出だけが数日遅れてしまったものの、納付自体は期限内に済ませていたケースなどでは、要件を満たせば無申告加算税がかからない可能性があります。
ただし、申告も納税も4か月の期限を過ぎていた場合は、この取扱いの対象にならない点に注意が必要です。
準確定申告の期限を過ぎた場合の手続き
準確定申告の期限を過ぎた場合でも、基本的な申告方法は期限内に申告する場合と大きく変わりません。
まず、亡くなった方の源泉徴収票や事業の収支がわかる書類、各種控除証明書など、所得税の計算に必要な資料を集めます。
そのうえで、死亡した年の1月1日から死亡日までの所得や所得控除などを計算し、準確定申告書を作成して、亡くなった方の死亡当時の納税地を所轄する税務署へ提出します。
納付すべき所得税がある場合は、申告書を提出するだけでなく、できるだけ早く納税も済ませましょう。期限を過ぎている場合は、本税とは別に延滞税などが発生する可能性があります。
なお、期限後申告では無申告加算税や延滞税の確認が必要になることもあります。期限を大幅に過ぎている場合や、亡くなった方に事業所得・不動産所得などがあり計算が複雑な場合は、税理士への相談も検討しましょう。
まとめ|少しでも不安を感じたら税理士へご相談を
準確定申告は、亡くなった方の人生を締めくくる大切な手続きです。しかし、4か月という短い期限の中で、慣れない税金の計算を正確に行うのは、精神的にも大きな負担となります。
特に、期限を過ぎてしまった場合や、相続税の申告も必要な場合は、独力で対処しようとするとかえってペナルティが膨らんだり、税務調査の対象になったりするリスクがあります。
税理士であれば、相続人の不安に寄り添い、迅速かつ正確な申告をサポートしてくれるでしょう。
「何から手を付ければいいか分からない」「罰金がいくらになるか不安」という方は、ぜひお早めに税理士へご相談ください。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士