


相続税は借金があると安くなる?債務控除の仕組みと相続放棄の注意点
相続税の計算では、被相続人の借金を相続財産から差し引けます(債務控除)。ただし、借金の返済義務は原則として相続人が引き継ぐうえ、借金があるだけで相続税が安くなるわけではありません。借金が財産より多い場合は、相続放棄や限定承認を選べば、自己資金で返済せずに済むケースもあります。
被相続人に借金がある場合の対応を簡単にまとめると、以下の通りです。
| 借金は相続する? | 原則として相続人が引き継ぐ。 |
| 借金があると相続税は安くなる? | 借金は債務控除の対象になるが、借金を相続するだけで節税になるわけではない。 |
| 借金が財産より多い場合は? | 相続放棄や限定承認を検討する。 |
| 借金だけ放棄できる? | できない。相続放棄はすべての財産が対象。 |
この記事では、借金を相続した場合の相続税への影響や、借金を引き継ぎたくない場合の対処法、借金を利用した相続税対策の注意点をわかりやすく解説します。




 LINEで無料相談
 メールで問い合わせ
目次
被相続人に借金があったら、相続税はどうなる?
相続が発生した時、被相続人に借金があると借金も相続することになります。
しかし、「借金を相続する」とは具体的にどういうこと?と思う方もいるでしょう。また、実際には借金がその他の財産と相殺されることも多いので、まずはこれらの点について確認していきましょう。
借金も相続し弁済しなければならない
被相続人に借金があった場合、基本的に相続人は借金も受け継ぎます。つまり、「借金の返済義務」を相続するということです。
このことは、民法第896条で定められています。
相続人は、相続開始の時から、被相続人の財産に属した一切の権利義務を承継する。ただし、被相続人の一身に専属したものは、この限りでない。
民法第896条
借金は「プラスの財産(資産)」と相殺できる
たとえ被相続人に借金があっても、それを上回るプラスの財産があれば、相続した財産から返済できることがあります。ただし、借金の返済義務自体は相続します。
プラスの財産:現金や不動産など、経済的な価値のある財産
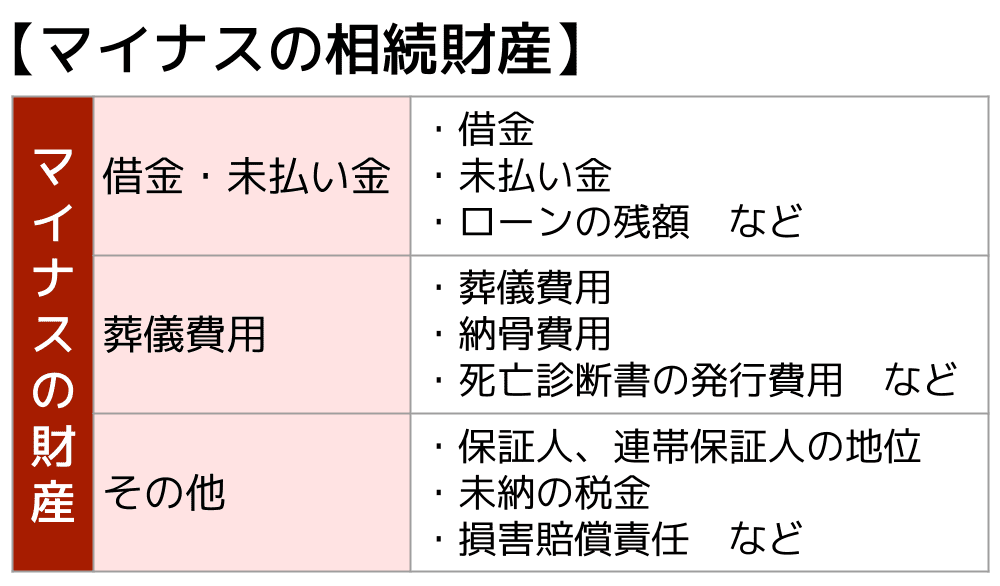
借金の他にも「マイナスの財産(債務)」や葬式費用、死亡診断書の費用などは、プラスの財産と相殺可能です。これを「債務控除」と言います。
関連記事
債務控除を適用した場合の相続税はどれくらい?
たとえば相続財産の内訳が、プラスの財産5,000万円、マイナスの財産1,000万円の場合には、4,000万円が相続税の課税価格となります。
そこから、基礎控除額「3,000万円+(600万円×法定相続人の人数)」を差し引きます。
仮に、法定相続人が1人だったとすると、課税遺産総額は400万円(4,000万円-3,600万円)となり、400万円に対して相続税が課税されます。
相続税の基礎控除については『相続税の基礎控除とは?控除額の計算式と超えた場合の手続き』にてご確認ください。
借金以外に資産と相殺できるマイナスの財産
相続財産の中には借金以外にも、プラスの財産と相殺できるマイナスの財産があります。
ただし、マイナスの財産としてプラスの財産と相殺できるのは、「被相続人が死亡したときに現に存在した被相続人の債務(借入金や未払金など)で確実と認められるもの」に限定されています(国税庁「No.4126 相続財産から控除できる債務」)。
例えば銀行など金融機関からの借入金や未払金などは、債務控除の対象となります。
しかし、原則として、保証債務や、死亡により団体信用生命保険(団信)の保険金で返済される住宅ローンは、債務控除の対象外です。
関連記事
相続税と住宅ローンの関係|団信の有無で債務控除はどう変わる?
親族からの借金は借用書の有無だけでは決まらない
親や兄弟など親族からの借金も、債務控除の対象になりえます。
ただし、「確実と認められる債務」にあたるかどうかは、借用書があるかないかだけでは決まりません。実際にお金が渡ったか、返済や清算の約束があったかといった事情から判断されます。
国税不服審判所が、借用書がなく、返済の期限や利息も決めていなかった家族からの借入金について、債務控除の対象と判断した事例があります(平成25年3月4日裁決)。
相続人が自分の年金を一部解約したお金を被相続人に渡し、被相続人の銀行借入れの返済に充てていました。そのお金の流れが口座で確認できたうえ、最終的には相続のときに清算するという暗黙の合意があったと認められています。
一方で、借用書があっても、実際にお金が渡っておらず、借用書の作成から相続開始まで19年余り一度も返済がなかった借金について、そもそも債務があったとは認められないとして差し引けないと判断した事例もあります(令2.4.7 関裁(諸)令元-45)。
親族からの借金を差し引く場合は、借用書があるかどうかだけで判断せず、お金が実際に動いたことや、返済・清算の約束が分かる資料がそろっているかを確認しておきましょう。
保証債務を差し引けるのは主たる債務者が返済できない場合
被相続人が借金の保証人になっていた場合の保証債務は、原則として債務控除できません。保証人が代わりに返済しても、本来の借主(主たる債務者)にその分を請求できるためです。
例外として、主たる債務者が返済できない状態にあり、保証人が代わりに返済しなければならず、主たる債務者に請求しても返ってくる見込みがない場合は、返ってこない部分を債務控除できます。
この「返済できない状態」は厳しく判断されます。被相続人が連帯保証していた会社が大幅な債務超過だった事案でも、相続開始の時点で会社が事業を続けており、返済方法の交渉などの工夫次第で弁済する力があったとして、保証債務の債務控除を認めなかった裁判例があります(東京高判平16・3・16)。
また、国税不服審判所が、相続の後に会社が廃業し、相続人が相続財産を売って返済していても、相続開始の時点で会社が弁済できない状態にあったとはいえないとして、保証債務を差し引けないと判断した事例もあります(平17.12.20 名裁(諸)平17-35)。
保証債務を差し引けるかどうかは、相続開始の時点の状況で判断される点に注意しましょう。
知らなかった借金はないか、相続税の申告前に確認する方法
被相続人に借金があったか分からない場合は、相続税の申告や相続放棄をする前に、借入の有無を確認しておきましょう。
主な確認方法は以下のとおりです。
【金融機関からの借り入れ】
- 通帳や残高証明書で返済履歴を確認する
- キャッシュカードやローン契約書が残っていないか確認する
- 信用情報機関(CIC・JICC・KSC)へ情報開示請求をする
【その他の借金】
- 債権者からの請求書や督促状、郵便物が届いていないか確認する
- クレジットカードの利用明細やスマートフォンの金融アプリを確認する
- 遺品の中に借用書や金銭消費貸借契約書などがないか確認する
借金をはじめ、債務控除できる財産を見落としていると、本来納めるべき相続税額よりも高額の相続税を納めることになってしまいます。
また、被相続人の借金がプラスの財産を上回る場合、相続放棄をすれば借金を相続せずに済みます。
ただし、相続放棄には原則として「自己のために相続の開始があったことを知った時から3か月」という期限があります。後から借金が判明して手続きが間に合わないこともあるため、借金の有無はできるだけ早い段階で確認しておきましょう。
上で挙げた残高証明書については、『相続税申告に残高証明書は必要?通帳ではダメな理由と取得方法』で解説しています。
借金の相続による弁済負担の軽減法(1)相続放棄
借金などのマイナスの財産はプラスの財産と相殺できますが、マイナスの財産が上回る場合は借金などを相殺しきれず、弁済しなければならなくなります。
この場合の対処法の1つに「相続放棄」があるので、解説していきます。
プラスの財産もマイナスの財産も相続しない
相続放棄とは、一切の相続を放棄することです。プラスの財産と比べて、明らかに借金のほうが多いことがはっきりしている場合には、相続放棄が有効です。
相続放棄を選択すると、はじめから相続人ではなかったことになり、プラスの財産も相続できなくなりますが、多額の借金を引き継がなくても良い、つまり返済義務を負わなくても良いことになります。
借金を免れるための相続放棄はトラブルになりやすい
相続放棄は、相続人が複数いても相続人ごとに単独で行えます。ただし、自分が相続放棄すると、最初から相続人ではなかったものとして扱われます。
そのため、同順位の相続人がいる場合は、その人が借金を含む相続財産を引き継ぐことになります。また、同順位の相続人全員が相続放棄した場合は、相続権が次順位の相続人へ移り、借金も引き継がれる可能性があります。
場合によっては親族の負担が大きくなり、トラブルになることもあるため、事前に相談しておくことをおすすめします。
相続放棄をするとほかの相続人にどのような影響が生じるかは、関連記事『相続放棄をすれば相続税は払わなくていい?ほかの相続人への影響も解説』が参考になります。
相続放棄の手続き|相続放棄できないケースに要注意
相続放棄の手続きでは、家庭裁判所に相続放棄をする旨の申述を申し立てます。期限は自己のために相続の開始があったことを知った時から3か月です。
3か月が過ぎると、すべての財産の相続を認めたことになり、借金の返済義務も相続することになります(単純承認)。
例外的に、相続財産がまったくないと信じており、そう信じたことに相当な理由がある場合は、3か月の熟慮期間を、相続財産があることを知った時、または通常であれば知ることができた時から数えることが認められる場合があります。
ただし、最高裁判所の判例(最判昭59・4・27)では、以下の2点が必要とされています。
- 借金も含めて、被相続人に相続財産がまったく存在しないと信じていたため、3か月以内に相続放棄をしなかった
- そう信じたことに相当な理由がある(被相続人の生活歴や相続人との交際の状況などからみて、相続人に相続財産の有無を調べるよう求めるのが著しく困難だった など)
相続財産の一部を知っていた場合、たとえばプラスの財産があることは知っていて借金だけを知らなかった場合は、この判例の条件には当てはまらず、例外が認められないおそれがあります。
借金が後から判明した場合は、熟慮期間の起算点や相続放棄の可否を確認し、できるだけ早く家庭裁判所での手続きを検討しましょう。
借金の相続による弁済負担の軽減法(2)限定承認
「借金は相続したくないけれど、相続したい財産もあるので相続放棄はしたくない」という場合は、限定承認がおすすめです。
「借金を全て把握できていなくて、結果的にどれくらいの借金を相続することになるのか不安」という場合にも役に立つので、確認していきましょう。
プラスの範囲内で借金などを引き継ぐ|自己資金での弁済は不要
限定承認とは、プラスの財産の範囲内でマイナスの財産を引き継ぐことです。
限定承認した場合、不動産や株式などのプラスの財産は相続後、現金化して借金の弁済に充てることになります。しかし、借金の返済に充てるのは相続した財産の範囲までで、それを超える借金を自己資金から返済する必要はありません。
また、余ったプラスの財産はそのまま相続できます。
手放したくない財産があり相続放棄は避けたい場合に有効
例えば不動産を手元に残したい場合、限定承認をすると以下の流れで不動産を手元に残せる可能性があります。
- 家庭裁判所に申し立てて鑑定人を選任してもらい、残したい不動産を評価してもらう
- 鑑定人の評価額を自己資金で支払う(支払ったお金は借金の返済に充てられる)
- 不動産を競売にかけずに、手元に残す
限定承認では、借金の返済のために相続財産を売却するときは、原則として競売にかけなければなりません。
ただし、家庭裁判所が選任した鑑定人の評価額を支払えば、その財産の競売を止めることができます。よって、自己資金があれば不動産を手元に残せるのです。
相続したプラスの財産の範囲内で借金を返済しつつ、残しておきたい財産は評価額を支払って自分のものにするイメージです。
借金がどのくらいあるのか把握できない場合にもおすすめ
限定承認は、借金がどれくらいあるのか把握できない場合にもおすすめです。
相続後に新たな借金が発覚しても、限定承認を選択していれば、返済する責任は相続したプラスの財産の範囲内に限られ、自己資金で返済する必要はないからです。
限定承認の手続きと注意点
限定承認は相続人にとって役に立つ制度ですが、手続きは以下のように少し複雑になっています。
- 財産目録を作成して、家庭裁判所に限定承認をする旨の申述をする
- 相続人が複数いる場合、限定承認は相続人全員が同意して共同で行う
また、限定承認をすると、被相続人が死亡時に、土地・建物や株式など譲渡所得の対象となる資産を、時価で相続人に譲渡したものとみなされます。
したがって、被相続人に譲渡所得があったとみなされ、被相続人に対して所得税(みなし譲渡所得)が課税されます(相続人が準確定申告を行い、遺産の中から納付します)。
遺産に土地や株式など購入時よりも値上がりしている財産があれば、それだけ税金の負担が重くなるでしょう。
関連記事
財産目録の書き方|相続で必要な場面や注意点も解説【記載例付き】
借金を作っておけば相続税の節税になる?
「借金があれば相続税の節税になる」と考える人もいますが、実行に移す前に確認しておくべきことがあります。
この点について解説するので、ご確認ください。
ただ借金を相続するだけでは相続税対策にならない
借金は債務控除で相続財産から差し引けるため、借金があると相続税の課税価格が低くなります。
しかし、これが相続税の節税になるかといえば、基本的にはなりません。
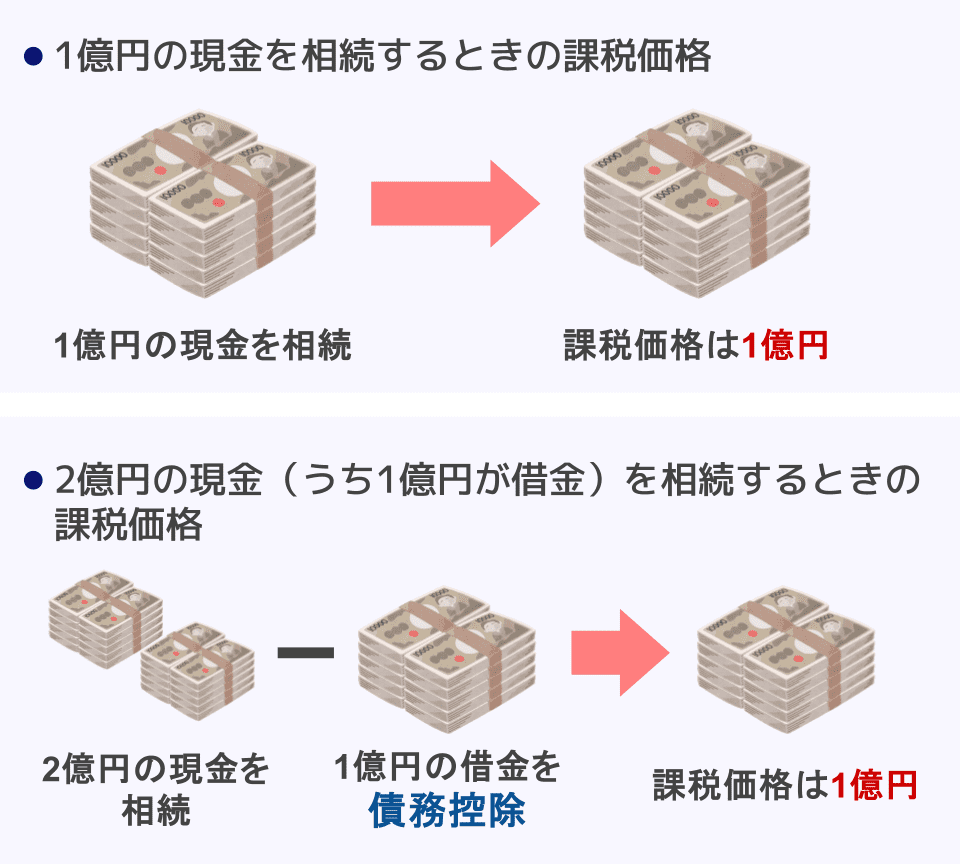
例えば1億円資産がある人が1億円借金をしたとします。
この場合、この人の財産は2億円になります。相続時にはそこから借金である1億円が差し引かれるので、結果的に課税価格は1億円で、借金しない場合と変わらないのです。
借金が相続税対策に有効となるケース
借金による相続税対策で対象になりやすいのは、次のような財産を借入金で取得するケースです。
- 不動産など、相続税評価額が市場で取引される価格(時価)より低くなりやすい財産
※相続税評価額とは、国税庁が定める評価方法に基づいて計算する、相続税の計算上の財産価額です。 - アパートやマンションなど、貸付によって評価額が下がることがある不動産
それぞれのケースについて詳しく解説します。
なお、上記の場合であっても必ずしも望む通りの節税効果が出るとは限りません。まずは一度税理士に相談してみることがおすすめです。
借金で不動産など相続税評価額が時価よりも低くなる財産を購入する
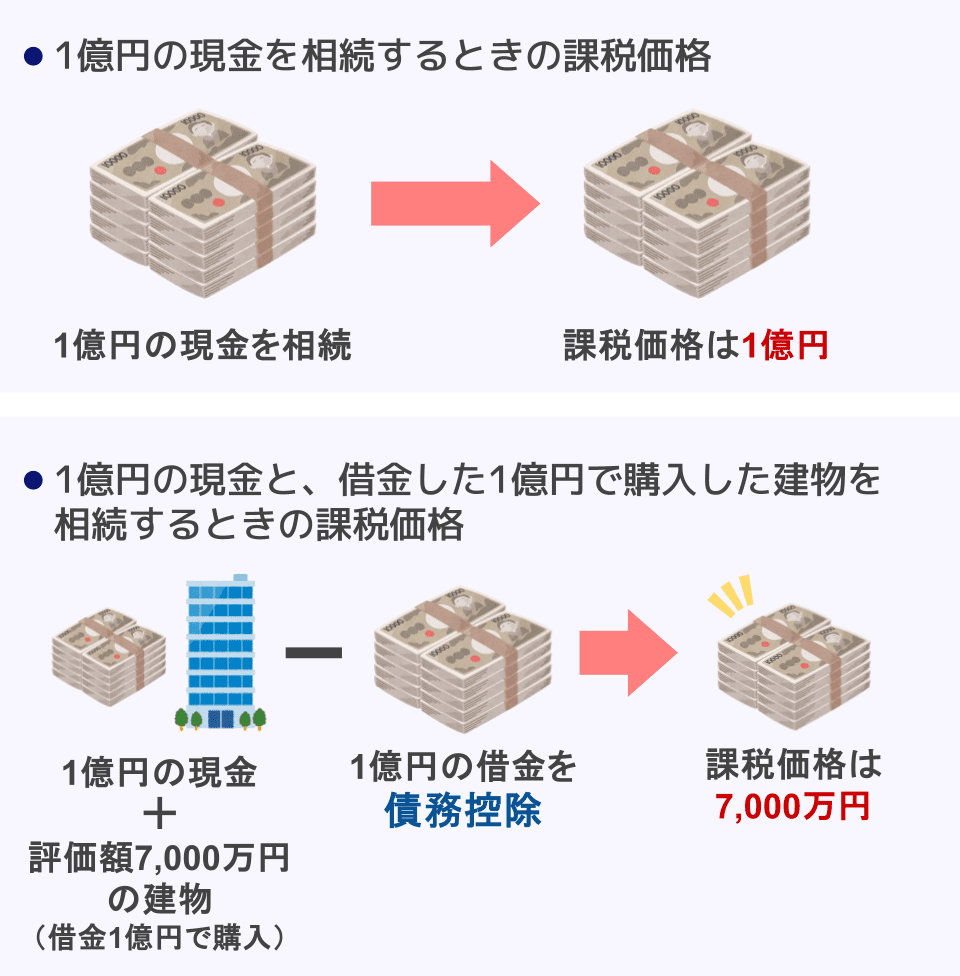
不動産は、購入した金額よりも相続税評価額が低くなることが多いです。
完成済みの建物は、原則として固定資産税評価額で評価します。そのため、購入額より相続税評価額が低くなることがあります。
また、不動産は、相続時に「小規模宅地等の特例」を適用できる場合がある点からも、相続税の節税効果が見込めます。
小規模宅地等の特例とは、一定の要件を満たす宅地の相続税評価額を減額できる特例です。たとえば、被相続人の自宅の敷地に適用される特定居住用宅地等では、330㎡まで80%減額できます。
関連記事
小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】
注意
不動産の相続税評価額は、相続時に必ずしも十分に落ちているとは限りません。小規模宅地等の特例も全てのケースで適用できるわけではないので、期待したとおりの節税効果が得られない場合もあります。
また、マンションなどの相続税評価方法は近年見直しが行われており、物件によっては従来ほど評価額が下がらないケースもあります。
特例の適用要件や、不動産の相続税評価額の正確な算出は複雑です。不動産の購入による相続税対策に不安がある方は、一度相続税に強い税理士にご相談ください。
借入れで取得した不動産の評価が否認された事例
借入れで不動産を購入して相続税評価額を下げても、通常の評価方法(財産評価基本通達に定める評価)が認められないことがあります。
最高裁判所は、通達の評価額と鑑定評価額の差が大きいことだけでは、通達以外の方法で評価する理由にならないと述べています(最判令4・4・19)。そのうえでこの事案では、購入と借入れをしなければ6億円を超えていた課税価格が、通達どおりに評価すると約2,800万円になり、相続税は0円になっていました。
また、相続税が減ることを知り、期待してあえて購入と借入れが行われていました。最高裁判所は、こうした事情のもとで通達どおりに評価すると、同じような行為をしない他の納税者との間に看過し難い不均衡が生じ、租税負担の公平に反するとして、鑑定評価額で評価した課税を適法と判断しました。
亡くなる約3年半前と約2年半前の購入でも問題とされているため、亡くなる直前の駆け込みでなくても、通常の評価方法が認められないことがある点に注意が必要です。
借金でアパートやマンションなどの賃貸物件を建設する
借金でアパートやマンションなどの賃貸物件を建設・購入することも、相続税対策の効果が期待できます。
不動産を賃貸すると、貸家や貸家建付地として評価されるため、一般的には自用の場合より相続税評価額が低くなります。
また、毎月家賃収入を得られるのもポイントです。
ただし、賃貸経営が目的だったとしても、通常の評価方法が認められないことがあります。
国税不服審判所が、借入れで不動産を購入・建築したことで相続税の総額が約80%減っていたうえ、購入・建築に至るまでの経過から、賃料収入を得る目的だけでなく相続税の負担を減らす意図もあったと認定し、通達の評価額を上回る価額での評価を認めた事例があります(令7.6.18 関裁(諸)令6-72)。
賃貸物件の取得が相続税対策になるかは、賃貸の目的だけでなく、相続税がどれだけ減るかも含めて見られる点に注意しましょう。
関連記事
相続税と借金についてよくある質問
Q. 相続税を払うために借金をしたら債務控除できる?
相続税を納めるために相続人が新たにした借金は、債務控除できません。債務控除の対象は、被相続人が亡くなった時点で負っていた債務で、確実と認められるものに限られるためです。
納税資金が足りない場合は、延納などの制度を検討しましょう。
関連記事
相続税の延納とは?条件・期間・利子税・担保・申請手続きを解説
Q. 相続放棄した人は借金を相続税から差し引ける?
相続放棄した人は借金を引き継がないため、相続税の計算で借金を差し引くことはできません。ただし、相続放棄した人が死亡保険金などを受け取って相続税がかかる場合に、葬式費用を実際に負担していれば、その葬式費用は差し引けます。
Q. お墓や仏壇の未払い代金は相続税から差し引ける?
被相続人が生前に購入したお墓や仏壇の未払い代金は、相続税の計算で差し引けません。お墓や仏壇は相続税がかからない財産であり、その購入代金の債務も差し引けない扱いだからです。未払いが残っていても、債務に含めずに計算します。
相続や相続税対策のご相談は税理士へ
相続時の借金は相続人が法定相続分に応じて分割して承継することとされていますが、承継をめぐって相続人間のトラブルに発展することもあります。
特に相続人の中に相続放棄や限定承認を希望する人がいる場合は、他の相続人が受け継ぐ借金の金額に影響が出るため揉めやすいです。手続きも複雑なので、税理士に相談することをおすすめします。
また、借金で相続税対策したい場合も、税理士への相談がおすすめです。借金を作ることによる相続税対策は、必ずしも望む効果が出るとは限らないからです。
相続税と借金に関してお困りの場合は、お気軽に税理士までお問い合わせください。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士