

2億円の相続税はいくら?相続人の人数別・配偶者の有無別に税額を解説

遺産が2億円ある場合、相続税は相続人の構成によって大きく変わります。
配偶者が相続に加わるかどうか、子の人数が何人かによって、納税額は1,000万円以上の範囲で変動するのです。
基礎控除額は「3,000万円+600万円×法定相続人の数」で計算するため、相続人が3人程度の一般的な家庭であっても、2億円の遺産であれば基礎控除を大きく超え、基本的に相続税の申告と納税が必要になります。
この記事では、まず自分のケースに近い税額を早見表で確認したうえで、配偶者も相続する場合・子だけが相続する場合のそれぞれの注意点、実際の計算手順、税額を抑えるために確認しておきたい制度までを解説します。
目次
2億円の相続税額はいくら?【早見表】
相続人の構成別に、2億円の遺産にかかる相続税の総額(家族全体の納税額)をまとめました。
| 相続人の構成 | 配偶者あり | 配偶者なし(子のみ) |
|---|---|---|
| 子1人 | 1,670万円 | 4,860万円 |
| 子2人 | 1,350万円 | 3,340万円 |
| 子3人 | 1,218万円 | 2,460万円 |
| 子4人 | 1,125万円 | 2,120万円 |
「配偶者あり」は、遺産を配偶者1/2・子が残り1/2を均等に分割し、配偶者の税額軽減(配偶者が取得した財産のうち、1億6,000万円または法定相続分のいずれか多い金額まで相続税が減額される制度)を適用した場合の金額です。
「配偶者なし」は、遺産を子らが均等に分割した場合の金額になります。
同じ2億円でも、配偶者が相続に加わるかどうかで税額は3倍近く違うこともあるのです。
これは、配偶者の税額軽減という、配偶者だけに適用できる相続税額を大きく減額することが可能な特例があるためです。
相続税の計算の全体像を先に確認したい方は『相続税の計算方法をわかりやすく解説!概算の早見表や節税できる制度も』の記事をご覧ください。
配偶者が相続する場合の相続税額
配偶者の税額軽減とは(1億6,000万円または法定相続分まで非課税)
相続税における配偶者の税額軽減とは、被相続人の配偶者が取得した財産のうち、1億6,000万円または法定相続分のいずれか多い金額まで相続税が減額される制度です。
- 遺産2億円・相続人が配偶者と子2人の場合、配偶者の法定相続分は1/2=1億円
- 1億円と1億6,000万円を比べると1億6,000万円のほうが大きいため、配偶者は1億6,000万円まで非課税
法定相続分どおりに配偶者が1億円を取得するケースでは、1億円<1億6,000万円のため、配偶者の相続税は0円になります。
配偶者が全額相続した場合の相続税額
「配偶者が全部相続すれば相続税はかからない」と誤解されがちですが、2億円のように非課税枠(1億6,000万円)を超える財産を配偶者が単独で相続した場合は、超えた部分に課税されます。
相続人が配偶者と子2人、配偶者が2億円全額を取得したケースで計算すると、配偶者の税額軽減を適用した場合でも配偶者の納税額は540万円になるのです(相続税の総額2,700万円のうち、非課税となる1億6,000万円分に相当する軽減額2,160万円を差し引いた残り)。
非課税になるのは「配偶者が1億6,000万円までしか受け取らなかった場合」であり、2億円をまるごと配偶者が相続する場合は非課税では済まない、という点を誤解しないようにしてください。
配偶者の税額軽減で税額ゼロでも申告は必須
配偶者の税額軽減(配偶者控除)を適用して納税額が0円になる場合でも、相続税の申告書の提出は必須です。
軽減の適用を受けるには、原則として相続税の申告期限(相続開始を知った日の翌日から10か月以内)までに、遺産分割協議を終えたうえで申告書を提出する必要があります。
「税額が0円だから申告しなくてよい」と考えて申告をしないと、軽減が適用されず本来の税額での納付を求められる可能性があるため注意してください。
なお、申告期限までに遺産分割が完了していなくても、一定の手続きを行えば、分割後に配偶者の税額軽減を適用できる場合があります。
配偶者の税額軽減については『相続税の配偶者控除とは?計算方法と二次相続への影響を解説』が参考になります。
子どもだけが相続する場合の相続税額
配偶者がすでに他界しているなど、法定相続人が子どもだけとなるケースです。
早見表のとおり、同じ2億円でも配偶者が関わらない分、税額は大きくなります。
配偶者の税額軽減が使えないため相続税額は最大になる
子だけで相続する場合、配偶者の税額軽減という大きな非課税枠が使えません。
そのため、同じ子の人数で比較すると、配偶者ありのケースより税額が大幅に高くなります。
子2人で相続財産を均等に分けた場合、配偶者ありは1,350万円、配偶者なしは3,340万円程度が目安です。
子どもの人数が増えると基礎控除額や税率区分が変わり相続税額が下がる
子の人数が増えるほど基礎控除額(600万円×法定相続人の数の部分)が増えます。
そのため、一人あたりの取得額が下がることで適用される税率区分も下がるため、家族全体の納税額は少なくなる傾向があります。
子1人の場合の相続税額の目安が4,860万円であるところ、子4人の場合の目安は2,120万円と半額以下になるのです。
子供が相続人の場合に発生する相続税の概算額を、遺産の金額別にまとめました。こちらも参考にしてみてください。
【相続税額の早見表】
| 遺産額 | 子1人 | 子2人 | 子3人 |
|---|---|---|---|
| 1000万円 | 0円 | 0円 | 0円 |
| 2000万円 | 0円 | 0円 | 0円 |
| 3000万円 | 0円 | 0円 | 0円 |
| 4000万円 | 40万円 | 0円 | 0円 |
| 5000万円 | 160万円 | 80万円 (各40万円) | 20万円 (各7万円) |
| 6000万円 | 310万円 | 180万円 (各90万円) | 120万円 (各40万円) |
| 7000万円 | 480万円 | 320万円 (各160万円) | 220万円 (各73万円) |
| 8000万円 | 680万円 | 470万円 (各235万円) | 330万円 (各110万円) |
| 9000万円 | 920万円 | 620万円 (各310万円) | 480万円 (各160万円) |
| 1億円 | 1220万円 | 770万円 (各385万円) | 630万円 (各210万円) |
| 2億円 | 4860万円 | 3340万円 (各1670万円) | 2460万円 (各820万円) |
| 3億円 | 9180万円 | 6920万円 (各3460万円) | 5460万円 (各1820万円) |
| 4億円 | 1億4000万円 | 1億920万円 (各5460万円) | 8980万円 (各2993万円) |
| 5億円 | 1億9000万円 | 1億5210万円 (各7605万円) | 1億2980万円 (各4327万円) |
| 6億円 | 2億4000万円 | 1億9710万円 (各9855万円) | 1億6980万円 (各5660万円) |
| 7億円 | 2億9320万円 | 2億4500万円 (各1億2250万円) | 2億1240万円 (各7080万円) |
| 8億円 | 3億4820万円 | 2億9500万円 (各1億4750万円) | 2億5740万円 (各8580万円) |
| 9億円 | 4億320万円 | 3億4500万円 (各1億7250万円) | 3億240万円 (各1億80万円) |
| 10億円 | 4億5820万円 | 3億9500万円 (各1億9750万円) | 3億5000万円 (各1億1667万円) |
※法定相続分での遺産分割が完了した場合
※小数点以下は四捨五入
二次相続を考慮した相続税額の計算が必要
配偶者がいる家庭では「一次相続(父または母の相続)」だけでなく、その後に発生する「二次相続(残された配偶者の相続)」まで含めたトータルの税額で考える必要があります。
同じ遺産2億円・相続人が配偶者と子2人のケースで、一次相続の分け方によって二次相続までの合計税額がどう変わるかを比較します。
| 配偶者が全額取得 | 法定相続分通り | |
|---|---|---|
| 一次相続の税額 | 540万円 | 1,350万円 |
| 二次相続の税額 | 3,340万円 | 770万円 |
| 合計 | 3,880万円 | 2,120万円 |
一次相続の目先の税額だけを見ると「配偶者に全額寄せたほうが有利」に見えますが、二次相続まで通算すると、上の試算では法定相続分どおりに分けたほうが合計で約1,760万円少なくなっています。
一次相続で配偶者に多く寄せるほど、二次相続の負担が重くなる傾向がある点は、この規模の遺産では特に影響が大きくなるのです。
この試算は、二次相続発生までに財産の増減がない前提の単純化した比較です。
実際には配偶者自身の固有財産の有無、二次相続までの期間、小規模宅地等の特例の適用可否などによって最適な分け方は変わります。
また、一次相続で配偶者が納付した税額分だけ、実際には二次相続時点の財産はさらに目減りするので、より厳密な比較では両者の差はやや縮小します。
二次相続を含めた分割方針の検討については『二次相続の相続税はいくら上がる?計算例と対策を解説』もあわせてご確認ください。
一次相続・二次相続を通算した対策や、実際の財産評価を踏まえた分割案の検討は個別の判断が必要になるため、相続税理士の費用を確認したうえで相続税に強い税理士に相談することをおすすめします。
相続税に強い税理士を探す際に知っておくべきことについては、以下の関連記事をご覧ください。
関連記事
- 相続税に強い税理士の探し方について:相続税に強い税理士の探し方とは?評判の良い税理士の選び方7選
- 税理士に相続税申告を依頼する場合の費用相場について:相続税申告の税理士費用はいくら?報酬相場と加算報酬を解説
2億円の相続税の計算手順
早見表の金額がどのように算出されているか、相続人が「配偶者と子2人」、遺産2億円のケースで実際に計算します。
- 遺産総額の把握
不動産1億2,000万円+預貯金6,000万円+その他2,000万円=2億円 - 基礎控除の差引き
基礎控除額=3,000万円+600万円×法定相続人の数(3人)=4,800万円 課税遺産総額=2億円−4,800万円=1億5,200万円 - 課税遺産総額を法定相続分で按分
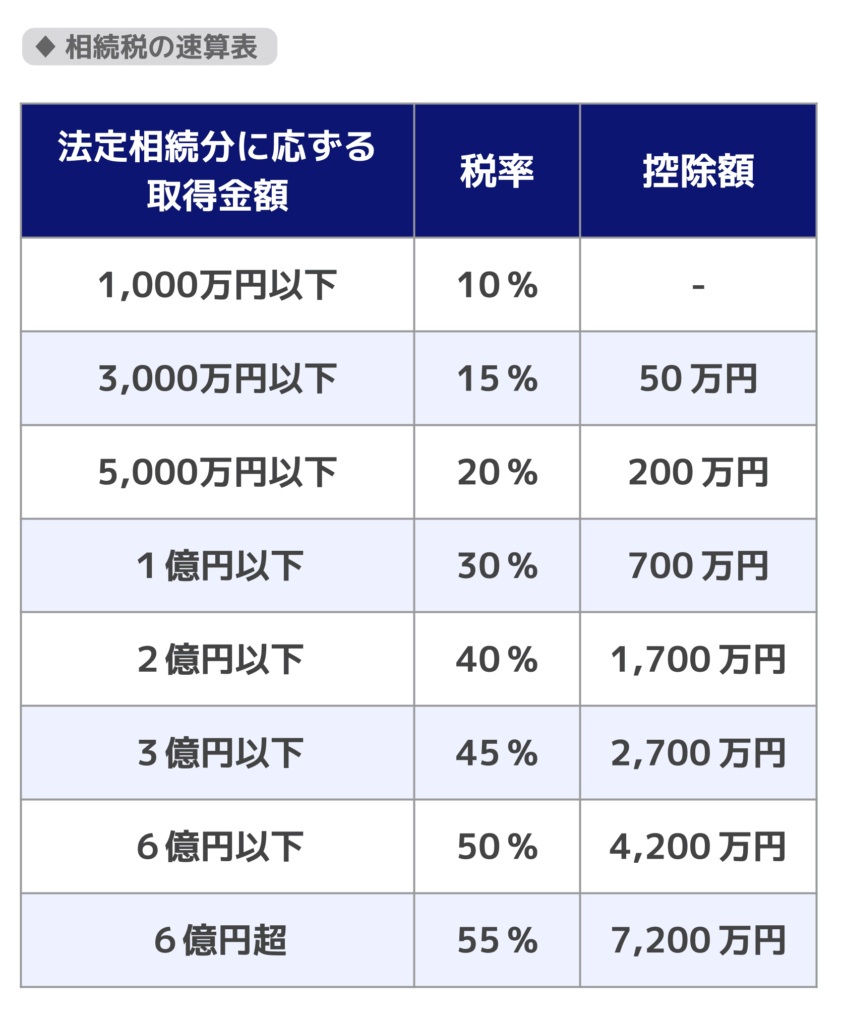
配偶者(1/2):7,600万円 子(各1/4):3,800万円ずつ - 各人の取得金額に税率を適用(速算表)
配偶者:7,600万円×30%−700万円=1,580万円
子1人あたり:3,800万円×20%−200万円=560万円(2人で1,120万円) - 合計して相続税の総額を算出
1,580万円+1,120万円=2,700万円 - 実際の取得割合で按分し、各種控除を適用
法定相続分どおりに分けた場合、配偶者の按分額は2,700万円×1/2=1,350万円ですが、配偶者の税額軽減により配偶者の実際の納税額は0円。
子の納税額は2,700万円×1/2=1,350万円(2人合計)。
家族全体の納税額は1,350万円
相続税の計算方法についてより詳しく知りたい方は、以下の関連記事をご覧ください。
関連記事
- 相続税の基礎控除について:相続税の基礎控除とは?控除額の計算式と超えた場合の手続き
- 相続税の税率の仕組みについて:相続税の税率は?税額早見表や計算方法、控除額も解説
- 相続人が実際に取得した割合に応じた按分計算の方法について:相続税の「按分割合」とは?計算方法・端数調整と配偶者控除への影響を解説
相続税額を抑えるために確認すべき制度
2億円規模の遺産では、以下の制度の適用可否によって納税額が大きく変わります。
生前対策ではなく、すでに相続が発生している前提で、申告までに確認しておきたい制度を紹介します。
小規模宅地等の特例
小規模宅地等の特例とは、土地を相続したときに一定の要件を満たしている場合、その土地の評価額を減額できる制度です。
減額の程度については土地の種類によって違いがありますが、「特定居住用宅地等」に該当する土地ならば330㎡を限度に80%の減額が可能となります。
地価の高いエリアに自宅がある場合、この特例の適用可否だけで数百万円〜数千万円単位の税額差が生じることがあります。
適用には申告期限内の申告が必要です。
小規模宅地等の特例について詳しく知りたい方は『小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】』の記事をご確認ください。
配偶者の税額軽減と二次相続のバランス
配偶者の税額軽減は一次相続の税額を大きく下げる一方、配偶者に財産を寄せすぎると二次相続の負担が重くなることがあります。
一次相続だけでなく、二次相続までを見据えた分割割合の検討が必要です。
死亡保険金・死亡退職金の非課税枠
被相続人の死亡によって支払われる生命保険金や死亡退職金が相続税の対象となる場合、受取人が相続人(相続を放棄した人などを除く)であれば、それぞれ「500万円×法定相続人の数」の非課税枠を利用できます。
そのため、非課税枠を差し引いたうえで課税価格を計算することが可能です。
生命保険金や死亡退職金が、常に相続税の対象になるとは限らない点に注意してください。
生命保険金や死亡退職金の相続における取り扱いについては、以下の関連記事で確認することが可能です。
2億円規模の相続税申告で注意すること
申告期限は相続開始から10か月
相続税の申告・納付期限は、被相続人が亡くなったことを知った日の翌日から10か月以内です。
配偶者の税額軽減や小規模宅地等の特例など、税額を下げる特例の多くはこの期限内の申告が適用要件になっているため、期限を過ぎると本来受けられたはずの軽減が受けられなくなる場合があります。
相続税の申告期限については『相続税の申告期限はいつまで?10か月の計算方法と遅れた際のリスク』の記事で詳しく知ることが可能です。
遺産総額が大きいほど土地評価の精度が税額に直結する
2億円規模の遺産では、不動産の占める割合が大きいケースが多く、土地の評価方法(路線価方式・倍率方式や各種補正)によって評価額が数百万円〜数千万円単位で変動することがあります。
評価額は税額に直結するため、土地の評価は専門家による精査をおすすめします。
土地の評価方法については『土地の相続税はいくらまで無税?親の土地の計算方法と特例を解説』の記事で詳しく知ることが可能です。
遺産分割が決まらない場合は未分割申告を
申告期限までに遺産分割協議がまとまらない場合、いったん法定相続分で相続したものとみなして申告・納税する「未分割申告」を行います。
配偶者の税額軽減や小規模宅地等の特例は、原則として申告期限までに遺産分割が完了していることが適用要件です。
遺産分割が期限内に間に合わない場合でも「申告期限後3年以内の分割見込書」を提出しておけば、原則として申告期限から3年以内に分割し、分割が行われた日の翌日から4か月以内に更正の請求をすることで、後から特例を適用できます。
申告方法に関しては、以下の関連記事で詳しく知ることができます。
関連記事
- 相続税申告書の記載方法:相続税申告書の書き方【記載例付き】書く順番や用紙の入手方法も解説
- 遺産分割が決まらない場合の申告方法:相続税は遺産未分割でも申告が必要|デメリットと申告書の書き方
2億円の相続に関してよくある質問
2億円の相続税は子ども2人だといくらですか?
2億円の相続税は子ども2人だといくらですか?
配偶者がいない場合(子2人のみ)は3,340万円、配偶者がいる場合(配偶者と子2人)は配偶者の税額軽減適用後で1,350万円が目安です。
2億円を子供が2人いる配偶者が全額相続したら相続税はかかりますか?
かかります。
配偶者の税額軽減による非課税枠は1億6,000万円までのため、2億円全額を配偶者が相続した場合、相続税がかかるでしょう。
超過分に課税され、納税額は540万円(相続人が配偶者と子2人の場合)が目安です。
2億円の遺産で相続税がゼロになることはありますか?
配偶者の税額軽減の非課税枠(1億6,000万円、または配偶者の法定相続分相当額のいずれか多い方)以内であれば、その部分は配偶者の税額軽減により非課税になります。
ただし非課税でも申告は必要です。
子だけで相続する場合、2億円規模で非課税になることは通常ありません。
2億円の相続税は誰が払うのですか?
相続税は、財産を実際に取得した相続人がそれぞれ、取得した割合に応じて負担します。
相続税の総額を家族で計算したうえで、各人の取得割合で按分するしくみです。
2億円を相続した場合の相続税については税理士に相談を
2億円規模の相続では、分割方法や特例の適用可否によって数百万円〜数千万円単位で納税額が変わります。
自分たちのケースでどの分け方が最も有利か、二次相続まで見据えた判断は個別の財産状況によって異なるため、専門家である税理士に相談すべきでしょう。
アトム相続税理士法人では税理士に無料相談することが可能です。
相談予約は24時間いつでも受け付けているので、相続税の負担を抑えることができる相続財産の分割方法や、利用すべき特例などを知りたい方は、一度ご連絡ください。


 LINEで無料相談
 メールで問い合わせ

監修者情報
アトムグループ 協力税理士