

孫の相続税はいくらから?2割加算や基礎控除の扱いを立場別に解説
孫が相続税を納める必要があるかは、孫以外への相続財産も含めた正味の遺産額が、基礎控除(3,000万円+600万円×法定相続人の数)を超えるかどうかが一つの基準となります。
同じ孫であっても、代襲相続人、孫養子、遺贈を受けた孫という立場によって相続税の2割加算の有無や使える控除が異なります。例えば、代襲相続人には2割加算が適用されませんが、遺贈だけで受け取った孫は未成年者控除や障害者控除を使えません。
この記事では、孫の相続税がいくらからかかるのか、立場ごとに2割加算や各種控除の取り扱いを解説します。


 LINEで無料相談
 メールで問い合わせ
目次
孫が財産を受け取る3つの立場|まず自分がどれか確認する
相続で財産を取得できるのは、民法で定められた法定相続人です。被相続人に子(孫から見た親)がいる場合、原則として孫は法定相続人になりません。
ただし、例外的に孫が財産を受け取るケースもあります。
孫の立場は、この記事では次の3つに整理します。どの立場にあたるかによって、相続税の計算に使える控除や2割加算の有無が変わります。
| 孫の立場 | この立場になるケース |
|---|---|
| 代襲相続人 | 子(親)が死亡、または欠格・廃除によって相続権を失っている場合 |
| 孫養子 | 被相続人と孫が生前に養子縁組をしていた場合 |
| 受遺者* | 遺言によって孫に財産を遺贈すると定められていた場合 |
*代襲相続人でも孫養子でもない孫
代襲相続人と孫養子は法定相続人にあたります。一方、遺贈だけで財産を受け取る孫は法定相続人ではありません。この違いが、基礎控除の計算人数や各種控除の適用可否に影響します。
代襲相続人や孫養子が、遺言によって財産を受け取ることもあります。この記事では、代襲相続人でも孫養子でもない孫が遺贈だけで財産を受け取る場合を「受遺者」として説明します。
なお、子が相続放棄をしても代襲相続は発生しません。相続放棄は、代襲相続が発生する原因には含まれないためです。
孫が生命保険金や死亡退職金を受け取った場合は、3つの立場とは別にみなし相続財産を取得した扱いになります。みなし相続財産にかかる相続税については、本記事内で後ほど詳しく解説します。
遺言によって財産を受け取る場合、遺言書の種類によって検認の要否が変わるほか、包括遺贈か特定遺贈かによって負債を引き継ぐかどうかも変わります。遺贈の手続きや相続税について詳しく知りたい方は、関連記事『遺贈の相続税は?基礎控除や包括遺贈・特定遺贈、不動産の遺贈も解説』をご覧ください。
孫に財産を渡す方法の選定や、孫が受け取れる相続割合について詳しく確認したい方は、関連記事『孫への相続を実現する5つの方法|孫が相続人になるケースや相続割合も解説』をご覧ください。
孫への相続税はいくらからかかる?
孫に相続税がかかるのは、孫以外への相続財産も含めた正味の遺産額が基礎控除を超える場合です。
相続税の基礎控除
3,000万円+600万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含めます
- 養子がいる場合、実子がいれば1人まで、いなければ2人まで法定相続人の数に含めます
国税庁の統計によると、亡くなった方のうち相続税の課税対象となったのは10.4%です(国税庁「令和6年分における相続税の申告事績の概要」)。
この割合は、相続税額のある申告書に係る被相続人数を死亡者数で割って算出されています。孫が財産を受け取る場合も、まずは遺産全体が基礎控除を超えるかどうかが出発点になります。
正味の遺産額とは、預貯金や不動産などの遺産総額に相続時精算課税の対象となる贈与財産を加え、非課税枠(死亡保険金・死亡退職金)や債務、葬式費用を差し引いたうえで、加算対象となる暦年贈与の額を足した金額です。
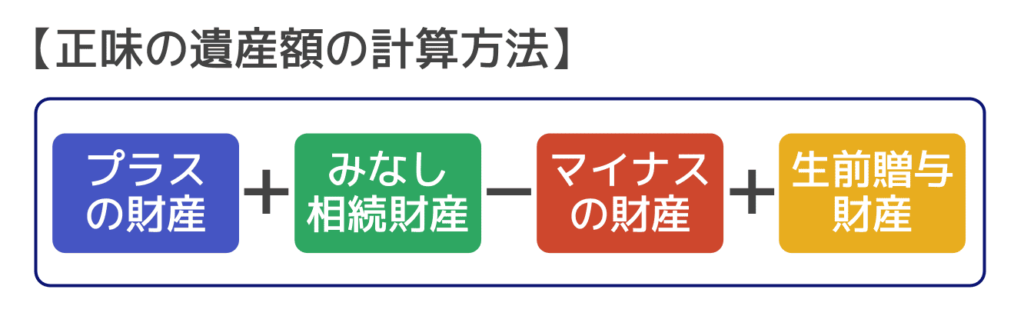
正味の遺産額が基礎控除以下であれば、相続税はかからず相続税申告も必要ありません。
なお、正味の遺産額が基礎控除を超えたとしても、「小規模宅地等の特例」や「未成年者控除」などの適用で相続税がゼロになるケースもあるでしょう。
ただし、これらの控除を適用するには、たとえ相続税がゼロになっても申告が必要なケースがあります。
孫が相続・遺贈で使える特例・控除については本記事内で後ほど詳しく解説します。
孫の相続税には「2割加算」が適用される
孫が財産を受け取ると、相続税額が2割加算されることがあります。ただし、すべての孫が対象になるわけではありません。
ここでは、2割加算の仕組みと、対象になる孫の立場を解説します。
相続税の2割加算とは?
2割加算とは、相続税額が2割上乗せされる制度のことです。
相続、遺贈や相続時精算課税に係る贈与によって財産を取得した人が、被相続人の配偶者や一親等の血族(代襲相続人となった孫を含む)以外である場合に適用されます。
例えば本来の相続税が500万円でも、2割加算が適用される場合は600万円になるということです。
被相続人の財産は配偶者や一親等の血族(子・親)が受け取るケースが多く、それ以外の人が受け取る場合は偶然性が高いとされます。
よって、より被相続人に近しい人が財産を受け取る場合との公平性を保つため、2割加算が適用されます。
関連記事
相続税の計算方法をわかりやすく解説!概算の早見表や節税できる制度も
孫が2割加算の対象になるケース
孫が2割加算の対象になるかどうかは、孫の立場によって決まります(相続税法18条)。
| 孫の立場 | 2割加算の有無 |
|---|---|
| 代襲相続人となった孫 | なし |
| 代襲相続人となった孫を養子にした場合 | なし |
| 孫養子(代襲相続人ではない) | あり |
| 代襲相続人でも養子でもない孫 | あり |
2割加算の対象になるかどうかは、財産を受け取った方法ではなく、孫が被相続人との関係で2割加算の対象者にあたるかによって決まります。
孫が代襲相続人となっている場合は、2割加算の対象にはなりません。遺産分割で財産を取得した場合だけでなく、遺贈や死亡保険金によって財産を取得した場合も同様です。
一方、代襲相続人ではない孫は、被相続人と養子縁組をしていても原則として2割加算の対象になります。養子は法律上、一親等の血族となりますが、孫やひ孫など被相続人の直系卑属が養子となっている場合は、相続税法上の特則によって2割加算の対象となるためです(相続税法18条2項)。
代襲相続人でも養子でもない孫が、遺贈や死亡保険金によって財産を取得した場合も、2割加算の対象になります。
孫養子が2割加算の対象とされるのは、子を介さずに財産を移せば相続税の課税機会が1回減るためです。一方、孫が代襲相続人となっている場合は、本来の相続の流れと変わらないため加算されません。
関連記事
2割加算は孫への死亡保険金にも適用される
被相続人が保険料を負担していた生命保険において、孫を死亡保険金の受取人に指定していた場合、孫は保険金として財産を受け取ります。
死亡保険金は受取人固有の財産であり、遺産分割協議の対象には含まれません。ただし相続税法上はみなし相続財産として扱われ、相続税の課税対象となります。
そのため孫が受取人に指定されている場合、代襲相続人であるケースを除き、死亡保険金にかかる相続税にも2割加算が適用されます。
なお、死亡保険金には「500万円×法定相続人の数」の非課税枠が設けられていますが、利用できるかどうかは孫の立場によって異なります。
| 孫の立場 | 非課税枠の適用 |
|---|---|
| 代襲相続人 | 可 非課税枠の計算で「法定相続人の数」にも含まれる |
| 孫(受遺者*) | 不可 非課税枠の計算で「法定相続人の数」に含まれない |
| 孫養子 | 可 非課税枠の計算で「法定相続人の数」にも含まれる ※実子がいるなら1人まで、いないなら2人まで |
*代襲相続人でも孫養子でもない
関連記事
生命保険の相続税はいくら?死亡保険金の非課税枠と計算方法を解説
孫の相続税がゼロになるとき|使える特例・控除
正味の遺産額が基礎控除を超えても、特例や税額控除によって相続税がゼロになることがあります。ただし、孫が利用できる制度は、その立場によって異なります。
| 制度 | 代襲相続人の孫 | 孫養子 | 受遺者の孫 |
|---|---|---|---|
| 基礎控除の人数 | 含まれる | 含まれる*¹ | 含まれない |
| 生命保険金の非課税枠 | 使える | 使える*¹ | 使えない |
| 未成年者控除 | 使える | 使える | 使えない |
| 障害者控除 | 使える | 使える | 使えない |
| 小規模宅地等の特例 | 使える | 使える | 使える*² |
| 2割加算 | なし | あり | あり |
*¹ 基礎控除や生命保険金の非課税限度額を計算する際、法定相続人の数に含められる養子は、実子がいる場合は1人、実子がいない場合は2人までです。
*² 小規模宅地等の特例は、宅地の種類や取得者などの要件を満たす必要があります。
相続税がゼロになる場合でも、申告が必要かどうかは制度によって異なります。
未成年者控除や障害者控除によって納付税額がゼロになる場合は、原則として申告は不要です。一方、小規模宅地等の特例を適用して相続税がゼロになる場合は、申告が必要です。
それぞれの制度について、順に解説します。
自宅の土地を相続した場合|小規模宅地等の特例
自宅の土地が特定居住用宅地等に該当し、一定の要件を満たす場合は、330㎡までの部分について相続税評価額を80%減額できます。
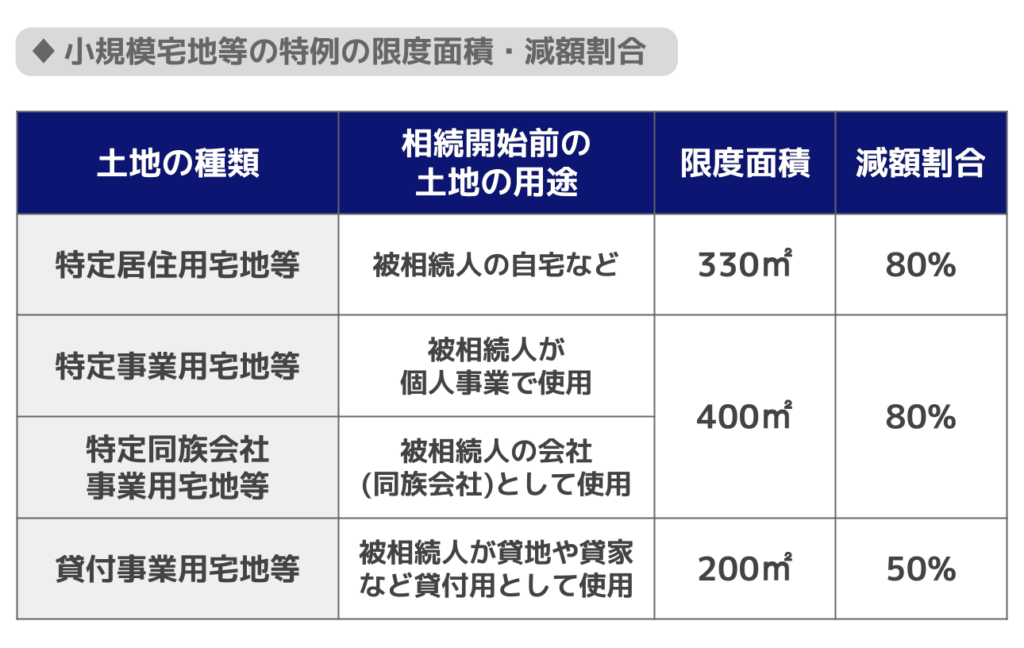
小規模宅地等の特例は、一定の要件を満たす親族が相続や遺贈によって宅地を取得した場合に適用できます。そのため、法定相続人ではない孫でも、受遺者として要件を満たせば対象になることがあります。
特定居住用宅地等では、取得者によって適用要件が異なります。被相続人と同居していた親族は、原則として相続開始の直前から申告期限まで居住と保有を続ける必要があります。同居していない親族でも、いわゆる「家なき子」の要件を満たせば適用できる場合があります。
小規模宅地等の特例を適用して相続税がゼロになる場合でも、相続税の申告が必要です。
詳しくは関連記事『小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】』で解説しています。
孫が未成年の場合|未成年者控除
未成年者控除は、18歳未満の法定相続人が相続や遺贈によって財産を取得した場合に、相続税額から一定額を差し引ける制度です。
控除額は、「18歳になるまでの年数×10万円」で計算します。18歳になるまでの年数に1年未満の期間がある場合は、1年として計算します。
未成年者控除によって納付税額がゼロになる場合は、原則として相続税の申告は不要です。控除しても相続税が残る場合は、申告が必要になります。
本人の相続税額から控除しきれない金額がある場合は、その未成年者の扶養義務者の相続税額から控除できることがあります。
詳しくは、関連記事『相続税の未成年者控除とは?いくら控除される?計算方法・適用要件を解説』をご覧ください。
孫に障害がある場合|障害者控除
障害者控除は、85歳未満の障害者である法定相続人が相続や遺贈によって財産を取得した場合に、相続税額から一定額を差し引ける制度です。
控除額は、85歳になるまでの年数1年につき、一般障害者は10万円、特別障害者は20万円です。85歳になるまでの年数に1年未満の期間がある場合は、1年として計算します。
障害者控除によって納付税額がゼロになる場合は、原則として相続税の申告は不要です。控除しても相続税が残る場合は、申告が必要になります。
本人の相続税額から控除しきれない金額がある場合は、その障害者の扶養義務者の相続税額から控除できることがあります。
詳しくは、関連記事『相続税の障害者控除|等級などの要件や申告義務は?控除しきれない時はどうする?』で解説しています。
孫が生前に受けた贈与は相続税の対象になる?
祖父母から生前に贈与を受けていた孫は、その財産が相続税の対象に戻るかどうかを確認する必要があります。
どの制度で贈与を受けていたか、孫が相続や遺贈で財産を受け取ったかどうかによって、扱いは変わります。暦年課税と相続時精算課税に分けて確認しましょう。
なお、これから孫へ生前贈与を検討している場合の非課税枠や注意点については、関連記事『孫への生前贈与は相続税対策になる?非課税での贈与のやり方や注意点』をご覧ください。
暦年贈与を受けていた場合|孫は原則加算されないが例外がある
相続や遺贈、相続時精算課税に係る贈与で財産を取得した人が、被相続人から加算対象期間内に暦年課税による贈与を受けていた場合、その贈与財産は相続税の課税価格に加算されます。これを生前贈与加算といいます。
そのため、これらによって財産を取得していない孫への暦年贈与は、生前贈与加算の対象外です。
ただし、教育資金や結婚・子育て資金の管理残額だけを取得した孫は、生前贈与加算の対象者には含まれません。ほかに相続や遺贈による財産や相続時精算課税に係る贈与財産を取得していなければ、過去の暦年贈与も生前贈与加算の対象外です。
一方、孫が次のいずれかに当てはまる場合は、その孫への暦年贈与も加算の対象になります。
- 代襲相続人や孫養子として、遺産分割で財産を取得した
- 遺言によって財産を取得した
- 被相続人が保険料を負担していた死亡保険金など、みなし相続財産を取得した
- 相続時精算課税を選んで贈与を受けていた
生前贈与加算の対象期間はもともと被相続人の死亡前3年でしたが、2027年1月1日以降段階的に延長されます。
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| ~2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日~2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日~ | 死亡日前7年間 |
相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続税の課税価格に加算されます。
なお、孫名義の口座にお金が入っていても、贈与が成立していなければ被相続人の財産として相続税の対象になります。
国税不服審判所は、孫名義の預金について、預入資金を出したのは被相続人であり、孫への贈与も認められないとして、被相続人に帰属する相続財産と判断しました(平26.8.19 東裁(諸)平26-20)。この事例では、預金証書だけを渡して届出印を渡していなかった点も、管理・支配が移っていない事情として挙げられています。
贈与は「あげます」「もらいます」という双方の意思表示によって成立する契約です(民法549条)。孫名義の預金が名義預金と判断された場合は、生前贈与加算の対象かどうかを検討する以前に、相続財産そのものとして課税されます。
こうした注意点を含め、暦年課税での生前贈与について詳しくは関連記事『暦年贈与(暦年課税)とは?非課税枠や注意点、やり方をわかりやすく解説』をご覧ください。
相続時精算課税を選んでいた場合|2割加算に注意
相続時精算課税を選んで贈与を受けていた場合、その贈与財産は相続税の計算に含まれます。2024年1月1日以後の贈与については、年間110万円の基礎控除分を除いて相続税の課税価格に加算されます。
このとき、相続税の計算に用いるのは贈与時点の相続税評価額です。贈与後に評価額が上がっていても、贈与時の金額で計算されます。
孫が相続時精算課税で贈与を受けていた場合、その財産に対応する相続税額は、原則として2割加算の対象です。代襲相続人となっている孫は対象外である点は、通常の相続と同じです。
孫が相続時精算課税を利用した場合の2割加算について詳しくは、関連記事『相続時精算課税制度は孫にも利用可能|2割加算の注意点や計算方法を解説』をご覧ください。相続時精算課税制度そのもののメリット・デメリットや選択時の注意点は、『相続時精算課税制度をわかりやすく解説!改正の変更点などもわかる』をご参照ください。
教育資金・結婚子育て資金の残額がある場合
教育資金や結婚・子育て資金の一括贈与を受けていた場合、贈与者が亡くなった時点の管理残額が相続税の対象になることがあります。教育資金は、受贈者の年齢や在学状況などによって対象外となる場合があります。
孫が受贈者である場合、管理残額のうち一定の部分は2割加算の対象になります。教育資金と結婚・子育て資金では、贈与時期などによって2割加算の対象範囲が異なります。代襲相続人となっている孫は対象外です。
教育資金の一括贈与は2026年3月31日をもって新規の契約受付を終了しています。すでに契約している場合は、引き続き制度が適用されます。
関連記事
孫が財産を受け取るときの注意点
孫が財産を受け取る場合、税額の計算とは別に確認しておきたい点があります。
- 遺留分侵害トラブルのリスク
- 特別代理人の選任が必要な場合がある
1つずつ確認していきましょう。
遺留分侵害トラブルのリスク
遺留分とは、兄弟姉妹以外の法定相続人に保証された、相続財産の最低限の取り分のことです。
例えば孫に遺言で財産を渡す場合、その財産が多すぎると法定相続人の遺留分を侵害してしまうことがあります。
この場合、法定相続人との話し合いが必要になったり、遺留分侵害額請求をされたりしてトラブルになる可能性があるでしょう。
よって、他の法定相続人の遺留分を侵害しないよう配慮したり、事前に法定相続人にも孫に財産を渡したい旨を伝えておいたりといった対策が必要です。
関連記事
遺留分をもらった場合の相続税は?計算方法と侵害額請求後の申告手続き
特別代理人の選任が必要な場合がある
遺産分割協議などで親権者と未成年者である孫との間に利益相反が生じる場合は、特別代理人の選任が必要になります。
通常、未成年者の手続きは親権者が法定代理人として行いますが、親権者が相続人となる場合は、親子で利益が衝突します。
このような利益相反が生じる状態では、親権者は子の代理人になれないため、代わりに特別代理人が孫の代理人となるのです。
なお、死亡保険金は遺産分割協議の対象にならないため、保険金を受け取ること自体について特別代理人を選任する必要はありません。ただし、孫が代襲相続人や孫養子として遺産分割協議にも参加する場合は、保険金とは別に特別代理人が必要になることがあります。
孫の相続税についてよくある質問
Q. 孫が相続税を払うのはいくらから?
正味の遺産額が基礎控除(3,000万円+600万円×法定相続人の数)を超える場合、原則として相続税の計算が必要になります。
孫が納める税額は、取得した財産の額や2割加算、各種控除によって決まります。
Q. 孫の相続税が0円なら申告しなくていい?
未成年者控除や障害者控除を適用した結果、税額が0円になる場合は申告は不要です。
一方、小規模宅地等の特例などを適用して0円になる場合は、期限内の申告が必要となります(租税特別措置法69条の4)。
Q. 孫が相続放棄しても2割加算はかかる?
相続放棄をしても、死亡保険金を受け取った場合は相続税がかかり、原則として2割加算の対象にもなります。
なお、相続放棄をした人は相続人に該当しないため、死亡保険金の非課税枠は適用できません(相続税法12条、18条)。
Q. 孫が相続税を払えないときはどうなる?
納付期限までに納めないと、期限の翌日から延滞税が発生します。
不動産など現金化しにくい財産を引き継いだ場合は、分割納付(延納)や現物納付(物納)を検討できることがあります(相続税法38条、41条)。
孫が払う相続税は税理士に相談を
孫が財産を受け取った場合の相続税は、立場の確定から始まります。代襲相続人か、孫養子か、遺贈を受けただけなのか。ここが決まらないと、基礎控除に含まれるか、2割加算がかかるか、未成年者控除が使えるかがいずれも決まりません。
生前に贈与を受けていた場合は、その分が課税価格に戻るかどうかの判定も必要です。控除を適用して税額がゼロになる場合でも、申告が必要かどうかは制度によって分かれます。
相続税の申告には、資料の収集から申告書の提出まで4〜5か月ほどみておく必要があります。期限は被相続人の死亡を知った日の翌日から10か月以内です。
まだ何も決まっていない段階でも構いません。ご自身で申告を進めていて途中で判断に迷った方、複数の税理士を比較検討している段階の方も、まずはご相談ください。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士