

相続時精算課税選択届出書の書き方・入手方法・提出期限などを解説
相続時精算課税制度を適用するには、「相続時精算課税選択届出書」の提出が必要です。
届出書は国税庁のサイトからのダウンロードか税務署の窓口で入手することができます。そして、相続時精算課税制度を適用する贈与を初めて受けた翌年の2月1日〜3月15日に、受贈者の納税地(通常は住所地)を所轄する税務署へ提出することで適用できます。 期限を過ぎると、その年の贈与について相続時精算課税を選択できなくなるため、早めに準備を進めましょう。
この記事では、届出書はどこでもらえるのか、どのように記入するか、いつまでに・どこへ提出するかを、令和5年度税制改正(令和6年1月1日施行)による変更点も踏まえながら解説します。
税理士に頼まず自分で手続きを進めようとしている方でも、この記事を読みながら作業を進められるよう、書類の記載方法も併せて解説しています。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。
目次
相続時精算課税選択届出書が必要な人と手続きの流れ
相続時精算課税制度とは?使える人の条件
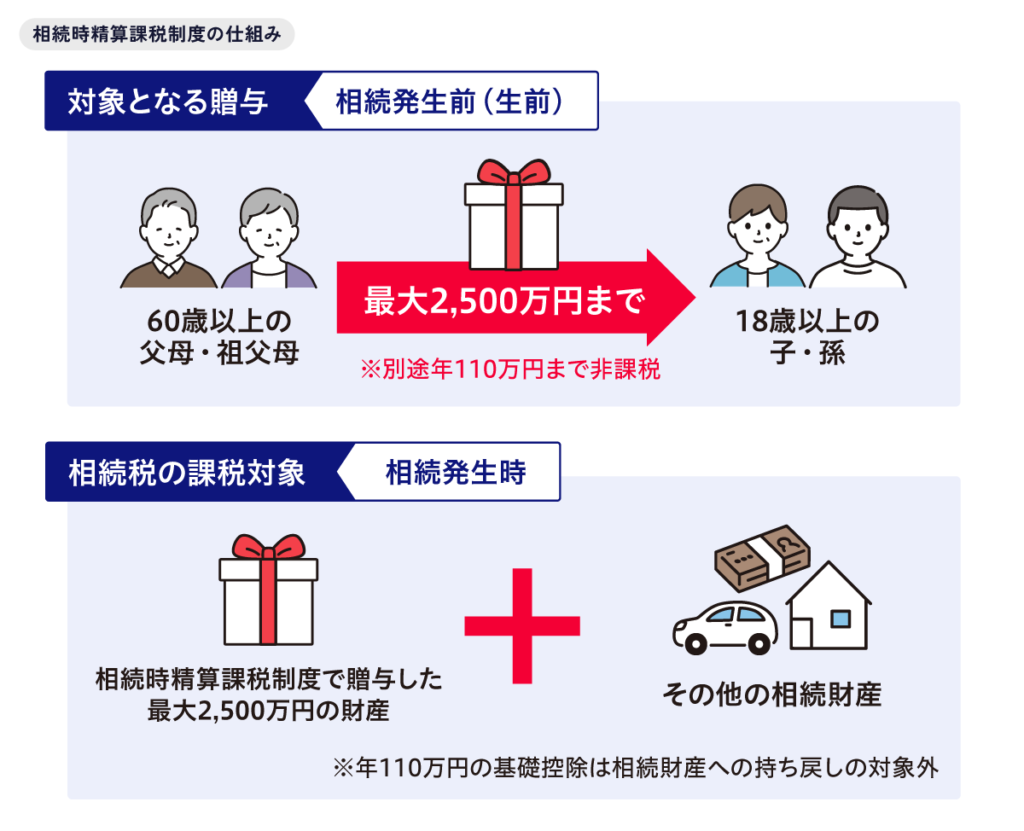
相続時精算課税制度とは、贈与時の贈与税を抑え、贈与者が亡くなったときに相続税でまとめて精算する制度です。
年110万円の基礎控除に加えて、贈与者ごとに累計2,500万円までの特別控除を受けられるため、まとまった金額の財産を生前に移しやすくなります(特別控除を超えた部分には一律20%の贈与税がかかります)。
ただし、基礎控除を超えた部分は、贈与者の相続時に相続財産に加算され、相続税の対象になります(納めた贈与税は、相続税額から差し引かれます)。
相続時精算課税を選択できるのは、原則として、贈与者が贈与をした年の1月1日時点で60歳以上、受贈者が同日時点で18歳以上で、かつ、贈与を受けた時点で贈与者の直系卑属である推定相続人または孫である場合です。
| 対象 | 条件 |
|---|---|
| 贈与者(財産をあげる人) | 贈与をした年の1月1日時点で 60歳以上の父母または祖父母など |
| 受贈者(財産をもらう人) | 贈与を受けた年の1月1日時点で 18歳以上で、贈与者の直系卑属(子や孫など)である推定相続人または孫 |
なお、住宅を取得するための資金(住宅取得等資金)の贈与については、贈与者が60歳未満でも相続時精算課税を選択できる特例があります(令和8年12月31日までの贈与が対象)。
相続時精算課税制度の概要やメリット・デメリットなどについて知りたい方は『相続時精算課税制度をわかりやすく解説!改正の変更点などもわかる』の記事をご覧ください。
相続時精算課税選択届出書はいつ必要?手続きの流れ
相続時精算課税選択届出書は、相続時精算課税を選択することを税務署に届け出るための書類です。
この届出書の提出が必要なのは、相続時精算課税を初めて選択する年だけです。 最初の贈与を受けた翌年の2月1日〜3月15日に一度提出すれば、翌年以降の同じ贈与者からの贈与にも引き続き適用されます。
初めて選択する年の手続きの流れは、次のとおりです。
手続きの流れ
- 贈与を受ける
- 相続時精算課税選択届出書を作成する
- 贈与額が110万円を超える場合は、贈与税申告書(第一表・第二表)を作成する
- 戸籍謄本などの添付書類をそろえて、税務署に提出する
なお、一度選択すると、その贈与者からの贈与は暦年課税に戻すことができません。 制度の特性を理解したうえで判断してください。
年間110万円以下なら贈与税申告は原則不要
令和6年1月1日以後の贈与から、相続時精算課税に年110万円の基礎控除が設けられました。この基礎控除は贈与者ごとではなく、受贈者1人につき年110万円です。父と母の両方から相続時精算課税で贈与を受けた場合は、2人からの贈与の合計額で判定します。
その年に受けた相続時精算課税の贈与の合計額が110万円以下であれば、贈与税の申告は原則不要です。
ただし、初めてその贈与者に対して相続時精算課税を選択する年は、110万円以下でも届出書の提出が必要です。
また、贈与者が60歳未満の場合に住宅取得等資金の特例を使って相続時精算課税を選択するときは、特例の適用を受ける旨を記載した贈与税の申告書に、届出書と添付書類を添えて提出する必要があります。
届出書は贈与者ごとに提出する
相続時精算課税制度を利用するかどうかは、贈与者ごとに決められます。
たとえば、父からの贈与は相続時精算課税、母からの贈与は暦年課税、というように使い分けることもできます。
そのため、複数人から贈与があった場合には、相続時精算課税制度を利用する贈与について、贈与者ごとに別々の届け出が必要となります。
相続時精算課税選択届出書はどこでもらえる?
相続時精算課税選択届出書の入手方法は大きく2つあります。
(1)国税庁ウェブサイトからダウンロードする(推奨)
最も手軽な方法です。国税庁のウェブサイトで入手できます。
ダウンロードするための手順は、以下の通りです。
- 国税庁ウェブサイトにアクセス
- 検索欄に「相続時精算課税選択届出書」と入力
- 「相続時精算課税選択届出書」のページを開く
- PDFファイルをダウンロードして印刷する
国税庁サイトでは「相続時精算課税選択届出書」として掲載されている様式を使用します(年度により様式番号・様式名の表記が異なることがあります)。
検索の際は「相続時精算課税選択届出書」というキーワードをそのまま入力すると見つけやすくなります。
また、国税庁の「確定申告書等作成コーナー」を使えば、画面上で直接入力・印刷することも可能です。
ただし、確定申告書等作成コーナーやe-Taxソフト(WEB版)では、相続時精算課税選択届出書のみを作成・提出することはできません。届出書のみを提出する場合は、書面で提出するか、ダウンロード型の「e-Taxソフト」を利用してください。
(2)税務署の窓口でもらう
最寄りの税務署の窓口に行けば、用紙をもらうことができます。
窓口での受け取り自体に予約は不要ですが、書き方の相談をしたい場合は、申告期間中(2~3月)は混雑するため、事前に電話で確認するとスムーズです。
最寄りの税務署について知りたい方は、国税庁ウェブサイトの「税務署の所在地などを知りたい方」から検索できます。
相続時精算課税選択届出書の書き方【記入例付】
ここでは、届出書の記入方法を解説します。
【最新版】相続時精算課税選択届出書の記入例
相続時精算課税選択届出書
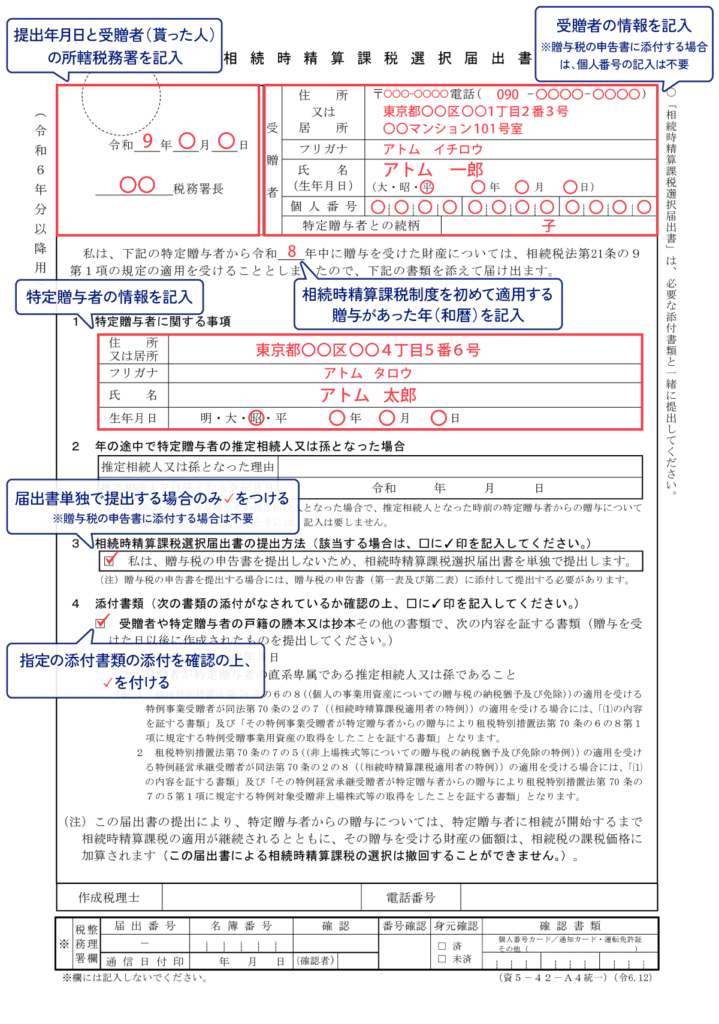
相続時精算課税選択届出書の各欄の書き方
日付・提出する税務署
提出年月日と、提出する税務署名を記載します。
提出する税務署とは、受贈者の納税地を所轄する税務署です。通常は住所地が納税地となります。
所轄税務署は国税庁サイトのこちらのページから確認できます。
届出者(受贈者)の情報
届け出を行う受贈者について、以下の情報を記入します。
| 欄名 | 記入内容 | 注意点 |
|---|---|---|
| 住所又は居所 | 受贈者の住所・居所 | マンション名・部屋番号まで正確に |
| 氏名 | 受贈者の氏名 | フリガナも必要 |
| 生年月日 | 受贈者の生年月日 | 元号表記で記入 |
| 個人番号 | 受贈者のマイナンバー(12桁) | 贈与税申告書に添付して提出する場合は記載不要 |
| 特定贈与者との続柄 | 受贈者の立場を記載 | 例:子、孫 |
届出書のみを単独で提出する場合は個人番号の記入が必要ですが、贈与税申告書に添付して提出する場合は、届出書への個人番号の記載は不要です。
届出書単独で提出する場合は、マイナンバーカードなどの本人確認書類の提示か、写しの添付も必要になります。また、届出書の控えを手元に残す場合は、控えには個人番号を書かないよう注意してください。
※相続時精算課税を選択した贈与者が複数いる場合は、その全員からの贈与の合計が年間110万円を超えると、贈与税の申告書の提出が必要です。
贈与者の情報
財産の贈与を行う贈与者について、以下の情報を記入します。
| 欄名 | 記入内容 | 注意点 |
|---|---|---|
| 住所又は居所 | 贈与者の住所・居所 | マンション名・部屋番号まで正確に |
| 氏名 | 贈与者の氏名 | フリガナも必要 |
| 生年月日 | 贈与者の生年月日 | 元号表記で記入 |
最初に贈与を受けた年
相続時精算課税制度を初めて適用しようとする贈与を受けた年を記入します。
- 記入例:「令和8年」
年の途中で贈与をした人(特定贈与者)の推定相続人または孫となった場合
年の途中で贈与した人(特定贈与者)の推定相続人または孫となった場合とは、養子縁組など、贈与者との法的な親族関係の変動により、新たに推定相続人または孫という地位を得たケースをいいます。
推定相続人または孫となった理由と、その年月日を記入してください。該当しない場合なら記載は不要となります。
なお、孫が年の途中で特定贈与者の推定相続人となった場合で、推定相続人となる前の贈与についても相続時精算課税の適用を受けるときは、この欄の記入は不要です(ただし、その年の1月1日から推定相続人となる前までの間に特定贈与者の孫となった場合は、孫となった理由とその年月日を記入してください)。
ただし、推定相続人または孫となる前に受けた贈与には、原則として相続時精算課税を適用できません。 年の途中で養子縁組をした場合などは、どの贈与が対象になるかを事前に確認してください。
相続時精算課税選択届出書の提出方法
贈与税の申告書を提出せず、相続時精算課税選択届出書のみを単独で提出する場合(例:年間贈与額が基礎控除額110万円以下の場合など)にチェックします。
贈与税の申告書に添付して提出する場合は、チェックは不要です。
添付書類
受贈者の氏名・生年月日と、受贈者が贈与者の推定相続人または孫であることを証明できる戸籍謄本などを添付し、チェックします。
戸籍謄本などは、贈与を受けた日以後に作成されたものが必要です。
相続時精算課税選択届出書の記入時の注意点
届出書は、贈与を受けた人(受贈者)が届出者として作成します。
また、書面で作成する場合は、次の点に注意してください。
- 黒のボールペンまたは黒いインクで記入する(消せるボールペンは不可)
- 訂正する場合は二重線を引く
※e-Taxで提出する場合は不要です。
あわせて、贈与税申告書に、相続時精算課税の特別控除を適用する財産を正しく記載できているか確認してください。
相続税法21条の12第2項・第3項では、特別控除を適用するためには期限内申告書への記載が必要とされています。記載がなかった場合に例外として認められるのは、期限内申告書を提出していて、記載漏れに「やむを得ない事情」があると税務署長が認め、記載をした書類を提出したときに限られます。
国税庁の質疑応答事例では、期限内申告書に特別控除の適用を受けようとする財産として記載されていない申告漏れ財産には、原則として特別控除を適用できないとされています。また、贈与税の期限内申告書自体を提出していなかった場合については、救済のための宥恕規定は設けられていません(相続税法基本通達21の12-1)。
相続時精算課税制度に必要な添付書類
相続時精算課税制度を利用するために必要となる書類(届出書及び添付書類)は、以下の通りです。
必要書類の一覧(令和6年以後の贈与)
| 必要な書類 | 備考 |
|---|---|
| 相続時精算課税選択届出書 | 税務署・国税庁サイトで入手 |
| 贈与税申告書(第一表・第二表) | 年間110万円以下なら原則不要 |
| 戸籍謄本等 | 受贈者の氏名・生年月日と、贈与者の推定相続人または孫であることを証明できるもの |
| 本人確認書類 (マイナンバーカードの写しなど) | 提出する書類に個人番号を記入する場合に必要 |
戸籍謄本など、受贈者が贈与者の直系卑属である推定相続人または孫であることを証する書面については、贈与を受けた日以降に作成された書類の提出が必要です。
また、マイナンバーカードだけでは、贈与者との続柄を証明できません。
戸籍謄本の入手方法
戸籍謄本は、本籍地のある市区町村の窓口か、郵送で請求して取得できます。自治体によっては、マイナンバーカードを使って、コンビニで取得できる場合もあります。
また、2024年3月1日からは広域交付制度が始まり、本籍地以外の市区町村の窓口でも取得できるようになりました。ただし、広域交付には次の制限があります。
- 請求できるのは、本人・配偶者、父母・祖父母などの直系尊属、子・孫などの直系卑属に限られる(委任状による代理請求は不可)
- 窓口での請求に限られ、郵送では請求できない
- 取得できるのは戸籍謄本(全部事項証明書)のみで、抄本は取得できない
贈与税申告書(年間110万円を超える贈与を受けた場合)
相続時精算課税の贈与が年間110万円を超える場合は、届出書に加えて、贈与税申告書(第一表・第二表)をセットで提出します。
| 書類 | 役割 |
|---|---|
| 第一表 | 贈与税の計算・納税額を申告する書類 |
| 第二表 | 相続時精算課税制度の適用に関する明細を記載する書類 |
特別控除の範囲内で税額が0円になる場合でも、特別控除を受けるには申告書の提出が必要です。
申告書は、届出書と同様に、国税庁のウェブサイトからダウンロードするか、税務署の窓口で入手できます。
また、国税庁の「確定申告書等作成コーナー」を使えば、画面の案内に沿って作成し、e-Taxで送信することもできます。
不動産や株式などを贈与された場合は、財産の種類に応じて評価明細書などの添付が必要になることがあります。添付が不要な資料についても、評価額の根拠を確認できるよう手元に保管しておきましょう。
関連記事
令和5年度税制改正による必要書類の変更
令和6年1月1日以後の贈与から、相続時精算課税に年110万円の基礎控除が設けられたことで、贈与額が110万円以下の年は、贈与税申告書を提出しなくてよくなりました。
| 令和5年12月31日以前の贈与 | 令和6年1月1日以後の贈与 | |
|---|---|---|
| 基礎控除 | なし | 年110万円 |
| 110万円以下の贈与 | 申告書の提出が必要 | 申告書は不要 |
ただし、初めて相続時精算課税を選択する年は、110万円以下でも届出書と添付書類の提出が必要です。
また、複数の特定贈与者から贈与を受けた場合も、基礎控除は受贈者1人につき年間110万円です。この場合は、各特定贈与者からの贈与額に応じて110万円を按分します。
相続時精算課税の添付書類は税制改正で簡素化
相続時精算課税選択届出書の添付書類は、以前より簡素化されています。
令和2年1月1日以後の贈与では、受贈者の戸籍の附票の写しや、贈与者の住民票の写しなどの添付が不要になりました。 現在は、受贈者の氏名・生年月日と、贈与者の推定相続人または孫であることを証明できる戸籍謄本などを添付すれば足ります。
ただし、必要書類は受贈者の状況などによって異なる場合があります。提出前に、最新の国税庁の案内を確認してください。
相続時精算課税選択届出書の提出期限はいつ?
提出期限は「贈与を受けた年の翌年3月15日」
相続時精算課税選択届出書の提出期間は、贈与を受けた年の翌年2月1日から3月15日まで(贈与税申告書の提出期限と同じ)です。
| 贈与を受けた年 | 提出期限 |
|---|---|
| 令和7年(2025年)中 | 令和8年(2026年)3月16日(月) ※3月15日が日曜のため |
| 令和8年(2026年)中 | 令和9年(2027年)3月15日(月) |
期限(3月15日)が土日・祝日にあたる場合は翌平日が期限となります。なお、国税庁は令和7年分の受付期間を令和8年2月2日(月)〜3月16日(月)と案内しています。
提出期限を過ぎると原則、相続時精算課税制度を利用できない
届出書の提出期限は厳格です。通常のケースで期限を過ぎると、その年の贈与については相続時精算課税制度を適用できなくなり、通常の暦年課税として贈与税が計算されます(受贈者・贈与者が死亡した場合など、提出期限が通常と異なるケースを除く)。
多額の贈与を受けた場合、暦年課税では高い税率が適用されることがあります。期限を絶対に守ることが手続き上の最重要ポイントです。
国税庁の通達でも、届出書を提出期限までに提出しなかった場合には相続時精算課税の適用を受けることはできず、期限後の提出を認める宥恕(ゆうじょ)規定も設けられていないとされています(相続税法基本通達21の9-3)。
戸籍謄本など必要書類の取得にかかる時間も見込んで、余裕をもって準備を進めてください。
受贈者・贈与者が亡くなった場合は期限が異なる
届出書を提出する前に、受贈者や贈与者が亡くなった場合は、提出期限と提出先が通常とは異なります。
受贈者が、相続時精算課税選択届出書の提出期限前に、届出書を提出しないまま亡くなった場合
受贈者の相続人が、受贈者が亡くなったことを知った日の翌日から10か月以内に、亡くなった受贈者の納税地を所轄する税務署へ届出書を提出します。
このとき、届出書と一緒に「相続時精算課税選択届出書付表」を提出します。相続人が2人以上いる場合は、相続人(贈与をした特定贈与者を除く)全員が付表に連署する必要があります。あわせて、受贈者のすべての相続人を明らかにする書類も添付します。
贈与者が、贈与をした年の途中に亡くなった場合
受贈者が、贈与税の申告期限と、贈与者の相続税の申告期限のいずれか早い日までに、贈与者の相続税の納税地を所轄する税務署へ届出書を提出します。
相続時精算課税選択届出書の提出方法
相続時精算課税選択届出書の提出方法は以下の3つです。
- 税務署の窓口に持参する
- 郵送で提出する
- e-Tax(電子申告)で提出する
あわせて、ご自身でも手続きを進めやすいケースと、税理士への相談をお勧めするケースの判断基準も紹介します。
(1)税務署の窓口に持参する
最も確実な方法です。
受贈者の納税地を所轄する税務署の窓口に、届出書・贈与税申告書・添付書類をまとめて持参します。
- メリット
その場で記載内容を確認してもらえる。書類の不備をその場で指摘してもらえることも - デメリット
2~3月の申告期間中は混雑しやすく、税務署の窓口は原則として平日のみの受付
閉庁日でも、税務署の時間外収受箱に投函して提出することは可能ですが、その場で記載内容を確認してもらうことはできません。
(2)郵送で提出する
税務署窓口に行けない場合は、郵送でも提出できます。
郵送する際のポイント
- 送付先は「受贈者の納税地を所轄する税務署」
- 届出書や申告書は「信書」にあたるため、郵便か信書便で送る
- 簡易書留や特定記録郵便など、記録が残る方法で送るのがお勧め
- 郵便で送った場合は、通信日付印(消印)の日付が提出日とみなされる
(期限間際は、郵便局の窓口で差し出すと確実)
書面で提出する場合は、所轄税務署ではなく業務センターが郵送先となることがあります。郵送前に、国税庁「税務署の所在地などを知りたい方」で送付先を確認してください。
なお、2025年1月から申告書・届出書等の控えへの収受日付印の押なつは廃止されています。ただし、返信用封筒(切手を貼り、自分の宛先を書いたもの)を同封すると、当分の間、日付・税務署名を記載したリーフレットが返送されます。提出事実を書面で確認したい場合は同封するとよいでしょう。
(3)e-Tax(電子申告)で提出する
税務署に行く必要がなく、24時間(システムメンテナンス時間を除く)手続きできるうえ、戸籍謄本などの添付書類もPDF形式のイメージデータで送信できます。なお、届出書そのものはイメージデータでは提出できず、e-Taxの電子データとして送信する必要があります。
準備するもの
- マイナンバーカード
- ICカードリーダー、またはマイナポータルアプリに対応したスマートフォン
e-Taxで提出できるかどうかは、贈与税申告書と一緒に出すか、届出書だけを出すかで変わります。
贈与税申告書と一緒に提出する場合
国税庁の「確定申告書等作成コーナー」で申告書を作成する際に、届出書の内容もあわせて入力し、e-Taxで送信できます。
- 国税庁「確定申告書等作成コーナー」にアクセス
- 「贈与税の申告書」を選択する
- 相続時精算課税制度を選択し、届出書の情報を入力
- マイナンバーカードを使って本人確認・電子署名を行う
- 送信して完了
届出書だけを単独で提出する場合
確定申告書等作成コーナーやe-Taxソフト(WEB版)では、届出書だけを作成・送信することはできません。ダウンロード型の「e-Taxソフト」を使うか、書面での提出になります。
ご自身でも手続きを進めやすいケース
以下のような場合は、届出書の作成・提出を自分で行いやすいです。
- 贈与財産が現金のみである
- 贈与者が1人(父または母、祖父母の1人)だけである
- 贈与者・受贈者ともに日本国内に住所がある
- 他に相続・贈与に関する複雑な事情がない
税理士への相談をお勧めするケース
一方、以下のような場合は、税理士への相談を検討することをお勧めします。
- 贈与財産に不動産や株式・非上場株式が含まれる(評価額の計算が複雑)
- 贈与者が複数いる、または相続時精算課税と暦年贈与を組み合わせて使いたい
- 将来の相続税も含めた全体的な節税計画を立てたい
- 期限を過ぎたなど、通常とは異なる状況になっている
- 贈与者・受贈者のどちらかが海外在住である
- 書類の収集や作成に時間をかけられない
判断のポイントは、「何をもらったか(現金か、評価が必要な財産か)」「誰から贈与を受けたか(贈与者の数や、暦年課税との併用)」「特殊な事情がないか(海外在住や期限後など)」の3点です。
これらに当てはまらない場合でも、相続時精算課税を選ぶのが将来の相続税も含めて有利か確認したいときや、書類の準備に時間をかけられないときは、相談を検討するとよいでしょう。
税理士に依頼すれば、書類の作成を任せられるだけでなく、申告ミスによる加算税などのペナルティを受けるリスクも減らせます。
依頼費用は状況によって異なるので、相談時に見積りを取りましょう。
相続時精算課税選択届出書に関するよくある疑問
Q. 相続時精算課税選択届出書は誰が提出するのですか?
届出書を提出するのは、贈与を受けた人(受贈者)です。
贈与をした人(特定贈与者)ではない点に注意してください。
提出先は受贈者の納税地を所轄する税務署です。相続時精算課税は贈与者ごとに選択できる制度のため、この制度を選択する贈与者について届出書を提出すれば足り、贈与を受けたすべての贈与者について提出する必要はありません。
Q. 2月1日より前に届出書を提出できますか?
原則としてできません。
届出書の提出期間は、贈与を受けた年の翌年2月1日から3月15日までと定められています。贈与を受けた年の年内や翌年1月中に書類の準備が整っても、提出は2月1日以降になります。
ただし、次の場合は提出期限が通常と異なります。
・受贈者や贈与者が亡くなった場合
・受贈者が、贈与を受けた年の翌年1月1日から3月15日までの間に、納税管理人の届出をしないで出国する場合(出国の日までに提出が必要です)
受贈者・贈与者が亡くなった場合の詳細は、本ページの「受贈者・贈与者が亡くなった場合は期限が異なる」をご参照ください。
Q.郵送で提出した場合、控えを受け取る方法はありますか?
郵送で切手を貼った返信用封筒を同封した場合は、日付・税務署名を記載したリーフレットが返送されます(2025年1月以後、控えへの収受日付印の押なつは廃止されています)。
提出事実の確認が必要な場合は、税務署での閲覧サービスや保有個人情報の開示請求をご利用ください
Q.住所が変わった場合、届出書にいつの住所を記載すればよいですか?
届出書には住所又は居所を記入しますが、贈与を受けた時点と提出時点とで住所が変わっている場合など、どちらの住所を記載すべきか迷うケースでは、提出先の税務署に確認することをお勧めします。
Q.届け出の前に受贈者が死亡した場合はどうなりますか?
受贈者が贈与を受けた年の翌年3月15日以前に死亡し、相続時精算課税選択届出書を提出していない場合は、受贈者が死亡したことを知った日の翌日から10か月以内に同届出書を提出することで、相続時精算課税制度の適用を受けられます。
このようなケースで相続人が2人以上いる場合は、受贈者の相続人(包括受遺者を含み、贈与をした特定贈与者を除く)全員が「相続時精算課税選択届出書付表」に連署します。届出書と付表は、亡くなった受贈者の納税地を管轄する税務署に提出します。
また、添付書類として、受贈者のすべての相続人を明らかにする書類も必要です。
Q.「確定申告」の際に申告を行えばよいのか?
「相続時精算課税制度 確定申告」で検索する方も多いですが、贈与税の申告は、毎年2~3月に行う所得税の確定申告とは全く別の手続きです。
| 項目 | 贈与税申告 | 所得税の確定申告 |
|---|---|---|
| 対象 | 贈与を受けた財産 | 1年間の所得(給与・事業収益など) |
| 提出書類 | 贈与税申告書(第一表・第二表) | 確定申告書(第一表・第二表) |
| 提出期限 | 翌年2月1日~3月15日 | 翌年2月16日~3月15日 |
| 提出先 | 受贈者の納税地 (通常は住所地)を 所轄する税務署 | 納税者の納税地 (通常は住所地)を 所轄する税務署 |
提出時期が重なるため混同しやすいですが、手続きは全く別です。
会社員で給与所得のみの方は、通常、所得税の確定申告は不要です。贈与を受けた場合でも、相続時精算課税の基礎控除額(110万円)以下であれば贈与税申告書の提出は原則不要ですが、これを超える場合や他の事情がある場合は別途、贈与税申告書の提出が必要になります。
まとめ|不安な点は税理士に相談
相続時精算課税選択届出書の手続きについて、重要なポイントをまとめます。
| 確認項目 | 内容 |
|---|---|
| 入手方法 | 国税庁ウェブサイトからPDFをダウンロード、または税務署窓口でもらう |
| 提出期限 | 贈与を受けた年の翌年3月15日 |
| 提出先 | 受贈者(もらった側)の納税地を所轄する税務署 |
| 提出方法 | 窓口持参・郵送(記録が残る方法で)・e-Tax |
| 添付書類 | 戸籍謄本など(贈与を受けた日以後に作成されたもの) |
| 申告書との関係 | 贈与額が年110万円を超える場合は、贈与税申告書と同時に提出 |
| 確定申告との違い | 贈与税申告は所得税の確定申告とは別の手続き |
| 毎年提出の必要性 | 初回のみ。同一贈与者からの贈与は2年目以降不要 |
相続時精算課税制度を活用するための最初の一歩は、届出書を期限内に正確に提出することです。
この記事を参考に、余裕をもって手続きを進めてください。
不安な点がある場合は、早めに税務署や税理士に相談することをお勧めします。

監修者情報
アトムグループ 協力税理士