


相続税とは何かをわかりやすく解説!仕組みやなぜあるのかがわかる

この記事でわかること
相続税とは、亡くなった人から相続や遺贈によって財産を受け取ったときにかかる税金です。
ただし、亡くなった人の財産の合計が一定額以下であれば、相続税はかかりません。この「一定額」は、相続人になる家族の人数によって変わります。
相続税があるのは、財産の格差が親から子へそのまま引き継がれて広がるのを防ぐためです。納められた相続税は、社会保障や公共サービスなどに使われています。
この記事では、相続税の仕組みやなぜあるのか、税率と計算方法、納め方までを、中学生にもわかりやすく解説します。




 LINEで無料相談
 メールで問い合わせ
目次
相続税とは?仕組みを簡単に解説
まずは、そもそも相続税とはどういうものなのかを、「誰が払うのか」「絶対に支払わなければならないのか」「どんな財産に対して相続税がかかるのか」といった点からわかりやすく解説します。
相続税は遺産をもらった人が払う税金
相続税は、亡くなった人の財産を受け取った人が支払う税金です。
例えば父が亡くなり、母(配偶者)と子どもが財産を受け継いだ場合、母と子どもが相続税を支払う可能性があります。
なお、財産を受け継ぐ人(相続人)は誰か、どのような割合で分け合うのかについては、次の3パターンがあります。
- 法律(民法)に従う
- 遺言に従う
- 遺族たちで話し合い(遺産分割協議)をして決める
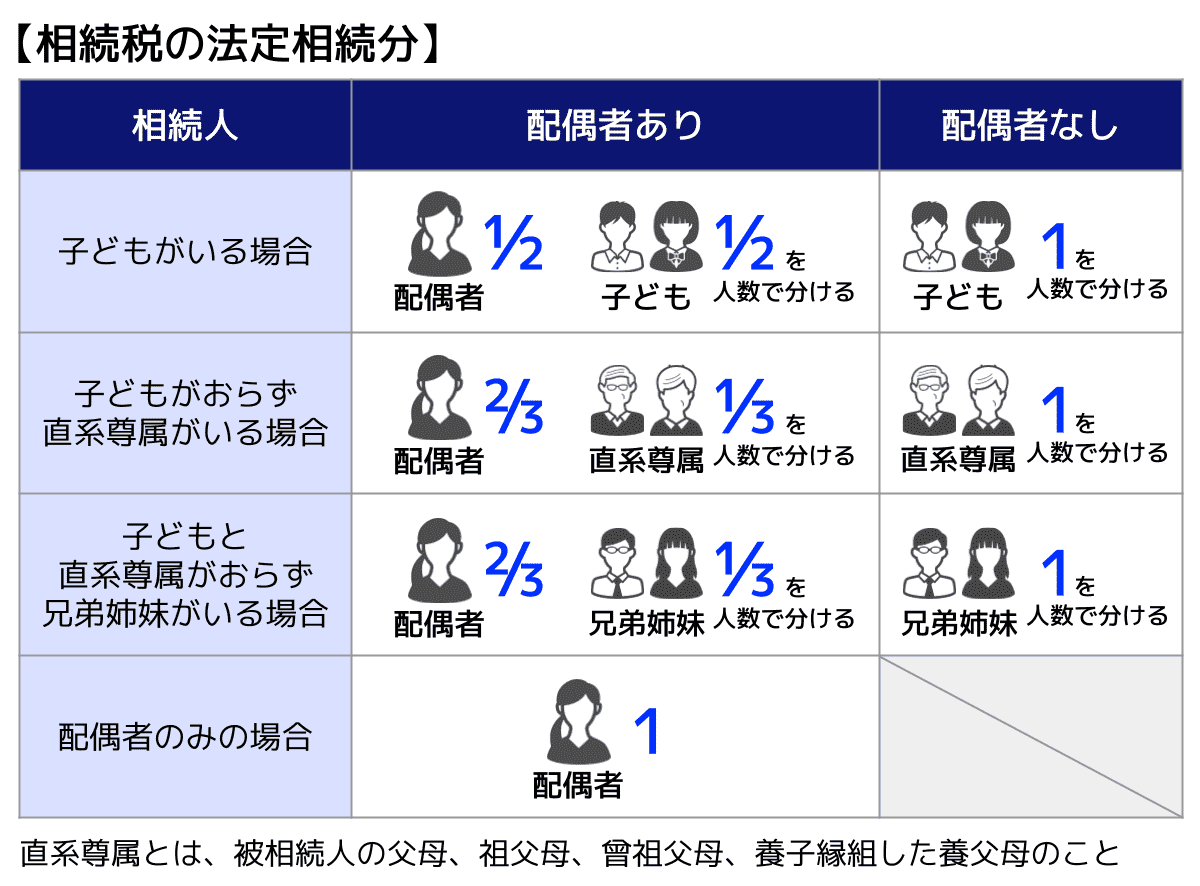
例えば法律に従う場合、亡くなった人に戸籍上の配偶者(夫や妻)がいれば、配偶者は必ず相続人になります。
そのうえで、子がいれば子(いなければ孫)、子や孫がいなければ父母や祖父母(直系尊属)、父母や祖父母もいなければ兄弟姉妹(いなければその子)が相続人になります。
関連記事
相続しても必ず相続税がかかるとは限らない
相続する財産(正味の遺産総額)が基礎控除の金額より少なければ、相続税は発生しません。
相続税には、「財産がこの金額までなら、相続税はかからない」という非課税枠が設けられているからです。これを「基礎控除」と呼びます。
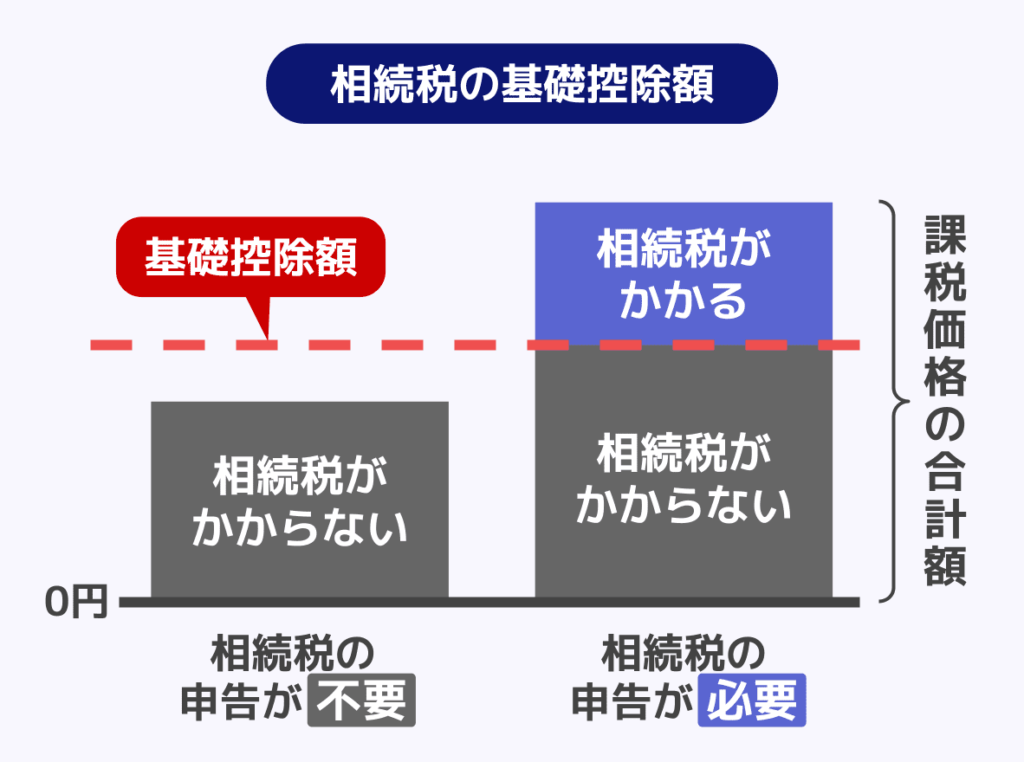
基礎控除の金額は、次のように計算されます。
基礎控除
3,000万円+(600万円×法定相続人の数)
法定相続人とは、先ほど紹介した法律によって決まる相続人のことです。
相続人の中に「相続放棄」をした人がいても、「法定相続人の数」には、放棄しなかったものとして人数にカウントして計算するルールになっています。
基礎控除額が正味の遺産総額以上の場合には、相続税はかかりません。
正味の遺産総額は、預貯金や不動産、生命保険金などの財産から、非課税財産や借入金・葬式費用を差し引き、相続税の対象となる生前贈与を加えて計算します。
たとえば、母親が亡くなり、父親と長男の2人が相続人となったケースがあります。母親は預貯金のほかに株式や有価証券を持っていましたが、家族は財産の全体像を把握しておらず、相続税がかかるのかわからない状態でした。
金融機関や証券会社から書類を取り寄せて財産を一つずつ評価したところ、正味の遺産総額は基礎控除の範囲内に収まり、相続税はかかりませんでした。
このように、財産が多そうに見えても、きちんと評価すると基礎控除以下になることがあります。相続税がかかるか分からない場合は、まず財産の全体像を確認しましょう。
基礎控除を超えても相続税が0円になることがある
相続税では、基礎控除のほか、配偶者の税額軽減や未成年者控除、障害者控除なども利用できます。
正味の遺産総額が基礎控除額を超えていても、これらを適用することで納税額が0円になる場合があります。
- 配偶者の場合(配偶者の税額軽減)
配偶者が取得した財産のうち、1億6,000万円または法定相続分相当額のいずれか多い金額まで、相続税が軽減されます。
※この軽減で相続税が0円になる場合でも、申告は必要です。申告期限までに遺産分割が終わっていない財産にはすぐ適用できませんが、所定の手続きをしておけば、期限から3年以内の分割後に適用できます。 - 未成年者の場合(未成年者控除)
法定相続人である未成年者は、「(18歳-相続した時の年齢)×10万円」を相続税額から差し引けます。 - 障害者の場合(障害者控除)
法定相続人である障害者は、「(85歳-相続した時の年齢)×10万円(特別障害者は20万円)」を相続税額から差し引けます。
未成年者控除や障害者控除を本人の相続税額から引ききれない場合、残額を扶養義務者の相続税額から差し引けることがあります。
たとえば、父親が亡くなり、子ども3人が相続人になったケースがあります。遺産は自宅などの不動産が中心で、相続人の1人に障害がありました。
財産を評価し、障害者手帳の等級などを確認して障害者控除を適用した結果、相続人全員の納税額が0円となりました。
関連記事
相続税がかかる人の割合は約10%
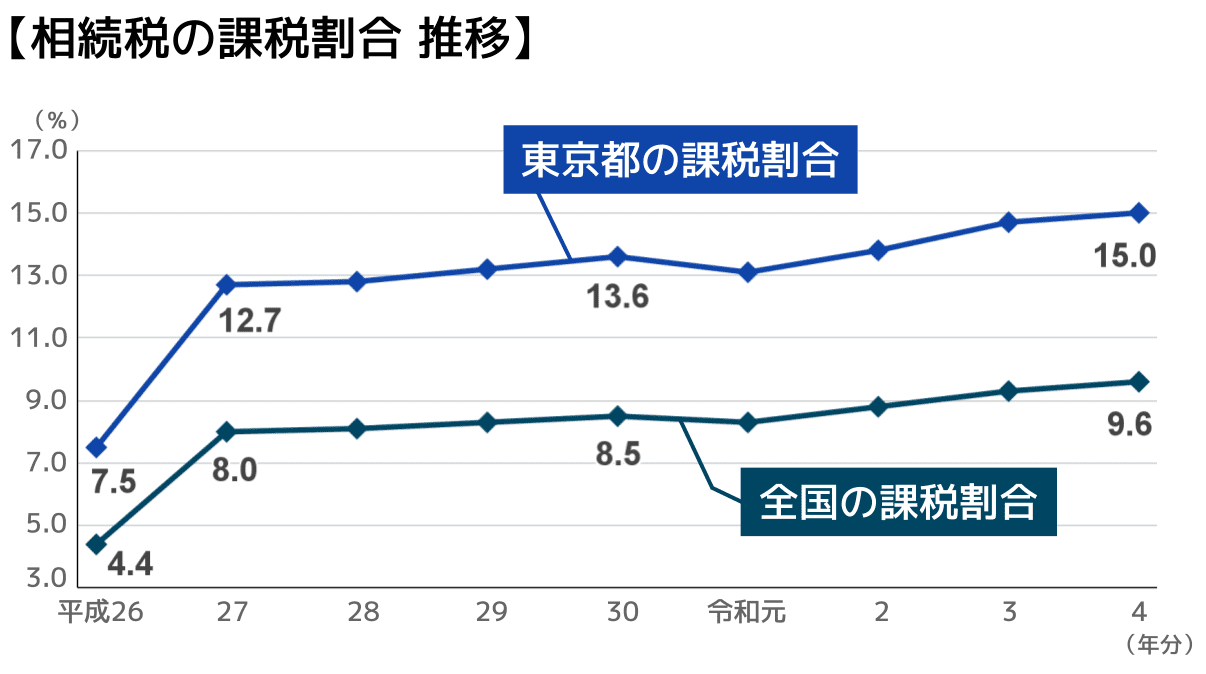
国税庁の「相続税の申告実績の概要」によると、令和6年における相続税の課税割合は10.4%でした。
課税割合とは、被相続人(亡くなった方)のうち、相続財産が相続税の対象となった人の割合です。
なお、令和6年における東京国税局管内の課税割合は約16%と、全国平均よりも高くなっています。
平成26年からの課税割合の推移を見ると、増加傾向にあることがわかります。
関連記事
相続税を払う人の割合は約10%!支払い義務があるか確認する方法
相続税がかからない財産の種類
相続財産の中には、そもそも相続税がかからないもの(非課税対象)もあります。
たとえば、以下のような祭祀財産といわれるものです。
- 墓地
- 墓石
- 仏壇
- 仏具
もっとも、上述した財産であればすべて非課税になるのではなく、「日常礼拝の用に供されるもの」でなければなりません。
投資目的のために購入したといえるようなケースでは、非課税の対象とならない可能性があります。
祭祀財産が非課税対象となる条件について詳しく知りたい場合は『仏壇・仏具の相続税は原則非課税|課税されるケースと節税目的の購入時の注意点』の記事で確認可能です。
生命保険金や死亡退職金も非課税となる場合がある
人が死亡したことで支払われる生命保険金(死亡保険金)や死亡退職金は、相続人(相続放棄をした人などは除きます)が受け取る場合には「500万円×法定相続人の数」までが非課税枠となり相続税がかかりません。
ただし、生命保険金が相続税の対象となるのは、被相続人が保険料の全部または一部を負担していた場合です。
また、死亡退職金については、被相続人の死亡後3年以内に支給額が確定したものが対象となることに注意してください。
生命保険金や死亡退職金が相続税の対象となるケースや、非課税枠の範囲などを詳しく知りたい方は、下記の関連記事をご覧ください。
関連記事
なぜ相続税はあるのか?目的や何に使われるかを解説
「なぜ、もらったものに税金がかかるの?」と疑問に感じる方もいるかもしれません。
日本の相続税は、1905年(明治38年)に、日露戦争の戦費をまかなうために作られました。当初は、相続によって予期せず得た財産に税金をかける、という考え方でした。現在のように「富の再分配」が課税の理由として示されるようになったのは、第二次世界大戦後です(出典:税務大学校「相続税100年の軌跡」)。
現在の相続税には、富の偏りを調整することなど、いくつかの役割があると考えられています。主な目的は、次の3つです。
目的(1)富の再分配|社会全体の格差をおさえるため
相続税は、大きな遺産の一部を税金として社会に戻すことで、富の集中をゆるやかにし、再分配する役割があるとされています。
たとえば、親が多くの財産を持っている場合、その子どもは何もしなくても大きな財産を受け継ぐことができるでしょう。
これが続くと、「お金持ちの家系はずっとお金持ち」という状態になり、社会全体の格差がどんどん広がってしまいます。
貧富の差が広がれば、社会の安定が損なわれる恐れが生じるでしょう。
相続財産の一部を税として納めることで、社会福祉やインフラ整備といった政策を通して、社会全体に再分配が行われるのです。
目的(2)財産取得に対する税負担の公平性を保つため
相続税は、「働いて得た収入」と「受け取った財産」とのバランスをとる役割も担っています。
通常、会社員や自営業者は働いて得た収入に対して所得税を支払っています。
一方で、相続される財産は、もともと亡くなった人が働いて築いたものかもしれませんが、財産を受け取る人はそれを働いて得るわけではありません。
もし相続にまったく税金がかからなければ、働いて収入を得ている人との間で税負担のバランスが崩れてしまいます。
相続財産に税を課すことで、働いている人との間の公平を図っているのです。
目的(3)所得税の補完|生前に課税されなかった部分を補う
相続税には、所得税を補うものとしての役割もあります。
亡くなった人は生前、働いて得た収入について所得税を支払ったと考えられるでしょう。
しかしこの際、さまざまな非課税制度や税額の軽減制度があり、所得税が一定程度抑えられていたケースがあるのです。
こうした理由によって生前に課税されなかった部分を、相続の時に相続税として補うという意味合いもあります。
相続税は何に使われる?社会保障やインフラなどに活用
「払った相続税はどこに行くの?」という疑問を持つ方も多いでしょう。
相続税は、国の「一般財源」に組み込まれます。
一般財源とは、使い道があらかじめ決まっていないお金のことで、国の予算全体の中でさまざまな行政サービスに使われるのです。
具体的には、次のような分野に充てられています。
| 分野 | 具体例 |
|---|---|
| 社会保障 | 医療保険・年金・介護サービスなど |
| 教育 | 学校運営・奨学金制度など |
| 公共インフラ | 道路・橋・公共施設の整備など |
| 防衛・外交 | 安全保障・国際協力など |
このように、「相続税は○○に使われる」と特定はできませんが、社会全体を支えるための重要な財源として活用されています。
令和6年分に申告された相続税の額は、合計で3兆2,446億円でした(国税庁「令和6年分 相続税の申告事績の概要」)。
相続税はいくら?税率と計算方法をわかりやすく解説
日本の相続税は「累進課税制度」
日本の相続税は、法定相続分に応ずる取得金額に応じて税率が高くなる累進課税制度を採用しています。
また、税率に応じて一定の金額(控除額)を差し引ける仕組みになっています。
税率の区分は以下のとおりです(令和8年時点)。
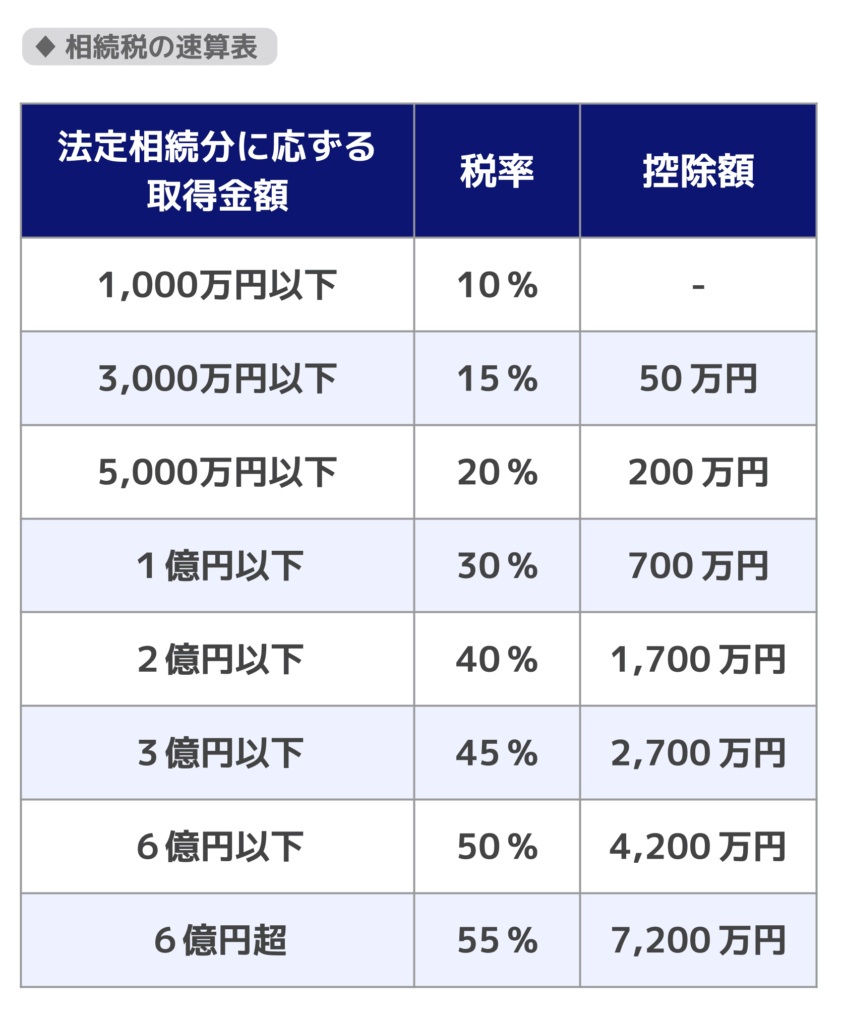
ただし、亡くなった人から受け継ぐ財産の全体の金額に、上記の税率・控除額がかかるわけではありません。
表にもある通り、上記は「法定相続分に応ずる取得金額」に対する税率・控除額です。
わかりやすく言うとどういうことなのか、次に解説する相続税の計算方法を見ながら確認していきましょう。
関連記事
相続税の計算手順
相続税の計算は、次のような流れで行います。
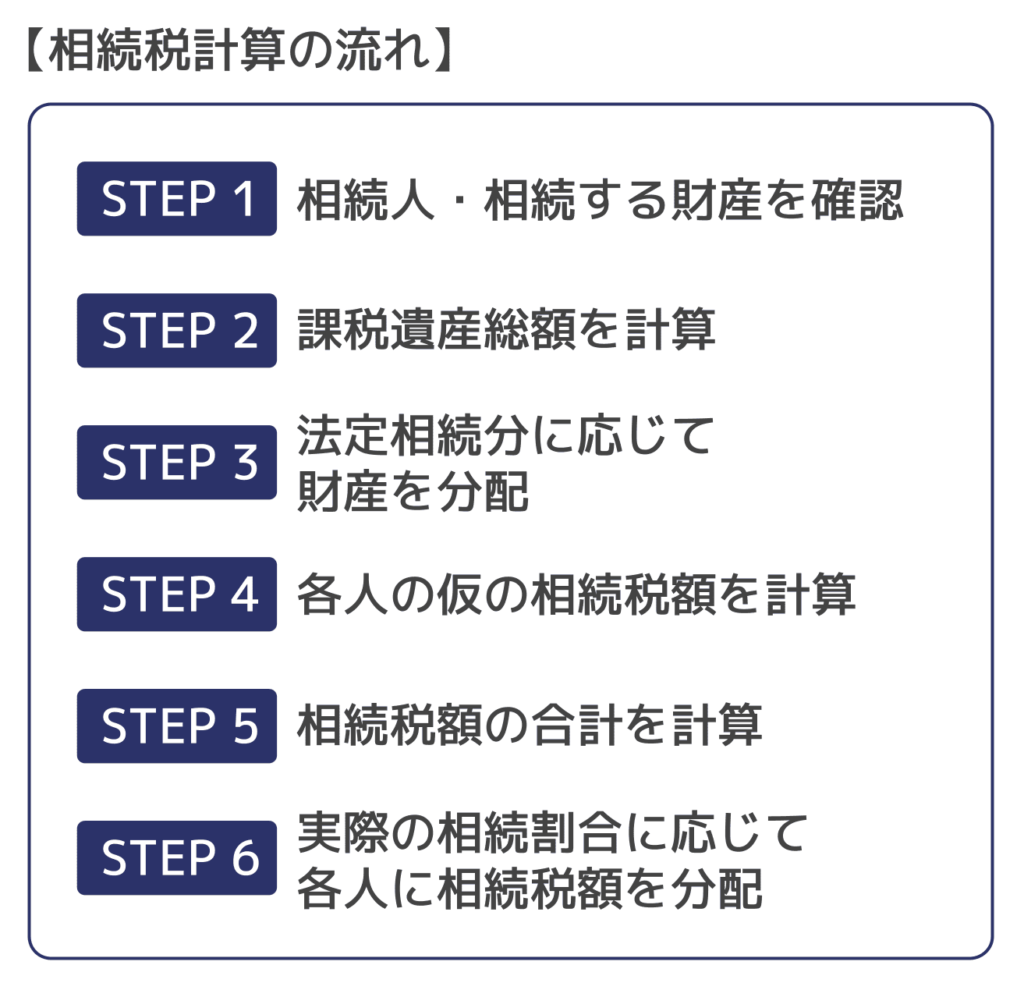
それぞれのステップに分けてみていきましょう。
STEP1 相続人・相続する財産を確認
まずは、誰が財産を相続するのか、相続する財産にはどのようなものがあるのかを確認します。
誰が財産を相続するのかは、法律(民法)、遺言、話し合い(遺産分割協議)のいずれかにより決定します。
法律に従う場合の相続人については、本記事の冒頭で解説した通りです。
また、相続財産として主なものをまとめると、次の通りです。
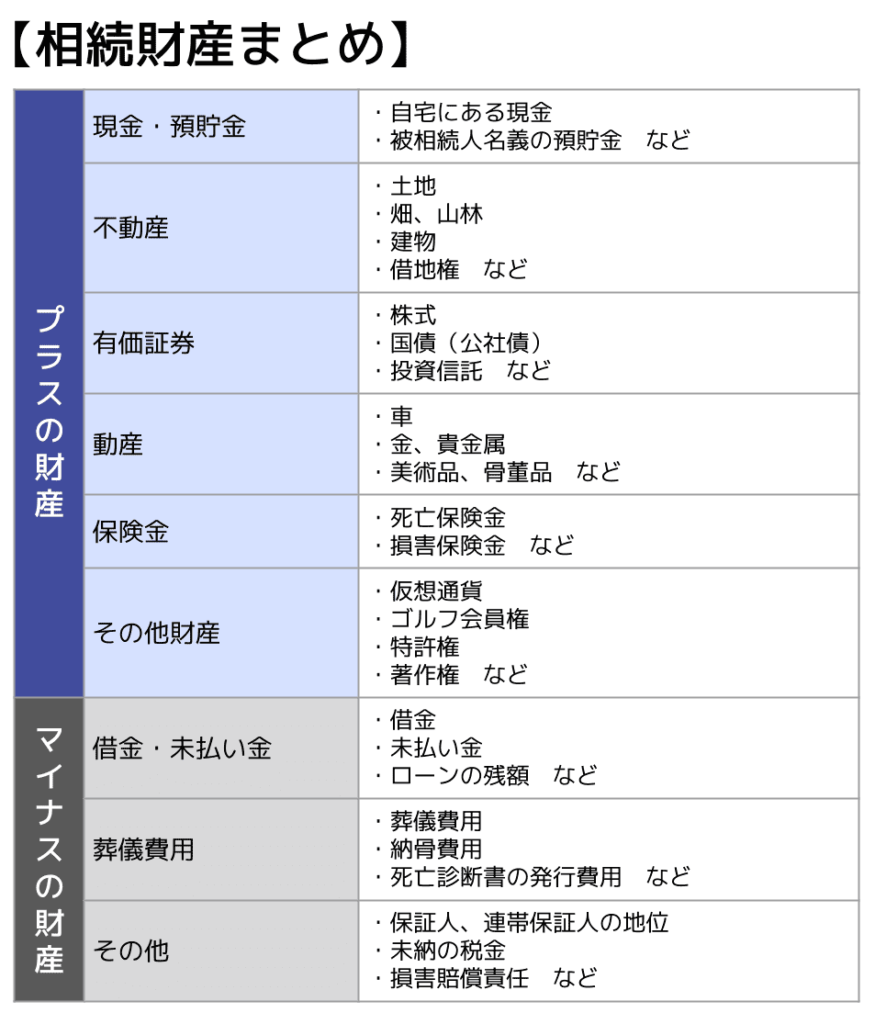
STEP2 課税遺産総額を計算
次に、相続税の対象となる金額(課税遺産総額)を計算します。
STEP1で確認したプラスの財産(生命保険金などを含む)から、非課税財産や借金・葬式費用などを差し引きます。さらに、相続時精算課税の贈与財産や一定期間内の暦年贈与を加え、最後に基礎控除(3,000万円+600万円×法定相続人の数)を差し引きます。
基礎控除を差し引いてゼロ以下になれば、相続税は発生しません。
STEP3 法定相続分に応じて財産を分配
続いて、課税遺産総額をいったん、法定相続分に応じて分配します。
法定相続分に従った分配方法は次の通りです(配偶者がいる場合)。
- 配偶者:1/2、子ども(または孫):1/2
- 配偶者:2/3、父母や祖父母:1/3
- 配偶者:3/4、兄弟姉妹(またはその子):1/4
なお、たとえば配偶者と子ども2人が相続人の場合、子どもは子どもの法定相続分である1/2を2人で均等にわけることになります。
父母や祖父母、兄弟姉妹が相続人となり複数人いる場合も、同様です。
STEP4 各人の仮の相続税額を計算
各人の法定相続分の金額(※算出した取得金額は「千円未満切り捨て」となります)に応じて、すでに紹介した速算表に基づいた税率と控除額を適用し、仮の相続税額を出します。
STEP5 相続税額の合計を計算
STEP4で確認したそれぞれの仮の相続税額をいったん合計します。
STEP6 実際の相続割合に応じて各人に相続税額を分配
STEP5で計算した相続税の総額を、各人の課税価格が課税価格の合計額に占める割合に応じて振り分けます。
配偶者と一親等の血族(子・父母)以外の人(兄弟姉妹、祖父母、代襲相続人でない孫など)が財産を取得した場合は、相続税額が20%上乗せされます(2割加算)。
配偶者の税額軽減や未成年者控除、障害者控除などは、2割加算をした後の税額から差し引きます。
関連記事
日本の相続税の特徴や他の国との比較
世界的に見ても高水準な日本の相続税率
日本の相続税の最高税率は55%です。
子が財産を相続する場合の最高税率を主要国と比較すると、次のような水準となっています。
- 日本:~55%
- 韓国:~50%
- フランス:~45%
- イギリス:40%(非課税枠を超える部分)
- アメリカ:~40%(連邦遺産税)
- ドイツ:~30%
※フランスやドイツでは、兄弟姉妹など亡くなった人との関係が遠くなるほど税率が高くなり、最高税率はフランスで60%、ドイツで50%です。
このように、日本の最高税率は国際的に見ても高い水準にあるといえます。
ただし、相続税の計算でも見た通り、日本の場合、相続財産全体に対して最高で55%が課されるわけではありません。
財産を一度法定相続分に分け、それぞれの金額に応じた税率が課される仕組みです。
ほかの国においても各国で制度や課税方法が異なるため、単純な税率比較だけで負担の重さを判断することはできません。
相続税がない国もある
国によっては、そもそも相続税という制度がない場合もあります。
たとえば、カナダやオーストラリアなどでは、相続税は課されません。
ただし、例えばカナダでは、相続時に資産の含み益に対して課税(キャピタルゲイン課税)が行われるなど、別の形で税負担が発生する仕組みになっています。
このように、「相続税があるかどうか」だけでなく、どのタイミングで・どのように課税するかは国ごとに大きく異なります。
日本の相続税は、その中でも「相続時にまとめて課税する」「高額部分には高い税率を適用する」という特徴を持つ制度といえるでしょう。
相続税はいつ・どこに・どうやって納める?
相続税は税務署への申告・納税が必要
相続税の申告・納付の期限は、被相続人(亡くなった人)が亡くなったことを知った日の翌日から10か月以内です。
相続税は、自動的に引かれるものではなく、自分で申告して納める必要があります。
また、申告先はどこでもよいわけではなく、被相続人の最後の住所地を管轄する税務署に提出します。
申告方法は、主に次の3つがあります。
- e-Tax(インターネットで申告)
- 税務署へ郵送
- 税務署へ直接持ち込み
最近はe-Taxでの申告も増えていますが、相続税は書類が多く複雑なため、税理士に依頼する方も多くいます。
なお、申告書の提出先や具体的な手続きについては、以下の記事で詳しく解説しています。
関連記事
一括で納められないときは延納・物納もある
相続税は、原則として現金で一括納付する必要があります。
ただし、一括で納めることが難しい場合には、次のような方法も認められています。
- 延納(えんのう):金銭で分割払いして納める方法
- 物納(ぶつのう):不動産や有価証券などの現物で納める方法
もっとも、これらは誰でも利用できるわけではありません。
延納は、「金銭で一度に納付することが困難であること」「相続税額が10万円を超えること」などの要件を満たす必要があり、原則として担保の提供も求められます(延納税額が100万円以下で、かつ期間が3年以下の場合は担保不要)。
また、物納は延納によっても納付が難しい場合に限られ、対象となる財産の種類や優先順位も細かく定められています。
このように、延納や物納の利用はハードルが高いため、早めに資金計画を立てておくことが重要です。
詳しい条件や手続きについては、以下の記事をご確認ください。
関連記事
相続税を払わないとペナルティあり
相続税の申告・納付が必要であるにもかかわらず期限内の申告・納付を行わなかったり、納付した相続税額が不足している場合は、延滞税や無申告加算税などのペナルティが生じる恐れがあります。
無申告や申告内容に疑義がある場合には税務調査の対象となったり、税務署から督促状が届いたうえで財産の差し押さえがなされることもあるのです。
税務署は金融機関への照会や各種資料により財産状況を確認できるため、申告漏れが判明するケースも少なくありません。
そのため、相続税の申告・納付は期限内に適切に行う必要があります。
不安な方は、専門家である税理士に相談しましょう。
関連記事
相続税を減らす仕組みや方法
相続税を減らすための対策としては、「生前贈与」と「各種特例の適用」があります。
生前贈与の活用
生前贈与(暦年贈与・相続時精算課税)は、相続税対策で検討されることも多い方法の1つです。
暦年贈与
暦年贈与の場合、年間110万円までなら贈与税をかけずに財産を移せます。
ただし、相続発生前の贈与については相続税の対象となる可能性がある(生前贈与加算)ので注意しましょう。
生前贈与加算の対象となる範囲は、改正によって2027年1月1日以降の相続から、3年から最大7年まで段階的に拡大します。具体的な範囲は以下の通りです。
生前贈与加算の対象
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| ~2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日~2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日~ | 死亡日前7年間 |
※ただし、相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続税の課税価格に加算されます。
相続時精算課税
贈与には相続時精算課税という方法もあります。
これは、毎年110万円の基礎控除と累計2,500万円の特別控除の範囲内なら、贈与税をかけずに財産を移せる制度です。
毎年110万円の基礎控除分を除き、贈与した財産は相続時に相続税の対象になりますが、贈与時の金額で相続税を計算できます。
よって、土地や株など将来的に価格が上がりそうな財産は、相続時精算課税で贈与しておいたほうが、同じように相続税がかかるにしても税額を抑えられる可能性があります。
関連記事
生前贈与による相続税対策とは?相続税の負担を減らす方法と注意点
各種特例の活用
相続税には、税額を抑えられる様々な制度があります。
すでに紹介した配偶者の税額軽減や未成年者控除、障害者控除のほかに、以下のような特例も挙げられます。
- 小規模宅地等の特例
一定の要件を満たす宅地の相続税評価額を減額できる特例。たとえば、被相続人の自宅の敷地に適用される特定居住用宅地等では、330㎡まで80%減額できる - 相次相続控除
10年以内に相続が続けて発生した場合に、前回課された相続税額の一部を今回の相続税額から控除できる制度 - 贈与税額控除
生前贈与の財産が相続税の対象となる場合に、すでに納めている贈与税分の金額を相続税額から引ける特例
これらの特例をうまく活用することで、相続税を抑えることにつながります。
相続税の特例について詳しくは、関連記事『相続税の控除・特例一覧表|控除の金額や対象・要件をわかりやすく解説』で解説しています。
相続税とは何かについてよくある質問
Q. 親から1,000万円の遺産をもらったら相続税はかかる?
かかるかどうかは、1,000万円を受け取ったことだけでは決まりません。
正味の遺産総額が基礎控除(3,000万円+600万円×法定相続人の数)以下であれば、相続税はかかりません。相続人が1人でも基礎控除は3,600万円です。
Q. 相続税がかからなくても申告は必要?
基礎控除以下で相続税がかからない場合は、申告も不要です。ただし、配偶者の税額軽減や小規模宅地等の特例を使って税額が0円になる場合は、申告しないと特例を使えないため、申告が必要です(相続税法19条の2、租税特別措置法69条の4)。
Q. 相続税と贈与税の違いを簡単に教えて
相続税は亡くなった人から財産を受け取ったとき、贈与税は生きている人から財産をもらったときにかかります。
贈与税には、生前に財産を移して相続税の負担を避けることを防ぐ役割があります。暦年課税では、原則として1年間にもらった財産が110万円の基礎控除を超えると課税対象になります。
まとめ|相続税の基本をおさらい
相続税とは、亡くなった人の財産を相続又は遺贈により受け取った人にかかる税金で、一定の金額(基礎控除)を超えた場合に課税されます。
税率は10%~55%の累進課税で、遺産が多いほど負担が大きくなる仕組みです。
相続税は、富の偏りを抑えたり、税負担の公平性を保ったりする役割を持ち、国の一般財源として社会保障や公共サービスなどに活用されています。
実際にはすべての人に課税されるわけではありませんが、不動産などを所有している場合は課税対象となるケースもあります。
「自分には関係ない」と思わず、早めに確認し、必要に応じて専門家へ相談することが大切です。自分の家族の場合に相続税がかかるか知りたい方は、『相続税計算機』で目安を確かめられます。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士