

相続時精算課税制度は孫にも利用可能|2割加算の注意点や計算方法を解説
相続時精算課税制度は、一定の要件を満たせば孫への贈与にも利用できます。
2024年以降は年間110万円の基礎控除が設けられ、この範囲内の贈与であれば贈与税がかからず、贈与者が亡くなった際も相続税の課税価格に加算されません。また、年間110万円を超える部分については、累計2,500万円の特別控除を利用できます。
一方、孫に相続時精算課税制度を利用すると、贈与者が亡くなった際に孫の相続税が原則として2割加算されるなど、注意すべき点もあります。
この記事では、孫に相続時精算課税制度を利用するメリットや2割加算の仕組み、注意点、具体的な相続税の計算例について解説します。暦年課税など、相続時精算課税制度以外の贈与方法も紹介しますので、孫への生前贈与を検討している方は参考にしてください。
目次
相続時精算課税制度は孫への贈与にも利用できる
相続時精算課税制度の仕組み
相続時精算課税制度とは、年間110万円の基礎控除(2024年1月1日以降の贈与から適用)に加え、累計2,500万円までの特別控除を利用して贈与税を計算する制度です。
年間110万円までの贈与には贈与税がかからず、この基礎控除の範囲内で贈与した財産は、贈与者が亡くなったときも相続税の課税価格に加算されません。
年間110万円を超える部分については、累計2,500万円まで特別控除を利用できるため、贈与時には贈与税がかかりません。ただし、特別控除を利用した部分は、原則として贈与者が亡くなったときに相続税の課税価格へ加算されます。
また、年間110万円の基礎控除後の贈与額が累計2,500万円を超えた場合、超過部分には一律20%の贈与税がかかります。
孫が利用するための要件
相続時精算課税制度を利用するには、贈与者と受贈者が以下の要件を満たす必要があります。
- 贈与者:贈与をした年の1月1日において60歳以上の父母または祖父母
- 受贈者:贈与を受けた年の1月1日において18歳以上の子または孫
相続時精算課税制度は、贈与時に子が生存している場合でも、孫に適用することができます。
関連記事
相続時精算課税制度とは?改正点やメリットとデメリットをわかりやすく解説
相続時精算課税制度を利用する手続き
相続時精算課税制度を使いたい場合は、贈与を受けた年の翌年2月1日から3月15日までの間に、所轄の税務署へ以下の書類を提出します(期限が土日祝の場合は翌開庁日)。
- 相続時精算課税選択届出書
- 贈与税の申告書(贈与額が110万円を超える場合)
- 受贈者の戸籍謄本など(受贈者と贈与者の関係を証明する書類)
年間の贈与額が110万円以下で贈与税の申告が不要な場合でも、相続時精算課税を初めて選択する年は、相続時精算課税選択届出書の提出が必要です。
相続時精算課税選択届出書や贈与税の申告書は「国税庁ホームページ」でダウンロードできます。
関連記事
相続時精算課税選択届出書の書き方・入手方法・提出期限などを解説
孫に相続時精算課税制度を使うメリット
年110万円までなら贈与税・相続税がかからない
相続時精算課税制度では、受贈者1人につき年間110万円の基礎控除を利用できます。
年間の贈与額が110万円以下であれば贈与税はかからず、原則として贈与税の申告も必要ありません。
さらに、年間110万円の基礎控除の範囲内で贈与した財産は、贈与者が亡くなったときも相続税の課税価格に加算されません。
そのため、毎年110万円以内で孫への贈与を続けることで、贈与税や相続税の負担を抑えながら財産を移転できます。
累計2,500万円の特別控除を利用できる
年間110万円の基礎控除を超えて贈与した場合でも、累計2,500万円までの特別控除を利用できます。
たとえば、孫へ一度に1,000万円を贈与した場合、年間110万円の基礎控除を差し引いた890万円について特別控除を適用すれば、贈与時に贈与税はかかりません。
まとまった財産を早い段階で孫へ移転したい場合に活用しやすい制度といえるでしょう。
ただし、特別控除を利用した財産は、贈与者が亡くなった際に原則として相続税の課税価格へ加算されます。2,500万円まで相続税も非課税になる制度ではない点に注意してください。
将来値上がりする財産を早めに贈与できる
相続時精算課税制度では、原則として贈与時の価額をもとに相続税の課税価格へ加算します。
そのため、将来的な値上がりが見込まれる株式や不動産などを値上がり前に孫へ贈与すれば、値上がり後に相続する場合と比べて、相続税の課税価格を抑えられる可能性があります。
たとえば、2024年以降に相続時精算課税制度を利用して1年間に1,000万円の財産を贈与し、その財産が相続時に1,500万円へ値上がりしていても、原則として相続税の課税価格へ加算されるのは、贈与時の価額から年間110万円の基礎控除を差し引いた890万円です。
一方、贈与後に財産の価値が下落した場合でも、原則として贈与時の価額で加算されます。値上がりするとは限らない財産を贈与するときは、このリスクも考慮する必要があります。
孫に相続時精算課税制度を使うと相続税が2割加算される
孫が2割加算の対象になる理由
相続税の2割加算とは、財産を取得した人が被相続人の配偶者や一親等の血族などに該当しない場合、その人の相続税額に20%を加算する制度です。
孫は被相続人から見ると二親等の血族であるため、原則として2割加算の対象となります。
相続時精算課税制度を利用した場合、年間110万円の基礎控除を超えて贈与された財産は、原則として贈与者が亡くなったときに相続税の課税価格へ加算されます。
そのため、孫が相続や遺贈によって財産を取得していなくても、相続時精算課税の適用を受けた財産について相続税が発生すれば、原則として2割加算の対象となります。
関連記事
代襲相続人となった孫は2割加算されない
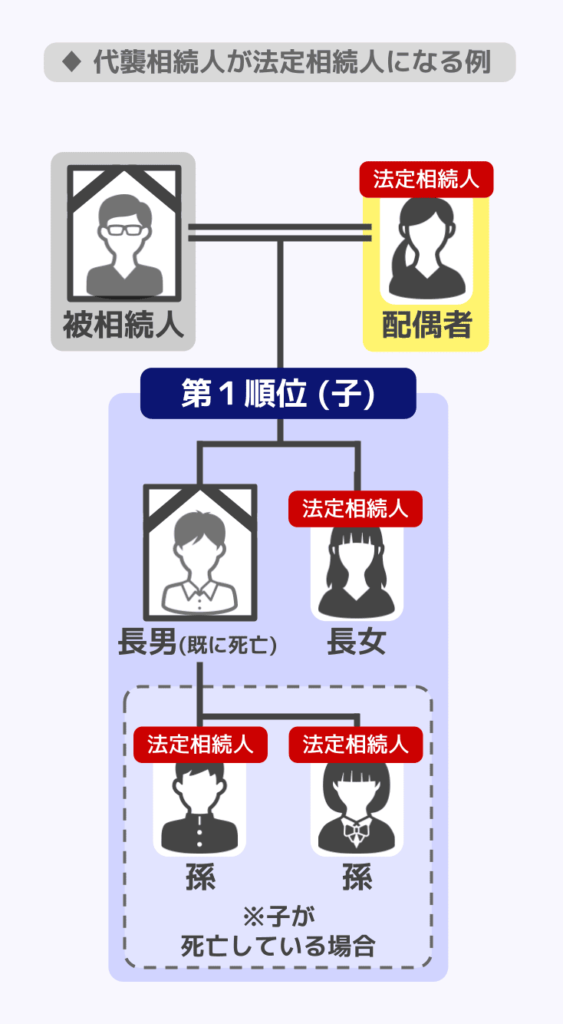
孫であっても、被相続人の子の代襲相続人となっている場合は、原則として相続税の2割加算の対象になりません。
代襲相続とは、被相続人の子などが被相続人より先に死亡している場合などに、その人の子が代わって相続人となる制度です。
関連記事
代襲相続とは?どこまでが代襲相続人の範囲?順位や割合などを解説
孫に相続時精算課税制度を使うときの注意点
贈与財産は原則として相続税の課税価格に加算される
相続時精算課税制度を利用して贈与した財産は、贈与者が亡くなったとき、原則として相続税の課税価格に加算されます。
ただし、2024年以降の贈与について設けられた年間110万円の基礎控除分は、相続税の課税価格に加算されません。
たとえば、相続時精算課税制度を利用して1年間に1,000万円を孫へ贈与した場合、110万円を差し引いた890万円が原則として相続時の加算対象です。
そのため、累計2,500万円の特別控除を利用して贈与税がかからなかったとしても、その金額がそのまま相続税も非課税になるわけではありません。
一度選択すると暦年課税には戻せない
相続時精算課税制度を選択すると、選択後は同じ贈与者・受贈者の組み合わせで一生涯、相続時精算課税が適用され続けます。
もう一つの贈与制度である暦年課税による贈与へ戻すことができなくなるのです。
後から「暦年課税の方が有利だった」とわかっても変更できないため、将来の贈与予定や相続財産なども考慮して選択することが大切です。
なお、相続時精算課税は贈与者ごとに選択します。祖父からの贈与について相続時精算課税を選択していても、祖母からの贈与について暦年課税を利用することは可能です。
贈与した土地には小規模宅地等の特例を使えない
相続時精算課税制度を利用して贈与した不動産には、小規模宅地等の特例が適用できません。
小規模宅地等の特例とは、相続した土地が一定の要件を満たしている場合、その土地の相続税評価額を減額できる制度です。
例えば、「特定居住用宅地等」に該当する土地を相続した場合には、330㎡を限度として、土地の評価額を80%も減額できる可能性があります。
しかし、この特例は相続や遺贈により取得した財産が対象となるので、相続時精算課税制度による贈与によって得られた不動産に適用することはできません。
土地の贈与を検討する際は、特例による節税効果についても考慮した慎重な判断が必要です。
小規模宅地等の特例の要件や減額の程度について詳しく知りたい方は『小規模宅地等の特例とは?要件・計算方法をわかりやすく解説【フローチャート付き】』の記事をご覧ください。
値下がりした財産でも原則として贈与時の価額で加算される
相続時精算課税制度では、相続税の課税価格に加算する財産の価額は、原則として贈与時の価額をもとに計算します。
そのため、贈与した財産の価値がその後下落すると、相続まで所有していた場合よりも相続税の負担が重くなる可能性があります。
たとえば、2024年以降に相続時精算課税制度を利用して1年間に1,000万円の財産を孫へ贈与し、贈与者が亡くなった時点でその財産の価値が700万円まで下落していたとしても、原則として贈与時の価額から年間110万円の基礎控除を差し引いた890万円を相続税の課税価格に加算します。
反対に、贈与後に値上がりした場合も原則として贈与時の価額で計算されるため、値上がりが見込まれる財産ではメリットになる可能性があります。
価格変動の大きい株式や不動産などを贈与する場合は、将来の値下がりリスクも踏まえて検討しましょう。
孫が相続時精算課税制度を利用したときの相続税額は?
ここでは、孫に相続時精算課税制度を使って贈与した場合、相続税額がいくらになるか具体的に計算してみましょう。
【具体例】
被相続人甲
- 配偶者乙
- 長男A
- 長女B
- 孫C(長男Aの子)
- 甲は、相続開始前年に、孫Cに対し、相続時精算課税制度を利用して4,110万円を贈与しました。
- 孫Cは、特別控除2,500万円を超える1,500万円について20%の贈与税を課され、300万円を納税しました。
- 甲の相続財産は、8,000万円です。
- 配偶者乙、長男A、長女Bは、法定相続分どおりに相続しました。
このケースで、各人の相続税額はいくらになるでしょうか。
(1)課税遺産総額を計算する
課税価格の合計額:相続財産8,000万円+相続時精算課税に係る贈与財産4,110万円-基礎控除分110万円=1億2,000万円
法定相続人は、配偶者乙、長男A、長女Bの3人なので、基礎控除額は「3,000万円+(600万円×3)」=4,800万円となります。
そのため、課税遺産総額は「1億2,000万円-4,800万円」=7,200万円となるのです。
(2)相続税の総額を計算する
相続税の総額は、以下のように計算します。
①課税遺産総額に相続人各人の法定相続分をかける
- 配偶者乙:7,200万円×1/2=3,600万円
- 長男A:7,200万円×1/2×1/2=1,800万円
- 長女B:7,200万円×1/2×1/2=1,800万円
②法定相続分に応じた取得金額に相続税の税率をかけた上、控除額を引く
- 配偶者乙:3,600万円×20%-200万円=520万円
- 長男A:1,800万円×15%-50万円=220万円
- 長女B:1,800万円×15%-50万円=220万円
③各相続人の算出税額を合計して相続税の総額を算出する
- 520万円+220万円+220万円=960万円
(3)納付税額を計算する
相続人や孫のそれぞれの納付税額は、以下の通りです。
①相続税の総額を各人の課税価格に応じて按分する
- 配偶者乙:960万円×4,000万円/1億2,000万円=320万円
- 長男A:960万円×2,000万円/1億2,000万円=160万円
- 長女B:960万円×2,000万円/1億2,000万円=160万円
- 孫C:960万円×4,000万円/1億2,000万円=320万円
※遺産8,000万円を法定相続分どおりに分けたため、実際の取得額は配偶者4,000万円、長男・長女各2,000万円となります。
②2割加算
- 孫C:320万円×1.2=384万円
③税額控除
- 配偶者乙:配偶者の税額軽減により、納付税額は0円
- 孫C:384万円-300万円(相続時精算課税に係る贈与税額控除)=84万円
④納付税額
- 配偶者乙:0円
- 長男A:160万円
- 長女B:160万円
- 孫C:84万円
関連記事
相続時精算課税制度以外で孫に贈与する方法
暦年課税を利用した孫への生前贈与
暦年課税とは、1人あたり年間110万円の非課税枠を利用して贈与する方法です。
注意点としては、暦年贈与の場合、相続開始前から3~7年以内の生前贈与は、相続財産に加算されてしまうことが挙げられます(生前贈与加算)。
ただし、これは贈与を受けた人が、贈与者の死亡後に相続や遺贈によっても財産を受け取った場合に適用されるものです。
そのため、代襲相続や養子縁組、遺言などがなく、孫が財産を受け取らない場合には、生前贈与加算は発生しません。
生前贈与加算が発生する場合、対象となる期間は以下の通りです。
| 贈与者の死亡時期 | 加算の対象期間 |
|---|---|
| ~2026年12月31日 | 死亡前3年以内(改正の影響なし) |
| 2027年1月1日~2030年12月31日 | 2024年1月1日~死亡日(段階的に延長) |
| 2031年1月1日~ | 死亡前7年以内(フル適用) |
※相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続税の課税価格に加算されます。
生前贈与加算が発生する場合、せっかく暦年課税で贈与税が無税になっても、結局は相続税がかかり相続税対策の効果が小さくなってしまう可能性がある点には注意しましょう。
関連記事
住宅取得等資金の贈与
父母や祖父母などの直系尊属が、18歳以上の子や孫に対し、マイホームの新築費用等を贈与する場合、一定の省エネ性能等を満たす住宅では最大1,000万円、それ以外の住宅では最大500万円が非課税になります。
適用期限は、令和8年(2026年)12月31日です。
住宅取得等資金の贈与は、相続時精算課税制度との併用が可能です。
省エネ等住宅に該当し、相続時精算課税の特別控除2,500万円を過去に利用していないなど、それぞれの制度の要件を満たす場合には、最大で「1,000万円+2,500万円+110万円=3,610万円」まで贈与税がかかりません。
ただし、このうち相続時精算課税の特別控除を適用した部分は、贈与者が亡くなったときに、原則として相続税の課税価格に加算されます。
一方、住宅取得等資金の非課税制度を適用した金額と、相続時精算課税に係る年110万円の基礎控除額は、相続税の課税価格には加算されません。
関連記事
相続時精算課税と住宅取得等資金贈与は併用できる|メリットと併用の流れも解説
教育資金の都度贈与
祖父母が孫の教育費を負担する場合、通常必要と認められる教育費を、必要な都度直接その費用に充てるために贈与すれば、贈与税はかかりません。
たとえば、学校の授業料や入学金、教材費などを支払うため、その都度必要な金額を孫へ贈与するケースが該当します。
一方、将来必要になる教育費として数年分をまとめて贈与し、孫の預金として残っているような場合には、その部分に贈与税がかかる可能性があります。
なお、教育資金を最大1,500万円まで非課税で一括贈与できる「教育資金の一括贈与に係る贈与税の非課税措置」は、2026年3月31日をもって新規の適用が終了しました。
制度終了後も、通常必要な教育費を必要な都度贈与する方法は利用できます。
関連記事
孫への教育資金の贈与は非課税?一括贈与制度終了後でもできる贈与のやり方と注意点
結婚・子育て資金の一括贈与
父母や祖父母などの直系尊属が、18歳以上50歳未満の子や孫に対し、結婚・子育て資金を贈与する場合、最大1,000万円(このうち結婚関係の費用は300万円まで)が非課税になります。
適用期限は、令和9年(2027年)3月31日です。
結婚・子育て資金管理契約の期間中に贈与者が死亡した場合には、その時点の管理残額を贈与者から相続または遺贈によって取得したものとみなし、相続税の課税価格に算入します。
孫が受贈者である場合、2021年4月1日以後の拠出分に対応する管理残額に係る相続税額は、原則として2割加算の対象です。
ただし、孫が代襲相続人である場合などは除かれます。
受贈者が50歳に達し契約が終了した場合は、残額に対し贈与税がかかります。
関連記事
結婚・子育て資金の贈与は1,000万円まで非課税|条件や注意点、手続きは?
孫への贈与に関するお悩みは税理士へ
相続時精算課税制度は、年間110万円の基礎控除や累計2,500万円の特別控除を利用でき、まとまった財産を孫へ早めに移したい場合にも活用できます。
ただし、孫が利用すると相続税が原則として2割加算されるほか、一度選択すると同じ贈与者からの贈与について暦年課税へ戻せないなどの注意点があります。
そのため、孫への生前贈与は、贈与時にかかる税金だけでなく、将来発生する相続税まで含めて検討することが大切です。
相続時精算課税と暦年課税のどちらを選ぶべきか、どの財産をいつ贈与すべきかは、財産額や家族構成によって異なります。判断に迷う場合は、相続税に詳しい税理士へ相談するとよいでしょう。

監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士