

100万円の相続税はいくら?相続税がかかる条件と課税対象の財産

相続する財産が100万円のみの場合、原則として相続税はかからず、相続税額は0円です。
相続税は、正味の遺産総額が基礎控除額(最低でも3,600万円)を超えたときにかかるためで、相続税申告も原則不要です。
ただし、生前に贈与を受けていたり、他の相続人が相続した分を含めた遺産総額が高額だったりする場合は、相続税の申告・納付が必要になることがあります。
この記事では、相続税の課税条件や、課税対象の財産、100万円の相続でも相続税の申告・納付が必要なケースを解説します。



 LINEで無料相談
 メールで問い合わせ
目次
100万円のみの相続では相続税がかからない
相続する財産が100万円のみの場合には、相続税がかかりません。
実際に相続税がかかるのは、亡くなった方の一部に限られます。令和6年に亡くなった方約160万人のうち、相続税額のある申告書が提出されたのは約16.7万人で、課税割合は10.4%でした(国税庁「令和6年分 相続税の申告事績の概要」)。
相続する100万円が現金でも、100万円の価値がある土地でも、相続税がかからないことに変わりはありません。
ただし、土地や建物など財産は、相続税評価額という、相続税を計算するために定められた方法で評価した財産で計算する必要があるため、相続する財産の金額を調べるのに手間がかかります。
関連記事
相続税の課税条件は「基礎控除を上回ること」
相続税は、相続する正味の遺産総額の合計額が、基礎控除額を上回った場合に課税されます。
正味の遺産総額の合計額が基礎控除額以下の場合は原則、相続税の申告・納付の必要がありません。
相続税の基礎控除額は以下の計算式で算出します。
相続税の基礎控除額
3,000万円+(600万円×法定相続人の人数)
法定相続人が1人だとしても、3,600万円までは相続税がかからないため、100万円のみの相続では相続税がかからないことがわかります。
たまに相続税の基礎控除額を110万円だと勘違いしている人がいますが、110万円は贈与税の基礎控除額です。
間違えないように注意しましょう。
なお、法定相続人とは、民法で定められた財産を相続する権利のある人のことです。
相続税の基礎控除や法定相続人について詳しくは、関連記事『相続税の基礎控除とは?控除額の計算式と超えた場合の手続き』をお読みください。
相続税が課税される財産とはどんなものか
相続する財産の中には、相続税の課税対象になる財産と、ならない財産があります。
また、課税対象になる財産は大きく、「プラスの財産」と、被相続人の死亡を機に発生する「みなし相続財産」の2つにわけられます。
この2つの合計額から借金や葬式費用などを差し引き、生前贈与による加算分を加えた金額が、正味の遺産総額です。
「相続する財産は100万円だけだから相続税はかからない」と考えている方も、思わぬものが相続財産に含まれているかもしれないのでよく確認してください。
以下で1つずつ解説します。
相続税の課税対象になる財産
プラスの財産
プラスの財産とは、「経済的な価値がある財産」です。
遺産や財産と聞いて、多くの人が思い浮かべるのはこれらのプラスの財産ではないでしょうか。

マイナスの財産
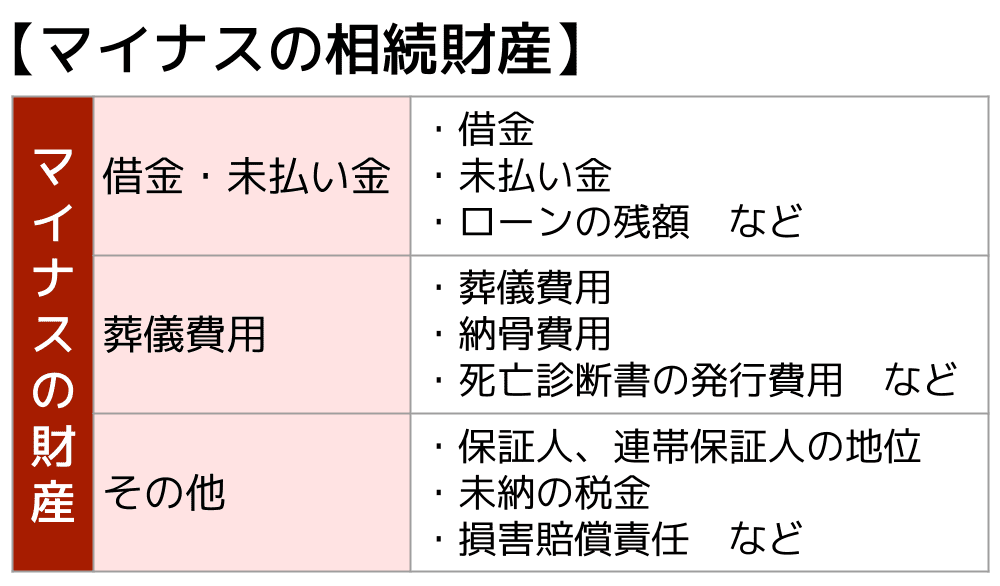
マイナスの財産は、相続する財産から差し引くことのできる財産です。
プラスの財産が1億円、マイナスの財産である債務が1,000万円ある場合、ほかの条件を考慮したうえで、相続税の計算上、債務1,000万円を差し引くことができます。
関連記事
- 相続税は借金があると安くなる?債務控除の仕組みと相続放棄の注意点
- 葬式費用は相続税で控除できる!どこまでが対象か、控除できる人は誰かも解説
- 納骨費用は相続税で控除できる!控除できる範囲や計算方法を解説
- 「死亡診断書」の発行費用は相続税申告で債務控除できる?控除で相続税減額
みなし相続財産
みなし相続財産とは、被相続人の死亡を原因として取得する財産のうち、相続税法上、相続や遺贈によって取得したものとみなされる財産です。
課税対象になる財産の中でも、みなし相続財産の見落としが多いため注意しましょう。

このほか、相続時精算課税の適用を受けて被相続人から贈与された財産や、相続や遺贈で財産を取得した人が一定期間内に被相続人から暦年贈与で取得した財産も、相続税の課税価格に加算されます。なお、2024年1月1日以後の相続時精算課税による贈与は、年110万円の基礎控除を差し引いた残額が加算対象です。
関連記事
相続税の課税対象にならない財産
相続する財産のなかには、相続税が非課税となる財産や、一定の要件を満たすことで課税価格に含めない財産があります。
以下の財産は、相続税の計算上、課税価格に含めません。

ただし、寄附した財産が相続税の対象外になるのは、相続や遺贈で取得した財産を、相続税の申告期限までに国・地方公共団体・特定の公益法人・認定NPO法人などへ寄附した場合など、一定の要件を満たすときに限られます(国税庁「No.4141 相続財産を公益法人などに寄附したとき」)。
関連記事
100万円のみの相続でも相続税がかかるケース
相続税は、相続税の計算対象となる遺産の総額が基礎控除額(最低3,600万円)以下であれば、原則としてかかりません。ただし、自分が相続した財産が100万円だけでも、遺産全体の金額などによっては相続税がかかることがあります。
税理士の実務では、申告の準備を進めるなかで、相続人が把握していなかった財産が見つかったり、相続財産にあたると思っていなかったものが相続税の対象になったりする場合もあります。たとえば、家族名義の預金でも、実質的には被相続人の財産として扱われることがあります。
どのような場合に相続税がかかるのか、具体的なケースを見ていきましょう。
被相続人が亡くなる直前に多額の贈与を受けていた場合
被相続人から生前に受けていた贈与の金額とタイミングによっては、相続で取得した財産が100万円のみでも相続税の支払いが必要になることが稀にあります。
死亡前3年~7年以内の贈与には相続税が課税
暦年贈与という贈与税の課税方式において、相続や遺贈で財産を取得した人が、被相続人が死亡する前の一定の期間内に被相続人から贈与を受けていた場合、その贈与された財産は相続税の課税価格に加算されます。
加算される範囲は「被相続人が死亡する前3年以内」でしたが、税制改正によって段階的に最大7年前まで拡大されるのです。
| 贈与者の死亡時期 | 持ち戻しの対象期間 |
|---|---|
| ~2026年12月31日 | 死亡前3年以内(改正の影響なし) |
| 2027年1月1日~2030年12月31日 | 2024年1月1日~死亡日(段階的に延長) |
| 2031年1月1日~ | 死亡前7年以内(フル適用) |
相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続税の課税価格に加算されます。
なお、加算対象となる贈与財産について贈与税が課されていた場合は、その財産に対応する贈与税額を相続税額から控除できます(贈与税額控除)。
関連記事
暦年贈与(暦年課税)とは?非課税枠や注意点、やり方をわかりやすく解説
100万円のみの相続でも相続税がかかるパターン
贈与者が死亡する年に5,000万円を贈与され、相続で100万円を取得した場合、法定相続人が3人の場合には、基礎控除(「3,000万円+(600万円×3人)=4,800万円」)を上回り相続税が課されることになります。
めったにないケースですが、自分が課税対象であることに気がつかず、無申告・未納付のままでいると追徴課税の対象になってしまうので、生前贈与もあわせて確認するようにしましょう。
参考:贈与者が贈与をした年に死亡した場合の贈与税及び相続税の取扱い
相続した財産は100万円だが相続財産自体は高額の場合
自身が相続した財産は100万円だが、他の相続人が相続した財産と合計した金額が高額な場合は、相続税を負担する可能性があります。
相続税がかかるかどうかは「自身が実際に受け取った金額」ではなく、被相続人が残した財産全体の「正味の遺産額」で判断されるのです。
複数の相続人で遺産を分割した結果、自身の受け取った金額が100万円だったとしても、正味の遺産額が基礎控除額を超えていれば相続税の申告・納付が必要になります。
例えば、以下のようなケースでは自身の相続した金額が100万円であっても、相続税が課される可能性があるでしょう。
【具体例】
- 正味の遺産総額:6000万円
- 法定相続人の数:3人
- 基礎控除額:4800万円(3000万円+600万円×3)
正味の遺産総額が基礎控除額を上回っているので、相続人が相続税を負担する可能性がある
相続財産が実は100万円を超えて存在していた場合
100万円だけを相続したつもりでも、ほかに相続税の対象となる財産があれば、その合計額によっては相続税がかかる可能性があります。
国税不服審判所が、「相続についてのお尋ね」に回答しただけで申告しなかった相続人について、無申告加算税を課さない「正当な理由」には当たらないと判断した事例があります(平成31年4月19日裁決)。
この相続人は、相続財産が基礎控除額以下だと考えていました。しかし、被相続人名義の預貯金や、亡くなる直前に被相続人の口座から相続人の口座へ移した現金を含めると、基礎控除額を超えていました。
「相続についてのお尋ね」への回答は相続税の申告ではないため、申告が必要な場合は期限までに申告書を提出する必要があります。
このように、相続税の計算では、見落としやすい財産にも注意が必要です。特に、以下のような財産は申告から漏れやすいため、確認しておきましょう。
- 名義預金
口座名義は被相続人以外でも、実質的に被相続人の財産と判断される預金 - タンス預金
被相続人が自宅などに保管していた現金 - 死亡保険金・死亡退職金
一定の場合に、みなし相続財産として相続税の計算に含まれる財産
名義預金にあたるかどうかは、名義だけでなく、誰がお金を出したか、贈与が成立していたか、誰が通帳や印鑑を管理していたかなどを踏まえて判断されます。
国税不服審判所が、父親が子名義の口座を長期間管理し、子が自由に使える状態になく、贈与の成立も認められなかった預金を父親の財産と判断した一方、母親が親権者として贈与を受け入れ、子のために管理していた預金は子の財産と判断した事例があります(令和3年9月17日裁決)。
生命保険も、契約上の名義だけで相続税の対象かどうかが決まるわけではありません。契約者や被保険者が孫などになっていても、被相続人が保険料を負担していた場合は、死亡保険金や生命保険契約に関する権利が相続税の計算に含まれることがあります。
相続税の対象となる財産を漏れなく把握できているか不安な場合は、税理士に相談するとよいでしょう。
相続税に関してよくある質問
Q.100万円を相続したら確定申告は必要?
相続で取得した100万円には所得税がかからないため、所得税の確定申告は不要です(所得税法第9条第1項)。
相続税も、正味の遺産総額が基礎控除額以下なら申告は不要です。ただし、相続した株式などを売って利益が出た場合は、確定申告が必要になることがあります。
Q.相続税がかからなければ相続税申告はいらない?
相続税が0円なら、原則として相続税申告は不要です。
相続する財産の総額が、基礎控除を下回った場合には相続税がかからないので、基本的に相続税申告は不要です。
しかし、以下のような相続税申告が必要な特例を適用したケースでは相続税が0円でも相続税申告が必要です。
- 配偶者の税額軽減を適用した場合
- 小規模宅地等の特例を適用する場合
相続税申告が必要な特例を適用した場合
配偶者が相続した財産のうち1億6,000万円または法定相続分相当額のいずれか多い金額まで相続税がかからない「配偶者の税額軽減」や、土地の相続税評価額を大幅に下げる「小規模宅地等の特例」は、相続税申告をすることが適用条件の一つです。
そのため、これらの特例を適用した結果、相続税が0円になったとしても相続税申告が必要となります。
関連記事
相続税の控除・特例一覧表|控除の金額や対象・要件をわかりやすく解説
Q.相続した場合に相続税申告以外にすべきことはある?
相続が生じた場合には、「遺産分割協議」「口座凍結の解除」「不動産登記」などが相続税申告以外にも必要となります。
遺産分割協議
遺言書がない場合など、遺産の分け方を相続人同士で決める必要がある場合には、遺産分割協議を行い、どのように相続を分配するのかについて話し合いをしましょう。
合意内容については「遺産分割協議書」に記載してください。
口座凍結の解除
被相続人が死亡したことを金融機関に伝えると、基本的に金融機関は被相続人の口座を凍結して預金を引き出せなくします。
そのため、必要書類をそろえて口座凍結の解除を行い、相続財産である預金を引き継ぐ必要があるのです。
不動産登記
不動産(土地や建物など)を相続した場合は、相続登記が必要です。相続登記は2024年4月1日から義務化され、2024年4月1日より前に相続した不動産で、相続登記をしていないものも対象となります(法務省「相続登記の申請義務化について」)。
相続登記は、原則として不動産を相続で取得したことを知った日から3年以内に行います。2024年4月1日より前に不動産を相続したことをすでに知っていた場合は、原則として2027年3月31日が期限です。
また、遺産分割によって不動産を取得した場合は、原則として遺産分割が成立した日から3年以内に、その結果に基づく登記も必要です。2024年4月1日より前に遺産分割が成立していた場合は、2027年3月31日までが期限となります。
なお、相続登記には登録免許税がかかります。
関連記事
相続登記の登録免許税はいくら?計算方法と軽減措置・費用を解説
Q.相続税の計算は自分でできる?
相続税の計算は自分でできます。
法定相続人が1人の場合や、相続財産が現金・預金中心の場合には、比較的計算しやすいケースがあります。
相続財産に不動産や非上場株式など、適切に計算することが困難な財産がある場合には、専門家である税理士に相談しましょう。
関連記事
相続税がかかるかどうか不安なら税理士に相談
100万円の相続には原則、相続税はかからず、相続税申告も不要です。
ただし、被相続人から生前に高額な贈与を受けていたり、相続財産の総額自体が高額だったりする場合には、相続税申告が必要となる可能性があります。
また、相続する財産が基礎控除ぎりぎりの場合や、税額控除の特例を適用する場合には「相続税がかかるのか、申告は必要なのか」と迷うことも多いでしょう。
相続税の課税対象や申告に不安がある方は、ぜひ一度税理士にご相談ください。
「税理士への依頼費用が気になる…」という方もいるかもしれませんが、相続税申告・納付が必要なのに放っておくと、延滞税や無申告加算税などのペナルティが課されてしまいます。
税理士に相談すると、適切な相続税の計算や申告準備を行うだけでなく、相続税を減らすための特例を利用する方法なども知ることができるでしょう。
名義預金や亡くなる前の資金移動にあたるかどうかは、通帳の入出金を確認したうえで判断する必要があります。手元の資料で申告が必要か判断がつかない場合は、申告期限に間に合ううちに税理士へご相談ください。
関連記事
相続税に強い税理士の探し方4選と評判の良い税理士の選び方7選

監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士