

贈与税と相続税の違いは?贈与と相続はどちらが得?具体例での比較も解説
贈与税と相続税は、どちらも財産を受け取ったときに関係する税金ですが、課税されるタイミングや基礎控除、税率、利用できる特例が異なります。
贈与税は、原則として生前に財産をもらった場合に課される税金です。一方、相続税は、亡くなった人から相続や遺贈などによって財産を取得した場合に課されます。
また、「生前に贈与した方が得なのか、それとも相続まで財産を残した方が得なのか」が気になる方も多いでしょう。
贈与と相続のどちらが税金の面で有利になるかは、財産額や財産の種類、贈与できる期間、利用できる特例などによって異なります。
この記事では、贈与税と相続税の違いを整理したうえで、どちらが得になりやすいのか、計算方法や具体的なシミュレーションを交えて解説します。
目次
贈与税と相続税の違い|5つの観点から解説
贈与税と相続税の違い一覧
贈与税と相続税の違いは、大きく以下の5点にまとめられます。
| 比較項目 | 贈与税 | 相続税 |
|---|---|---|
| 課税のタイミング | 生前に財産を贈与されたとき | 死亡により財産を取得したとき |
| 税金を納める人 | 財産を贈与された人 | 相続・遺贈などで財産を取得した人 |
| 基礎控除・非課税枠 | 暦年課税 ・年間110万円 相続時精算課税 ・年間110万円 ・累計2,500万円 | 3,000万円+600万円×法定相続人の数 |
| 税率* | 暦年課税:10~55% 相続時精算課税:20% | 10~55% |
| 主な特例 | 住宅取得等資金の非課税、贈与税の配偶者控除など | 配偶者の税額軽減、小規模宅地等の特例など |
*基礎控除・非課税枠を超えた部分に適用
それぞれの観点から、贈与税と相続税の違いについて詳しく見ていきましょう。
違い(1)課税されるタイミング
課税のきっかけ
- 贈与:個人からの財産の贈与
- 相続:亡くなった人の財産の相続
贈与税とは、個人から財産を贈与されたときに、受贈者(もらった側)が納める税金です。
一方相続税とは、被相続人(亡くなった人)から財産を相続した場合に、その財産に対して課される税金です。
「遺贈」や「死因贈与」など一見贈与のように思えるケースも、贈与税ではなく相続税の対象となります。いずれも死亡を原因として財産が移転するためです。
違い(2)税金を納める人
課税される人
- 贈与:贈与を受けた人
- 相続:被相続人の財産を取得した人(相続人、受遺者、みなし相続財産の受取人など)
贈与税は、贈与を受けた人が贈与税を支払います。贈与は贈与者と受贈者の同意さえあれば成立するため、親族関係は問われません。
一方相続では、被相続人の財産を取得した相続人や受遺者、みなし相続財産の受取人が相続税を支払います。
相続人は民法にしたがって決まり、被相続人の配偶者や子などの親族が該当します。受遺者は遺言によって財産を取得する人のことで、親族関係がなくても該当する場合があります。
また、受取人として生命保険金や死亡退職金などのみなし相続財産を受け取った人にも、相続税が発生します。
関連記事
違い(3)基礎控除・非課税枠
非課税枠
- 贈与
- 暦年課税:年間110万円
- 相続時精算課税:年間110万円、累計2,500万円
- 相続
- 3,000万円+(600万円×法定相続人の数)
贈与税の非課税枠(暦年課税)
暦年課税とは、毎年1月1日~12月31日までの贈与に対して贈与税がかかる課税制度です。特に手続きをしなければ、暦年課税が適用されます。
贈与税には毎年110万円の基礎控除があり、年間の贈与額が110万円以内なら非課税で贈与税申告も不要です。
なお、この基礎控除は受贈者1人当たりの金額です。
たとえば1年間に父から100万円、母から50万円受け取った場合、その合計金額150万円に対して基礎控除110万円が適用されます。
【注意】
暦年課税には生前贈与加算という制度があり、相続や遺贈で財産を受け取った人が贈与者の死亡前3~7年に受けた贈与は相続財産に持ち戻されます。よって、基礎控除内で贈与をして贈与税を抑えたとしても、将来的に相続税が発生する可能性がある点には注意しましょう。
生前贈与加算については、本記事内で後ほど詳しく解説します。
贈与税の非課税枠(相続時精算課税)
贈与には、相続時精算課税という課税制度もあります。
相続時精算課税制度の非課税枠としては、年間110万円の基礎控除(2024年1月1日以降の贈与に適用)と、累計2,500万円の特別控除があります。
ただし、相続時精算課税で贈与された財産は基礎控除分を除き、贈与者が亡くなった際に相続税の対象になります。
【注意】
その年に相続時精算課税の対象となる贈与額の合計が基礎控除の110万円以下なら原則として贈与税の申告は不要ですが、相続時精算課税を選択する場合は最初の年に、相続時精算課税選択届出書を提出する必要があります。
また、一度相続時精算課税を選択すると、その選択に係る贈与者からの贈与については、暦年課税に戻すことはできません。
相続税の非課税枠
相続税の非課税枠は以下の通りです。
3,000万円+600万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 普通養子については、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められます
遺産総額が基礎控除以下なら、相続税はかからず相続税申告は不要です。
ただし、配偶者の税額軽減や小規模宅地の特例を使って相続税がゼロになった場合は、相続税申告をしなければなりません。また、原則として申告期限までに遺産分割が完了していることも必要です。
関連記事
違い(4)税率
税率
- 贈与
- 暦年課税:基礎控除を超える部分の金額による
- 相続時精算課税:基礎控除・特別控除を超える部分について20%
- 相続
- 法定相続分に応ずる取得金額による
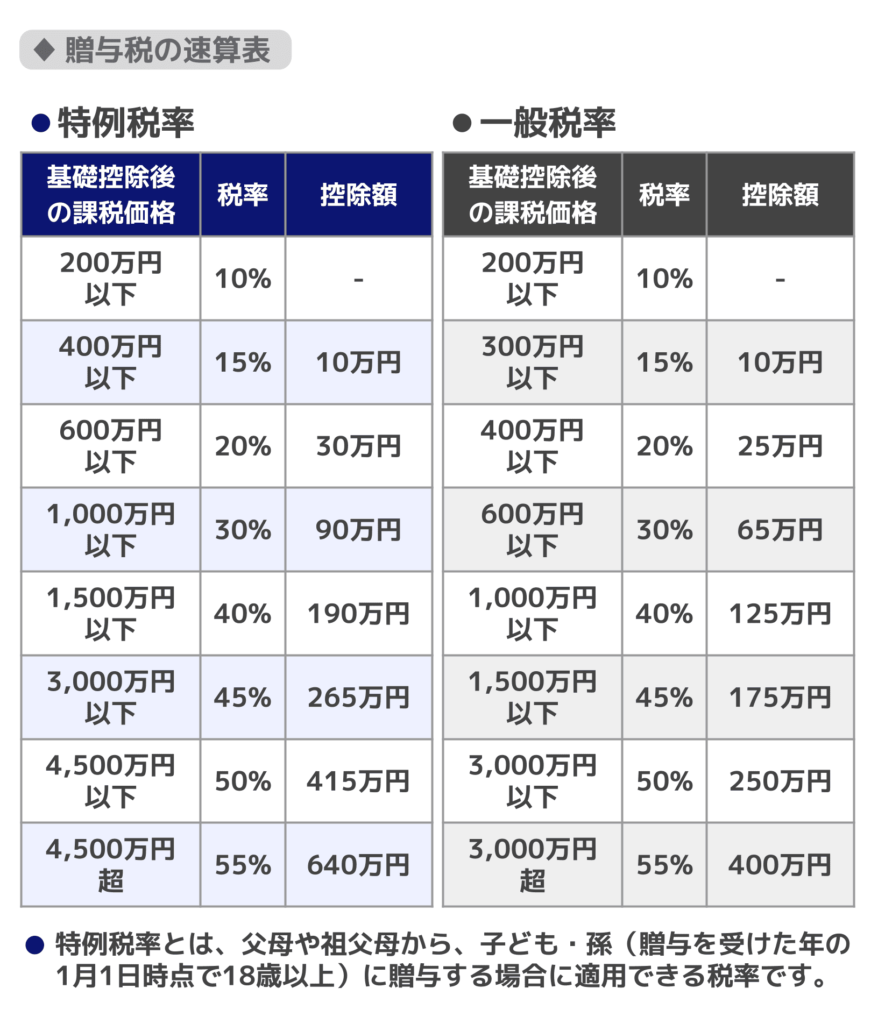
贈与税の税率は、相続時精算課税なら一律20%ですが、暦年課税は贈与額により変わります。また、贈与税率には特例税率と一般税率があり、どちらに該当するかによっても変わります。
- 特例税率:父母や祖父母から18歳以上(贈与を受けた年の1月1日時点)の子や孫へ贈与する場合に適用
- 一般税率:特例税率にあたらない場合に適用
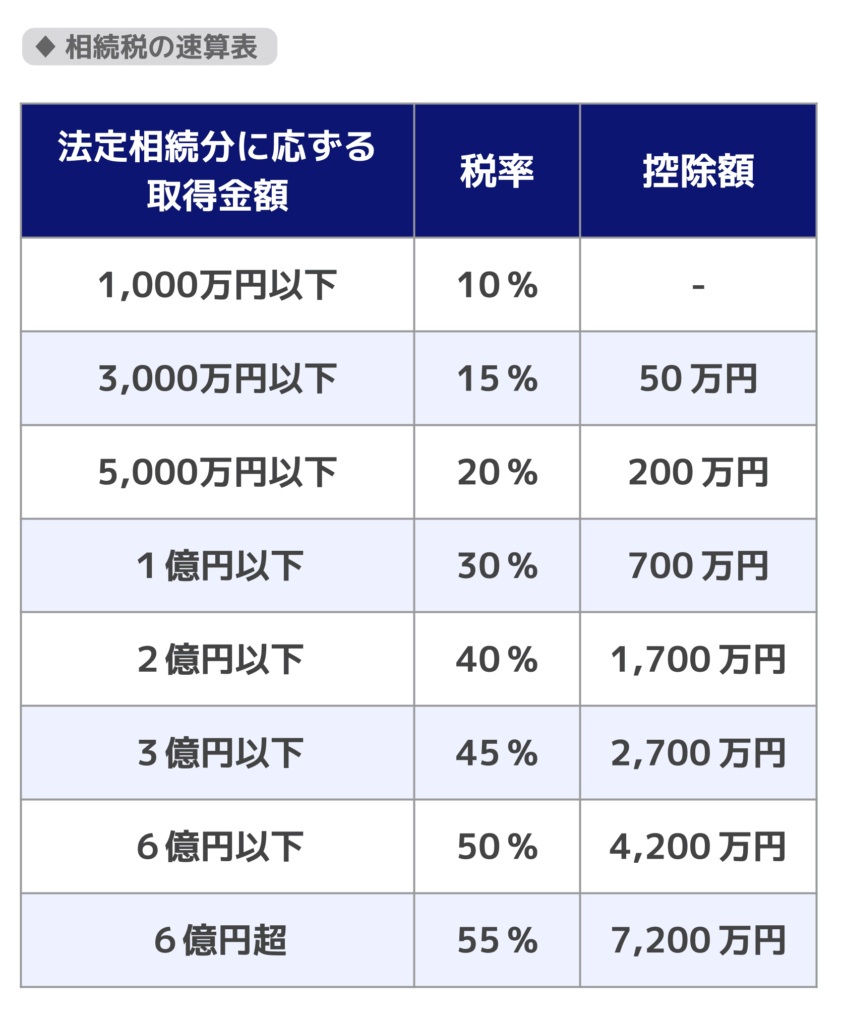
相続税は、課税対象となる金額全体に税率をかけるのではなく、課税額を法定相続分と同じ割合で各相続人に振り分け、それぞれの金額に応じた税率をかける仕組みです。
その後、算出した相続税を合計し、実際の遺産分割と同じ割合に按分します。
関連記事
違い(5)利用できる特例
贈与税、相続税それぞれに適用できる特例には、以下のようなものがあります。
贈与税を軽減できる特例制度
- 住宅取得等資金贈与の特例
※適用期限は2026年12月31日まで - 結婚・子育て資金の一括贈与の特例
※適用期限は2027年3月31日まで - 配偶者控除の特例
相続税を軽減できる特例制度
- 配偶者の税額軽減
- 小規模宅地等の特例
- 生命保険金や死亡退職金の非課税枠
- 未成年者控除
- 障害者控除
どの特例が使えるか、どれくらい税額が抑えられるかは、財産の種類や財産を取得した人の年齢などによって異なるため、個々のケースに合わせた確認が必要です。
関連記事
贈与税と相続税はどっちが得?
贈与税と相続税のどちらが得になるかは、財産の金額や種類、贈与できる期間、財産を受け取る人の数、利用できる特例などによって異なります。
一般的には、まとまった財産を一度に移す場合は相続の方が税負担を抑えやすい一方、長期間にわたって計画的に生前贈与できる場合は、贈与によって将来の相続税を抑えられることがあります。
ここでは、どのような場合に贈与・相続が有利になりやすいのか、主な考え方を解説します。
まずは相続税がかかるかを確認
まず確認したいのが、贈与をせずに財産を相続した場合に、相続税がかかる見込みがあるかどうかです。
相続税には「3,000万円+600万円×法定相続人の数」の基礎控除があります。課税価格の合計額が基礎控除以下であれば、原則として相続税はかかりません。
一方、生前贈与をする場合には、以下のような手間・リスクが生じます。
- 税額を抑えるためには財産を少しずつ分けて移動させる必要がある
- 暦年課税で基礎控除内におさめて贈与しても、生前贈与加算の対象になる財産があれば、相続税の対象になる
- 相続時精算課税での贈与は、基礎控除を超える部分が相続税の対象になる
こうした点から、相続税がかからないのであれば相続をしたほうがメリットが大きい可能性があるでしょう。
相続税がかかりそうな場合は生前贈与が節税対策になる
将来的に相続税がかかりそうな場合は、生前贈与で相続発生前に財産を移しておくと、税負担を抑えられる可能性があります。
たとえば暦年課税で毎年110万円以下の贈与をすれば、贈与税をかけずに将来の相続財産を減らせます。最終的に相続財産が基礎控除を下回り、相続税がかからなくなることもあるでしょう。
一度に贈与する金額が110万円を超える場合でも、相続時精算課税で贈与すれば特別控除までは贈与税がかかりません。
相続時精算課税で基礎控除を超える部分は、相続発生時に相続税の対象となりますが、贈与時の評価額をもとに相続税が計算されます。
よって、将来的に値上がりする可能性のある財産であれば、相続よりも相続時精算課税で贈与しておいた方が相続税を抑えられる場合があるでしょう。
関連記事
生前贈与による相続税対策とは?相続税の負担を減らす方法と注意点
利用できる特例によって贈与と相続の有利・不利が変わる
贈与と相続では利用できる特例が異なるため、同じ財産を渡す場合でも、適用できる特例によってどちらの税負担が軽くなるかが変わります。
たとえば、父母や祖父母から子や孫へ住宅取得資金を贈与する場合、一定の要件を満たせば、住宅取得等資金の贈与税の非課税制度により最大1,000万円まで贈与税がかかりません。そのため、将来相続させるよりも、生前に住宅取得資金として贈与することが有利になる場合があります。
一方、自宅などの土地については、相続時に小規模宅地等の特例を利用できれば、一定の要件のもと、土地の相続税評価額を大幅に減額できます。小規模宅地等の特例は生前贈与には利用できないため、土地を生前贈与せず、相続まで保有した方が税負担を抑えられる場合があります。
また、配偶者が財産を取得する場合には、相続によって取得すれば「1億6,000万円」と「配偶者の法定相続分相当額」のいずれか多い金額まで相続税がかからない、配偶者の税額軽減を利用できることがあります。
このように、贈与と相続のどちらが得かを判断するときは、財産額や税率だけでなく、「その財産を贈与した場合に使える特例」と「相続した場合に使える特例」を比較することが重要です。
贈与税と相続税を比較するときの注意点
暦年贈与は相続開始前3~7年分が加算される
暦年課税による生前贈与では、相続開始前の一定期間に行われた贈与について、贈与時の価額を相続税の課税価格に加算する「生前贈与加算」があります。
ただし、生前贈与加算の対象となるのは相続や遺贈によっても財産を取得した人です。
生前贈与加算の対象となる期間は以下の通りです。
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| 〜2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日〜 | 死亡日前7年間 |
ただし、相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続財産に加算されます。
相続時精算課税は贈与税が非課税になる制度ではない
相続時精算課税には、年間110万円の基礎控除と累計2,500万円の特別控除があります。
ただし、2,500万円の特別控除は、贈与した財産が最終的に非課税になる制度ではありません。
相続時精算課税を利用して贈与した財産は、年間110万円の基礎控除に相当する部分を除き、原則として贈与者が亡くなったときに相続税の課税価格へ加算されます。
そのため、相続時精算課税は「2,500万円まで非課税で贈与できる制度」と考えるのではなく、贈与時の税負担を抑えながら財産を生前に移転し、相続時に相続税として精算する制度と理解しておくことが大切です。
なお、相続時精算課税で贈与した財産は、贈与時の評価額で相続税が計算されます。
よって、将来的に値上がりする可能性のある財産は、相続時精算課税で贈与しておいた方が相続税を抑えられる可能性があります。
贈与税と相続税の計算方法
ここでは、「財産6,000万円、子2人(受贈者・相続人)」を前提条件として、贈与税・相続税の計算方法とともに税額や節税効果を確認します。
贈与税の計算方法
暦年贈与で贈与した年の1月1日において、18歳以上の受贈者の贈与税の計算方法は、以下のとおりです。
【贈与税の計算式】
- 「贈与された財産の合計-基礎控除額110万円」で基礎控除後の課税価格を算出
- 「基礎控除後の課税価格×税率-控除額」で贈与税額を算出
贈与税率(特例税率)
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | なし |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
ただし、以下の点にはご注意ください。
- その他の特例が適用される場合は、贈与税額は上記の限りではない
- 相続や遺贈で財産を取得した人が、被相続人から加算対象期間内に暦年課税による贈与を受けていた場合、その贈与分は相続税の課税価格に加算される
- 相続時精算課税を選択している場合は、毎年の基礎控除110万円を除いた金額の累計のうち、2,500万円を超える部分に20%の税率が適用される
関連記事
相続税の計算方法
相続税の計算方法は、以下のとおりです。
【相続税の計算式】
- 相続財産の課税価格から基礎控除を引き、課税遺産総額を計算
- 課税遺産総額を法定相続分に応じて取得したものと仮定する
- 各人の仮の相続税額を計算
- 相続税額の合計を計算
- 各人の課税価格の割合に応じて相続税の総額を割り振る
相続税率
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | なし |
| 1,000万円超3,000万円以下 | 15% | 50万円 |
| 3,000万円超5,000万円以下 | 20% | 200万円 |
| 5,000万円超1億円以下 | 30% | 700万円 |
| 1億円超2億円以下 | 40% | 1,700万円 |
| 2億円超3億円以下 | 45% | 2,700万円 |
| 3億円超6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
ただし、相続する内容や相続人の属性により各種控除が追加で適用されることがあります。
関連記事
相続税の計算方法をわかりやすく解説!概算の早見表や節税できる制度も
【シミュレーション】贈与税と相続税はどちらが得?
ここでは、子2人に対して合計6,000万円(各人3,000万円)を贈与/相続したい場合をモデルケースとして、以下の場合における贈与税・相続税を考えてみましょう。
- 子2人に一括で合計6,000万円を贈与する場合
- 子2人に毎年100万円ずつ贈与して最終的に6,000万円を贈与する場合
- 相続時精算課税制度を利用して子2人に合計6,000万円贈与する場合
- 子2人に6,000万円を相続する場合
子2人に一括で6,000万円を贈与する場合
子2人に対して6,000万円(各3,000万円)を一括で贈与する場合は、子1人につき贈与税が1,035.5万円(合計2,071万円)かかります。
- 課税価格:3,000万円 - 110万円 = 2,890万円
- 贈与税額:2,890万円 × 45% - 265万円 = 1,035.5万円
6,000万円全て贈与すると相続する分は残らないため、相続税はかかりません。
ただし、贈与者が亡くなった際に子2人が相続や遺贈で別の財産を取得した場合は、加算対象期間内の贈与分が相続税の課税価格に加算されますが、相続や遺贈で財産を取得しなければ原則として加算対象にはなりません。
子2人に毎年100万円ずつ贈与して最終的に6,000万円を贈与する場合
毎年の贈与額は基礎控除の110万円以内に収まるため、合計で6,000万円を贈与しても贈与税は課されません。
ただし、6,000万円を贈与する途中、あるいは6,000万円贈与した直後に贈与者が亡くなった場合は、直前3年~7年の贈与分が、相続財産に加算されます。
例えば子2人に10年間、毎年100万円ずつ贈与して2026年10月に亡くなった場合、2人に贈与した合計2,000万円に贈与税はかかりません。
しかし、相続開始前3年以内に2人に贈与した600万円(200万円×3)は、相続される残りの4,000万円とともに相続財産に含まれ、相続税は子1人あたり20万円「(合計40万円)」となります。
- 相続財産
4,000万円 + 600万円 = 4,600万円 - 基礎控除額
3,000万円 + 600万円 × 2人 = 4,200万円 - 課税遺産総額
4,600万円 - 4,200万円 = 400万円
400万円 ÷ 2人 = 200万円 - 相続税額
200万円 × 10% = 20万円
相続時精算課税制度を利用して子2人に合計6,000万円贈与する場合
2024年1月1日以後の相続時精算課税では、年間110万円の基礎控除を差し引いた後、累計2,500万円までの特別控除を利用でき、これらを超える部分に一律20%の贈与税が課せられます。
そのため、子1人あたりの贈与税額は78万円「(合計156万円)」です。
- 相続時精算課税制度における贈与税の課税価格:3,000万円 - 2,500万円 ー 110万円 = 390万円
- 贈与税額:390万円 × 20% = 78万円
なお、相続時精算課税制度では、年間110万円の基礎控除を超える部分が相続時に相続財産へ加算されます。しかし、相続税が発生した場合には、贈与時に納めた税額を控除できます。
- 基礎控除額
3,000万円 + 600万円 × 2人 = 4,200万円 - 課税遺産総額
(3,000万円 – 110万円)× 2人 = 5,780万円
1,580万円 ÷ 2人 = 790万円 - 相続税額
790万円 × 10% = 79万円 - 贈与税額控除
79万円 - 78万円 = 1万円
この場合、子1人あたりの相続税額は1万円(合計2万円)です。
子2人が6,000万円を相続する場合
贈与はせず、6,000万円の財産を相続時に分割すると、子1人につき90万円(合計180万円)の相続税がかかります。
- 基礎控除額
3,000万円 + 600万円 × 2人 = 4,200万円 - 課税遺産総額
6,000万円 - 4,200万円 = 1,800万円
1,800万円 ÷ 2人 = 900万円 - 相続税額
900万円 × 10% = 90万円
贈与・相続に不安や疑問があれば税理士に相談を
贈与と相続は、どちらか一方が常に有利というわけではありません。
相続税がかからないのであれば、無理に生前贈与をする必要性は低い一方、将来相続税がかかる見込みがある場合は、生前贈与によって税負担を抑えられることがあります。
ただし、生前贈与加算や相続時精算課税、利用できる特例によっても結果は変わります。
そのため、贈与税だけを見るのではなく、将来の相続税まで含めて比較することが大切です。
財産額が大きい場合や、不動産などを含む場合は、自分で判断するのが難しいこともあります。贈与と相続のどちらが適しているか迷った場合は、税理士に相談して事前に税額を試算してもらうとよいでしょう。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士