

相続税の控除・特例一覧表|控除の金額や対象・要件をわかりやすく解説

相続税を減らせる控除・特例は、相続税がかかる金額を減らすもの、計算した相続税額から差し引くもの(税額控除)、財産から債務や葬式費用を差し引くもの(債務控除)に分けられ、これらを組み合わせて使うことで相続税の負担を抑えられます。
相続税がかかる金額を減らす制度には、基礎控除や小規模宅地等の特例、生命保険金・死亡退職金の非課税枠があります。税額控除には配偶者の税額軽減や未成年者控除など主に5つがあり、相続人の状況によって使えるものが異なります。このほか、相続税をすぐに納められない場合に、延納や物納などで納め方を調整できる制度もあります。
ただし、特例によっては税額が0円でも申告が必要だったり、使い方次第で二次相続の負担が増えたりする点に注意が必要です。
この記事では、相続税の控除・特例を一覧表で整理したうえで、各制度の控除額や適用条件、使うときの注意点を解説します。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。
目次
相続税を減らせる控除・特例の一覧表
相続税の減税につながる控除・特例にはさまざまなものがありますが、控除対象や控除・減額の金額はそれぞれ異なります。一覧にまとめたので、ご自身のケースで適用できるものがないか確認してみましょう。
相続税の主な特例・控除一覧表
| 制度名 | 主な控除対象・適用対象 | 控除額・減額の目安 |
|---|---|---|
| 基礎控除 | すべての相続 | 3,000万円+600万円×法定相続人の数 |
| 小規模宅地等の特例 | 一定の居住用・事業用・貸付事業用の土地 | 評価額が最大80%減(面積上限あり) |
| 生命保険金の非課税枠 | 相続人が受け取る死亡保険金 | 500万円×法定相続人の数 |
| 死亡退職金の非課税枠 | 相続人が受け取る死亡退職金 | 500万円×法定相続人の数 |
| 配偶者の税額軽減 | 戸籍上の配偶者 | 1億6,000万円または法定相続分のいずれか多い額まで |
| 未成年者控除 | 18歳未満の法定相続人 | 10万円×(18歳-年齢) |
| 障害者控除 | 一定の障害がある法定相続人 | 10万円(特別障害者は20万円)×一定年数 |
| 相次相続控除 | 10年以内に2回以上相続が発生した場合 | 一定の計算式で算出 |
| 外国税額控除 | 海外で相続税相当額を納付した財産 | 外国で納付した相続税相当額(上限あり) |
| 債務控除 | 借入金・未払医療費・葬式費用など | 債務・費用の実額 |
※相続財産への持ち戻しの対象になる贈与財産がある場合は、贈与税額控除を使えることもある
一覧表の制度は、相続税の計算のどの段階で差し引くかによって、次の3つに分けられます。
- 相続税の対象になる金額を減らす:小規模宅地等の特例(土地の評価額を下げる)、生命保険金・死亡退職金の非課税枠、債務控除
- 基礎控除を差し引く:1で減らした後の遺産額(生前贈与の加算などを行った後の金額)から差し引く。差し引いた結果、残る金額がなければ相続税はかからない
- 計算した相続税額から差し引く(税額控除):配偶者の税額軽減、未成年者控除、障害者控除、相次相続控除、外国税額控除
つまり、1と2は「相続税がかかる金額」を減らす制度、3は「相続税額そのもの」を減らす制度です。
このほか、相続税額を直接減らすのではなく、納付の時期や方法を調整できる制度として、農地等の納税猶予や延納・物納があります。詳しくは本記事内「相続税の納め方を調整できる制度」で解説します。
ここで紹介した相続税の控除・特例について、以下の4つに分けて詳しく解説していきます。
- 相続税の対象となる金額を減らせる控除・特例
- 相続税の主な税額控除5つ
- 相続財産から控除できる債務・葬式費用(債務控除)
- 相続税の納め方を調整できる制度
相続税の対象となる金額を減らせる控除・特例
相続税は、相続や遺贈で取得した財産から債務などを差し引き、加算対象の生前贈与を加えた金額(正味の遺産額)から、基礎控除額を差し引いた金額をもとに計算します。
まずは、相続税を計算する前の財産額や課税遺産総額を減らせる控除・特例から確認しましょう。
これらの制度を適用することで、相続税がかからなくなるケースもあります。
基礎控除(3,000万円+600万円×法定相続人の数)
相続税には、一定額までは課税されない「基礎控除」があります。基礎控除は原則としてすべての相続で適用されます。
正味の遺産額が基礎控除額以下であれば、相続税はかかりません。
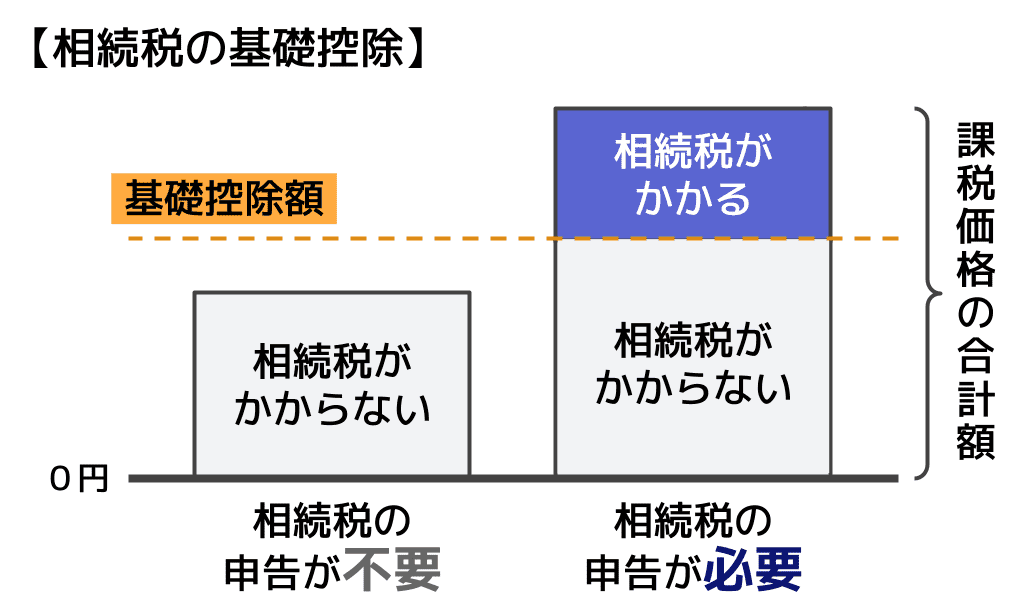
基礎控除額は、次のとおりです。
基礎控除の金額
3,000万円+600万円×法定相続人の数
法定相続人とは
法定相続人とは民法で定められた相続人のことです。法定相続人になれるのは、配偶者と一定の血族に限られます。
配偶者は家族構成にかかわらず必ず法定相続人になります。その他の親族には、第1順位 子、第2順位 父母(直系尊属)、第3順位 兄弟姉妹、と法定相続人になる順番が定められています。
※相続放棄した人も、法定相続人の数に含められます。
※普通養子については、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められます。
基礎控除はいくらになるのか、法定相続人の数ごとの金額一覧表をみてみましょう。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
たとえば、法定相続人が3人であれば、「3,000万円+(600万円×3人)=4,800万円」となり、正味の遺産額が4,800万円以下であれば、相続税はかかりません。
この場合、原則として相続税の申告も不要です。
小規模宅地等の特例(評価額を最大80%減額)
小規模宅地等の特例とは、一定の要件を満たす土地について、評価額を軽減できる特例です。
減額できる割合や面積の上限は、被相続人(亡くなった方)が生前、その土地を何に使っていたかによって異なります。
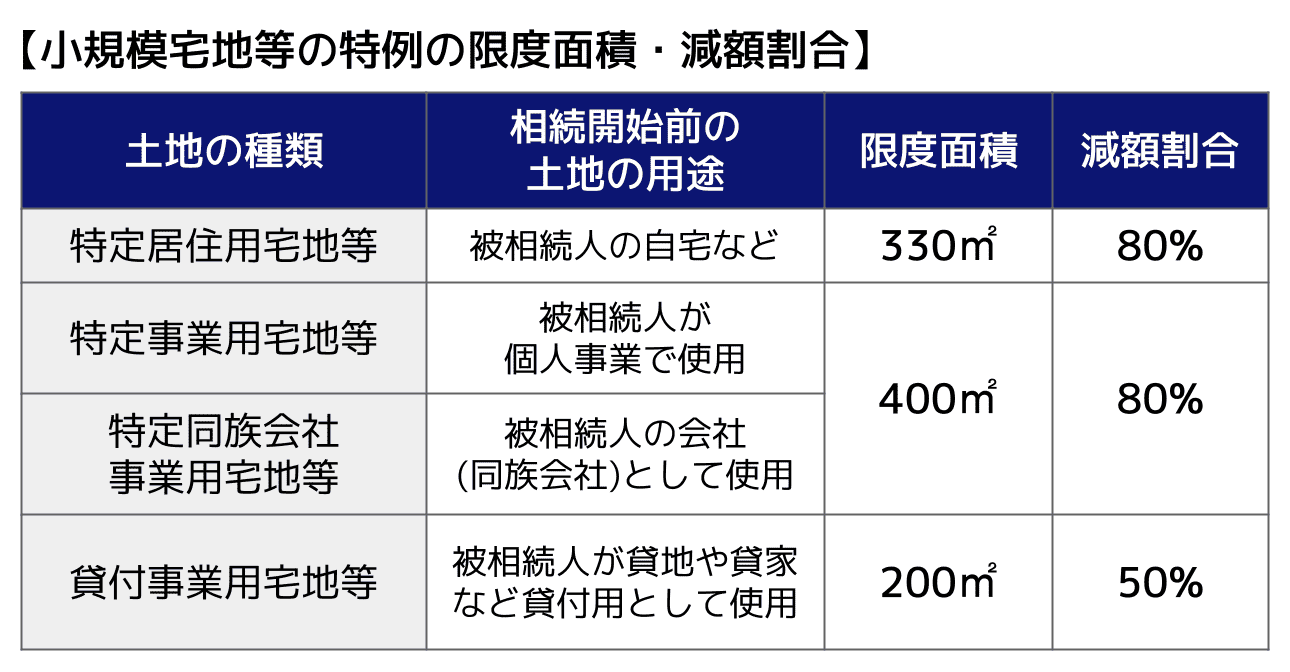
たとえば、被相続人の自宅の土地(特定居住用宅地等)で一定の要件を満たす場合は、330㎡までの部分の評価額が80%減額されます。
つまり、要件を満たす面積が330㎡以下で、相続税評価額1億円の自宅の土地なら、2,000万円の土地として相続税を計算できるということです。
この特例によって課税価格の合計額が大きく下がり、基礎控除額以下に収まる(=相続税がかからない)ケースもあります。ただし、この特例により相続税が0円になったとしても、相続税申告は必須なので注意しましょう。
以下では、土地の用途ごとに適用できる、小規模宅地等の特例をさらに詳しく解説します。
特定居住用宅地等(330㎡まで相続税評価額80%減)
特定居住用宅地とは、自宅用の土地です。330㎡まで80%評価額が減額されます。
適用対象となるのは、土地の取得者が以下の条件に当てはまる場合です。
- 配偶者
- 同居親族(申告期限まで所有・居住継続)
- 一定要件を満たす別居親族(いわゆる家なき子)
詳しくは、以下の関連記事をご覧ください。
関連記事
特定事業用宅地等(400㎡まで相続税評価額80%減)
特定事業用宅地とは、被相続人らが事業のために使っていた土地のことを指します。400㎡まで、80%評価額が減額されます。
この特例を受けるには、土地の取得者が申告期限までその宅地を所有し、かつ被相続人の事業を継続していることが必要です。
なお、不動産貸付業(アパート経営など)や駐車場業は、この区分には含まれず、次の「貸付事業用宅地等」に該当します。
貸付事業用宅地等(200㎡まで相続税評価額50%減)
貸付事業用宅地とは、アパート経営や駐車場経営など、貸付事業に利用していた土地です。200㎡まで50%評価額が減額されます。
小規模宅地等の特例を適用するには、土地の取得者が申告期限までその宅地を所有し、かつ事業を継続していることが必要です。
特定同族会社事業用宅地等(400㎡まで相続税評価額80%減)
特定同族会社事業用宅地等とは、相続開始の直前において、被相続人およびその親族等が発行済株式または出資の50%超を合計で保有する一定の法人が、貸付事業以外の事業に使用していた土地です。
400㎡まで、80%評価額が減額されます。
適用には、土地を取得した親族が相続税の申告期限においてその法人の役員であること、申告期限まで土地を所有していること、および法人が申告期限までその土地を事業に使用していることが必要です。
生命保険金の非課税枠(500万円×法定相続人の数)
生命保険金には非課税枠があります。ただし、非課税枠を適用できるのは、保険料を被相続人が負担し、被保険者となっている生命保険金を相続人が受け取る場合に限られます。
生命保険の非課税枠の金額
500万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 普通養子については、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められます
たとえば法定相続人が3人なら、1,500万円まで相続税はかかりません。
なお、この非課税枠が使えるのは「相続人が受け取った死亡保険金」に限られます。相続放棄した人は非課税枠の計算では「法定相続人の数」に含められますが、相続放棄した本人は非課税枠を使えません。
また、入院給付金や、相続人以外が受け取る保険金も適用対象外であるため注意が必要です。
関連記事
死亡退職金の非課税枠(500万円×法定相続人の数)
被相続人の死亡後に支給される退職手当金(死亡退職金)についても、一定額までは相続税がかかりません。
死亡退職金には、生命保険金と同様に非課税枠が設けられているからです。
非課税となる金額は、次の計算式で求めます。
退職手当金等の非課税枠
500万円 × 法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 普通養子については、実子がいる場合は1人まで、いない場合は2人まで法定相続人の数に含められます
たとえば、法定相続人が4人であれば、500万円 × 4人 = 2,000万円まで非課税となります。
なお、この非課税枠が適用されるのは、被相続人の死亡後3年以内に支給が確定した退職手当金に限られます。
また、生命保険金同様、退職手当金の受取人が相続人でない場合は、この非課税枠は適用されないため注意が必要です。
相続税の主な税額控除5つ|控除額と適用条件
税額控除とは、相続財産の評価額や課税価格を減らす制度ではなく、計算した相続税額から一定額を直接控除できる制度をいいます。
相続人の年齢や障害の有無、相続が発生した状況などに応じて利用できる税額控除は異なります。主な税額控除は以下の5つです。
- 配偶者の税額軽減
- 未成年者控除
- 障害者控除
- 相次相続控除
- 外国税額控除
このほか、相続財産に加算された生前贈与について、すでに贈与税を納めている場合は、贈与税額控除を適用できることがあります。
ここでは、相続税で利用される5つの税額控除について、順に確認していきましょう。
(1)配偶者の税額軽減
配偶者の税額軽減は、被相続人の配偶者が取得した財産について、1億6,000万円または法定相続分に相当する金額のいずれか多い額までは、配偶者に相続税がかからない(税額が軽減される)制度です。
少なくとも1億6,000万円までは相続税がかからないため、相続税の制度の中でも特に節税効果が大きい特例の1つです。
配偶者の法定相続分
- 法定相続人が配偶者のみ:相続財産の100%
- 法定相続人が配偶者と子:相続財産の1/2
- 法定相続人が配偶者と直系尊属:相続財産の2/3
- 法定相続人が配偶者と兄弟姉妹:相続財産の3/4
配偶者の税額軽減を適用するためには、以下の条件を満たしている必要があります。
- 戸籍上の配偶者であること
- 原則として相続税の申告期限までに遺産分割が確定していること
- 相続税申告を行うこと
つまり、配偶者の税額軽減によって相続税が0円になる場合でも、相続税の申告は必要です。
なお、事実婚・内縁関係のパートナーは、生前夫婦同然に暮らしていても適用できないので注意してください。
関連記事
(2)未成年者控除
未成年者控除とは、未成年者の相続人が支払う相続税額から一定額を控除できる制度です。
控除対象となるのは、相続や遺贈によって財産を取得した18歳未満の法定相続人です(日本国内に住所があることなどの要件あり。令和4年3月31日以前の相続では20歳未満)。
未成年者控除による控除額は以下の計算式で算出できます。
未成年者控除額の計算式
10万円×(18歳-相続開始時の年齢)
※年齢は1年未満切り捨てで計算し、18歳までの年数に1年未満の端数がある場合は切り上げる
たとえば、15歳の相続人であれば、「10万円 ×(18-15)=30万円」が相続税額から控除されます。
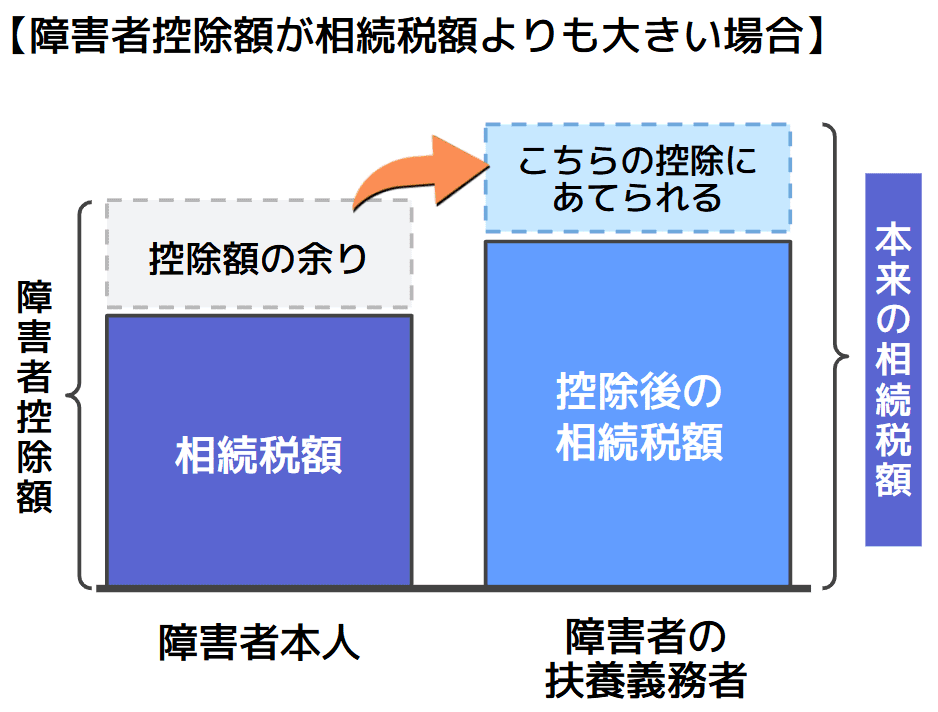
なお、控除額が相続税額を上回る場合、余った分は扶養義務者の税額から控除できます。
扶養義務者とは、配偶者、直系血族、兄弟姉妹および三親等内の親族(家庭裁判所の審判によって扶養義務者と定められた人または生計を一にする人)を指します。
未成年者控除について詳しくは、関連記事『相続税の未成年者控除とは?いくら控除される?計算方法・適用要件を解説』もご覧ください。
(3)障害者控除
障害者控除は、障害のある法定相続人の税額を直接減らせる制度です。
控除対象となるのは、相続や遺贈によって財産を取得した一般障害者または特別障害者です(日本国内に住所があることなどの要件あり)。障害者控除による控除額は以下のように計算します。
障害者控除の金額
【一般障害者の場合】
10万円×(85歳-相続開始時の年齢)
【特別障害者の場合】
20万円×(85歳-相続開始時の年齢)
※年齢は1年未満切り捨てで計算し、85歳までの年数に1年未満の端数がある場合は切り上げる
一般障害者と特別障害者の違いは、関連記事『相続税の障害者控除|等級などの要件や申告義務は?控除しきれない時はどうする?』にてご確認ください。
たとえば、40歳の特別障害者であれば、「20万円 ×(85-40)=900万円」が相続税額から控除されます。
この制度も、控除額が税額を上回った場合には、扶養義務者の税額から差し引くことが可能です。
(4)相次相続控除
相次相続控除とは、10年以内に2回以上相続があった場合、今回の相続税額から一定額を控除できる制度です。
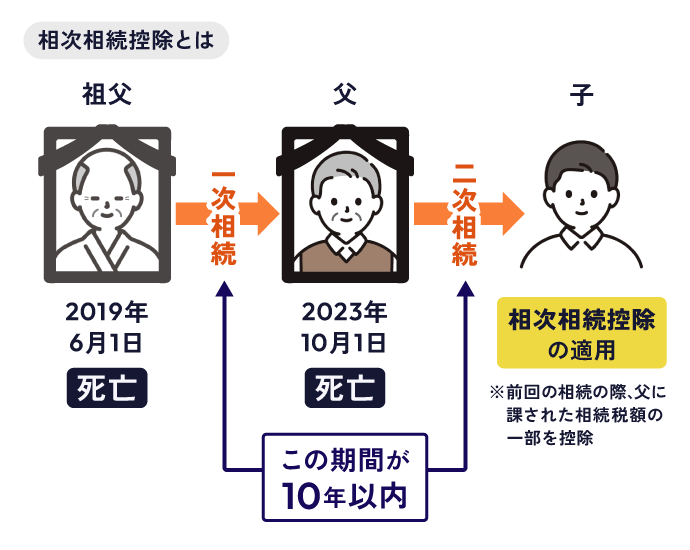
相次相続控除を適用できるのは、以下の条件を満たしている場合です。
- 今回の相続が前回の相続から10年以内に発生していること
- 今回の相続の相続人であること(相続人でない受遺者、相続放棄をした者、相続権を失った者は含まない)
- 前回の相続で、今回の相続の被相続人が相続税を納付したこと
相次相続控除が適用できる具体例
祖父→父→子と、10年以内に相続が続いたケースで考えてみましょう。
祖父が亡くなり、父が祖父の財産を相続しました。その後、祖父の死亡から10年以内に父も亡くなり、子が父の財産を相続したとします。
このとき、祖父からの相続で父に相続税が課されていれば、父から子への相続で相次相続控除を適用できます。
反対に、祖父からの相続で父に相続税がかからなかった場合は、相次相続控除は適用できません。たとえば、次のようなケースです。
- 祖父の遺産全体(課税価格の合計額)が基礎控除額以下だった
- 祖父の相続時、小規模宅地等の特例やその他の特例を適用した結果、父が納める相続税が0円だった
詳しくは関連記事『相次相続控除とは?要件と控除額の計算方法|10年以内に2回相続が発生した場合』をご覧ください。
(5)外国税額控除
外国税額控除は、国外の財産に対して外国で支払った相続税相当額を、日本の相続税から差し引ける制度です。
日本と外国で同じ財産に二重課税されることを防ぐ目的で設定されました。
【補足】贈与税額控除(生前贈与で納めた贈与税を差し引ける控除)
贈与税額控除とは、同じ財産に贈与税と相続税が二重にかかるのを防ぐための制度です。
暦年課税の場合は、亡くなる前の一定期間に受けた贈与は、相続財産に足し戻して相続税を計算します(いわゆる「相続財産への持ち戻し」)。このとき、その贈与についてすでに贈与税を納めていれば、その分を相続税額から差し引けます。
持ち戻しの期間は2027年以降の相続から段階的に延び、2031年以降の相続では7年以内となります。なお、持ち戻しの対象となるのは、原則として相続や遺贈により財産を取得した人への贈与に限られます。
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| ~2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日~2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日~ | 死亡日前7年間 |
なお、相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続税の課税価格に加算されます。
相続時精算課税の場合は、制度を選択した後にその贈与者から受けた贈与が、贈与の時期を問わず持ち戻しの対象になります。ただし、2024年1月1日以後の贈与のうち、年110万円の基礎控除分は持ち戻しの対象になりません。
相続時精算課税の場合も、生前に納めた贈与税を相続税額から差し引けます。
相続時精算課税制度については、関連記事『相続時精算課税制度とは?改正点やメリットとデメリットをわかりやすく解説』で詳しく解説しています。
相続財産から控除できる債務・葬式費用(債務控除)
相続税では、亡くなった方(被相続人)の財産から、一定の債務や費用を差し引くことができます。これを「債務控除」といいます。
債務控除を適用することで課税対象となる遺産総額が減るため、結果として相続税の負担を軽減できます。
債務控除できる主な費用一覧
相続税の計算において控除できる主な費用は、以下のとおりです。
| 費用の種類 | 内容 |
|---|---|
| 借入金・ローンなどの債務 | 被相続人が亡くなった時点で残っていた借入金など。 |
| 未払医療費・未払金 | 被相続人が負担すべきもので、亡くなった時点で未払いだった費用。 |
| 葬式費用 | 葬儀・火葬・埋葬などに直接かかった費用。 |
借入金・ローンなどの債務
被相続人が死亡時点で負っていた借入金やローンなどの債務は、相続財産から差し引くことができます。
たとえば、住宅ローンや事業用の借入金、未払いのクレジットカード利用額などが該当します。ただし、団体信用生命保険(団信)によって返済が免除される住宅ローンは、債務控除の対象になりません。
住宅ローンの返済が残っている方は、関連記事『相続税と住宅ローンの関係|団信の有無で債務控除はどう変わる?』も合わせてご確認ください。
未払医療費・未払金
被相続人が生前に負担していた医療費のうち、死亡時点で未払いとなっているものは、債務として控除できます。
また、公共料金や税金などの未払金についても、被相続人が負担すべきものであれば控除の対象となります。
関連記事
葬式費用
葬儀や火葬、埋葬にかかる費用は、相続税の計算上、債務控除の対象となります。
具体的には、通夜や告別式の費用、火葬費用、遺体の搬送費用などが含まれます。
ただし、葬儀に関連する支出でも、次の費用は葬式費用に含まれず、控除できません。
- 香典返しの費用
- 初七日や四十九日などの法要(法事)の費用
- 墓地・墓石の購入費用や、墓地を借りるための費用
なお、墓石などを生前にローンで購入し、亡くなった時点で未払金が残っていた場合でも、その未払金は債務控除の対象になりません。
葬式関連の費用のうち、どこまでの範囲が債務控除の対象になるかは、関連記事『葬式費用は相続税で控除できる!どこまでが対象か、控除できる人は誰かも解説』をご覧ください。
また、税務上の香典の扱いについて気になる方は、『香典に相続税はかかる?香典返し(香典返戻費用)は債務控除の対象?税務上の扱いを解説』もあわせてご覧ください。
相続税の納め方を調整できる制度
ここまで紹介した制度は、課税対象となる金額や、計算後の相続税額を減らすものでした。
一方で、税額を直接減らすのではなく、納付の時期や方法を調整できる制度もあります。
「相続税はかかるが、すぐに現金で支払えない」という場合には利用を検討してみましょう。
農地等の納税猶予の特例
農地等の納税猶予の特例とは、農地を相続して農業を続ける場合に、相続税の一部の納税を猶予し、一定の要件を満たせば免除する特例です。正式名称は「農業相続人が農地等を相続した場合の納税猶予の特例」といいます。
この特例を利用できるのは、農地を相続した後に農業を引き継ぐ人です。
農地は面積が広く、相続した人が相続税の支払いに困るケースが少なくありません。納税資金を用意するために農地を手放す人が増えれば、農業を続けていくことが難しくなります。そうした事態を防ぐために設けられました。
納税猶予できる金額の計算方法
具体的に納税猶予できる金額は、国税庁が都道府県別に定めている「農業投資価格」を用いて計算します。
【例】
- 通常評価額:3億円
- 農業投資価格による評価:500万円
この場合、農地の評価額3億円と農業投資価格による評価額500万円との差額に対応する相続税額が、納税猶予の対象となります。実際の猶予額は、ほかの相続財産なども含めて計算します。
相続税が免除になるケース
主に次の場合には、納税猶予されていた相続税が免除となります。
- 農地を相続した相続人が死亡した場合
- 後継者に生前、一括贈与した場合
基本的には、農地を相続した相続人が亡くなるまで農業を続けた場合、相続税は免除となります。
また、生前に後継者に一括贈与した場合、受贈者は贈与税の納税猶予の適用を受けられます。
延納・物納
相続税は原則として現金で一括納付する必要があります。
しかし、条件を満たせば延納や物納も可能です。
延納は、相続税を年単位の分割払いで納める方法です。 分割で納めている期間中は、利子税がかかります。
- 延納の条件
- 相続税額が10万円を超えること
- 納期限までに金銭での一括納付が困難であること
- 納期限までに「延納申請書」および「担保提供関係書類」を税務署長に提出すること
- 担保を提供すること(延納する相続税額が100万円以下で、かつ、延納期間が3年以下である場合は不要)
物納は、延納によっても金銭で納めるのが難しい場合に、相続した財産そのもので相続税を納める方法です。ただし、物納できる財産には優先順位があり、相続人が自由に選ぶことはできません。
- 物納の条件
- 延納制度でも相続税納付が困難であること
- 物納にあてられる財産を所有していること
- 納期限までに必要書類を提出すること
関連記事
減税につながる控除・特例を使うときの注意点
特例や控除を利用すれば、相続税額を大きく減らせる場合があります。
しかし、制度によっては税額が0円になっても申告が必要なケースや、将来の相続で税負担が増えるケースもあります。
適用前に、次の点を確認しておきましょう。
税額が0円でも申告が必要なケースがある
相続税が0円の場合、原則として申告は不要です。
ただし、小規模宅地等の特例と配偶者の税額軽減は、申告しなければ適用されません。
これらの特例を使って税額が0円になった場合も、申告が必要です。
また、この2つの特例は、原則として申告期限までに遺産分割が終わっていることも条件です。分割がまとまらない場合でも、「申告期限後3年以内の分割見込書」を添付して申告しておけば、3年以内に分割が終わった後で特例を適用できます(分割成立日の翌日から4か月以内に更正の請求が必要)。
関連記事
控除・特例は組み合わせて使える
相続税の基礎控除は、小規模宅地等の特例や生命保険金の非課税枠、配偶者の税額軽減などと併用できます。
たとえば、配偶者が障害者であれば、配偶者の税額軽減と障害者控除を両方使うことも可能です。
どの制度を組み合わせられるかは個々のケースによって異なるため、相続税に強い税理士に確認しましょう。
配偶者への相続では二次相続の負担に要注意
配偶者の税額軽減を使えば、配偶者は1億6,000万円または法定相続分のいずれか多い額まで、相続税がかかりません。
ただし、配偶者が多く相続するほど、その配偶者が亡くなったときの相続(二次相続)で課税される財産が増えることがあります。二次相続で税負担が重くなる理由は、次の2つです。
- 二次相続で亡くなった人に配偶者がいなければ、配偶者の税額軽減を使えない
- 配偶者がいない分、相続人が減り、基礎控除額も少なくなる
そのため、配偶者の税額軽減を利用した節税については、相続税に強い税理士に相談して、二次相続も含めた計画を立てるようにしましょう。
相続税の二次相続について詳しくは、関連記事『二次相続の相続税はいくら上がる?計算例と対策を解説』をお読みください。
相続税の特例・控除についてよくある質問
相続税の控除や特例は併用できる?
併用できます。
たとえば相続税の基礎控除は、配偶者の税額軽減や小規模宅地等の特例、生命保険金の非課税枠など、ほかの控除・特例と原則として併用できます。
また、要件を満たせば配偶者の税額軽減と障害者控除など、複数の税額控除を併用できるケースもあります。ただし、制度によって適用要件や併用の可否が異なるため、詳細は税理士などの専門家に確認すると安心です。
相続税の控除や特例だけで税額が0円になることはある?
あります。
たとえば、正味の遺産額(相続や遺贈で取得した財産から債務などを差し引き、加算対象の生前贈与を加えた金額)が基礎控除額以下であれば、相続税はかかりません。また、小規模宅地等の特例によって土地の評価額が大幅に下がったり、配偶者の税額軽減を適用したりすることで、相続税額が0円になるケースもあります。
ただし、税額が0円になる場合でも、小規模宅地等の特例や配偶者の税額軽減を適用するには相続税申告が必要です。
合わせて、原則として申告期限までに遺産分割が完了していることも要件となっています。
関連記事
相続税の特例・税額控除についてのご相談は税理士へ
相続税の特例や控除制度は、適用できれば税負担を大幅に軽減できるものが多くあります。
ただし、適用にあたり相続税申告が必要だったり、二次相続への影響も考えなければならなかったりと、注意点もいくつか存在します。
そのため、もし今回紹介した特例や控除制度の中で適用したいものがみつかった方は、一度相続税に強い税理士に相談してみてください。
相続税申告を税理士に依頼するときの報酬が気になる方は、関連記事『相続税申告の税理士費用はいくら?報酬相場と加算報酬を解説』をお読みください。

監修者情報
アトムグループ 協力税理士