

相続税はいくらまで無税?かからない金額の計算方法と非課税限度額
相続税は、遺産の課税価格の合計額が基礎控除額の範囲内であれば無税となり、申告・納税は不要です。基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します(相続税法第15条)。
ただし、遺産総額が基礎控除額を超えるように見える場合でも、生命保険金や退職金の非課税枠を差し引いた結果、課税価格が基礎控除額以下に収まれば相続税はかかりません。
課税価格が基礎控除額を超えるケースでも、配偶者の税額軽減などの特例・控除を適用することで、結果的に無税になる場合があります。
この記事では、相続税がいくらまで無税となるのか、基礎控除の計算方法から各種非課税枠・特例・控除の適用条件まで解説します。
適用する特例・控除によっては相続税が0円でも申告必須なものもあるので、合わせて確認していきましょう。
目次
相続税はいくらまで無税?
相続税は基礎控除額まで無税
相続税は、相続した財産のすべてにかかるわけではありません。相続税には基礎控除があり、課税価格の合計額が基礎控除以下であれば、相続税は0円です。原則として相続税の申告も必要ありません。
基礎控除額は、次の計算式で求めます。
相続税の基礎控除
3,000万円+600万円×法定相続人の数
- 相続放棄した人も、法定相続人の数に含められます
- 法定相続人の数に含められる養子は、原則として、実子がいる場合は1人まで、実子がいない場合は2人までです
なお、ここで基礎控除と比較するのは、預貯金や不動産などの金額を単純に合計した「遺産総額」ではありません。
相続財産を相続税評価額で評価し、債務・葬式費用の一部などを差し引いた「課税価格の合計額(正味の遺産額)」と比較します。
また、財産によっては相続税評価額を抑えられる特例があったり、別途非課税枠が設けられていたりすることもあります。
よって、相続財産を単純計算した合計が基礎控除を超えていたとしても、相続税がかかるとは限りません。
特例や非課税枠については、本記事内で後ほど詳しく解説します。
関連記事
相続税がかからない金額の早見表
「いくらまでなら相続税は無税か」のラインとなる基礎控除の金額は、法定相続人の人数により変わります。
まずは、法定相続人の人数を確認し、次の基礎控除額と比べてみましょう。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
たとえば、夫が亡くなり、妻と子ども2人が相続人となる場合、法定相続人は3人です。
したがって、このケースでは課税価格の合計額が4,800万円(3,000万円+600万円×3人=4,800万円)以下であれば、相続税はかかりません。
一方、課税価格の合計額が5,000万円なら、基礎控除4,800万円を差し引いた200万円が課税遺産総額となります。
関連記事
相続税を払う人の割合は約10%!支払い義務があるか確認する方法
そもそも相続税がかからない非課税財産もある
以下のような財産は非課税財産とされ、原則として相続税はかかりません。
基礎控除と比較する課税価格の合計には含めないようにしましょう。
相続税の非課税財産
- 墓地、墓石、仏壇、仏具など
※商品や骨董品として所有している場合や、投資目的で保有している場合は課税対象となる - 一定の公益事業者が取得した公益事業用財産
※個人で学校や寺社経営などをしている人が、公益事業に使うものを相続した場合など - 心身障害者扶養共済制度に基づく給付金の受給権
- 個人で経営している幼稚園の事業に使われていた財産
※相続人が引き続きその事業を行うことなど、一定の要件を満たす場合に限ります - 相続税の申告期限までに、国・地方公共団体・特定の公益法人等に寄附した一定の財産
相続税の基礎控除額を決める法定相続人の数え方
先述の通り、相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で計算されます。
そのため、そもそも法定相続人とはどう決まるのか、相続放棄した人などがいる場合はどうするのかなどについても把握しておく必要があります。
ここでは、法定相続人の基本的な数え方と、注意が必要なケースにおける数え方を解説します。
法定相続人の基本的な数え方
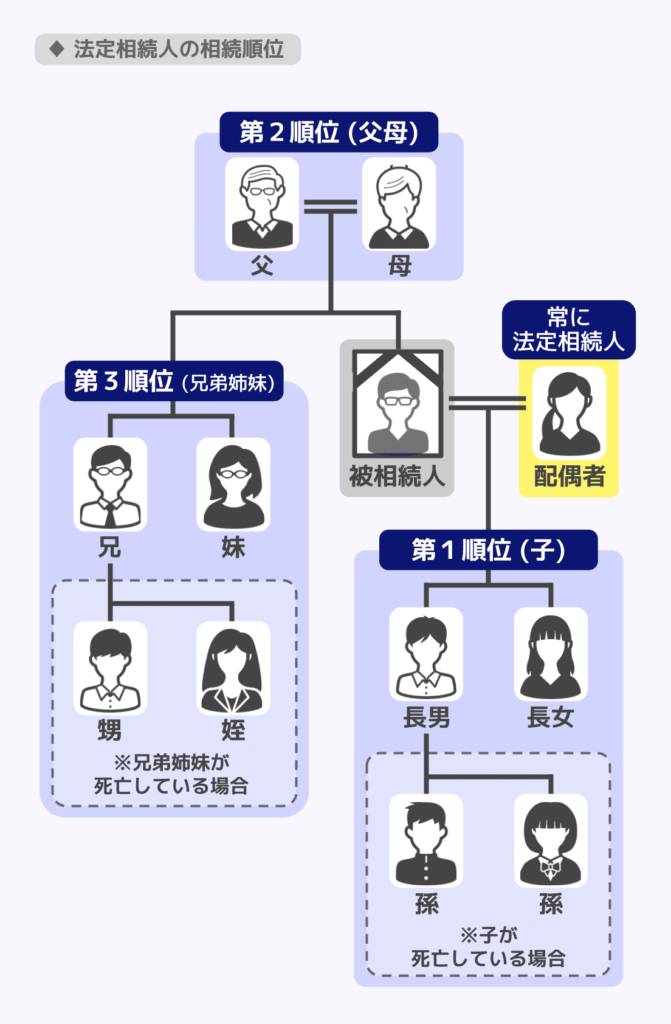
誰が法定相続人となるかは民法で明確に定められており、配偶者は常に法定相続人になります。
配偶者以外には「相続順位」が割り振られており、子ども(第1順位)がいる場合には子どもが相続人となります。子が死亡しているなど第1順位の相続人がいない場合は、代襲相続人である孫が相続人となります。
第1順位にあたる人が誰もいない場合は、父母・祖父母(第2順位)というように相続人が検討されます。詳しい相続順位は以下の通りです。
| 相続順位 | 相続人 |
|---|---|
| 常に法定相続人 | 配偶者 |
| 第1順位 | 子ども |
| 第2順位 | 直系尊属(父母、祖父母) |
| 第3順位 | 兄弟姉妹 |
つまり、被相続人に配偶者と2人の子どもがいるなら法定相続人は3人であり、被相続人に子どもがおらず、配偶者と母がいる場合は法定相続人は2人になります。
【ケース別】基礎控除における法定相続人の数え方
ここでは、法定相続人の数え方について迷いや誤解が出やすい以下のケースについて、詳しく解説します。
- 相続放棄をした法定相続人がいる場合
- 欠格者や廃除された者がいる場合
- 代襲相続した相続人がいる場合
- 被相続人に養子がいる場合
相続放棄をした法定相続人がいる場合
相続放棄をした法定相続人がいる場合でも、基礎控除額の計算上は原則として人数に含めます。
【たとえば】
- 法定相続人
- 配偶者
- 長男
- 次男(相続放棄)
上記の場合、基礎控除は法定相続人の数を3人として計算します。
相続放棄と相続税の関係について詳しくは、関連記事『相続放棄で相続税は払わなくていい?ほかの相続人への影響も解説』をお読みください。
欠格者や廃除された者がいる場合
相続欠格となった者や相続廃除された者の数は、基礎控除額を計算する際の法定相続人の数に含めません。
相続欠格者や相続廃除された者に子がいる場合、その子が代襲相続人になります。
【たとえば】
- 法定相続人
- 配偶者
- 長男
- 次男(欠格)→次男の子が代襲相続人になる
上記の場合、法定相続人の数は3人(配偶者、長男、次男の子)として基礎控除を計算します。
もし次男に子がおらず、代襲相続が発生しなかったら、法定相続人の数は2人(配偶者、長男)となります。
代襲相続した相続人がいる場合
代襲相続人の数は、基礎控除額を計算する際の法定相続人の数にすべて含めます。
代襲相続とは、被相続人より先に相続人が死亡するなどして相続人になれない場合に、その相続人の子が代わりに相続する制度です。
【たとえば】
- 法定相続人
- 配偶者
- 長男(相続発生前に死亡)→長男の子Aと子Bが代襲相続
- 次男
上記の場合、法定相続人の数は4人(配偶者、長男の子A、長男の子B、次男)として基礎控除を計算します。
もし長男に子がおらず、代襲相続が発生しなかったら、法定相続人の数は2人(配偶者、次男)となります。
代襲相続と相続税の関係について詳しくは、関連記事『代襲相続とは?相続税の基礎控除・甥姪への2割加算と法定相続分を解説』をお読みください。
被相続人に養子がいる場合
被相続人に養子がいる場合、養子も実子と同じように法定相続人になります。
ただし、基礎控除の計算で「法定相続人の数」に含められる人数については、以下の制限が生じます。
- 被相続人に実子がいる場合:養子は1人まで
- 被相続人に実子がいない場合:養子は2人まで
【たとえば】
- 法定相続人
- 配偶者
- 実子
- 養子A
- 養子B
上記の場合、法定相続人の数は3人(配偶者、実子、養子のうち1人)です。
ただし、次のような養子は相続税の計算上「実子」として扱われるため、この人数制限の対象になりません。
- 特別養子縁組によって養子になった人
- 配偶者の実子で、被相続人の養子になった人
- 被相続人の実子・養子などがすでに死亡しているなどの理由で、その人に代わって相続人となった直系卑属
なお、孫を養子にしている場合、その孫は原則として養子として数えるため、「法定相続人の数」への算入について人数制限を受けます。
ただし、その孫の親(被相続人の子)が先に亡くなっているなどの理由で、孫が代襲相続人にもなっている場合は実子として扱われ、養子の人数制限を受けません。
関連記事
孫の相続税はいくらから?2割加算や基礎控除の扱いを立場別に解説
特例・非課税枠などを使い相続税が無税になることもある
先述の通り、相続税は相続財産が基礎控除までなら無税です。
ただし、相続税には基礎控除以外にも特例や非課税枠、税額控除などがあります。
これらの適用によって課税価格の合計が基礎控除以内に収まったり、発生した相続税額から一定額が控除されたりするケースもあるので確認していきましょう。
(1)小規模宅地等の特例
小規模宅地等の特例とは、相続や遺贈で取得した宅地について、一定の要件を満たすことで評価額を大幅に減額できる制度です。
主な区分と減額割合は次のとおりです。
| 土地の種類 | 限度面積 | 減額割合 |
|---|---|---|
| 特定居住用宅地等 | 330㎡ | 80% |
| 特定事業用宅地等 | 400㎡ | 80% |
| 特定同族会社事業用宅地等 | 400㎡ | 80% |
| 貸付事業用宅地等 | 200㎡ | 50% |
たとえば、自宅の土地(特定居住用宅地等)であれば、330㎡までの部分について評価額が80%減額されます。
そのため、この特例で土地の評価額が抑えられることで、結果的に課税価格が基礎控除以内に収まることがあります。
ただし、たとえ相続税がかからなかったとしても、この特例を適用するには相続税申告が必要です。
(2)生命保険金・死亡退職金の非課税枠
相続人が取得した生命保険金と死亡退職金については、以下の非課税枠が適用されます。
生命保険金・死亡退職金の非課税枠
500万円×法定相続人の数
これらの非課税枠は、受取人が相続人である場合のみ適用されます。相続放棄をした人、相続欠格・廃除により相続権を失った人、または相続人以外の人が受け取った場合は非課税枠の対象外となります。
また、被保険者・保険料の負担者・受取人が誰なのかにより、相続税ではなく所得税や贈与税がかかることもあるので、事前によく確認しておきましょう。
なお、勤務先などから支払われる弔慰金は基本的に非課税ですが、以下の金額を超える部分は死亡退職金として相続税がかかることがあります。
- 業務上で死亡した場合:普通給与の3年(36か月)分の金額
- 業務外で死亡した場合:普通給与の半年(6か月)分の金額
※普通給与とは、給料や扶養手当、勤務地手当などの合計額(賞与は含まれない)
関連記事
生命保険金・死亡退職金の非課税枠の計算方法
相続人全員の取得した保険金の合計額が非課税枠内に収まった場合は、取得した死亡保険金の全額が非課税となります。
相続人が複数いて非課税枠を超えた保険金を取得した場合は、非課税枠は保険金の分配割合に応じて分けられます。具体例を見てみましょう。
【保険金の計算 具体例】
被相続人の死亡により、下記のとおり各人が生命保険金を受け取ったとします。保険料は被相続人が負担したものです。
- 配偶者:2,000万円
- 長男:1,000万円
- 長女:1,000万円
【生命保険金の非課税限度額】
500万円×3人=1,500万円
【相続人全員が取得した生命保険金の合計額】
2,000万円+1,000万円+1,000万円=4,000万円
取得額の合計が非課税限度額1,500万円を超えているので、各人の非課税金額は以下のように計算します。
【各人の非課税金額】
- 配偶者:1,500万円×2,000万円/4,000万円=750万円
- 長男:1,500万円×1,000万円/4,000万円=375万円
- 長女:1,500万円×1,000万円/4,000万円=375万円
(3)配偶者の税額軽減
配偶者が相続する場合、「1億6,000万円」または「法定相続分相当額」のいずれか多い金額までは、結果として相続税がかかりません。どちらか高いほうが軽減の上限として採用されます。
言い換えると、配偶者は最低でも1億6,000万円までの相続財産については相続税は無税です。
ただし、配偶者の税額軽減を適用するには、以下の要件を満たす必要があります。
- 戸籍上の配偶者であること
- 相続税の申告書を提出すること
- 原則として、相続税の申告期限までに遺産分割が確定していること
※所定の手続きをすれば、未分割申告後でも適用は可能
よって、配偶者の税額軽減を適用する場合、たとえ相続税がゼロであっても相続税申告が必要です。
未分割申告をする場合の対応については、関連記事『相続税は遺産未分割でも申告が必要|デメリットと申告書の書き方』をご覧ください。
(4)暦年課税分の贈与税額控除
相続開始前の一定期間内に贈与された財産は、相続財産に加算され相続税の課税対象になります(生前贈与加算)。
しかし、相続税の課税価格に加算された贈与財産について贈与税を支払っている場合は、その贈与財産に対応する贈与税額を相続税額から控除でき、相続税額が0円となるケースもあります。
生前贈与加算の対象となる期間は従来、相続開始前3年でしたが、段階的に延長されており以下の通りです。
| 被相続人の死亡日 | 遡る期間 |
|---|---|
| ~2026年12月31日 | 死亡日前3年間 |
| 2027年1月1日~2030年12月31日 | 2024年1月1日から相続開始日までの間の贈与 |
| 2031年1月1日~ | 死亡日前7年間 |
ただし、相続開始の日が2027年1月2日以後の場合、加算対象期間のうち相続開始前3年以内に取得した財産以外の贈与については、その贈与額の合計から100万円を差し引いた残額のみが相続財産に加算されます。
生前贈与について詳しく知りたい方は、関連記事『生前贈与の非課税はいくらまで?年間110万円の基礎控除と特例制度を解説』をお読みください。
(5)未成年者控除
未成年者控除は、相続人が18歳未満の場合に適用される制度です。
18歳になるまでの年数に応じて、1年あたり10万円が相続税額から控除されます。
未成年者控除額の計算式
10万円×(18歳ー相続開始時の年齢)
※1年未満切上
たとえば、相続人が15歳であれば、30万円(10万円×3年)が控除されます。
なお、未成年者の相続税額よりも未成年控除額のほうが多くなった場合、余った控除額は扶養義務者(親や兄弟姉妹など)の相続税額から差し引けます。
未成年者控除については、関連記事『相続税の未成年者控除とは?いくら控除される?計算方法・適用要件を解説』にて詳しく解説しています。
(6)障害者控除
障害者控除は、相続人が障害者に該当する場合に適用できる制度です。
85歳に達するまでの年数に応じて相続税額を控除できます。
控除額は、一般障害者の場合は1年につき10万円、特別障害者の場合は1年につき20万円です。
障害者控除額の計算式
【一般障害者の場合】
10万円×(85歳ー相続開始時の年齢) ※1年未満切上
【特別障害者の場合】
20万円×(85歳ー相続開始時の年齢) ※1年未満切上
障害者控除でも、控除額が余った場合には扶養義務者(親や兄弟姉妹など)の相続税額から差し引くことが可能です。
相続税の障害者控除について詳しく知りたい方は、関連記事『相続税の障害者控除|等級などの要件や申告義務は?控除しきれない時はどうする?』をお読みください。
(7)相次相続控除
相次相続控除(そうじそうぞくこうじょ)は、10年以内に相次いで相続が発生した場合に、今回の被相続人が前回の相続で納めた相続税の一部を、今回の相続税から差し引ける制度です。
一次相続からの経過年数に応じて控除の割合が「1年につき10%ずつ」減っていく仕組みになっています。例えば一次相続から1年未満なら計算上のベースとなる金額の100%、1年以上2年未満なら90%を、今回の相続税から控除できます。
※前回の相続税額がそのまま全額引けるわけではなく、前回の相続で引き継いだ財産の額や、今回の取得財産の割合などに応じて調整された金額がベースとなります。短期間に相続が重なった場合の税負担を軽減するための仕組みで、条件によっては相続税が非課税になることもあります。
相次相続控除については、関連記事『相次相続控除とは?要件と控除額の計算方法|10年以内に2回相続が発生した場合』をご覧ください。
相続税を節税する方法は、特例を適用する以外にも多く存在します。詳しくは、関連記事『相続税対策として節税する方法12選|生前や死後の対策方法を解説』をお読みください。
相続税がかからない場合でも申告が必要なケース
相続税がかからない場合でも、一定の制度を使うときは、相続税の申告が必要になります。
次のようなケースでは、相続税が0円であっても申告が必要です。
- 配偶者の税額軽減を使う場合
配偶者の税額軽減を適用すると、相続税がかからなくなるケースは多くありますが、この制度を使うには相続税の申告が必要です。 - 小規模宅地等の特例を使う場合
自宅の土地などについて小規模宅地等の特例を使う場合も、相続税の申告が必要です。 - 遺産未分割の状態で相続税の申告期限を迎える場合
たとえ各種特例などを適用して相続税がゼロになる見込みであっても、一旦特例は適用しない状態で、法定相続分で相続税申告することが必要です。
未分割申告の際、「申告期限後3年以内の分割見込書」を添付しておき、3年以内に遺産分割を成立させたうえで、「分割が成立した日の翌日から4か月以内」に更正の請求をすれば、後から特例を適用できます。
「非課税=何もしなくていい」と思い込んでしまうと、申告漏れとしてペナルティが発生したり、税額軽減や特例などが適用されなかったりするおそれがあります。
申告が必要かどうか迷ったら、税理士などの専門家に確認することが重要です。
申告が必要なケースと不要なケースの違いについて詳しくは、関連記事『相続税の申告が不要なケースとは?「かからなくても申告が必要な例外」も解説』をご覧ください。
相続税の非課税についてよくある質問
Q. 相続税の非課税と控除の違いは?
相続税の計算での扱い方が異なります。非課税とは、相続税の課税対象から除外される財産のことです。墓地や仏壇は最初から課税対象に含まれません。生命保険金や死亡退職金は、一定額までが非課税枠として計算の過程で除外されます。
一方、控除とは、課税対象に含めたうえで条件に応じて差し引く制度です。遺産の合計額から差し引く「基礎控除」と、そこから算出された税金そのものを軽減する「配偶者の税額軽減」や「未成年者控除」などの税額控除の2種類があります。
Q. 夫婦間の相続で相続税はいくらまで無税?
配偶者が相続する場合は、配偶者の税額軽減(相続税法19条の2)が適用されます。「1億6,000万円」または「配偶者の法定相続分相当額」のいずれか多い金額までは相続税がかかりません。
ただし、税額がゼロになる場合でも申告書の提出が必要です。なお、財産の隠蔽・仮装があった場合、その部分には特例が適用されません。
Q. 相続税の非課税枠は今後変わる可能性はある?
将来的に変わる可能性があります。
過去にも経済状況や税制の目的に応じて改正が行われており、平成25年度税制改正(平成27年1月1日施行)では基礎控除額が大幅に引き下げられました。
現在も相続税の課税方式そのものの見直しが議論されており、基礎控除の計算方法が変わる可能性は十分あります。最新の税制を確認したうえで税理士に相談することをおすすめします。
Q. 相続税はいくらまでなら申告不要?
課税価格の合計額が基礎控除額(3,000万円+600万円×法定相続人の数)以下であれば、相続税はかからず申告も不要です(相続税法27条)。
ただし、配偶者の税額軽減や小規模宅地等の特例を利用して税額がゼロになる場合は、申告が必要になります。
相続税がかからないか不安な場合は税理士に相談を
ここまで確認して、「相続税はかからなさそう」と感じた方も、次のような場合には一度専門家に確認しておくと安心です。
- 基礎控除を少し超えているか微妙なラインにある
- 配偶者の税額軽減などの控除を使う予定がある
- 不動産など、評価額の判断が難しい財産が含まれている
- 相続税の申告が必要かどうか、自分では判断しきれない
相続税は、申告が必要かどうかの判断を誤ると、後から修正や追加対応が必要になることがあります。
不安な点がある場合は、相続税に詳しい税理士に相談することで、手続きの要否や注意点を整理できます。
監修者
高部孝之税理士事務所
税理士高部孝之
2019年税理士試験合格 2020年税理士登録
都内大手税理士法人にて約13年間勤務。資産税部門の責任者などを経て、2024年に独立し浅草にて資産税を強みとする税理士事務所を開業。
専門用語を用いず、平易な言葉で説明することを大切にしており、お客様が親しみやすく相談しやすい税理士を理想としています。
保有資格
税理士・FP技能士1級・相続診断士