


ゴルフ会員権の相続税評価額は?時価の調べ方や手続き・売却の流れも網羅的に解説

ゴルフ会員権は、原則として相続税の課税対象です。ただし、株式の所有が不要で第三者へ譲渡もできず、返還を受けられる預託金もない「プレー権のみ」の会員権は、相続税評価の対象外です。また、ゴルフ場の経営破綻などで財産的価値が認められない場合には、相続税評価額が0円となることもあります。
相続税評価の方法は、取引相場の有無や株主会員制・預託金制といった会員権の種類、預託金の返還条件によって異なります。取引相場がある場合は、原則として通常の取引価格の70%を基準に評価します。
この記事では、ゴルフ会員権の相続税評価方法をケース別に解説するとともに、相続税申告書の書き方、名義変更・売却・償還の手続き、売却時にかかる税金までわかりやすく説明します。
※本記事の情報は2026年時点の税制をもとに作成しています。税法は改正される場合があるため、実際の申告にあたっては税理士などの専門家にご相談ください。




 LINEで無料相談
 メールで問い合わせ
目次
ゴルフ会員権に相続税はかかる?評価方法を早見表で確認
ゴルフ会員権とは?相続財産になる理由
ゴルフ会員権とは、会員制のゴルフ場を利用できる権利(利用権)です。プレーの際に会員料金として割引を受けたり、クラブ主催の競技会に参加できたりするなどのメリットがあります。
ゴルフ会員権の多くは、取引業者を通じて市場で売買されています。また、ゴルフ場に預けた預託金の返還を受けられる会員権もあります。このようにお金に換えられる価値(財産的価値)があるため、ゴルフ会員権は原則として相続財産に含まれ、相続税の課税対象となります。
【早見表】ゴルフ会員権の相続税評価方法
ゴルフ会員権の相続税評価の方法は、取引相場の有無や会員制の形態、預託金の返還の有無によって異なります。条件によっては、相続税評価額がつかない(0円になる)会員権もあります。
具体的な相続税評価方法は後ほど詳しく解説しますが、簡単に図にまとめると以下のとおりです。

まずは、被相続人のゴルフ会員権が相続税評価の対象になるのか、どのような方法で相続税評価をするのか、3つのチェック項目から確認していきましょう。
チェック項目(1)そもそも相続税の対象となる会員権か
ゴルフ会員権は、原則として相続税の課税対象です。
ただし、次のようなゴルフ会員権は、相続税評価の対象になりません。
- ゴルフ場が倒産し、会員権の売買やプレーができず、預託金についても破産配当などによる回収が見込めず、財産的価値が認められない
- 株式や預託金返還請求権がなく、第三者へ譲渡もできないプレー権のみの会員権
一方で、取引相場がないだけ、預託金の返還がないだけでは、必ずしも評価額がゼロになるわけではありません。
取引相場がなくても、ゴルフ場の株式や譲渡可能な会員権、預託金返還請求権などに財産的価値がある場合は、相続税評価が必要です。
また、ゴルフ場が経営破綻していても、別の運営会社が事業を引き継ぎ、会員権の利用や預託金の返還が認められるケースもあります。
判断が難しい場合は、会員権証書や会員規約を確認したうえで、ゴルフ場や取引業者、相続税に強い税理士へ相談しましょう。
預託金とは
ゴルフ場の会員になる際に、ゴルフ場に預けるお金のことです。会員規約などにより、一定期間が経過した後に返還を請求できる場合があります(預託金返還請求権)。
チェック項目(2)取引相場はあるか
ゴルフ会員権が相続税の対象になる場合は、まず市場取引がされていて、取引相場があるかを確認します。
取引相場がある場合、「通常の取引価格×70%」で評価します。
ゴルフ会員権は市場取引があることが大半なので、多くの場合はこの評価方法になるでしょう。
ただし、ゴルフ場が取引を禁止しているなどの事情で市場取引ができないゴルフ会員権もあります。この場合、取引相場はありません。
ゴルフ会員権に市場取引があるかは、以下の方法で確認しましょう。
- ゴルフ会員権の取引仲介業者のホームページを見る
- ゴルフクラブに問い合わせる
- ゴルフ会員権取引業者に問い合わせる
チェック項目(3)株主会員制か預託金制か
ゴルフ会員権に取引相場がなかった場合は、株主会員制か預託金制かを確認します。
- 株主会員制
ゴルフ場を運営する会社の株主になることが、会員になる条件となっている形態。
相続税評価額は株式価値、または株式価値と預託金の価値から評価。 - 預託金制
ゴルフ場に預託金を預けることが、会員になる条件となっている形態。
預託金の価値から評価(預託金の返還がある場合)。
ゴルフ会員権の会員形態は、「ゴルフ会員権証書(預託金証書や株券)」や「ゴルフ場の公式規約(定款・会員規程)」などで確認できます。
証書が見つからない場合は、ゴルフ場に直接問い合わせましょう。証書の再発行を受けられれば理想的ですが、難しい場合は「会員であること」と「預託金の有無」の2点が確認できれば対応できます。
取引相場のあるゴルフ会員権の相続税評価
基本は取引価格×70%|計算式と具体例
取引相場のあるゴルフ会員権の相続税評価額は、以下の計算式で求めます。
相続税評価額=通常の取引価格×70%
たとえば、相続開始日時点のゴルフ会員権の取引価格(仲値)が200万円だった場合、相続税評価額は以下のとおりです。
200万円(取引価格)×70%=140万円(相続税評価額)
取引価格の70%とする根拠は、財産評価基本通達に定められた評価方法によるものです。財産評価基本通達について詳しくは『財産評価基本通達とは?記載内容や評価方法と総則6項の注意点を解説』の記事をご覧ください。
取引価格に含まれない預託金がある場合の計算方法
預託金は通常、取引価格に含まれています。取引の際、預託金相当額を償還してもらう権利も一緒に取引されるからです。
ただし、預託金の中でも「取引価格に含まれない預託金等」がある場合は取扱いが異なります。
これは、ゴルフクラブの規約などに基づいて返還を受けられる預託金のうち、取引価格に含まれていないものを指します。
取引価格に含まれないため、別途加算して評価します。
- 預託金がすぐに返還される場合
相続税評価額=通常の取引価格×70%+預託金の現在の価値 - 預託金が一定期間後に返還される場合
相続税評価額=通常の取引価格×70%+返還される預託金額×返還までの期間(1年未満の端数は1年に切り上げ)に応じた基準年利率による複利現価率
たとえば、取引価格200万円・預託金50万円(すぐに返還される)のゴルフ会員権の場合、相続税評価額は以下のとおりです。
200万円×70%+50万円=190万円(相続税評価額)
複利現価率は国税庁が定める基準年利率をもとに算出するため、課税時期(被相続人の死亡日)の属する月の基準年利率を確認したうえで計算してください。
取引価格(時価)の調べ方は?いつの価格を使う?
ゴルフ会員権の取引価格は「ゴルフ会員権 相場」などと検索すると、ゴルフ会員権の取引業者のホームページなどで確認できます。
業者によって相場の金額が異なることもありますが、確認した相場をもとに妥当な金額を計上しましょう。また、採用した相場の根拠として、ホームページの相場画面などを保管しておくことも大切です。
ゴルフ会員権の取引価格を調べる際のポイントは、以下の2点です。
- 売相場と買相場のいずれを使うか
- いつ時点の相場を使うか
売相場と買相場のいずれを使うか
財産評価基本通達では「通常の取引価格」とされているだけで、売相場・買相場のどちらを使うかまでは定められていません。実務上は、仲値といわれる売相場と買相場の平均を、通常の取引価格として使うことが多いとされています。
たとえば、売相場が100万円で買相場が90万円である場合、平均の95万円を通常の取引価格とします。
いつ時点の相場を使うか
ゴルフ会員権の取引相場は、原則として被相続人が亡くなった日(相続開始日)の相場とします。
しかし、ゴルフ会員権は上場株式のように日々の相場があるものではないので、相続開始日時点の相場が不明な場合もあります。その場合、実務では相続開始日を含む月の相場を使うことが多いです。
取引相場のないゴルフ会員権の相続税評価
続いて、取引相場のないゴルフ会員権の相続税評価について、株主会員制の場合と預託金制の場合に分けて解説します。
株主会員制のゴルフ会員権
取引相場がない株主会員制のゴルフ会員権の評価方法は、以下の算式により計算します。
相続税評価額=株式価値+預託金の現在の価値
預託金がない場合には、「預託金の現在の価値」を加算する必要がないため、ゴルフ場の株式がそのままゴルフ会員権の価値となります。すなわち、ゴルフ場の株式の相続税評価額が、ゴルフ会員権の相続税評価額です。
なお、ゴルフ場の株式の評価方法は非上場株式と同じ考え方になります。
また、預託金の現在の価値は、以下のように判断します。
- 預託金がすぐに返還される場合
返還される預託金額 - 預託金が一定期間後に返還される場合
返還される預託金額×返還までの期間(1年未満の端数は1年に切り上げ)に応じた基準年利率による複利現価率
非上場株式の相続税評価額の調べ方について詳しく知りたい方は、関連記事『非上場株式(未公開株)を相続したら?評価方法・手続き・換金方法を徹底解説』をお読みください。
預託金制のゴルフ会員権
取引相場がない預託金制(返還あり)のゴルフ会員権の評価額は、以下の算式により計算します。
- 預託金がすぐに返還される場合
相続税評価額=返還される預託金額 - 預託金が一定期間後に返還される場合
相続税評価額=返還される預託金額×返還までの期間(1年未満の端数は1年に切り上げ)に応じた基準年利率による複利現価率
算式を見てわかる通り、取引相場がなく預託金の返還がある会員権の場合は、返還される預託金の現在の価値がそのまま相続税評価額になります。
なお、先述のとおり、株式の所有を必要とせず、第三者へ譲渡もできず、返還を受けられる預託金もない、プレー権のみのゴルフ会員権は相続税評価が不要です。相続税は課税されず、相続税申告時にも計上する必要はありません。
ゴルフ会員権の相続税評価が難しい場合はどうする?
ご自身でゴルフ会員権の相続税評価を行うのが難しい場合、以下の2つの対処法があります。
- ゴルフ会員権の時価評価サービスを利用する
- 相続税に強い税理士に依頼する
ゴルフ会員権の時価評価サービスを利用する
取引相場のあるゴルフ会員権の相続税評価が難しい場合は、「ゴルフ会員権の時価評価サービス」の利用がおすすめです。
ゴルフ会員権の時価評価サービスとは、「日本ゴルフ同友会」などがおこなっている、ゴルフ会員権の時価を調査し、評価証明書を発行してくれるサービスです。先述の通り、相続税評価額は、証明された時価(取引価格)に70%を掛けて計算します。
なお、サービスの利用(評価証明書の発行)には手数料がかかります。日本ゴルフ同友会の場合は、以下の金額が必要です。
※ゴルフ場・種別が同じ会員権に関しては複数口まとめて発行することが可能です
| 対象項目 | 手数料 |
|---|---|
| 時価評価証明書+評価リスト | 5,500円(税込)/1口 |
| 時価評価証明書 | 3,300円(税込)/1口 |
| 評価リスト | 3,300円(税込)/1口 |
※日本ゴルフ同友会HPより引用
しかし、取引相場のない株主会員制のゴルフ会員権の場合は、ゴルフ場運営会社の非上場株式の評価が必要となるため、時価評価サービスではなく税理士への依頼をおすすめします。
相続税に強い税理士に依頼する
相続税に強い税理士に依頼することも一つの選択肢です。
相続税申告を税理士に依頼すれば、ゴルフ会員権を含むすべての財産の評価から、申告書の作成・提出までをまとめて任せられます。
相続税評価だけではなく相続税申告全体に不安がある方や、効果的な相続税対策が知りたい方は、ぜひ一度、相続税に強い税理士にご相談ください。
ゴルフ会員権がある場合の相続税申告書の書き方【記載例付】
ゴルフ会員権がある場合の相続税申告書の書き方
ゴルフ会員権は、家庭用財産(家具・家電など)や自動車、死亡保険金などと一緒に、相続税申告書の「第11表の付表4(事業(農業)用財産・家庭用財産・その他の財産用)」に記載します。
例えば、相続税評価額が140万円のゴルフ会員権を相続した場合は以下のように記載します。
第11表付表4の記載内容
| 主な項目 | 記載内容(記入例) |
|---|---|
| 細目コード・細目 | 73・その他 |
| 財産の名称等 | ゴルフ会員権(○○カントリークラブ) |
| 財産の所在場所等 | ゴルフ場の所在地 |
| 価額 | 相続税評価額(例:1,400,000円) |
| 財産を取得した人の番号 | 第11表で割り振った、財産を取得した人の番号 |
| 取得財産の価額 | 取得した人ごとの相続税評価額(例:1,400,000円) |
記載する金額は、この記事で解説した方法により算出した相続税評価額です。取引相場がある会員権は通常、取引価格をもとに評価し、取引相場がない会員権は株式や預託金などをもとに評価します。
また、相場表や預託金証書など評価の根拠となる資料は、申告書に添付する必要はありませんが、手元に保管しておきましょう。
なお、ゴルフ会員権の評価方法は、会員権の種類によって異なります。相続税評価額に迷う場合は、相続税に詳しい税理士へ相談すると安心です。
ゴルフ会員権がある場合の相続税申告書の記載例
相続税申告書への記載例
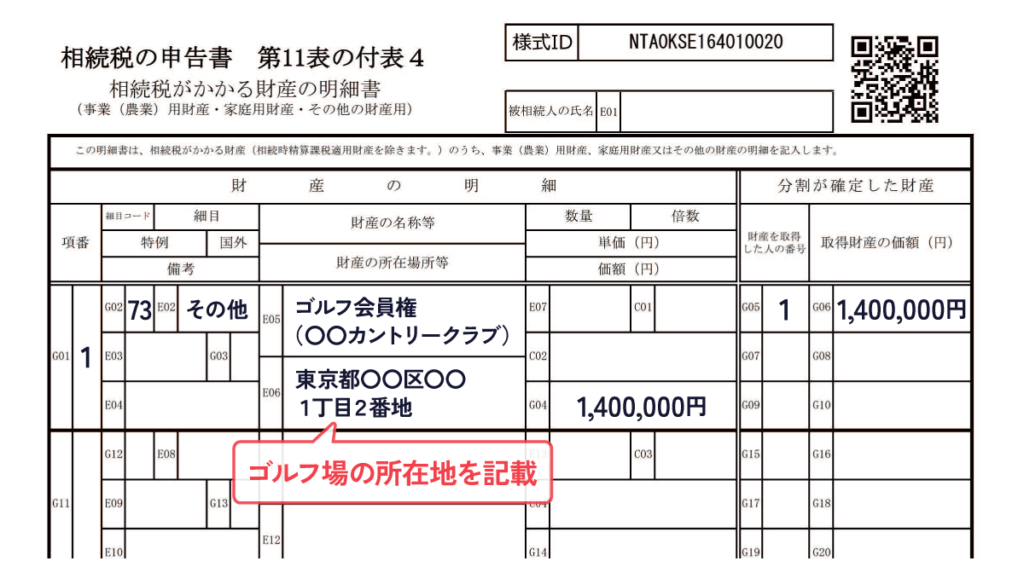
なお、実務上は、財産の名称等に「ゴルフ会員権」、所在場所等に「○○カントリークラブ」とだけ書き、住所までは記載しないことも多いです。
相続税申告書全体の書き方については、関連記事『相続税申告書の書き方【記載例付き】書く順番や用紙の入手方法も解説』をご確認ください。
ゴルフ会員権の相続手続きや売却の流れ
ゴルフ会員権とは、会員制のゴルフ場を利用できる権利(利用権)です。
プレーの際に会員料金として割引を受けたり、クラブ主催の競技会に参加できたりするなどのメリットがあるため、そのまま引き継ぐ人もいる一方、ゴルフをしないので売却するというケースもあります。
そこでここでは、以下のケースに分けて具体的な手続きを解説します。
- 相続人が引き続き会員権を利用する場合
- ゴルフをしないため売却する場合
- 会員権は使わないが売却できない場合
相続人が引き続き会員権を利用する場合(名義変更をする)
相続人が相続したゴルフ会員権を利用するためには、「名義書換手続き」を行う必要があります。
名義書換手続きとは、ゴルフ会員権の名義を被相続人から相続人に変更する手続きのことです。
名義書換手続きには、以下のような書類が必要になります。詳細は、ゴルフクラブにお問い合わせください。
- ゴルフクラブが指定する名義書換申請書
- ゴルフ会員権(ゴルフクラブの会員証)
- 戸籍謄本または除籍謄本(相続人全員の名前が記載されているもの)
- ゴルフ会員権の相続人であることがわかる書類(遺産分割協議書や遺言書など)
- 相続人全員の印鑑登録証明書
必要書類を提出すると、相続人に対するゴルフクラブの入会審査が行われます。
入会審査の基準は年齢や他クラブへの在籍状況、クラブ在籍者からの紹介の有無などが一般的です。なお、ゴルフクラブによっては相続の名義書換手続きの場合、審査が免除されることもあります。
入会審査を無事通過すると、ゴルフクラブに名義書換の手数料として、「名義書換料」を支払う必要があります。名義書換料は高額だと、100万円以上かかることもあるため、引き続き会員権を利用したい場合には、慎重に検討してください。
ゴルフをしないため売却する場合
相続したゴルフ会員権の売却には、「売却前に一度名義書換手続きが必要なケース」と、「名義書換手続きせずに売却できるケース」があります。
よって、まずは相続したゴルフ会員権を売却する前に、名義書換手続きが必要かどうかゴルフクラブに確認を行いましょう。
なお、売却益にかかる所得税・住民税(いわゆる譲渡所得税)や、その負担を軽減できる「取得費加算の特例」については、後述の「相続税の取得費加算の特例を活用する」で詳しく解説しています。あわせてご確認ください。
ゴルフ会員権の売却はタイミングが重要
ゴルフ会員権を売却する際は、市場の相場を必ず確認しましょう。
ゴルフ会員権は相場が頻繁に変動するため、売却のタイミングが重要です。あくまで一般論ですが、ゴルフのトップシーズンである「春と秋」は買い希望が増加し、高値で売れることが多いです。
相場情報は各取引業者の相場表やインターネット上の取引情報で確認できます。
会員権は使わないが売却できない場合(償還してもらう)
相続人にゴルフ会員権を利用する意思がなく、預託金制のゴルフ会員権の売却が困難な場合、「償還」という選択肢があります。
償還とは、会員権をゴルフ場に返却し、預託金の返還を受ける手続きです。
市場価格が預託金を下回る場合や、市場での売却が難しい状況では、償還を検討してみてください。
ただし、ゴルフ場の経営悪化や償還希望者の増加により、預託金返還を拒否されてしまうこともあります。償還を検討する際は、事前にゴルフ場に返還が可能かどうかを確認することが重要です。
ゴルフ会員権を売却した場合の税金
相続したゴルフ会員権を売却する場合、相続税とは別に税金が発生することがあります。売却前に必ず確認しておきましょう。
売却益には所得税・住民税(譲渡所得税)がかかる
ゴルフ会員権を売却して利益が出た場合、その利益は譲渡所得として所得税・住民税の課税対象となります。
譲渡所得の計算式は以下のとおりです。
譲渡所得=売却価格-(取得費+譲渡費用)-特別控除(最大50万円)
ゴルフ会員権の譲渡所得は、総合課税の対象となり、給与所得など他の所得と合算して税率が決まります。
ほかの所得と合算する金額は所有期間によって異なり、以下の通りです。
- 所有期間5年以内の短期譲渡所得:上記計算式で算出した譲渡所得の全額
- 所有期間5年超の長期譲渡所得:上記計算式で算出した譲渡所得の1/2の金額
※相続により取得した場合、所有期間は被相続人(亡くなった方)の保有期間を引き継いで計算します
一方、ゴルフ会員権の売却で損失が出ても、原則として給与所得など他の所得との損益通算はできません。ゴルフ会員権はバブル期に高額で購入されたケースも多く、取得費を下回る価格でしか売却できないケースも多いでしょう。
相続税の取得費加算の特例を活用する|相続開始から3年10か月以内の売却がポイント
相続したゴルフ会員権を売却する場合、「相続税の取得費加算の特例」を活用することで、譲渡所得にかかる所得税・住民税の負担を軽減できる場合があります。
この特例は、相続税として納めた金額の一部を取得費に加算できる制度です。取得費が増えることで譲渡所得が圧縮され、結果的に所得税・住民税の負担を抑えることができます。
特例適用後の譲渡所得の計算式は以下のとおりです。
譲渡所得=売却価格-(取得費+加算できる相続税額※+譲渡費用)-特別控除(最大50万円)
※加算できる相続税額には上限があります。取得費加算の特例を適用する前の譲渡益を超えて加算することはできず、譲渡所得をマイナスにすることはできません。
特例を受けるための主な要件は以下のとおりです。
| 要件 | 内容 |
|---|---|
| 売却のタイミング | 相続開始のあった日の翌日から、相続税申告期限の翌日以後3年を経過する日(相続開始から約3年10か月)までに売却すること※ |
| 相続税の課税 | その財産を取得した人に相続税が課税されていること |
| 確定申告 | 譲渡所得の確定申告を行うこと |
※相続税の申告前に売却した場合も、上記の期間内の売却であれば特例の対象です。
参照:国税庁No.3267「相続財産を譲渡した場合の取得費の特例」
3年10か月以内とは、相続税の申告期限(相続開始から10か月)にさらに3年を加えた期間です。この期限を過ぎると特例の適用が受けられなくなるため、売却を検討している場合は期限を意識して早めに動くことが重要です。
関連記事
相続税の取得費加算の特例とは?計算式と要件をわかりやすく解説【チェックシートあり】
ゴルフ会員権の相続税評価についてよくある質問
ゴルフ会員権の相続税評価について、よくある質問にお答えしていきます。
Q.ゴルフ会員権の相続で発生する相続税以外のコストは?
ゴルフ会員権は、購入時に入会金などを支払うほか、保有しているだけでもかかる費用や名義変更の際にかかる費用があります。
ゴルフ会員権を相続後、保持し続けるかどうかは、こうしたコストも考慮して検討してみてください。
年会費
購入時の会員権代金とは別に毎年年会費がかかります。会員が亡くなり相続が発生した場合でも、名義変更の手続きをしなければ、被相続人の名義のまま年会費の請求が届きます。
金額はゴルフ場によって異なり、年間20万円以上かかるゴルフ場もあります。
名義書換料
会員が亡くなり相続人に名義を変更する場合や、売買により名義人が変更になった場合に、名義変更のためにゴルフ場に支払う手数料です。
金額はゴルフ場によって異なりますが、10万円〜100万円程度が目安になります。
取引手数料
ゴルフ会員権の取引業者を通じてゴルフ会員権を売却する場合にかかる手数料です。ゴルフ会員権の売買を仲介する業者に支払いますが、取引金額に応じて手数料も高くなるのが一般的です。
最低でも数万円はかかることが多いです。
Q.名義変更でかかる名義書換料は、相続財産から控除できる?
名義書換料を相続税評価額から控除することはできません。
相続税の計算において遺産総額から差し引くことができる債務は、「被相続人が死亡したときに存在した被相続人の債務(借入金や未払金など)」です。
それに対して名義書換料は、ゴルフ会員権の名義を被相続人から相続人に変更する際にかかる手数料です。これはあくまで相続発生後に、相続人自身が会員権を利用、あるいは売却するために生じる費用です。被相続人が残した「債務」には該当しないため、遺産総額から差し引く(控除する)ことはできません。
Q.経営破綻したゴルフ場の会員権の相続税評価額は?
経営破綻によりゴルフ会員権の売買やプレーができず、預託金についても破産配当などによる回収が見込めないなど、相続開始日時点で財産的価値が認められない場合には、相続税評価額が0円となることがあります。
しかし、ゴルフ場が経営破綻した際に他の運営会社が引き継いでいる場合は、新たな運営会社から預託金の返還を受けられることがあります。
相続税の申告後に預託金が返還された場合でも、それだけで必ず修正申告が必要になるわけではありません。ただし、相続開始日時点の回収可能性などを踏まえると預託金に財産的価値が認められたにもかかわらず、0円または過少な金額で評価していた場合には、修正申告が必要になることがあります。
ゴルフ会員権の相続税評価に迷ったら専門家へ相談
ゴルフ会員権は、取引相場の有無や会員制の種類、預託金の返還条件によって相続税評価の方法が異なります。そのため、まずは会員権証書やゴルフ場の規約を確認し、どの評価方法に当てはまるかを整理することが大切です。
また、相続後に会員権を利用するのか、売却するのか、預託金の償還を求めるのかによって、必要な手続きや負担する費用も変わります。相場が確認できない場合や、預託金の返還可否が不明な場合には、自己判断で評価額を決めるのは避けたほうがよいでしょう。
ゴルフ会員権の評価や相続税申告に不安がある場合は、早めにゴルフ場や取引業者、相続税に詳しい税理士へ相談することをおすすめします。

監修者情報
アトムグループ 協力税理士